
Gazdaság
Most is elérhető 8,5 százalék alatti THM a lakáshiteleknél
Hónapok óta alacsonyabb a hitelközvetítők által elérhető kamatszint a javasoltnál
A kormány október 9-e után önkéntes kamatplafon bevezetését kéri a bankoktól, de a lakáshitelek esetében javasolt 8,5 százalékos maximum THM szint viszont már most is elérhető a piacon. Vincze Krisztián, a GV Hitelközpont országos hitelközvetítő hálózat ügyvezető tulajdonosa elmondta, a bankok hivatalos hirdetményi árai még valóban magasabbak a most előirányzott kamatplafonnál, a hitelközvetítők által elérhető konstrukcióknál viszont már a 7 százalékot is súrolhatják a kamatok.
Nagy Márton gazdaságfejlesztési miniszter a héten jelentette be, hogy jövő hétfőtől az újonnan szerződött hitelek esetében mind a vállalati, mind pedig a lakossági hitelpiacon egy önkéntes banki kamatplafon kialakítására kérték fel az intézményeket, amely szint alatt fokozott verseny indulhat a pénzügyi szervezetek között.
A miniszter álláspontja szerint a kamatplafon maximális mértékét az újonnan szerződött vállalkozói forgóeszközhitelek esetén 12 százalékos kamatszintnél, a lakossági lakáscélú hitelek esetében pedig 8,5 százalékos THM szintnél érdemes meghatározni, amely mind a hirdetményekre, mind pedig a szerződéses szintekre egyaránt vonatkozik.
Vincze Krisztián, a GV Hitelközpont országos hitelközvetítő hálózat ügyvezető tulajdonosa elmondta, a bankok nagy része várhatóan tartja majd magát a kormányzati elvárásokhoz, már csak azért is, mert nemrégiben a bankadó emelését is belengette a kabinet. Erre utal továbbá, hogy a Bankszövetség közölte, partner a gazdaságfejlesztésben, és az önkéntes kamatplafon bevezetésére vonatkozó javaslatra támogatólag felhívják tagbankjaik figyelmét.
Vincze Krisztián ugyanakkor felhívta rá a figyelmet, hogy különbséget kell tenni a bankok hivatalos hirdetményi árai között, és egy hitelközvetítő által elérhető, egyedi kedvezményektől hemzsegő konstrukció között.
„Vannak olyan hitelszerződések, amik nem felelnek meg jelenleg a 8,5 százalék THM-plafonnak, de országos hálózatunkban az ügyletek 80 százaléka már régen a szint alatt van. Hónapok óta nem találkozunk nagy számban ilyen magas kamatokkal, hiszen olyan egyedi kedvezményeket tudunk kialkudni, amik a 7 százalékhoz közelítenek”
– mutatott rá.
„A GV Hitelközpont országos hitelközvetítő hálózat ügyvezető tulajdonosa azzal folytatta, a kevésbé jó paraméterű, alacsonyabb jövedelemmel rendelkező vagy alacsonyabb hitelösszeget igénylő ügyfeleknél fordulhat elő jelentősebb arányban, hogy 8,5 százaléknál magasabb a kamat, de ez is inkább a bankok hivatalos hirdetményei árai szerint. Egy 30 millió forint feletti hitelnél ez szinte elképzelhetetlen már most is”
– tette hozzá.
Kérdésre válaszolva elmondta, ha a bankok a kormány kérésének megfelelően önkéntes kamatplafont vezetnek be, akkor akár 7 százalék alá is kúszhatnak a kamatok hamarosan. Ennek oka, hogy a hitelközvetítők mindig a hirdetményi árakhoz képest tudnak kedvezményeket kialkudni, ami milliókban mérhető árengedményt jelent.
Vincze Krisztián végezetül emlékeztetett, a Független Pénzügyi Közvetítők Országos Szövetsége, mint a hazai lakáshitelezés közel 50%-ában aktív szerepet játszó szakmai szervezet kidolgozta részletes javaslatait, mely jelentős szerepet kaphat az elmúlt 20 év mélypontjához közelálló, a gazdasági növekedést is negatívan érintő hitelvolumenek élénkítésében, melyek megvalósulása leginkább a hiteligénylő ügyfelek érdeke, hiszen a kényelmi szempontokon túl a futamidő egésze alatt akár milliókban mérhető árelőnyt jelente a számukra. Hét pontjuk a hitelezés élénkítésére:
- Hitelezéshez elengedhetetlen adatbázisokhoz (KHR, jövedelem…stb), rendszerekhez történő hozzáférés biztosítása a folyamat aktív résztvevői számára
- Közjegyzői folyamat és díjazás változtatása a hitelfelvételnél
- Hiteligénylés digitális aláírással
- Egységes szerkezetű hitel termékhirdetmények
- CSOK és kapcsolódó támogatott hitel: teljeskörű előminősítés
- Hitelkiváltások könnyítése
- Bankok közötti árazási versenyt csökkentő tényezők felszámolása.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
A Kamara nyitott egy új típusú feladatkör megfogalmazására
A Magyar Kereskedelmi és Iparkamara (MKIK), mint köztestület tudomásul veszi a gazdasági kamarákra vonatkozó kormányzati bejelentést és várja a jogszabálymódosítások részleteit, amely alapján, tevékenységét újra gondolva tud dolgozni a továbbiakban a hazai vállalkozói közösségért.
A Kamara vezetése nyitott egy új típusú feladatkör megfogalmazására és az ehhez kapcsolódó finanszírozásra, a mikrovállalkozások terheinek mérséklésére, és a vállalkozások gazdasági súlyához jobban igazodó, arányosabb hozzájárulási rendszer kialakítására. A Magyar Kereskedelmi és Iparkamara a korábbiakban is már több alkalommal felvetette, hogy a gazdasági kamarákról szóló törvényben foglalt feladatainak finanszírozását az 5000 forintos kamarai hozzájárulás helyett sokkal hatékonyabban, a vállalkozókat kevésbé terhelő módon célszerű megoldani.
A gazdasági kamarák feladata köztestületként a gazdaság működésének felügyelete és ezáltal a vállalkozók átfogó érdekeinek képviselete, továbbá a nemzetközi kamarai szövetség részeként a hazai vállalkozások uniós szintű képviselete. A Kamara nyitott a kormányzattal való együttműködésre annak érdekében, hogy a hazai vállalkozásokat a továbbiakban is támogassa a versenyképesebb működésben és a minél nagyobb hazai hozzáadott érték előállításában. A Kamara eddig is minden támogatási forrását szabályosan használt fel és azzal elszámolt, ezt az átlátható működés jegyében a jövőben is fenntartja.
A gazdasági kamarákról szóló törvény alapján a gazdasági kamarák szerepe jelenleg:
„A gazdasági kamarák feladata, hogy e törvénynek, más jogszabályoknak megfelelően, önkormányzaton alapuló működésükkel előmozdítsák a gazdaság fejlődését és szerveződését, a piaci magatartás tisztességét, a gazdasági tevékenységet folytatók általános, együttes érdekeinek érvényesülését.”
A Magyar Kereskedelmi és Iparkamara a területi kamarákkal közösen a hazai vállalkozások gazdasági önkormányzata több mint 175 éve. Erős, kiszámítható és gyakorlatias kamarai hálózatot működtet az osztrák és német minták alapján, ahol az MKIK tudásközpontként működve látja el a stratégiai koordinációt, míg a területi kamarák a vállalkozások első számú, helyben elérhető partnerei. A Kamara közel egymillió vállalkozást képvisel, 23 szervezetből álló országos hálózatot működtet, több mint 60 irodában mintegy 1000 szakember közreműködésével. A Kamara továbbra is azon dolgozik, hogy az egész gazdaság érdekeit szem előtt tartva segítse a hazai vállalkozói ökoszisztéma fejlesztését.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
A bértranszparencia láthatóbbá teheti az anyasági bérhátrányt
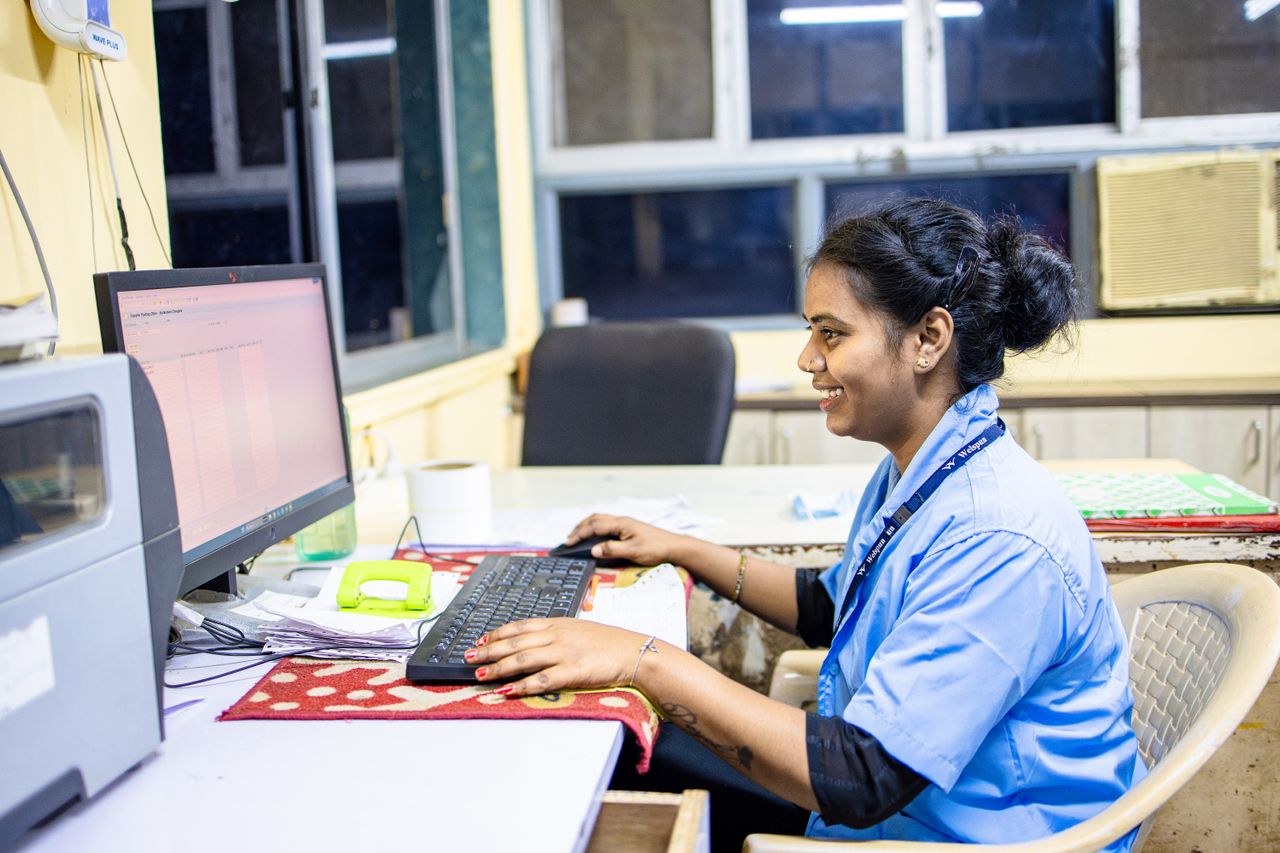
A gyermekgondozási szabadságról visszatérő munkavállalók bérét már ma is korrigálni kell a munkajogi szabályok alapján, az esetleges hátrány azonban a bérek összehasonlíthatóságának hiánya miatt gyakran rejtve marad.
Az uniós bértranszparencia-irányelv ezen változtathat: a munkáltatóknak átláthatóbban és objektív szempontok alapján kell működtetniük bérezési rendszerüket. A PwC szakértői szerint az új követelmények különösen fontosak lehetnek a hosszabb távollétről visszatérők számára, mivel a bérkorrekció valamennyi elemét, hátterét megismerhetik.
A visszatérők bérét már ma is védi a törvény
A gyermekgondozás céljából igénybe vett fizetés nélküli szabadság után a munkáltatónak felül kell vizsgálnia a visszatérő munkavállaló alapbérét. Ennek során az azonos munkakörű, ilyen kollégák hiányában pedig a hasonló munkakört betöltő munkavállalóknál időközben megvalósult bérfejlesztések átlagos mértékét kell figyelembe vennie. Egy többéves távollétről visszatérő munkavállaló bére tehát nem maradhat automatikusan a távozásakor érvényes szinten.
A jelenlegi rendszer legnagyobb korlátja, hogy a munkavállalók általában nem látják, mennyit keresnek az összehasonlítható munkát végző kollégák, illetve milyen béremeléseket kaptak. Így sok esetben már azt is nehéz felismerniük, hogy fennáll-e bérhátrány.
„A visszatérők bérének felülvizsgálata már ma is munkáltatói kötelezettség. A valódi kérdés azonban az, hogy a vállalat milyen összehasonlítási alapot használ, hogyan veszi figyelembe a távollét alatt végrehajtott béremeléseket, és mennyire következetesen dokumentálja a döntést”
– mondta dr. Szűcs László, a Réti, Várszegi és Társai Ügyvédi Iroda, PwC Legal szakértő ügyvédje. Emellett már ma is érvényesül az egyenlő bánásmód követelménye és az egyenlő vagy egyenlő értékű munkáért járó egyenlő díjazás elve.
Az 5 százalékos eltérés már további vizsgálatot indokolhat
A bértranszparencia-irányelv alapján a munkavállalók információt kérhetnek saját bérszintjükről, valamint az azonos vagy egyenlő értékű munkát végzők átlagos bérszintjéről, nemek szerinti bontásban. A nagyobb munkáltatóknak rendszeresen jelenteniük kell a nemek közötti bérkülönbségeket is. Ha valamely munkavállalói kategóriában az eltérés eléri az 5 százalékot, és objektív szempontokkal nem indokolható, további vizsgálatokra és korrekciós intézkedésekre, adott esetben pedig a szakszervezettel közös bérértékelésre lehet szükség.
A vállalatoknak ezért felül kell vizsgálniuk a munkakör-értékelési rendszerüket, bérsávjaikat, valamint az előmeneteli és teljesítménykritériumaikat. Különösen ott lehet szükség változtatásra, ahol a bérek hosszabb idő alatt, eltérő felvételi helyzetek és egyedi vezetői döntések nyomán alakultak ki.
A transzparencia nem jelent automatikus béremelést
Az irányelv nem írja elő, hogy egy adott munkakörben mindenki ugyanannyit keressen, és a gyermekgondozásból visszatérők számára sem garantál automatikus béremelést. A szakmai tapasztalat, a teljesítmény, a felelősségi kör vagy a speciális szaktudás továbbra is indokolhat különbségeket, ha a munkáltató ezeket objektív, nemileg semleges szempontokkal igazolni tudja. A gyermekgondozás miatti távollét azonban önmagában aligha lehet megfelelő indoka egy tartós bérhátránynak. Egy esetleges jogvita során a munkáltatónak kell bemutatnia, hogy az eltérés mögött tényleges szakmai vagy munkaköri különbségek állnak.
„A bértranszparencia nem teszi azonossá a fizetéseket, hanem világosabb indoklást vár el a különbségekre. A gyermekvállalás ténye önmagában nem tarthat fenn bérhátrányt: a munkáltatónak bizonyíthatóan szakmai és munkaköri szempontokra kell alapoznia a döntéseit”
– hangsúlyozta dr. Szűcs László.
Egy hosszabb távollét alatt elmaradt projekttapasztalat vagy vezetői felelősség indokolhat eltérő bérszintet, a különbséget azonban konkrét szakmai és munkaköri szempontokkal kell alátámasztani.
A szolgálati idő szabályait is pontosítani kell
A szenioritás, a releváns szakmai tapasztalat és a teljesítmény a jövőben is legitim bérezési szempont maradhat. A munkáltatóknak ugyanakkor pontosabban kell meghatározniuk, hogyan veszik figyelembe ezeket, különösen a gyermekgondozási szabadságon töltött idő értékelésekor. Az a rendszer, amely a távollétet automatikusan jelentős bérhátránnyal kapcsolja össze, felvetheti a közvetett nemi alapú megkülönböztetés kockázatát.
Az új szabályozás önmagában várhatóan nem szünteti meg teljes egészében a gyermekvállaláshoz kapcsolódó bérhátrányt, de elősegítheti, hogy a korábban rejtve maradó különbségek láthatóbbá és ellenőrizhetőbbé váljanak.
A PwC bértranszparenciáról szóló cikksorozatának első része itt érhető el.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Olvadnak a betéti kamatok – most érdemes lépni
Az alapkamat csökkenése a bankbetétek piacát sem hagyja érintetlenül: sorra mérséklődnek a kamatok, és egyre kevesebb igazán vonzó ajánlat marad.
Aki még szeretné kedvezőbb kamattal lekötni a pénzét, annak érdemes résen lenni, hiszen a most elérhető lehetőségek nem biztos, hogy sokáig velünk maradnak. A Bank360.hu összegyűjtötte, hogyan változtak a betéti kamatok, és hol érdemes még körülnézni.
Több pénzintézet is csökkentette az elmúlt hetekben a bankbetétek kamatait, de ez nem jelenti azt, hogy ne lehetne az inflációt meghaladó mértékű, kedvező kamatozású lekötési lehetőségeket találni – írja közleményében a Bank360.hu. Aki biztonságosabb és kiszámíthatóbb megtakarítási módot keres, annak most érdemes megnézni, milyen betétlekötési lehetőségek vannak, mert a feltételek akár néhány héten belül is változhatnak. A kedvező kamat azonban nem minden: a piacon jelentős különbségeket találhatunk, nemcsak a hozam, hanem az elvárt feltételek terén is.
Mit kínálnak a bankok?
A CIB Bank Tandem Megtakarítása 6 hónapra szól. A teljes befektetett összeg maximum egyharmada kerülhet betétbe, a fennmaradó kétharmadot pedig más befektetési termékekben kell elhelyezni. A betéti rész minimum 100 ezer, maximum 5 millió forint lehet. Az első kamatperiódus során a betét évi 7 százalékos kamatot biztosít, ezt követően viszont a kamatszint 0,01 százalékra mérséklődik. Magnifica kedvezménnyel a betéti kamat akár 10 százalék is lehet, szintén csak az első kamatperiódusban.
A Cofidis Bank szeptember 15-től módosítja a betétlekötés feltételeit. A 6 hónapra lekötött betét éves kamata 4,50 százalék. Ennél is magasabb kamatot lehet elérni, ha hosszabb lekötést vállalunk: egyéves lekötés esetén 5,50 százalék, kétéves lekötés esetén 5,25 százalék, hároméves lekötés esetén pedig 5 százalékos éves kamatra számíthatunk. Ha négy vagy öt évre vállaljuk a lekötést, akkor az éves kamat 3 százalék. A látra szóló betét éves kamata továbbra is 4 százalék, vagyis jelenleg akár jobban megérheti lekötés nélkül betenni a pénzt megtakarítási számlára, mint négy vagy öt évre lekötni. A minimum leköthető összeg 50 000 forint.
A Gránit Bank eBank betét 3 hónapos lekötés mellett évi 6,85 százalékos kamatot kínál. A KamatMax betéttel 6 hónapos futamidő esetén évi 5,50 százalékos kamat érhető el, a jegybanki alapkamat mértékéhez kötött KamatMax Plusz betét 1 éves futamidővel évi 3,75 százalékos kamatot fizet. A Tripla 3 betét 3 hónapos lekötési idő mellett kínál 4,50 százalékos éves kamatot. A Gránit Banknál a betétlekötésnek különböző feltételei vannak, ezeket mindenképp érdemes megnézni választás előtt. A megtakarítások zömét akár már 50 000 forintos összeggel is el lehet indítani, viszont szükség lehet bankszámla megnyitására, illetve aktív számlahasználatra, ami jelenthet rendszeres jövedelem érkeztetést, bankkártyás vásárlásokat vagy internetbankos regisztrációt.
A Gránit Bank a bankbetétek mellett kínál kombinált megtakarítást is. Évi 8 százalékos kamatot biztosít a 3 hónapos Hozampáros betét, amelynél előírás, hogy az ügyfél a lekötött összeggel legalább megegyező értékben befektetési jegyet is vásároljon.
A K&H Bank K&H mix megtakarítása 180 napos futamidőre évi 8 százalékos kamatot kínál. Az ajánlat kizárólag új forrásból, legalább 250 ezer forintos összeggel vehető igénybe, és további követelmény, hogy az ügyfél a lekötött összeggel megegyező értékben befektetési terméket is vásároljon. A teljes befektetendő összeg így legalább 500 ezer forint. A K&H rajt betéttel ennél alacsonyabb, 7 százalékos kamat érhető el. Ehhez szintén új forrás szükséges, legalább 500 ezer forint értékben, a futamidő pedig mindössze 90 nap.
A MagNet Bank Prizma forint betét 3 hónapos futamidő esetén évi 5,81 százalékos kamatot biztosít. Hat hónapos lekötés választásakor 4,83 százalékos éves kamat érhető el. Egyéves futamidőnél a kamat 4,51 százalék. A MagNet Hello betét 6 hónapos lekötésre 3,62 százalékos kamatot fizet, amelyhez a futamidő lejártakor egyszeri bónusz is társulhat. A bónusz nagysága a lekötött tőke összegétől függ, és akár 100 ezer forintot is elérhet.
Azok számára, akik hosszabb időtávra kötnék le megtakarításukat, lehetőség lehet a 2 éves MagNet Hűség betét, amely a kamatfizetési periódustól függően 3,05-4,55 százalék közötti kamatot biztosít, a futamidő végén pedig további 0,20 százalékos kamatprémiumot fizet. A 3 éves Mentor Plusz betétnél online lekötés esetén jelenleg évi 3 százalékos kamat érhető el, míg bankfióki ügyintézés esetén 2 százalékos kamatot kínál a bank.
Az Oberbanknál minimum 8 millió forint lekötése esetén 3,70 százalékos kamat érhető el, az ennél kisebb, legalább 100 ezer forintot elérő összeg lekötése esetén pedig a TOP betét vehető igénybe évi 3,20 százalékos kamattal, 3, 6, 9, 12 és 18 havi futamidők mellett. A TOP betétnél 3 havi és a 6 havi futamidő mellett 1,60 százalék, illetve 1,30 százalék kamatbónusz érhető el, így a végső kamat 4,80 százalék, illetve 4,50 százalék is lehet. A legalább 8 millió forintot elérő lekötések esetén pedig 1,10 százalék és 0,80 százalék kamatbónuszok érhetők el a 3 havi és a 6 havi futamidők mellett, így az elérhető legmagasabb kamatok itt is 4,80 százalék, illetve 4,50 százalék. Mindkét konstrukció esetében a kamatbónusz feltétele új forrás lekötése.
Az OTP Bank Prémium forint betétével 6 hónapos futamidőre évi 5 százalékos kamat érhető el. A kamat igénybevételéhez ugyanakkor több feltételnek is teljesülnie kell: az ügyfélnek új forrást kell lekötnie, legalább 100 ezer forintos összegben, továbbá rendelkeznie kell a Prémium Next szolgáltatással.
A Revolut magyarországi ügyfelei számára is elérhető megtakarítási számla. Azok, akik 2026. július 14-től kezdődően új ügyfélként csatlakoznak, és egy hónapon belül személyes Azonnal Hozzáférhető Megtakarítási Számlát nyitnak, az EBKM akár 4,25 százalék is lehet az első 6 hónapban. A kamatot naponta írja jóvá a bank. A már meglévő ügyfelek ennél alacsonyabb kamattal köthetik le a pénzüket, attól függően, hogy melyik csomagban vannak.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Autót a tévék mellől: új korszak jöhet a magyar autókereskedelemben

Kiszáradó Velencei-tó: nem vízhiány van, hanem alkalmazkodási válság

Ilyen sem volt még: már naponta kétezer személyi kölcsönt szórnak ki a bankok

Kiderült, mennyi mindent jelenthet: itt az első országos mémkutatás

A rezsiről már nem csak télen érdemes beszélni


Az LG electronics megkezdte 5G-alapú intelligens telematikai megoldásának tömeggyártását

A magyarok közel fele akciókkal spórol nyáron a Viber felmérése szerint

Újabb magyar szakember kapott régiós feladatot a Schneider Electricnél

Automatizálás egy erdélyi ásványvízüzemben

Pénzügyminisztérium: A valóság költségvetése



Technokrata.hu
Most már 500 ezer ember élvezi a MyMediaMarkt hűségprogram előnyeit
A mémekre válaszolunk, köszönni viszont elfelejtünk
Elérhetőbbé válik a fém 3D nyomtatás
Nem a jó ötlet hiányzik: az első nagyvállalati ügyfélig vezető út töri meg a magyar startupokat
Görgetés közben fizetni: így változtatja meg a TikTok a vásárlást
Az LG új mosógépei felveszik a harcot a mikroműanyagokkal
Az Akvárium Klubban bizonyít a Schweigert Fusion
Tizenötször nagyobb eséllyel térül meg a mesterséges intelligencia ott, ahol odafigyelnek a megbízhatóságra
A tervezéstől a megvalósításig: Kadocsa Márton vezeti az EY-Parthenon stratégiai tanácsadási területét Magyarországon
Füstölgő gumik, tanuló algoritmusok, humanoid robot testközelből
Műszaki-Magazin.hu
NeurON: sokszínű tudomány, sokféle hullámhosszon
Az Európai Parlament elfogadta az új e-kereskedelmi és vámügyi szabályokat
Megjelent a Siemens Designcenter
Kia PV7: nagyobb hatótáv, nagyobb tér
IFA 2026: az AI és a robotika került a középpontba
ENVIRONTEC powered by ÖKOINDUSTRIA
Elérhetőbbé válik a fém 3D nyomtatás
Magyar cég vezeti az ESA egyik műholdgyártási kulcsprojektjét
Hagyományos energiatermelés és az akkumulátoros tárolás kombinálása
Hibrid erőművet helyez üzembe az Alpiq Csepelen
-

 Gazdaság2 hét ago
Nőtt az árengedmény a használt ingatlanok piacán
-
Gazdaság2 hét ago
Olvadni kezdtek a betéti kamatok, de még így is verik az inflációt, érdemes sietni a lekötéssel
-
Gazdaság2 hét ago
Már reklámokkal is válaszolhat a ChatGPT a magyarok kérdéseire
-
Ipar2 hét ago
Szilárdtest-transzformátor jöhet az AI-adatközpontok energiaéhségének csillapítására
-
Gazdaság2 hét ago
Az LG kibővített AI-otthon ökoszisztémával érkezett az IFA 2026-ra
-
Okoseszközök2 hét ago
Hisense IFA 2026: intelligensebb otthon, új szintű képélmény és magával ragadó szórakoztatás
-
Gazdaság2 hét ago
A Xiaomi Auto 2027-től Európában is kapható lesz
-
Gazdaság2 hét ago
A következő válságot még nem látjuk, de az AI már keresheti a nyomait


