

Gazdaság
A csődtől mentené meg a FinTechShow győztese a vállalkozásokat
Papírmunka nélkül, 24 órán belül nyújtana gyorsfinanszírozást az idei évi FinTechShow győztes, a PénTech
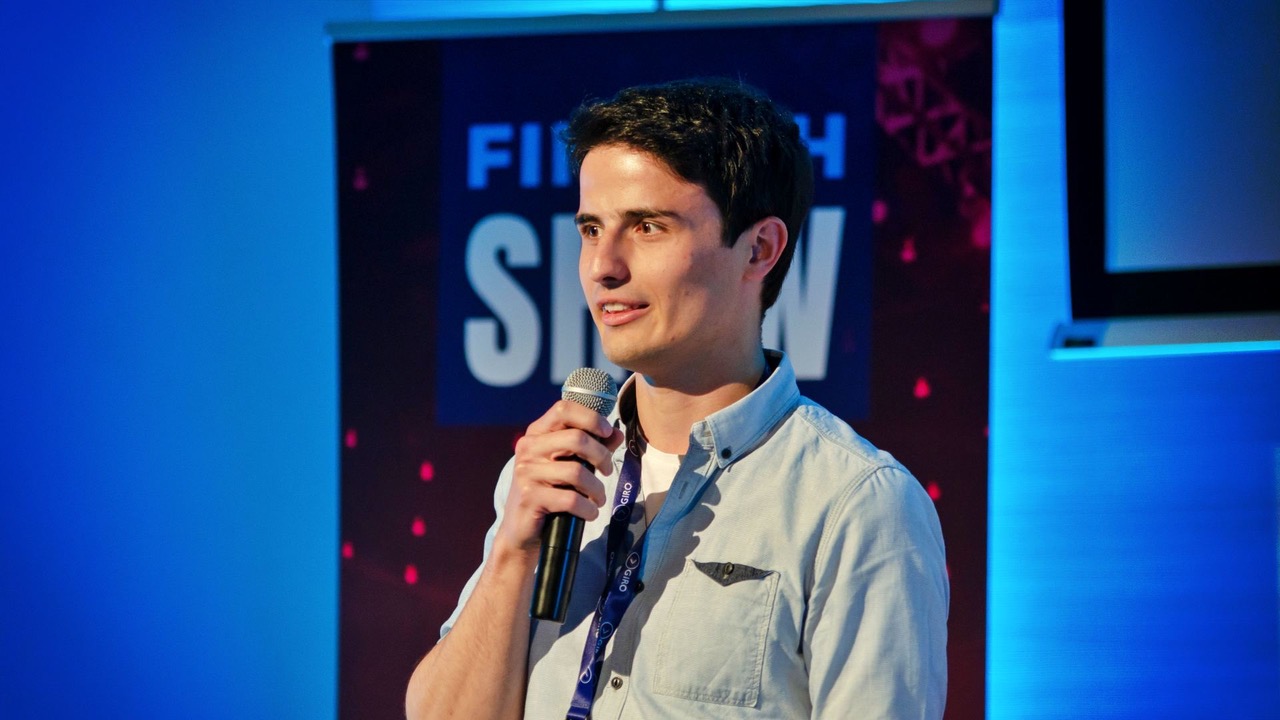
Megoldásukkal sokkal kevesebb hazai cég menne csődbe a késői számlafizetések miatt. A több mint 400 fős csütörtöki konferencián bemutatták Magyarország fintech stratégiáját és az MNB fintech programját, valamint szó esett az azonnali fizetés újdonságairól is.

PénTech az idei évi FinTechShow győztes
A számlafizetés elmaradásából eredő likviditási problémákra nyújtana 100%-ig online megoldást az a fintech megoldás, ami április 25-én elnyerte a FinTechShow díját. A PénTech névre hallgató digitális megoldással számos vállalkozás finanszírozási problémája oldódhat meg.
Igaz, a faktorálás dinamikusan növekszik hazánkban is, mégis rengeteg a hiányosság a transzparencia, az árazás és a flexibilitás terén. Ezt tetézi a rendkívül bonyolult jelentkezési folyamat sok papírmunkával és hosszú átfutási időkkel – mondta el a fintech startup vezetője, Berényi Benjamin. Ugyanakkor hiányzik egy olyan megoldás, amely kényelmesen, gyorsan és teljes átláthatóság mellett nyújt finanszírozást – amikor az ügyfél igényli.
Így működik
Az ügyfél a PénTech rendszerébe feltölti a finanszírozni kívánt számláit, majd ezt követően automatikusan felmérik a számlával, valamint az ügyféllel kapcsolatos kockázatokat és a kockázati szinttől függően ajánlatot adnak az ügyfélnek. Amikor a számlát befogadó – a vevő – visszaigazolja a számla létezését, megtörténik a kifizetés. Mindez 24 órán belül, papírmunka nélkül.
Készülnek a fintech startupok az azonnali fizetésre
A hazai fintech startupok nem akarnak kimaradni az idén júliusban induló azonnali fizetés lehetőségeiből, amit jól mutat, hogy a FinTechShow-n bemutatkozó 10 legígéretesebb fintech megoldásból 5 az azonnali fizetéssel volt kapcsolatos. Az azonnali fizetési megoldások mellett az idei év másik legnépszerűbb területe az elosztott főkönyvi technológián alapuló pénzügyi alkalmazások voltak.
Két fintech stratégia is elkészült
A Digitális Jólét Program keretében elkészült Magyarország Fintech Stratégiájának szakmai konzultációra bocsátott változata. A stratégia célja a hazai pénzügyi szektor digitalizációjának felgyorsítása, különös tekintettel a gyorsan fejlődő pénzügyi technológiai megoldásokra, azok széles körű alkalmazhatóságára. A FinTechShow-n dr. Gál András Levente, a Digitális Jólét Program szakmai vezetője mutatta be a fintech stratégia részleteit.
Dr. Windisch László, az MNB alelnöke a FinTechShow-t megnyitó beszédében kiemelte, az MNB fintech jegybank kíván lenni. Az MNB ennek során saját működésének digitalizálásán túl stratégiai lépéseket tett annak érdekében, hogy megerősítse a hazai fintech ökoszisztémát, hogy hozzájáruljon a bankok és a fintech cégek közötti partnerségek kialakulásához.






Gazdaság
Kutatás: ötből négy ipari szereplő szakemberhiánnyal küzd, mégsem örül mindenki az AI térnyerésének
Egy friss kutatás szerint a hazai gyártóvállalatok fele iparági növekedésre számít a következő egy évben, saját kilátásaikat is többnyire bizakodóan látják. Ugyanakkor cégmérettől függően kihívásként értékelik az energiaárak kiszámíthatatlanságát, a gazdasági és geopolitikai bizonytalanságokat, valamint az ázsiai gyártók generálta árversenyt is.
A Siemens Zrt. szeptemberben felmérést végzett a hazai, ipari digitalizációban érintett kis, közepes, illetve nagyobb vállalatok kilátásairól. A cégek válaszai igencsak megoszlanak: a résztvevők fele növekedést vár, jelentős részük stagnálásra számít, kisebb részük pedig visszaesésre. Saját megrendeléseikről és árbevételükről nyilatkozva viszont a növekedést várók aránya érezhetően magasabb, a „változatlan” választ pedig lényegesen kevesebben jelölik.
Várakozások és prioritások
A cégméret mentén eltérő mintázatok rajzolódnak ki, bár nem minden tekintetben abban az irányban, mint gondolnánk. A mikro- és kisvállalatok (50 fő alatti létszámú cégek) körében a legnagyobb a bizakodás. E körben a válaszadók fele számít növekvő iparági teljesítményre, saját kilátásaikat pedig még nagyobb arányban (60 százalékuk) ítélik növekvőnek. A kisebb cégek fő prioritása a belső folyamatok automatizálása és a helyi projektek kiszolgálása, legfőbb akadályozó tényezőként pedig jelenleg is a szakképzett, jellemzően fizikai munkaerő hiányát említették a válaszadók.
A közepes vállalatok (50–250 főt foglakoztatók) a saját iparáguk kilátásait tekintve a növekedést és a stagnálást egyenlő arányban jelölték meg, és itt a legmagasabb a visszaesést várók aránya is. Saját teljesítményükben ugyanakkor határozottan bíznak, a válaszadók többsége a vállalatától növekedést vár. E méretkategória legfőbb kihívása az energiaárak kiszámíthatatlansága és az általános gazdasági bizonytalanság, prioritása pedig a belső folyamatok hatékonyságnövelése és digitalizációja, utóbbi esetben az AI nyújtotta automatizációs lehetőségeket említi a többség.
A nagyvállalatok (250 fő felett) körében meglepő kép rajzolódik ki: az iparág egészét ők ítélik meg a legkevésbé pesszimistán, a legmagasabb arányban várva a növekedést, és a legkisebb mértékben a visszaesést. Saját teljesítményük megítélésében viszont jóval megosztottabbak – a visszaesést valószínűsítők aránya itt közel háromszorosa a kisvállalatoknál mért szintnek. Működésüket leginkább az energiaköltségek, a geopolitikai feszültségek, az ázsiai gyártók által mára még intenzívebben felpörgetett árverseny, piaci terjeszkedés kihívásai határozza meg.
Továbbá több válaszadó kifejezetten említette a gépipari, valamint az autóipari-akkumulátoripari kereslet ingadozását, mint jelentős kihívást. A nagyobb cégek terveinek, várakozásainak középpontjában pedig nem csupán az általánosabb digitalizációs kihívások, hanem kifejezetten az AI-alapú hatékonyságnövelés áll.
Fővárosi vs. vidéki vállalatok
A vidéki szereplők emellett kevésbé bíznak saját kilátásaikban: 21 százalékuk vár csökkenést, szemben a fővárosiak 11 százalékával.
A fővárosi cégek körében elenyésző azok aránya, akik egyáltalán nem használnak AI-t, míg a vidéki vállalatoknak közel ötöde rendkívül óvatos a legújabb automatizációs és AI- technológiák kapcsán.
A fővárosi cégek emellett nagyobb arányban számítanak az uniós forrásokra, mint növekedési tényezőre. A munkaerőhiány mindkét régióban általános, de míg a fővárosban erősebben érződik a mérnökök, projektmenedzserek és IT-szakemberek hiánya, addig vidéken a hagyományos szakmunkások – villanyszerelők, hegesztők, CNC-kezelők – pótlása okozza a legnagyobb fejfájást.
Az AI-ban mégis sok cég bízik
A mesterséges intelligencia a felmérés messze leggyakrabban említett bizakodásra okot adó tényezője, jóval megelőzve az energiahatékonysági beruházásokat és az uniós forrásokat.
A tervezés, a minőségbiztosítás és a gyártás azok a területek, ahol a vállalatok a legnagyobb arányban vetik be az AI technológiákat. Az AI-t elutasító, döntésüket is indokoló vállalatok többsége adatbiztonsági aggályokra és a megtérülés nehéz mérhetőségére hivatkozik.
Továbbra is nagy a szakemberhiány
A megkérdezett vállalatok túlnyomó többsége – a válaszadók több mint négyötöde – tapasztal mind a mai napig szakemberhiányt. Ez pedig a növekedés jelentős korlátja a nagyobb vállalatok körében.
A piaci bizonytalanságra ugyanakkor nem a költségek csökkentésével, nem elbocsátással, hanem belső hatékonyságnöveléssel és automatizációval válaszolnak a megkérdezett cégek.
Az online felmérés 2026 szeptemberében zajlott, közel 120, az ipari digitalizációban érintett vállalat megkérdezésével.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
A változó ügyféligényekhez igazodó számlacsomag-családot vezetett be az MBH Bank
Az MBH Tripla család a digitális életmódhoz kapcsolódó szolgáltatásokat és a bankolási biztonságot is új szintre emeli.
A digitális pénzügyek térnyerésével a bankszámla-választás szempontjai is átalakultak. A költségek mellett egyre fontosabbá vált a digitális ügyintézés egyszerűsége, a biztonság, valamint azok a szolgáltatások, amelyek túlmutatnak a hagyományos bankoláson. Az MBH Bank ezekre a változó ügyféligényekre reagálva vezette be októberben új lakossági számlacsomag-családját, az MBH Tripla családot. Az új konstrukciók kialakításának középpontjában az állt, hogy az ügyfelek egyszerűbben eligazodhassanak a számlakínálatban, és könnyebben megtalálják a számukra megfelelő csomagot.
„Az MBH Tripla számlacsomag-család bevezetése fontos mérföldkő lakossági termékpalettánk megújításában. Célunk egy olyan modern, egyszerűen áttekinthető termékcsalád kialakítása volt, amely a mindennapi bankolási igények mellett a digitális életmódhoz kapcsolódó elvárásokra is választ ad, miközben az ügyfelek számára könnyen érthető és kiszámítható feltételeket biztosít. A Tripla számlacsomag-család a banki szolgáltatásokat, a csalárd tranzakciók és kártyás visszaélések elleni biztosítási védelmet, és a pénzügyi szolgáltatásokon túlmutató, úgynevezett beyond banking kedvezményeket kapcsolja össze, ezzel is tükrözve ügyfeleink egyre összetettebb igényeit”
– mondta Ákos Tamás, az MBH Bank üzleti vezérigazgató-helyettese.
A digitalizáció az elmúlt években nemcsak a pénzügyeket, hanem a mindennapok számos más területét is átalakította. A szórakozástól a munkavégzésen át a tanulásig egyre több online szolgáltatást használunk előfizetéses formában. A videós streaming platformok mellett a mesterséges intelligenciára épülő alkalmazások is egyre szélesebb körben jelennek meg a mindennapokban. Az MBH Bank új számlacsomagjai ezért meghatározott streaming- és AI-előfizetések díjához kapcsolódó visszatérítést biztosítanak, így az ügyfelek a szórakozást, tanulást vagy munkavégzést támogató digitális szolgáltatások költségeiből is megtakaríthatnak. Az MBH Tripla számlacsomagok esetében a bank 6 hónapon keresztül, havonta legfeljebb 8 000 forint összegben téríti vissza az ilyen előfizetések díját.
A digitális pénzügyek mindennapossá válásával párhuzamosan egyre nagyobb figyelem irányul az online visszaélések elleni védelemre. Ennek megfelelően az MBH Tripla számlacsomagokhoz olyan biztosítás kapcsolódik, amely a számlanyitást követő 12 hónapban díjmentesen nyújt védelmet csalárd tranzakciók, illetve elveszett vagy ellopott bankkártyákkal kapcsolatos visszaélések esetén.
„Azt tapasztaltuk, hogy miközben ügyfeleink jelentős része már magabiztosan használja a digitális banki szolgáltatásokat, vannak olyanok is, akiket az online visszaélésekkel kapcsolatos aggodalmak visszatartanak attól, hogy teljes mértékben kihasználják az online bankolás nyújtotta kényelmet. Az új számlacsomagok kialakításakor ezért kiemelt figyelmet fordítottunk a biztonságra, és bankolási védelmet nyújtó biztosítást építettünk a konstrukcióba. A védelem mellett azonban hangsúlyt fektetünk a megelőzésre és az edukációra is. A cél, hogy ügyfeleink ne csak védettebbek, hanem tudatosabbak is legyenek az online térben és minél többen élvezhessék az online bankolás egyszerűségét és kényelmét anélkül, hogy a biztonság miatt kompromisszumot kellene kötniük”
– mondta Ákos Tamás.
Az MBH Tripla család a különböző ügyféligényekhez igazodó, logikusan felépített rendszerben kínál megoldást az ügyfelek számára. A kínálatban megtalálhatók a szélesebb lakossági ügyfélkörnek szóló konstrukciók, a magasabb jóváírással rendelkező ügyfelek számára kialakított csomagok, valamint a kiemelt ügyfeleknek szánt megoldások is.
Az új számlacsomag-család egyik meghatározó eleme az egymásra épülő kedvezményrendszer. A konstrukció figyelembe veszi, hogy érkezik-e rendszeres jövedelem a számlára, illetve rendelkezik-e az ügyfél megtakarítással. A feltételek részleges teljesítése 50 százalékos, együttes teljesítése pedig 100 százalékos kedvezményt jelenthet a havi csomagdíjból, így a számlavezetés díja akár 0 forintra is csökkenthető.
Az MBH Bank a bankváltási folyamatot is egyszerűbbé teszi: a számlanyitási folyamat része az egyszerűsített bankváltás, így az ügyfelek egy helyen intézhetik új számlájuk megnyitását és korábbi bankkapcsolatuk áthelyezését is.
Az MBH Tripla, MBH Tripla PRO, MBH Tripla MAX, MBH Tripla MAX+ és MBH Tripla SKY számlacsomagok 2026. október 12-től elérhetők. A csomagok bankfiókokban és digitális csatornákon is igényelhetők.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Az MKIK benyújtotta a KATA és a vagyonadó tervezetéhez kapcsolódó módosító javaslatait
A Magyar Kereskedelmi és Iparkamara (MKIK) a társadalmi egyeztetés keretében hivatalosan is benyújtotta a Pénzügyminisztériumnak a KATA és a vagyonadó tervezetéhez kapcsolódó módosító javaslatait, miután azokat az MKIK elnöksége megtárgyalta és elfogadta.
A Kamara a kisadózók többletbefizetéseihez magasabb társadalombiztosítási jogosultságot, az alacsony bevételű önfoglalkoztatóknak célzott adózási lehetőséget javasol. A működő vállalkozói vagyon számára adómentességet szorgalmaz, ennek hiányában adóbeszámítást kezdeményez.
A magasabb befizetéshez magasabb ellátás kapcsolódjon
Az MKIK elfogadhatónak tartja, hogy a vállalkozásoktól származó bevételeket magasabb közteher terhelje. A tervezet szerinti, 15 százalékos mértékhez igazodó kiegészítő adó megfizetése ugyanakkor nem növelné a kisadózó társadalombiztosítási ellátásainak alapját. Ez a főfoglalkozású kisadózóknál 2027-ben havi 317 ezer forint maradna akkor is, ha a vállalkozó a tételes adón felül jelentős többletadót fizet.
A Kamara ezért azt javasolja, hogy a kiegészítő adó meghatározott része növelje az ellátási alapot, és ezen keresztül a későbbi nyugdíj, valamint a pénzbeli egészségbiztosítási ellátások alapját is. A részletszabályok kidolgozása további számításokat igényel, de az MKIK szerint a magasabb közteher és az érte járó többletjogosultság között egyértelmű kapcsolatot kell teremteni.
Célzott segítség az alacsony bevételű önfoglalkoztatóknak
A Kamara egy szűk jogosulti kör számára elérhető „szociális KATA” bevezetésének megvizsgálását is kezdeményezi. Ez azoknak jelenthetne segítséget, akik élethelyzetük, lakóhelyük vagy munkaképességük miatt csak korlátozottan tudnak munkaviszonyban dolgozni, vállalkozóként pedig alacsony bevételt érnek el. Ide tartozhatnak például kistelepülési lakossági szolgáltatók, más jogcímen nem biztosított, gyermeküket nevelő szülők, hozzátartozójukat ápolók és megváltozott munkaképességűek.
Az MKIK nyári vitaanyagában szereplő lehetséges modell évi legfeljebb 6 millió forintos bevételig lenne alkalmazható. Évi 3 millió forintig havi 50 ezer forintos tételes adóval, a 3 és 6 millió forint közötti bevételi részre további 15 százalékos közteherrel számolna. A cél a legális önfoglalkoztatás és a minimális társadalombiztosítási jogosultság biztosítása. A feltételeket úgy szükséges meghatározni, hogy a lehetőség valóban a rászoruló csoportot segítse, és ne válhasson adóoptimalizálási eszközzé.
A vagyonadó ne vonjon el forrást a működő vállalkozásoktól
A vagyonadóról szóló törvényjavaslat kapcsán az MKIK érti azt a kormányzati célt, hogy a kiemelkedő vagyonnal rendelkezők nagyobb részt vállaljanak a közös kiadások finanszírozásából. A szabályozásnak ugyanakkor különbséget kell tennie a magáncélú, illetve befektetési vagyon és a gazdaságban ténylegesen működő vállalkozói tőke között.
Egy társasági részesedés értéke mögött termelőeszközök, ingatlanok, készletek, technológia és a működéshez szükséges forgótőke állhat. Ezek munkahelyeket és beruházásokat szolgálnak, értékük nem feltétlenül jelent a tulajdonos számára rendelkezésre álló pénzt. A vagyonadó megfizetése ezért osztalékkivételre, hitelfelvételre vagy akár tulajdonrész értékesítésére kényszerítheti az érintetteket, gyengítve a vállalkozások tőkeerejét.
A Kamara elsődlegesen a tényleges magyarországi gazdasági tevékenységet szolgáló vállalkozói vagyon mentesítését javasolja a vagyonadó alól. Ez a közvetlenül vállalkozási célra használt vagyonra és a működő gazdasági társaságokban fennálló tulajdoni részesedésekre egyaránt kiterjedne. A mentesség feltételeinek ki kell zárniuk, hogy passzív magánvagyon társaságba helyezésével lehessen elkerülni az adófizetést.
Amennyiben a jogalkotó a mentességet nem tartja megvalósíthatónak, az MKIK alternatív megoldásként adóbeszámítási rendszer kialakítását javasolja. Ebben a társasági részesedésre jutó vagyonadót csökkenthetné a vállalkozás által megfizetett társasági adó vagy KIVA, valamint a foglalkoztatáshoz kapcsolódó meghatározott adók és járulékok tulajdoni hányaddal arányos része, legfeljebb az adott részesedésre jutó vagyonadó összegéig. Ez elismerné a működő, foglalkoztató vállalkozások folyamatos költségvetési hozzájárulását.
Az MKIK kész szakmai elemzéseivel és a vállalkozói tapasztalatok összegzésével részt venni a javaslatok részletes kidolgozásában. A Kamara olyan szabályozást szorgalmaz, amely az arányos közteherviselés mellett ösztönzi a legális munkavégzést, és megőrzi a hazai vállalkozások működéséhez, foglalkoztatásához és fejlődéséhez szükséges forrásokat.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

A szőlő szereti a meleget, de a magyar borvidékeknek már túl sok jut belőle

A szabálykövető vállalkozás ne versenyhátrányból, hanem versenyelőnyből induljon

A Fenntarthatóbb mikrochipek, zöld gyógyszergyártás és személyre szabott rákterápiák

Megjelent a Siemens Designcenter

Szintet lép a Waberer’s: Jelentősen bővül a szerbiai logisztikai kapacitás a cég leányvállalatánál


Kijöttek a legfrissebb fizetési adatok: kiderült, mekkora hitelre elég a béred

Mit tudnak az új Google Pixel mobiltelefonok és okosórák?

Új szintre emeli az MI-t kiszolgáló adatközpontok áramellátását a Schneider Electric

Az egészségesebb életmód átírja a vásárlási szokásokat

Mobilitás mindenkinek: a Hankook a jövő biztonságos és fenntartható közlekedésén dolgozik



Technokrata.hu
Hulladékból energia: Kína globális mércévé válik
Jelentős fenntarthatósági eredményekről számolt be a Schneider Electric a harmadik negyedévben
Több mint üzenetküldés: így teheti egyszerűbbé a tanévet egy chatalkalmazás
Kutatás: ötből négy ipari szereplő szakemberhiánnyal küzd, mégsem örül mindenki az AI térnyerésének
Vajon milyen szakemberre lesz szükséged 3 év múlva, az AI korában?
Új nagyvállalati partnerekkel bővült a Corporate Readiness Program – október 25-ig várják a magyar innovációkat
Stratasys F770: nagyformátumú 3D nyomtatás ipari alkalmazásokhoz
Embernagyságú humanoid robot nyit új lehetőségeket a hazai fejlesztésekben
Új Impact Branding képzés indul az ELTE TáTK-n
Gyors, egyszerű, kiszámítható szállítást biztosít Törökországba a Dachser
Műszaki-Magazin.hu
Győri diákok a világ legjobb robotépítői között
Hulladékból energia: Kína globális mércévé válik
Magnézium: új lehetőségek az ipari gyártásban
Fakuma 2026 – Fenntarthtó műanyagipar
Jelentős fenntarthatósági eredményekről számolt be a Schneider Electric a harmadik negyedévben
Kutatás: ötből négy ipari szereplő szakemberhiánnyal küzd, mégsem örül mindenki az AI térnyerésének
395-ös rendszer profilbeszúráshoz
Megújuló energia a textiliparban
Raytac BLE-modulok a TME kínálatában
Átadták Magyarország legnagyobb egyterű gyártói gyógyszerkésztermék-raktárát
-

 Gazdaság2 hét ago
Augusztus végéig több lakáshitel fogyott, mint tavaly egész évben
-
Tippek2 hét ago
A hűtőből a bögrébe: új formában érkezik a Pöttyös Túró Rudi!
-
Mozgásban2 hét ago
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
-
Tippek2 hét ago
Google X Codecool: több mint 3000 magyar juthat ingyenes AI-képzéshez és hivatalos Google-tanúsítványhoz
-
Zöld2 hét ago
Nem elég zöldnek látszani: kétséget kizáróan bizonyítaniuk kell a vállalatoknak a fenntarthatósági állításaikat
-
Egészség2 hét ago
Európai „mosoly-szakadék”: a kelet-európaiak kevesebb mosolyról és nevetésről számolnak be
-
Gazdaság2 hét ago
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
-
Egészség2 hét ago
Tényleg látáskorrekcióra szorul a felnőttek többsége ma Magyarországon?


