

Gazdaság
A Visa 25 milliárd dollárt takarít meg AI segítséggel
A mesterséges intelligencia fizetések terén történt úttörő alkalmazása óta a folyamatosan fejlődő Visa Advanced Authorization technológia tovább segíti a kereskedelem bővülését és a fogyasztói bizalom növelését
A Visa Inc. (NYSE: V) mai napon közzétett új elemzése szerint a mesterséges intelligenciát alkalmazó Visa Advanced Authorization (VAA) megoldás segítségével a pénzintézeteknek éves szinten mintegy 25 milliárd $ összegű csalást sikerült megelőzniük, biztonságosabbá téve ezáltal a globális fizetési ökoszisztémát a kereskedők és a fogyasztók számára egyaránt.
A VAA egy átfogó kockázatkezelő eszköz, amely valós időben figyeli és értékeli ki a Visa globális fizetési hálózatán, a VisaNeten végbemenő tranzakció-hitelesítéseket, elősegítve, hogy a pénzintézetek azonnal azonosíthassák az új csalásmintákat és trendeket, és reagálhassanak azokra. A Visa tavaly több mint 127 milliárd, a kereskedők és a pénzintézetek között a VisaNeten folytatott tranzakciót dolgozott fel, és mesterséges intelligencia alkalmazásával a tranzakciók 100%-át elemezte (egy tranzakció elemzése mintegy egy milliszekundumot vett igénybe), hogy a pénzintézetek jóváhagyhassák a jogszerű vásárlásokat, ugyanakkor gyorsan azonosíthassák és megelőzhessék a csalárd tranzakciókat.
„A fizetések terén az egyik legnagyobb kihívást a számlatulajdonosok által végrehajtott jó tranzakciók és a csalók által megkísérelt rossz tranzakciók olyan módon történő szétválasztása jelenti, hogy az ne okozzon fennakadást a folyamatban. A Visa volt az első olyan fizetési hálózat, amely 1993-ban elsőként alkalmazta az ideghálózat-alapú mesterséges intelligenciát a tranzakciók kockázatosságának valós idejű elemzésére, ami azonnali hatást gyakorolt a csalásokra. Az emberi szakértelem és a technológiai innováció közötti megfelelő egyensúly megteremtésével egyre tovább fejlesztjük kapacitásainkat, kihasználva, hogy a mesterséges intelligencia terén elért új áttörések folyamatosan tágítják a lehetőségek határait.”
– mondta Melissa McSherry, a Visa Data, Risk and Identity Products and Solutions részlegének alelnöke és globális vezetője.
A pénzintézeteket illetően a fizetési folyamatban bekövetkező fennakadások az adott fizetési kártya használatának abbahagyását is jelenthetik. A Javelin Strategy & Research tanulmánya feltárta, hogy a hamis elutasítást elszenvedő kártyabirtokosok több mint fele (51%-a) egy másodlagos fizetési kártya használatával fejezte be a vásárlást ugyannál a kereskedőnél, aminek eredményképpen a versenytárs kártyája lehet a fizetésekre használt első számú kártya a pénztárcában.[ A fennakadás megszüntetése azonban nem mehet a csalások azonosításának és megelőzésének rovására. A National Retail Federation és a Forrester felméréséből kiderül, hogy a kereskedőknél a fizetésekhez kapcsolódóan felmerülő legelső számú kihívás a csalás: a felmérésben részt vevők 55%-a vélekedett így.
A Visa Advanced Authorization egy csalásmegelőző réteg, amely a pénzintézetek és a kereskedők számára azért előnyös, mert elősegíti a kockázatok csökkentését és a csalások visszaszorítását, a fizetésiszámla-tulajdonosok számára pedig azért, mert segít a hamis elutasításokból eredő fennakadások csökkentésében. A Visa Advanced Authorization technológiát 129 országban több mint 8000 pénzintézet használja.
Csalásmegelőzés szinte fénysebességgel
A Visa úttörő módon elsőként használt az emberi agyról modellezett ideghálózatokat mesterséges intelligenciát alkalmazó platformjának működtetéséhez a lehetséges csalások azonosítására. Ez a technológia gyorsabb és alaposabb információkat biztosít a korábban ismeretlen összefüggések révén. A Visa Advanced Authorization megoldásnak köszönhetően a kereskedők és a pénzintézetek az alábbi előnyöket élvezhetik:
- A gépi tanulási modellek valós időben vizsgálnak meg minden egyes tranzakciót a csalás jelei után kutatva (megvizsgálják a tevékenységeket, a mintákat és több mint 500 kockázat-attribútumot), mindössze körülbelül egy milliszekundum alatt.
- Kockázatpontozás, amelyet a Visa megoszt a számlatulajdonos pénzintézetével, ahol döntés születik a tranzakció jóváhagyásáról vagy elutasításáról, vagy a tranzakció megjelöléséről a számlatulajdonossal való későbbi egyeztetéshez.
- A jó tranzakciók azonosításának képessége még az új vagy a kártyát ritkán használó vásárlók esetén is, ami csökkenti a hamis elutasítások valószínűségét.
- Valós idejű hitelesítés integrált, globális prediktív analitika alkalmazásával a csalás azonosítása és megelőzése érdekében.
A Visának sikerült a globális csalási rátát minden idők legalacsonyabb szintjén – 0,1% alatt – tartania egy többrétegű megközelítés révén, melynek lényege az emberi intelligenciába és a technológiába, mint például a mesterséges intelligenciába való befektetés. Ezzel a kockázatok kezelését elősegítő eszközöket, erőforrásokat és kontrollt adott a fogyasztók és az ügyfelek kezébe, továbbá olyan irányítási folyamatokat hozott létre, amelyeknek köszönhetően a vállalkozások és a szabályozó szervezetek gyorsan reagálhatnak.
„A fogyasztók az összes fizetési hálózat közül a Visát tartják a legmegbízhatóbb vállalatnak a pénzügyi vagy a fizetési szolgáltatások területén, és szerintünk ez a Visa csalások megszüntetésére és a fizetési ökoszisztéma védelmére irányuló töretlen elkötelezettségének köszönhető”
– fejtette ki McSherry.
További, mesterséges intelligenciát alkalmazó kockázatkezelő megoldások
A Visa minden nap síkra száll a biztonság mellett a fizetési ökoszisztéma védelme érdekében, és olyan kockázatkezelő termékek és szolgáltatások portfólióját kínálja, amelyek segítségére lehetnek a fogyasztóknak, a kereskedőknek és a pénzintézeteknek a csalások megelőzésében. Ebbe a portfólióba tartozik többek között a Visa Risk Manager (VRM), a Visa Consumer Authentication Services (VCAS) és a CyberSource Decision Manager (DM). A Visa kockázatkezelő megoldásokat tartalmazó portfóliójáról a Visa Security weblapon található bővebb információ.
További információk
- Nézze meg ebben a videóban, hogyan segíti elő a Visa mesterséges intelligenciája a fizetések hitelesítésének javítását.
- Tudjon meg többet a Visa által kínált biztonságról a Visa newsroom és a Visa Blog
- Kövesse a Visa biztonsággal kapcsolatos legfrissebb híreit a LinkedIn, a Twitter és a YouTube


Gazdaság
Új kereskedelmi igazgató a CETIN Hungarynél
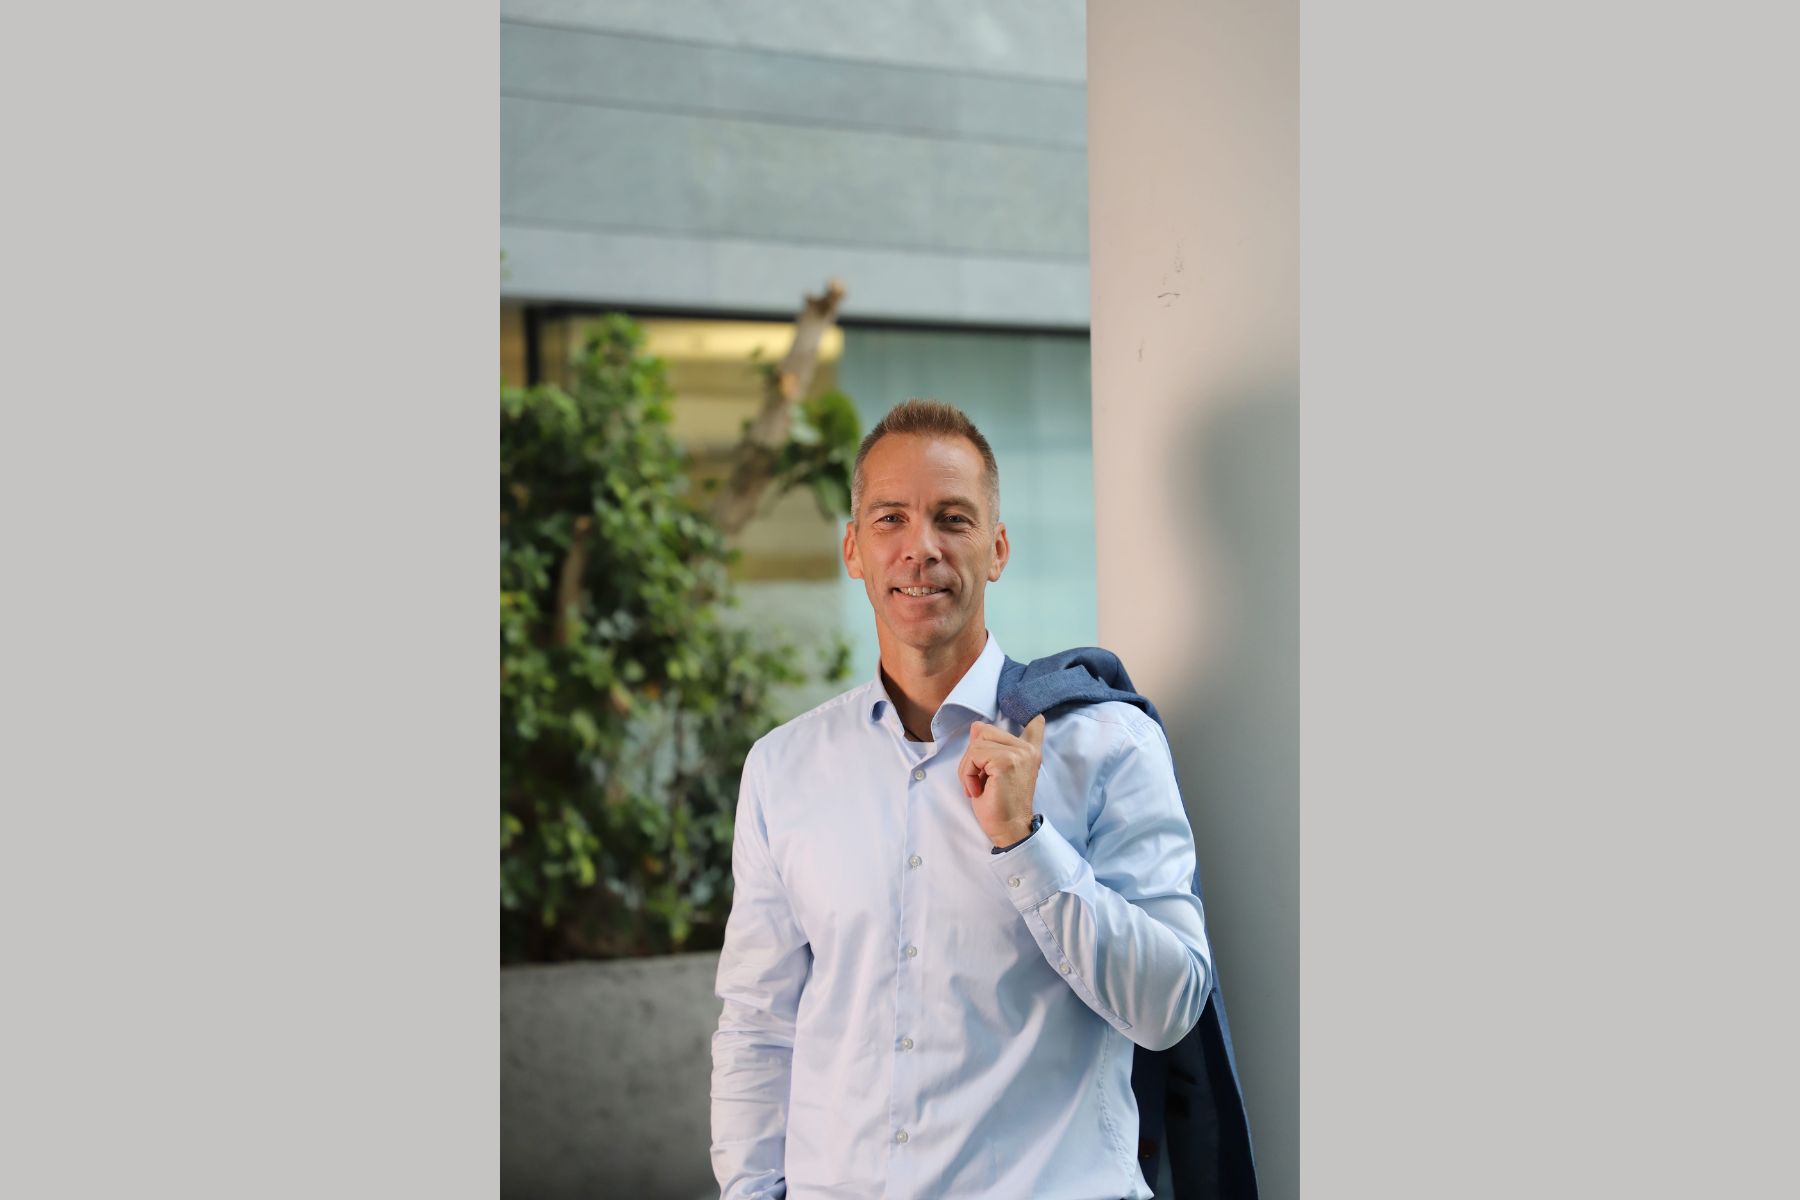
Kereskedelmi igazgatóként Balogh Tibold csatlakozott Magyarország első mobiltávközlési infrastruktúra-szolgáltatója, a CETIN Hungary Zrt. csapatához szeptemberben.
A szakember több mint húsz évnyi vezetői tapasztalattal és ICT piaci háttérrel érkezik a vállalathoz.
Balogh Tibold a CETIN Hungary Zrt. kereskedelmi tevékenységének irányítójaként fontos szerepet kap a vállalat stratégiájának megvalósításában. Vezetői gyakorlata, piacismerete és üzletfejlesztési szemlélete értékes támogatást nyújt majd a CETIN növekedési lehetőségeinek kiaknázásában.
Szakmai háttere egyaránt kiterjed a szolgáltatói és a technológiai oldalra. Karrierje során jelentős tapasztalatot szerzett a vállalati ügyfélkiszolgálás, ICT-megoldások fejlesztése, valamint nagykereskedelmi (wholesale) üzleti együttműködések kialakítása területén.
Pályafutása során számos olyan szerepkört töltött be, ahol új üzletágak felépítéséért, portfólió- és termékfejlesztésért, üzleti növekedésért és komplex üzleti transzformációk megvalósításáért felelt olyan vállalatoknál, mint a Vodafone, az ELMŰ – E.ON, az Alcatel-Lucent és a Nokia.
Az utóbbi öt évben AI fókuszú innovációs és transzformációs projekteken dolgozott, ahol mesterséges intelligenciára épülő üzleti megoldások fejlesztését és piaci bevezetését vezette.
„Tibold olyan szakember, aki különösen alkalmas új lehetőségek azonosítására, új üzleti modellek kialakítására és a kereskedelmi terület élén a növekedés megerősítésére
– mondta Kübler-Andrási Judit, a CETIN Hungary vezérigazgatója.
– Tapasztalata a nagykereskedelmi és vállalati üzletágak építésében pontosan illeszkedik a CETIN terveihez: infrastruktúránkat még több ügyfél és szolgáltatás számára szeretnénk elérhetővé tenni.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
Október 30-ig lehet beadni a pályázatokat a szélerőművi kapacitások bővítésének első fordulójára és a kormány elképzelései szerint a következő években összesen akár 4000 MW plusz teljesítmény is jöhet majd szélenergiából a további fejlesztések eredményeként.
A megújuló energia részarányának növekedése a magyar energiamixben örvendetes fejlemény és fontos lépés az energiaátmenet során, azonban az elvárt eredményhez kulcsfontosságú, hogy rugalmas, decentralizált, digitális megoldásokat alkalmazó villamosenergia-hálózat is rendelkezésre álljon.
A magyar kormány által meghirdetett új szélenergia-fejlesztési program fontos szerepet játszhat abban, hogy a hazai energiarendszer kiegyensúlyozottabb legyen. A kormányzati tervek szerint a jelenleg mintegy 330 MW-os hazai szélerőművi kapacitás néhány éven belül akár mintegy 4000 MW-tal bővülhet. A Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH) augusztus végén már meg is hirdette az első pályázatot 702 MVA hálózati csatlakozási kapacitás kiosztására, amelyre október 30-ig lehet jelentkezni.
Magyarországon az elmúlt években intenzíven bővült a napenergia-termelési kapacitás, a 2020-ashoz képest mintegy négyszeres a növekedés, és a Mavir adatai alapján idén május elejére a hazai naperőművek beépített teljesítőképessége meghaladta a 8600 GW-ot. Miközben a naperőművek napközben nagy mennyiségű tiszta energiát képesek előállítani, a termelésük a napszakok és időjárási körülmények miatt gyorsan változik. A szélenergia az eltérő termelési profilja miatt értékes kiegészítője lehet a napenergiának: megfelelő hálózati infrastruktúrával hozzájárulhat az energiatermelés kiegyensúlyozásához, ezáltal pedig az energia-fogyasztási csúcsok jelentette kihívások kezeléséhez és így összességében az energiabiztonság növeléséhez.
„A világ egy új energiakorszakba lép át, amelyben gyorsan nő az elektromosáram-igény, melynek kiszolgálásához egyre nagyobb mértékben támaszkodunk a megújuló energiaforrásokra. Ez a folyamat ugyanakkor fokozott terhelést jelent a villamosenergia-hálózatok számára. A hatékony, biztonságos és a fenntarthatósági szempontokat is figyelembe vevő áramellátás érdekében új megközelítésre van szükség nem csupán az elektromos áram termelése, hanem annak elosztása és tárolása kapcsán is. A megújuló energiaforrások fokozott alkalmazását, az új termelési és felhasználási módokat egyaránt támogató, rugalmas, decentralizált hálózatokra van szükség, amelyek kialakításában kulcsszerepet játszik az energiatechnológia, vagyis az energetikai és az ICT technológiák integrációja”
– mutatott rá Veres Zsolt, a Schneider Electric országigazgatója.
Digitális hálózatirányítás az új energiakorszak kihívásainak kezelésére
A Schneider Electric, a világ egyik vezető energia-technológiai vállalataként digitális megoldásokkal támogatja az energiarendszerek üzemeltetőit abban, hogy valós időben lássák, elemezzék és optimalizálják a hálózat működését. Az EcoStruxure Grid architektúrára épülő megoldások lehetővé teszik a hálózati állapotok folyamatos monitorozását, az üzemzavarok gyorsabb felismerését és kezelését, valamint az energiaáramlások hatékonyabb szabályozását.
A digitális hálózatmenedzsment segítségével javítható az energiaellátás megbízhatósága, csökkenthetőek a hálózati veszteségek, gyorsabban azonosíthatók és kezelhetők a meghibásodások és hatékonyabban integrálhatók a decentralizált megújuló energiaforrások.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Augusztus végéig több lakáshitel fogyott, mint tavaly egész évben
Idén augusztusban az elmúlt szűk egy év leggyengébb eredményét produkálta a magyarországi lakáshitelpiac, jóllehet a havi kihelyezés ennek ellenére is jelentősen meghaladta a 200 milliárd forintot.
A hitelpiac ezen szegmense így már az év első nyolc hónapjában meghaladta a 2 000 milliárd forintos kihelyezést, amely így már a tavalyi rekorderedményt is meghaladta. Ezzel párhuzamosan a személyi hitelek piaca is szépen teljesített, az augusztusi kihelyezés megközelítette a 140 milliárd forintot – írja közleményében a Bank360 pénzügyi szakportál.
Publikálta 2026 augusztusára vonatkozó lakossági hitelezési adatait a Magyar Nemzeti Bank (MNB). A friss adatok szerint idén augusztusban 211,72 milliárd forintot tett ki az újonnan kötött lakáshitelek szerződéses összege, ami szinte pontosan a kétszerese a tavaly augusztusi 105,69 milliárd forintnak. Sokatmondó, hogy ennek ellenére az idén augusztusi eredmény a 2026-os év eddig eltelt részének a leggyengébb eredménye, és még a második leggyengébb februári eredménytől (245,45 milliárd forint) is jócskán elmaradt.
Ez a jelentős mértékű bővülés természetesen továbbra is az Otthon Start Program hatásával magyarázható, amely volumen alapon még mindig a kihelyezés bő kétharmadát adja (68,5%, 145 milliárd forint). A programon belül kihelyezett hitelek részaránya így enyhén meghaladta a júliusi mértéket (68,3%), ám a májusig megfigyelt 71-73% közötti részarányoktól ez az érték továbbra is elmaradt. Ami a szerződések darabszámát illeti, augusztusban 7 722 lakáshitel-szerződést kötöttek a háztartások, amiből 52,5%, vagyis 4 056 darab volt OSP-hitelszerződés. A piaci hitelek részaránya enyhén emelkedett, a júliusi 23,8%-ról 24,5%-ra. Igaz, összegszerűen a piaci lakáshitelek kihelyezése is visszaesett – a júliusi 60,76 milliárd forinttal szemben augusztusban csak 51,96 milliárd forint került kihelyezésre. Év/év alapon ez 36,4%-os visszaesést jelent a piaci hitelek szempontjából.
A támogatott lakáshitelek részaránya 75,5% volt augusztusban, ami 159,76 milliárd forintos kihelyezést jelentett. Az Otthon Start Programon kívüli támogatott lakáshitelek szerződéses összege 14,76 milliárd forint volt a szóban forgó időszakban, ami ugyancsak elmaradt a tavaly augusztusban regisztrált 23,94 milliárd forintos eredménytől (-38,3%).
Idén augusztusban 7 722 darab lakáshitel-szerződés született, ami 36,4%-os bővülést jelent a tavaly augusztusi 5 663 darab szerződéshez képest, ezek 52,5%-a volt otthon startos hitelszerződés. A lakáshitel-szerződések átlagos hitelösszege augusztusban 27 417 784 forint, míg az OSP-hitelek átlagösszege 35 749 507 forint volt.
Már most megdőlt a 2025-ös rekorderedmény
Az augusztusi eredménnyel együtt elmondható, hogy a 2026-os év már most megdöntötte a tavalyi év rekorderedményét. Az idei év január-augusztusi időszakában 2 043,43 milliárd forintot tett ki az újonnan kötött lakáshitel-szerződések szerződéses összege, ami már most 3,9%-kal meghaladta a teljes tavalyi évben összesen kihelyezett 1 967,36 milliárd forintos összeget. A két évvel ezelőtti, akkor ugyancsak rekordnak számító 1 351,41 milliárd forinthoz képest pedig már most 51,2%-os bővülésről beszélhetünk.
A személyi hitelek piaca is szépen teljesít
A fedezetlen személyi hitelek piacán 137,28 milliárd forintra kötöttek szerződést augusztusban, ami 43,5%-kal haladta meg a tavaly augusztusi 95,69 milliárd forintos eredményt. Igaz, a júniusi (156,5 milliárd forint) és júliusi (152,64 milliárd forint) eredményekhez képest az augusztusi némi visszaesést mutatott. Igaz, ezzel kapcsolatban fontos megemlíteni, hogy az idei nyár korábbi hónapjainak eredményei minden idők legerősebb, illetve második legerősebb eredménye volt, míg az augusztusi a dobogó harmadik helyét tudta elfoglalni, leszorítva onnan az idén májusi eredményt, amikor is 131,51 milliárd forintot tett ki az új szerződések összege.
Éves alapon nem csak a volumen, de a darabszám is megemelkedett, hiszen az idén augusztusi 38 583 darab szerződés 27,2%-kal haladta meg a tavaly augusztusi 30 344-es darabszámot. A szerződések darabszáma és a kihelyezett hitelösszeg alapján elmondhatjuk, hogy idén augusztusban 3 557 924 forint volt a személyihitel-szerződések átlagos hitelösszege, ami 12,8%-os emelkedést jelent a tavaly augusztusi 3 153 431 forintos átlagösszeghez képest.
Több fogyott a szabad felhasználású jelzáloghitelekből
Idén augusztusban 9,25 milliárd forintot tett ki a szabad felhasználású jelzáloghitelek új szerződéseinek összege, ami 14,3%-os bővülést jelentett a tavaly augusztusi 8,09 milliárd forintos kihelyezéshez képest. A szerződések darabszáma a most vizsgált időszakban 409 volt, ami viszont 17,4%-os csökkenést jelentett a tavaly augusztusi 495 darabhoz képest.
A fenti számokból már sejthető, hogy mindez csak a szerződéses átlagösszeg jelentős emelkedésével magyarázható. Idén augusztusban 22 620 108 forint volt a szabad felhasználású jelzáloghitelek átlagos hitelösszege, ami 38,4%-os emelkedést jelent a tavaly augusztusi 16 345 529 forintos átlagösszeghez képest.
Visszaesett a babaváró és a munkáshitel
Idén augusztusban 15,68 milliárd forintot tett ki az újonnan kötött babaváró hitelek szerződéses összege, ami 14,6% visszaesést jelentett a tavaly augusztusi 18,36 milliárd forintos eredményhez képest. Az idei év első nyolc hónapjában 146,49 milliárd forintra kötöttek szerződést a fiatal házaspárok, ami 0,9%-os emelkedést jelent a tavalyi év január-augusztusi 145,15 milliárd forintos eredményéhez képest.
Év/év alapon a munkáshitel kihelyezése is visszaesett, hiszen idén augusztusban 7,20 milliárd, tavaly augusztusban pedig 10,06 milliárd forintot tett ki az új szerződések szerződéses összege. A csökkenés mértéke így 28,4%. Az idei év első nyolc hónapjában 69,61 milliárd forintot tett ki az új szerződések szerződéses összege, ami 46,6% visszaesést jelentett a tavaly január-augusztusi 130,33 milliárd forintos kihelyezéshez képest.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Az LG kibővített AI-otthon ökoszisztémával érkezett az IFA 2026-ra

A Xiaomi Auto 2027-től Európában is kapható lesz

Sztrádára fel: a biztonságos autópályás közlekedés írott és íratlan szabályai

A következő válságot még nem látjuk, de az AI már keresheti a nyomait

Ingyenes mérnöki mentorprogram indul a középiskolásoknak


Bevált smart home megoldások – 10 praktikus példa a modern otthonhoz

Az átvilágítás első szakasza vezetési és kontrollhiányosságokat tárt fel az MKIK Tőkealap-kezelő Zrt.-nél

A szupererő, ami mindannyiunkban ott rejlik

A paksi energiakrízis tanulsága: a napenergia mellől hiányoznak a tárolók és a rugalmas hálózat

Hét év alatt harmadszor nyerte el a Schneider Electric kommunikációs megbízását a DeepInsight



Technokrata.hu
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
Beköltözik az ősz az otthonokba – így illeszkedhet a Samsung The Frame tévé a modern lakótérbe
Kezd fogyni a lelkesedés az Otthon Startért – A CSOK Plusznál még nagyobb a mínusz
Intuitívabb felhasználói élmény az okosotthonban
Miért maradt fontos a PHP a modern vállalati szoftverfejlesztésben?
A használt elektromos autók piacán is erősödik a kereslet
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
A HONOR bemutatta új csúcsmodelljét, a filmipari megoldásokkal felszerelt Magic9 Pro Max okostelefont
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Műszaki-Magazin.hu
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
RFID modulok és olvasók az ELATEC-től
Új vágásszélesség a 315-ös rendszerhez
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Az energia, mint az új építőanyag: már a tervezésnél eldől, mennyire lesz hatékony egy épület
Költségnyomás és AI a CFO-k napirendjén
Gyárlátogatás a CATL Debrecen akkumulátorcellagyárban
Szélesedik a munkavédelmi termékek kínálata a Mewánál
Több lehetőség a terepen: új IO-Link Multiplier
-

 Mozgásban2 hét ago
Mobilitás mindenkinek: a Hankook a jövő biztonságos és fenntartható közlekedésén dolgozik
-
Okoseszközök2 hét ago
Mit tudnak az új Google Pixel mobiltelefonok és okosórák?
-
Egészség2 hét ago
Az egészségesebb életmód átírja a vásárlási szokásokat
-
Ipar2 hét ago
A Siemens és a P&G világszerte kiterjeszti az AI-alapú minőségellenőrzést
-
Ipar2 hét ago
Globális pénzügyi vezetői pozícióval erősíti budapesti központjának stratégiai szerepét a Schneider Electric
-
Gazdaság2 hét ago
Soha nem látott vámreform az EU-ban: kihirdették az új uniós vámkódexet
-
Gazdaság2 hét ago
A Hankook Tire nyerte a fődíjat a magyarországi koreai vállalatok számára megrendezett 2. CSR-díjátadón
-
Gazdaság2 hét ago
Rékasi Csaba lesz a Schneider Electric új projekt- végrehajtási vezetője


