

Gazdaság
A Visa 7 tippje a biztonságos online vásárláshoz

Egyre több terméket és szolgáltatást fizetünk online.
A magyar online kiskereskedelmi piac évek óta dinamikusan növekszik, 2019-ben elérte a bruttó 625 milliárd forintos éves forgalmat, ami mintegy 16%-kal múlta felül a 2018-as szintet. A koronavírus-járvány hatására pedig még többen intézik vásárlásaikat az interneten keresztül.
A vásárlók biztosak akarnak lenni abban, hogy mindez megbízható módon zajlik. A Visa és a bankok azon dolgoznak, hogy biztonságban tartsák ügyfeleik tranzakcióit – többrétegű biztonság használatával, az adatok védelmével és azzal, hogy segítenek visszaszerezni az ügyfél pénzét, ha annak bankkártyáját engedély nélkül használták.
Van viszont néhány dolog, amit a vásárlók is megtehetnek saját biztonságuk érdekében:
- Használjon biztonságos, gyors és egyszerű módszert a személyazonosításra: Az új európai szabályozás szerint, a bankok több azonosítást kérnek online fizetéskor – annak érdekében, hogy megbizonyosodjanak arról, hogy az ügyfél indítja a fizetést és nem csalásról van szó. Ha van rá lehetőség, telefonján és banki alkalmazásaiban állítson be olyan ellenőrző adatokat, mint ujjlenyomat vagy arcfelismerés. Ez gyors, egyszerű és biztonságos módot kínál az online fizetéshez.
- Keresse az ‘s’ betűt: online fizetésnél ellenőrizze az URL-t, és bizonyosodjon meg róla, hogy az a „https: //” rövidítéssel kezdődik. A végén lévő „s” jelzi a biztonságos kapcsolatot.
- Kérjen értesítést: ha feliratkozik fizetési értesítésre, akkor látni fogja, amikor a számláját vásárláshoz használják. Ha szokatlan tranzakciót észlel, értesítse bankját – a Visa Zéró Felelősség irányelve segít Önnek visszaszerezni a pénzét, ha valaki más az Ön engedélye nélkül használta fel kártyáját.
- Ismerje meg a visszaterhelés szabályait: a visszaterhelés vagy vitarendezés egy módja annak, hogy a bank visszaigényelje pénzét a kereskedő bankjától, ha Ön nem kapta meg azt az árut, vagy szolgáltatást, amelyért Visa betét- vagy hitelkártyájával fizetett – abban az esetben is, ha az illető vállalkozás időközben megszűnt. Ilyen lehet például, ha törölték a járatot, amelyre Visa kártyájával vett jegyet, mivel a légi társaság csődeljárás alá került vagy a rendelt póló hárommal kisebb méretben érkezett meg, és a bolt nem veszi vissza a terméket. Ha nem volt szerencséje közvetlenül a kereskedőnél, és az utazásszervező vagy a biztosítás nem fedezi a jegyet, akkor felhívhatja bankját, hogy visszaterhelési igényt nyújtson be. A visszaterhelés ugyan nem törvénybe foglalt jog, de jó tudni a lehetőségről, a Visa pedig megköveteli a bankoktól, hogy méltányosan kezeljék a kérelmeket.
- Óvakodjon az adathalász csalásoktól: vigyázzon a kéretlen és gyanús e-mailekkel és telefonhívásokkal. Megpróbálhatják ellopni a személyes adatait, például a számlaszámát, a felhasználónevét vagy a jelszavát. Ha nem biztos a dolgában, ne kattintson linkekre, és ne töltsön le fájlokat.
- Használjon tokeneket és egykattintásos szolgáltatásokat a biztonságos és egyszerű fizetésért: amikor virtuális bankkártyát telepít telefonjára és kereskedő alkalmazásokhoz párosítja, a kártya adatait gyakran digitális „token” váltja fel – vagyis a kártya tényleges adatai nem kerülnek tárolásra, ilyen módon még biztonságosabbá téve azokat. Néhány webáruházban használhat egykattintásos fizetést, amely során csak azt kell igazolnia, hogy Ön a kártya tulajdonosa, így nem szükséges minden alkalommal megadnia kártyája adatait.
- Frissítse rendszerszoftverjeit és alkalmazásait: a számítógépen, táblagépen vagy telefonon történő vásárlás előtt telepítse a legújabb elérhető szoftvereket. A technológiai társaságok keményen dolgoznak azért, hogy megőrizzék az Ön biztonságát – a szoftverfrissítések kijavítják a sebezhetőségeket, így jobban védik az esetleges támadásoktól.
Végül pedig ne feledje, ha úgy gondolja, hogy csalás áldozata lett, lépjen kapcsolatba a bankjával és ismertesse a helyzetet – gyakori, hogy a bank segíteni tud a pénz visszaszerzésében.


Gazdaság
K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik

Új korszak jön a digitális bankolásban: a menüpontok közötti keresgélést egyre inkább felváltja a természetes párbeszéd, amelyben az ügyfél egyszerűen elmondja, mit szeretne elintézni. A K&H innovációs sajtótájékoztatóján bemutatta Kate új generációját, amely a bank tervei szerint 2027 tavaszán indulhat el.
A fejlesztés célja, hogy az ügyfelek saját szavaikkal, könnyebben és gyorsabban intézhessék pénzügyeiket. A jövőkép mellett a jelenlegi fejlesztések eredményeiről is beszámoltak: a K&H mobilbanknak már 770 ezer aktív ügyfele van, Kate-tel pedig havonta több mint 250 ezren beszélgetnek.
Az emberek egyre természetesebbnek veszik, hogy egy alkalmazással saját szavaikkal kommunikálhatnak, a rendszer pedig képes értelmezni a kérésüket. A változás középpontjában Kate, a K&H digitális pénzügyi asszisztense áll, amely természetes párbeszéden keresztül támogatja az ügyintézést. A nagy nyelvi modellre épülő új generáció nem önálló fejlesztés, hanem a már működő digitális pénzügyi asszisztens fejlődésének következő állomása.
„A nagy nyelvi modellek alapjaiban változtatják meg, mit várnak az emberek a digitális szolgáltatásoktól. A bankok számára már nem az a kérdés, hogy alkalmazzák-e a mesterséges intelligenciát, hanem az, hogyan építik be az ügyfélkapcsolat egészébe. Mi egyetlen Kate-ben gondolkodunk, amely könnyen és gyorsan segíti az ügyfeleket. Számunkra ezt jelenti a dialógusalapú bankolás: nem az ügyfélnek kell eligazodnia a banki rendszerekben, hanem a banknak kell megértenie, mit szeretne elintézni”
– mondta Lóska Gergely, a K&H informatikai és innovációs vezetője.
A bank tervei szerint az új generációs Kate első változata 2027 tavaszán indulhat. A cél, hogy Kate a hozzá érkező ügyek mintegy 80 százalékában önállóan el tudja vezetni az ügyfelet a megfelelő megoldásig. Kate ugyanakkor már ma is fontos szerepet tölt be a digitális ügyintézésben: havonta több mint 250 ezer ügyfél beszélget vele. Az asszisztens a banki műveletek mellett a személyes ügyintézést is segíti, például ügyfélponti időpont foglalásával, módosításával és lemondásával.
A digitális ügyfélkapcsolat kézzelfogható előnyöket is kínálhat. A KateCoin programba fél év alatt mintegy 90 000 felhasználó regisztrált. A program a személyre szabott ajánlatokat és kedvezményeket kapcsolja össze a mobilbanki használattal: az ügyfelek például meghatározott vásárlásokhoz kapcsolódóan juthatnak visszatérítéshez.
A K&H fejlesztései egyre több, a hagyományos bankoláson túlmutató élethelyzetet is lefednek. Az úton ökoszisztéma júniusi indulása óta több mint 70 ezer ügyfelet ért el, hamarosan pedig új funkcióval bővül, az elektromosautó-töltéssel. Az új szolgáltatás egy helyen egyesíti a különböző elektromosautó-töltőhálózatokat, és a felhasználók egyetlen regisztrációval, könnyen és gyorsan elérhetik majd a legtöbb kompatibilis töltőpontot, indíthatják a töltést és kezelhetik járműveiket. A rendszer ráadásul nem pusztán töltőket mutat egy térképen, hanem segít megtalálni az adott helyzetben optimális, a legolcsóbb, vagy akár a legközelebbi megoldást is.
Az április óta elérhető úton menüpont sikerességét mutatja, hogy szeptemberben több mint 40 ezer, az idei évben összesen 290 ezer ügyfél parkolt a mobilbankon keresztül, átlagosan három alkalommal, a legaktívabb felhasználó pedig 78 parkolást indított egyetlen hónap alatt. A helyi tömegközlekedési jegyvásárlást közel 5000 ügyfél használta, fejenként átlagosan négyszer, ami csaknem 20 ezer tranzakciót jelentett. Idén 43 700 ügyfél vásárolt autópálya-matricát a szolgáltatáson keresztül.
A mobilbanki fejlesztések a hagyományos pénzügyi ügyintézést is egyszerűbbé teszik. A K&H mobilbanknak 770 ezer aktív ügyfele van. Az alkalmazás ügyfél-elégedettségi mutatója 93 százalék, az alkalmazásbolti értékelése pedig 4,7 az 5-ből, 228 ezer értékelés alapján.
Ahogy egyre több szolgáltatás kerül digitális csatornákra, úgy válik egyre fontosabbá a csalásmegelőzés és a kibervédelem folyamatos fejlesztése is. A K&H a mesterséges intelligenciát a kockázatok felismerésében is alkalmazza, miközben folyamatosan fejleszti csalásmegelőzési és kibervédelmi megoldásait. A bemutatott hívásazonosítási fejlesztés célja, hogy az ügyfelek nagyobb biztonsággal ellenőrizhessék a banktól érkező telefonhívásokat. A bank rendszerei emellett már felkészültek a mesterségesintelligencia-asszisztensek által kezdeményezett fizetési tranzakciók azonosítására is, megteremtve az ilyen fizetések jövőbeli elterjedésének technológiai alapját.
A digitális fejlesztések a vállalati ügyfelek kiszolgálására is kiterjednek. A K&H új vállalati portálja átláthatóbbá és egyszerűbbé teszi a vállalatok pénzügyi információinak, feladatainak és banki ügyeinek kezelését. A cél, hogy a vállalati ügyintézés is egyre könnyebbé és gyorsabbá váljon, és a digitális megoldások illeszkedjenek a cégek mindennapi működéséhez.
A K&H szerint a dialógusalapú bankolás felé vezető út nem egyetlen technológiai fejlesztésből áll. Kate következő generációja a jövőképet jelenti, a már működő digitális asszisztens, az ökoszisztéma-szolgáltatások és a mobilbank folyamatos bővítése pedig azt mutatja meg, hogyan válhat a bankolás már ma is könnyebbé, gyorsabbá és az ügyfelek mindennapi igényeihez jobban igazodó szolgáltatássá.
A K&H digitális fejlesztései a vállalati ügyfelekre is kiterjednek. Az új vállalati portál egyetlen felületen teszi áttekinthetővé a cégek és cégcsoportok számlaegyenlegeit és legfontosabb pénzügyi információit, emellett adatexportot és online jogosultságkezelést is kínál. Az információk összevont megjelenítése gyorsabb döntéseket, egyszerűbb ügyintézést és kevesebb adminisztrációt tesz lehetővé.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
K&H: mobilon is elérhető lakáshitel- és támogatástervezővel jelentkezett a bank
Nem kell előre tudni, hogy melyik állami támogatás vagy hitelkonstrukció lehet megfelelő a terveinkhez: a K&H új digitális lakáshitel- és támogatástervezője az ügyfelek céljaiból és élethelyzetéből kiindulva segíti a szóba jöhető lehetőségek könnyű és gyors áttekintését.
Az augusztus óta elérhető megoldás a lakáscélú finanszírozás mellett más hitellehetőségek tervezését is támogatja, és mobilon is használható.
A lakásvásárlás, az építkezés vagy egy felújítás finanszírozásának megtervezésekor az ügyfeleknek többféle állami támogatást, kedvezményes konstrukciót és piaci hitelt kell mérlegelniük. A döntést nehezítheti, hogy az egyes lehetőségek eltérő feltételekhez kötődnek, és nem mindig egyértelmű, melyek jöhetnek szóba az adott élethelyzetben.
A K&H lakáshitel- és támogatástervezője ezért nem egy előre kiválasztott hiteltermékből indul ki. Elsőként azt kérdezi meg az ügyféltől, mit szeretne megvalósítani: ingatlant vásárolna vagy építene, meglévő otthonát újítaná fel, korszerűsítené vagy bővítené, esetleg nincs konkrét ingatlancélja. A további kérdések és kitöltendő adatok a válaszokhoz igazodnak. A hitelkiváltás iránt érdeklődők számára a felület időpontfoglalási és visszahíváskérési lehetőséget biztosít, hogy szakértő segítségével tájékozódhassanak a lehetőségeikről.
A megadott információk alapján a tervező személyre szabott áttekintést állít össze a lehetséges finanszírozási megoldásokról. A saját források mellett figyelembe veszi a szóba jöhető állami támogatásokat és kedvezményes konstrukciókat, valamint az adott célhoz illeszkedő piaci jelzálog- vagy személyi hiteleket. A tervezés során többek között a CSOK Plusz, a Babaváró Hitel, a Munkáshitel és az Otthon Start Program lehetőségei is megjelenhetnek, amennyiben azok relevánsak az ügyfél számára.
„A lakásvásárlás önmagában is nagy döntés, miközben az ügyfeleknek számos támogatási és finanszírozási lehetőség között kell eligazodniuk. A K&H lakáshitel- és támogatástervezővel ezt a tájékozódást szeretnénk könnyebbé és gyorsabbá tenni: az ügyfél a saját élethelyzetéből indulhat ki, és digitálisan kaphat áttekintést a számára szóba jöhető lehetőségekről. Ha pedig tovább lépne, szakértő kollégáink segítségét is egyszerűen igénybe veheti.”
– mondta Lóska Gergely, a K&H informatikai és innovációs vezetője.
A digitális tervező a kh.hu weboldalon, valamint a K&H e-bankban és mobilbankban is elérhető. Az ügyfelek a tervezés eredményét e-mailben is megkaphatják, így később visszatérhetnek az áttekintett lehetőségekhez.
A folyamat a tájékozódás után is támogatja a továbblépést: az ügyfelek időpontot foglalhatnak, vagy visszahívást kérhetnek, ha szakértővel szeretnék átbeszélni a lehetőségeiket. A K&H célja, hogy a digitális tervezés és a személyes tanácsadás egymást kiegészítve segítse a pénzügyi döntések előkészítését.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Vajon milyen szakemberre lesz szükséged 3 év múlva, az AI korában?
Tapasztalt HR-szakemberrel erősítette meg csapatát a Prohuman, hogy még nagyobb segítséget nyújthasson a HR területén a vállalatok versenyképességének megőrzésében.
A Prohuman 2026 augusztusától kiemelt partnerség keretében nyerte meg Nagy Andrea fejlesztő szakembert, aki a SkillCompass csapat HR-szakértőjeként erősíti a céget.
„Ez az új szolgáltatási terület segít abban, hogy egy-egy vállalat pontosabban lássa, milyen tudásra és készségekre van szükség ma, és mire lesz szükség holnap. Felmérhetjük, mennyiben tudja ezeket biztosítani a cég jelenlegi szakemberállománya, hol vannak hiányok, és milyen képzésekkel érdemes fejleszteni a munkatársakat. Akár egyéni szinten is megmutathatjuk, ki hol tart, milyen fejlődési lehetőségei vannak, és megfelelő képzés után mely munkakörben tudja legjobban hasznosítani a képességeit. Ez segít abban, hogy a vállalat időben felkészüljön a változásokra, és rendelkezésére álljon a működéshez és a növekedéshez szükséges szakértelem és létszám”
– mondta el Nagy Andrea.
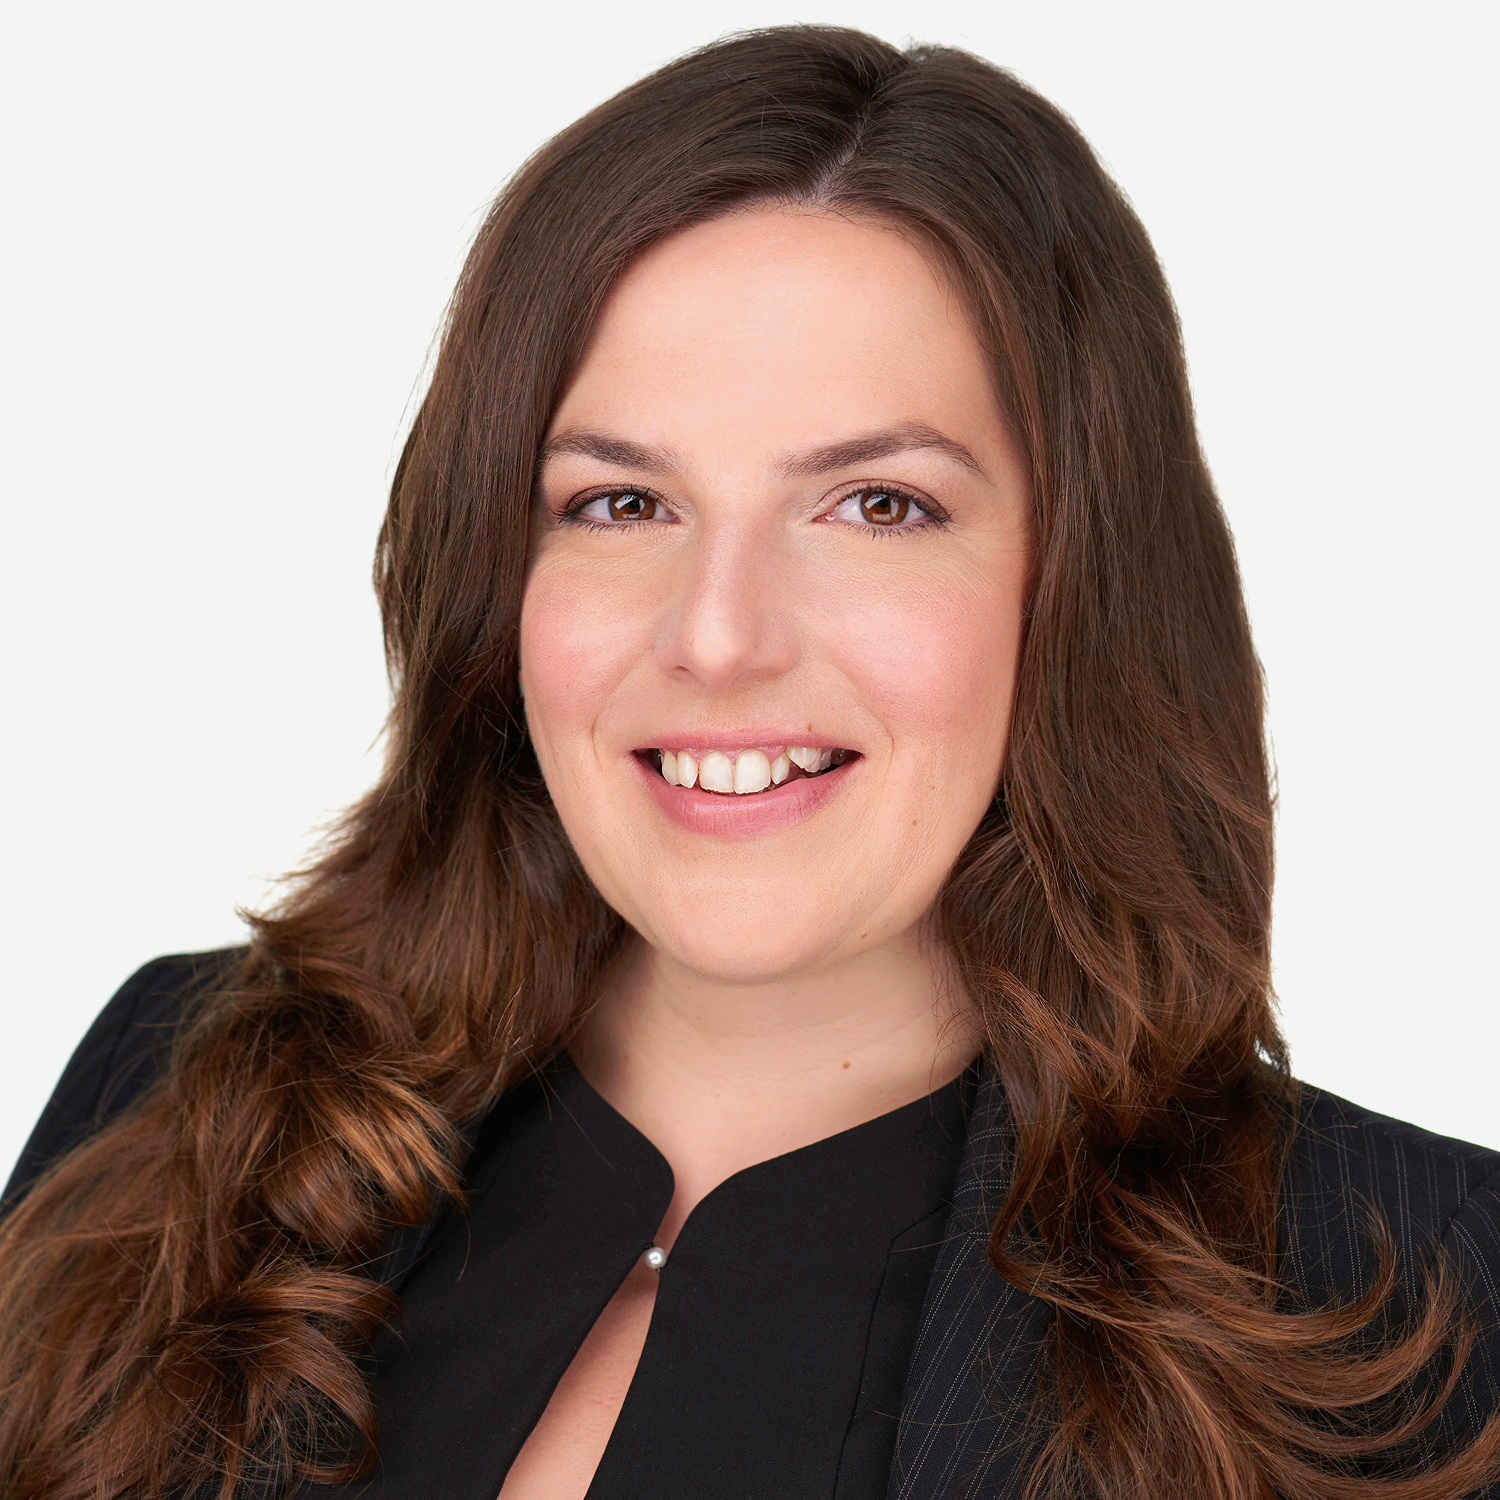
tb-photo.hu
A szakember több mint 25 éve dolgozik a HR és a szervezetfejlesztés világában. Vállalati HR-vezetői tapasztalatára építve immár 15 éve támogat vezetőket, csapatokat és szervezeteket a fejlődésben. Munkájának fókuszában a vezetőfejlesztés, a kultúraváltás, a kompetenciafejlesztés és a stratégiai szervezeti átalakulások állnak.
Az AI mindent felülír, de fel lehet készülni arra, hogy versenyben maradhasson a vállalat
A munka világa egyre inkább a képességek, feladatok és döntések összekapcsolódó hálózatára épül, miközben a hagyományos, merev munkaköri keretek önmagukban már egyre kevésbé adnak választ a gyorsan változó üzleti környezet kihívásaira. A Prohuman SkillCompass rendszere ezt a szemléletváltást támogatja azzal, hogy láthatóvá teszi a szervezetekben rejlő kompetenciákat, segíti azok tudatos fejlesztését, és olyan alapot teremt, amelyre a fejlesztés, a tehetségmenedzsment, az utánpótlás-tervezés és a szervezeti átalakulás is építhető.
„A jövőálló szervezetek nem munkaköröket terveznek, hanem célokat bontanak le feladatokká, és azokat képességekhez illesztik, szükség szerint fejlesztik ezeket a képességeket, és olyan működést építenek, ahol a változás nem kényszer, hanem tudatosan alakítható lehetőség. Ez nem egy HR-trend, hanem egy működési logika. Amikor a szervezet nem munkakörökben, hanem projektekben, feladatokban, képességekben és fejlődési lehetőségekben kezd gondolkodni, sokkal gyorsabban tud reagálni a változásokra, és jobban képes kiaknázni az emberekben rejlő potenciált”
– fogalmazott Nagy Andrea.
A Prohuman kiemelt szerepet bíz Nagy Andreára a SkillCompass szakmai képviseletében, a módszertan gyakorlati bevezetésének támogatásában és a skillalapú szervezeti gondolkodás hazai erősítésében. Nagy Andrea számára mindez egy új stratégiai fókuszterületet jelent, miközben továbbra is a Parrish & Crawler International szakmai vezetőjeként folytatja tréneri, coaching- és szervezetfejlesztési tevékenységét.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Felmérés: Az európai használtautó-vásárlók 76%-a nem tudja, kihez forduljon kilométeróra-manipuláció esetén

Milyen jövőt ígérnek a kihívások az építőiparban?

Az aszály valódi ára csak évekkel később látszik

Megnyílt a MediaMarkt 41. áruháza az Allee-ban

Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?


A Honda bemutatja a Prelude Limited Edition modellt

Nagyformátumú 3D nyomtatás közvetlenül a gyártásban

A mesterséges intelligencia egyszerre kihívás és megoldás az energiarendszer számára

Egy arany- és három ezüstérmet nyert a magyar csapat a szakmák világbajnokságán

Nem csak az számít, mennyi fát termel az erdő: százmilliárdokat érhet, ha tovább állva marad




Technokrata.hu
Kikalkulálták forintra: ennyi marad a Wekerle Pluszban az Otthon Start előnyéből a piaci hitelhez képest
Nem több erdőre, hanem több mozaikosságra van szüksége a Homokhátságnak
5 tipikus hiba, amelyek miatt lassabban száradnak a ruháid ősszel
Energiaintelligencia: a jövő energiarendszere előre lát és cselekszik
A Temu-jelenség csak a jéghegy csúcsa: így alakul át a vámkezelés
Csökken a hatótáv az őszi hidegben? – Így működhet „második akkumulátorként” a jól megválasztott gumi
Kutatás-fejlesztést végez a cége? Ezt a lehetőséget még mindig könnyű kihagyni
A Schneider Electric az INTREN-t választotta digitális ügynökségi partnerének
30 társadalmi szervezet támogatható a MagNet Bank adománykeretéből
Üzleti életre szabva: zökkenőmentes mobilitás és hatékonyság a HONOR Magic V6-tal
Műszaki-Magazin.hu
Beckhoff Technology Day 2026 – beszámoló
Átadták az idei BoschxRichter Ipari Innovációs Díjakat
INNOELECTRO 2027
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány
Lítiumbányák Németországban
Alumíniumforgácsból fémhab
Mire jó a szuperkondenzátor?
Kompakt erőgépek – új egyenáramú motorok
Új marási minőség a titán megmunkálásában
Energiaintelligencia a jövő energiarendszere előre lát és cselekszik
-

 Egészség2 hét ago
Hogyan válasszunk valóban bio barát termékeket a mindennapokhoz?
-
Tippek2 hét ago
Milyen tényezők befolyásolják a lépcső készítés árakat és típusválasztást?
-
Gazdaság2 hét ago
A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?
-
Gazdaság2 hét ago
A Mapei számaiban is megjelent az építőipar nyári fékezése
-
Tippek2 hét ago
Egyre többet várunk az otthoni kávétól
-
Gazdaság2 hét ago
Az AI már autót is ajánl, de a céges flotta választás ettől nem lett egyszerűbb
-
Gazdaság2 hét ago
Országos MI oktatási programot jelentett be a Bosch
-
Gazdaság2 hét ago
Már a magyar közigazgatásban is fontos az emberközpontú tervezés – Tízéves a Service Design Day


