

Gazdaság
Honnan ez a sok pénz, honnan a sok hitel?
Folyamatosan épülő lakóparkok, új ipari beruházások, olcsó államilag támogatott hitelek: ez az utóbbi évek tendenciája. A legutolsó gazdasági krízis óta újra emelkedni látszik a hitelállomány. Amellett, hogy nagyon örülünk a gazdaság fellendülésének, felmerül a kérdés: vajon honnan van ennyi pénz a gazdaságban.
Hogy működik a rendszer?
A korai időkben még csak készpénz volt forgalomban, és meghatározott mennyiségben volt elérhető, írja a Hitelválasztó.hu. Ez annyit ért, amennyi annak a fémnek az értéke volt, amiből készült. A kibocsátott pénzmennyiségnek tehát volt egy felső korlátja. Később a rendszer a kereskedelmi bankok növekő szerepvállalásával megváltozott. Míg hazánkban a rendszerváltásig csak a jegybank bocsátott ki készpénz és számlapénzt, addig azóta az utóbbi a kereskedelmi bankok számára engedélyezetté vált. Hogy ezáltal komoly fedezet nélküli pénzmennyiség kerül a gazdaságba, nem feltűnő, mivel ebben a rendszerben a likviditás, azaz a dolgok gyors pénzzé válthatósága sokkal meghatározóbb, így nem kell foglalkozni azzal, mennyi valódi pénz van a gazdaságban. Egy szemléltető példával élve: ha minden hónapban tíz krajcárt kell beosztani, arra odafigyelünk. Ha azonban emellett további 500 krajcárért kapok bárhol beváltható kuponokat, akkor már a tíz krajcárnak nincs akkora jelentősége. A kuponok és az áruk forognak mindaddig, míg azt széles körben elfogadják. Leegyszerűsítve valahogy így működik a jelenlegi pénzügyi rendszer is.
Hitelforrások
A kereskedelmi bankok tehát a jogszabályi korlátok mellett szinte korlátlanul bocsáthatnak ki számlapénz, amelyeket mi is egyre nagyobb mennyiségben használunk pl. bankkártyás vásárlásnál. Mivel a nagy hálózat biztosítja a kölcsönös elfogadást, ezért ebből annyit látunk, hogy pl. bankkártyánkat bárhol elfogadják. Egyre kisebb arányban használunk készpénzt, és azt a bankok a kötelezően előírt készpénztartalékukból könnyen kifizetik. Ráadásul a globális cél a készpénz teljes kivonása a forgalomból, így semmi nem állja útját a bankok általi pénzteremtésnek.
Kié a számlapénz?
Felmerül a kérdés, hogy ha forint hitelként számlapénzt külföldi nagybankok is bocsátanak ki, akkor valójában ki is annak tulajdonosa. Egyik bank sem fog olyan pénzt kibocsátani, amelynek tulajdonjogát önként átadja bárkinek – jelen esetben az államnak. Így tehát a forint nagy része külföldi kézben van, és a haszon is ott realizálódik.
A vagyoni átrendeződés utópiája
Az előbb említett tény felvet néhány kérdést: a számlapénz kibocsátása komoly hasznot hoz és ezt a virtuális nyereséget átalakul kézzelfogható tulajdonná. Ezek különböző gazdasági befektetések formájában jelennek meg, mint pl. ingatlan beruházás, vásárlás, földek, gyárak ipari egységek, cégek felvásárlása, így a virtuális pénz tulajdonjoggá válik. Ráadásul a gazdasági elit számára a hitel sokkal kedvezőbb feltételekkel elérhető, mint egy átlagos polgár esetében, így a társadalom anyagilag különböző szintű rétegeinek folyamatos eltávolodása várható. Ma még ennek hatásait kis mértékben érezzük, de tény, hogy pl. a fővárosi ingatlanárak emelkedését nagyban generálta a külföldi vagyonos befektetők által gerjesztett kereslet-növekedés. Ez az áremelkedés viszont sokak számára elérhetetlenné tette a lakhatás megteremtését, illetve azt csak kedvezőtlenebb formában tudták megvalósítani.
A pénznek ma már más a fogalma, mint amit korábban megszoktunk.
A pénzt szeretjük birtokolni, a modern pénzek többsége azonban már megfoghatatlan, elektronikus adathalmazok összessége a virtuális térben: időkorlát nélküli tartozások elismerések tömkelege. Mégis, ez az a rendszer, amelyben bár főleg csak számokból, egyenlegekből áll, de működik, és jelenleg a gazdaság növekedése szempontjából a legalkalmasabb monetáris eszköznek tartott módszer. Jól mutatja ezt, hogy az MNB legfrissebb nyilatkozata szerint éves szinten az 1 %-kal több hitelkibocsátás 0,2-0,4 %-os gazdasági növekedést eredményezhet.
A pénzt már nem birtokoljuk, pusztán egy követeléssel rendelkezünk a bankok felé, akik ha kell, rövid időn belül fizetnek. S miközben mi úgy gondoljuk, hogy bankkártyánkkal saját pénzünk költjük, igazán nem történik más, minthogy a bankok ide-oda tologatják a felénk vállalt tartozásaikat: már nem nekünk tartoznak, hanem a kereskedőnek, aztán a NAV-nak, aztán az államnak, aztán az állam a banknak, aztán a pénz megszűnik, de a kamatnyereség megmarad.
A rendszer mégis működik
Gyakorlatban ugyanúgy tudunk rendelkezni a számlákon lévő virtuális pénzzel, mint a készpénzzel. A pénzpiaci szereplők közös érdeke, hogy a folyamatos fizetőképesség, és megfelelő biztositékok legyenek, mivel a mai globális gazdaságban már egy kisebb csőd komoly bizalomvesztést, és ennek következtében olyan pánik okozta reakciót eredményezhet, amely komolyan megrengetheti a világgazdaságot. Legutóbbi példa erre a 2008-as válság, amikor a helytelen hitelezési módszerek miatt egy egész világra kiható komoly recesszió következett be, megnehezítve sokak életét, akiknek igazából semmi közük nem volt a becsődölt amerikai bankokhoz. A rendszert ezért is igyekeznek minél biztonságosabbá tenni. Emiatt nem kell aggódnunk a pénzügyi rendszer összeomlásától, de tény, hogy az elméleti esély erre megvan.
Ráadásul a jelenlegi rendszer is folyamatosan változik, bővül. Legjobb példa erre a kriptovaluta, amelyet szintén fizetőeszközként kezelnek, és az utóbbi időben ismét egyre nagyobb kereslet van irányába. Azt azonban még nem tudni, hogy a kriptopénz milyen hatással lesz hosszú távon a jelenlegi pénzügyi rendszerre, ezt majd a jövő mutatja meg.


Gazdaság
A Samsung újra az ötödik legértékesebb márka lett az Interbrand Best Global Brands listáján
A Samsung Electronics bejelentette, hogy a nemzetközi márkatanácsadó, az Interbrand a hetedik egymást követő évben sorolta az 5. helyre a vállalatot az évente összeállított Best Global Brands listáján, 105,2 milliárd dolláros márkaértékével.
A Samsung így az egyetlen ázsiai székhelyű vállalat lett, amely 2020 óta minden évben a legjobb öt nemzetközi márka között szerepel.
Az Interbrand az értékelés során az alábbi tényezőket vette figyelembe:
- Rekordnyereség, amelyet az AI félvezetőkbe irányuló célzott beruházások alapoztak meg,
- Erősebb AI-versenyképesség az Eszközélmény (Device eXperience, DX) divízióban,
- Vevőközpontú márkastratégia a „One Samsung” jövőkép részeként.
A vállalat Eszközmegoldások (Device Solutions, DS) divíziója tovább növekedett azáltal, hogy növelte a nagyértékű memóriaeszközök kínálatát, hogy ezzel reagáljon az AI iránti növekvő keresletre. Emellett megőrizte élvonalbeli technológiai szerepét a HBM4 memóriák tömeggyártásával és kereskedelmi forgalmazásával.
Az Eszközélmény (DX) divízió a személyre szabott AI-élmények és az eszközök – például a mobilkészülékek, televíziók és háztartási készülékek – közötti összekapcsolhatósággal kényelmesebb megoldásokat kínál a felhasználók mindennapjaira. A Samsung idén mutatta be a Galaxy Z Fold8-at, a nyolcadik generációs kihajtható Galaxy készülékét, amely új formatervezéssel és 4:3 képaránnyal értelmezi újra a kategóriáját. A vállalat a szériával újabb generációkat tudott elérni, hiszen az új kialakítás nagyon népszerű a fiatalabb felhasználók körében.
Az Interbrand az egyik legrégebbi márkatanácsadó cég, amely évente értékeli a márkaértéket a vállalatok pénzügyi teljesítményének és kilátásainak, a márkák vásárlási döntésekre gyakorolt hatásának, valamint versenyképességének átfogó elemzése alapján. Az értékelés során a cég figyelembe veszi a stratégiát, az empátiát, a differenciálást, az ügyfelek elkötelezettségét, a következetességet és a bizalmat is.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Black Friday a Xiaominál: négyszeres Mi Pont és extra kedvezmények
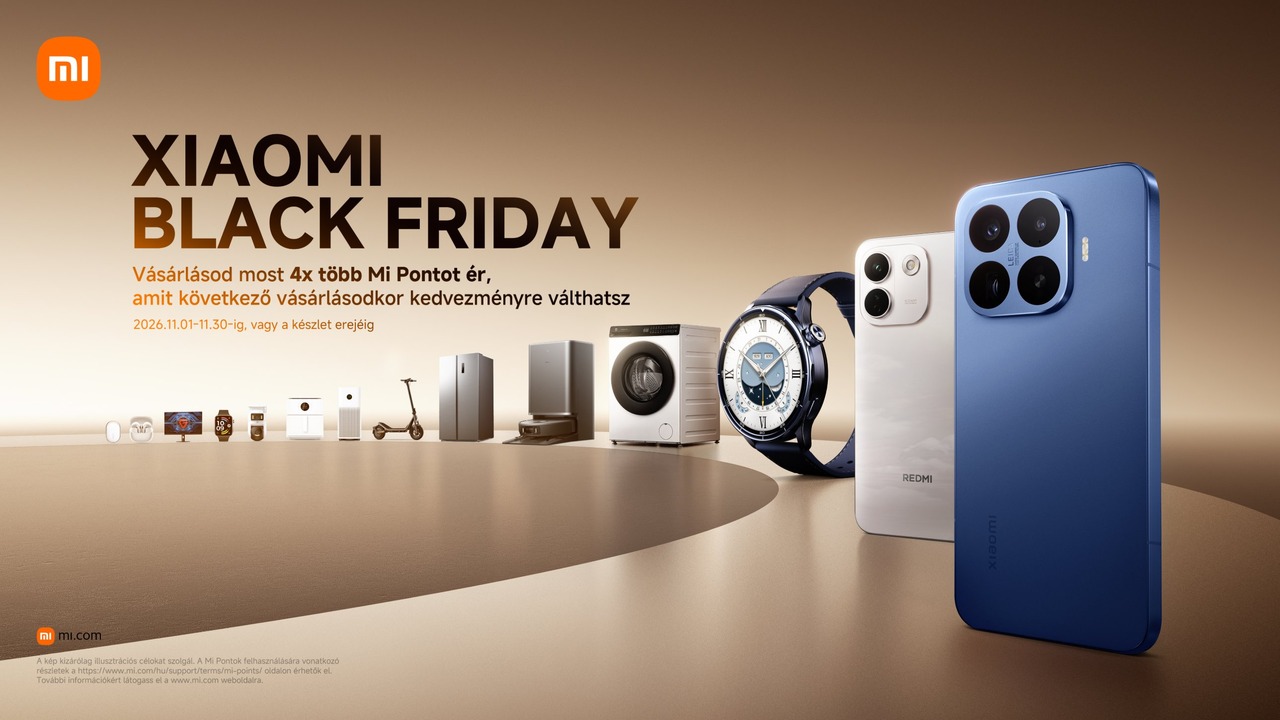
A korábbi évekhez hasonlóan idén is Black Friday akcióval jelentkezik a Xiaomi Magyarország. November 2. és 30. között a gyártó hivatalos hazai webáruházában, a mi.com-on, valamint hivatalos értékesítési partnereinél kedvezményes áron érhetők el a márka okostelefonjai és okoseszköz-ökoszisztémájának számos készüléke, a nagy háztartási gépektől a porszívókon és elektromos rollereken át a viselhető eszközökig.
A promóció utolsó napjaiban, november 25. és 30. között egyes termékek pedig még kedvezőbben lesznek megvásárolhatók.
A teljes promóciós időszak alatt az alábbi kiemelt készülékekhez juthatnak hozzá kedvezményes áron a vásárlók:
Xiaomi nagy háztartási gépek
- Mijia Front Load Washer 8kg
- Mijia Front Load Washer 7kg
- Mijia Refrigerator Cross Door 502L
Xiaomi porszívók
- Xiaomi Robot Vacuum 6 sorozat
- Mijia Stick Vacuum 4 sorozat
Xiaomi elektromos rollerek
- Xiaomi Scooter 6 sorozat
Xiaomi és REDMI viselhető eszközök
- Xiaomi Band 10 és Xiaomi Band 10 Pro
- REDMI Watch 6 és REDMI Watch 6 NFC
Xiaomi és REDMI okostelefonok
- Xiaomi 17T sorozat
- REDMI Note 17 sorozat
Az akciós lista egyik legfrissebb tagja a nyár végén világszerte bemutatott REDMI Note 17 sorozat. A család csúcsmodellje, a REDMI Note 17 Pro Max 9 210 mAh-s akkumulátora a legnagyobb az Európában eddig forgalmazott REDMI Note telefonok között, a készülék ráadásul 100 W-os HyperCharge gyorstöltést is kínál.
A Xiaomi Robot Vacuum 6 sorozat csúcsmodellje, a Robot Vacuum 6 Max 35 000 pascalos szívóerejével rekordot jelent a Xiaomi kínálatában, ráadásul további újdonsága, hogy az új fejének köszönhetően falszegélyek, a sarkok és a bútorlábak környéke is alaposan kitakarítható vele. Emellett a Mijia Stick Vacuum 4 sorozat pedig kézi porszívóként nyújt praktikus segítséget a bútorok és polcok, vagy akár az autó belső terének tisztításában.
A Xiaomi okosotthon-koncepciójában a háztartási gépek nem különálló eszközök, hanem egy összefüggő ökoszisztéma részei. A mosógépektől és a hűtőszekrényektől a porszívókon át a konyhai kisgépekig a Xiaomi termékei együtt teszik egyszerűbbé, kényelmesebbé és hatékonyabbá a mindennapi háztartást.
További kedvezmények az utolsó napokban
A Xiaomi az akció hajrájára is tartogat meglepetést. November 25. és 30. között több okostelefon, okosotthon-készülék, szórakoztatóelektronikai termék és kiegészítő eszköz az eredeti Black Friday-akciós árnál is olcsóbban lesz elérhető.
Négyszeres Mi Pontok a Black Friday alatt!
A mi.com-on vásárlók a kedvezményes árak mellett további előnyben is részesülnek: a teljes akciós időszak alatt, november 2. és 30. között minden vásárlás után a szokásos pontmennyiség négyszeresét kapják.
Alapesetben minden elköltött 100 forint után 1 Mi Pont jár, amely kedvezménykuponra váltva 5 forintot ér. A Black Friday idején ehelyett 100 forintonként 4 Mi Pont, azaz 20 forint értékű jóváírás gyűjthető. A pontok a következő vásárlásnál használhatók fel, akár a Black Friday akciós időszakában is. A kampány első napjaiban szerzett pontok így már az akció november 25. és 30. közötti hajrájában, a még kedvezőbb árakon kínált termékeknél is beválthatók. A pontokat azonban nem szükséges azonnal felhasználni: azok a Black Friday után, például a karácsonyi ajándékok beszerzésekor is kedvezményre válthatók. A Mi Pontok és a kuponok részletes felhasználási feltételei a mi.com/hu oldalon érhetők el.
A Xiaomi Black Friday ajánlatában szereplő termékek a Xiaomi hivatalos webáruházában (mi.com) érhetők el.
Az ajánlat 2026. november 2. és 30. között, illetve a készlet erejéig érvényes. A részletekről a mi.com weboldalon lehet tájékozódni.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Olcsóbb lett a kötelező, mégis alig keressük a jobb ajánlatokat
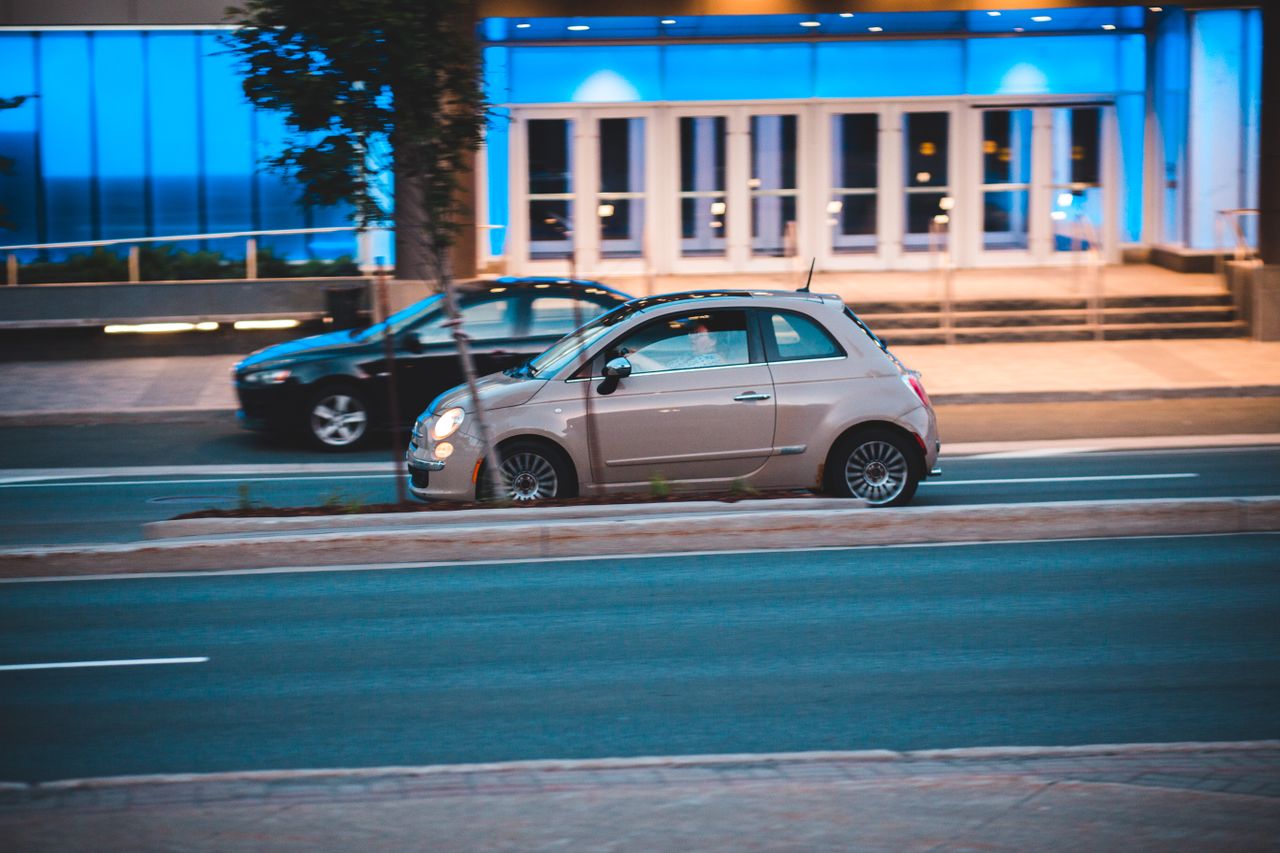
Az autósok jelentős része továbbra sem használja ki a biztosítók közötti versenyben rejlő lehetőségeket, pedig az így elérhető megtakarítás évente átlagosan 12-18 ezer forint lehet a SimpleBiztosítás.hu szakértőinek becslése szerint. Az egyedi ajánlatok között ugyanakkor jelentős különbségek is lehetnek.
Várhatóan mintegy 70 ezren váltanak biztosítót a november elején kezdődő kötelező gépjármű-felelősségbiztosítási (kgfb) kampányban, noha az érintettek száma ennek mintegy hét és félszerese. A biztosítók közötti verseny továbbra is jelentős megtakarítási lehetőségeket kínál: azoknak ugyanúgy, akik több éve fizetik ugyanarra a szerződésre az inflációval évről évre korrigált díjat, mint azoknak, akik abban a hiszemben vannak, hogy évekkel ezelőtt a legkedvezőbb konstrukciót választották ki.
„A biztosítók évente akár többször is módosíthatják a tarifáló paramétereiket, ezért már a tavalyi állapot sem mond semmit az aktuális kondíciókról”
– véli Deák András, a SimpleBiztosítás.hu vezérigazgatója. Szerinte emiatt érdemes minden évben ellenőrizni, hogy van-e olcsóbb ajánlat a piacon, és nem kell félni a legkedvezőbbtől: a kgfb uniformizált termék, tehát nincs különbség egy kisebb vagy nagyobb biztosító konstrukciója között. Az összehasonlítás ráadásul mindössze perceket vesz igénybe: a SimpleBiztosítás.hu felhasználói például átlagosan 15 perc alatt jutnak el a főoldaltól a konkrét ajánlatig.
Csökkenő díjak, növekvő költségek
A Magyar Nemzeti Bank legfrissebb kgfb-indexe szerint 2026 második negyedévének végén a normál használatú személyautók átlagos éves biztosítási díja 55 521 forint volt, 2,7 százalékkal alacsonyabb az egy évvel korábbinál. A csökkenés Budapesten és vidéken egyaránt megfigyelhető volt, miközben a biztosítók kárráfordításai 10,8 százalékkal emelkedtek. Utóbbi elsősorban a javítási és karbantartási költségek drágulásával függ össze, és arra utal, hogy a biztosítóknak egyre nagyobb költségnyomás mellett kell versenyezniük az ügyfelekért.
Az országos átlag ugyanakkor csak a piaci folyamatok egyik oldalát mutatja. A SimpleBiztosítás.hu 2026-ban kötött, szeptember 22-én még élő személyautós kgfb-szerződéseinek átlagos éves díja 56 809 forintot tett ki, vagyis megközelítette az MNB által közölt országos értéket. Az egyéni díjak azonban ettől jelentősen eltérhetnek: a biztosítók eltérő kockázatértékelése és kedvezményrendszere miatt két, hasonló adottságú ügyfél is egészen más ajánlatokkal találkozhat.
„A kötelező biztosítás díját ma már annyi tényező befolyásolja, hogy az országos átlagból szinte lehetetlen megmondani, kinek mennyit kellene fizetnie. Ráadásul az sem biztos, hogy ugyanaz a társaság kínálja a legkedvezőbb feltételeket egy fiatal városi autósnak és egy több évtizede balesetmentesen vezető vidéki üzembentartónak. Éppen ezért nem az a legfontosabb kérdés, hogy általában drágult-e vagy olcsóbb lett a kgfb, hanem az, hogy a saját szerződésünknél találunk-e kedvezőbb ajánlatot”
– mondta Deák András.
Nemcsak az számít, milyen autót vezetünk
A biztosítási díjak közötti eltéréseket nem feltétlenül a gépjármű márkája vagy kategóriája magyarázza. Azonos feltételek mellett a nagyobb teljesítményű autókra jellemzően magasabb díjat kell fizetni, de legalább ilyen fontos tényező lehet az üzemben tartó életkora, lakóhelye és kártörténete is. A biztosítói díjszabások alapján a 30-55 éves korosztály általában kedvezőbb helyzetben van, mint a fiatalabb vagy idősebb autósok, míg a nagyvárosi lakóhely jellemzően magasabb díjakkal járhat.
A díjkülönbségeket tovább növelik az egyes biztosítók eltérő kedvezményrendszerei. Ezért az összehasonlításhoz a biztosítók alapdíjai mellett az egyes fizetési és szerződéskötési konstrukciókra is érdemes odafigyelni. És még az sem kizárt, hogy valaki a jelenlegi biztosítójánál, új szerződés megkötésével talál kedvezőbb megoldást.
A biztosításváltás már jórészt online történik
Bár az év végi kampányban évről évre kevesebben váltanak, akik megteszik, azok túlnyomó többsége már az internetet választja. A szakértői becslések szerint az év végi váltások mintegy 85 százaléka online történik. Deák András szerint ez azt mutatja, hogy a digitális ügyintézés egyre kevésbé jelent akadályt: az autósoknak néhány perc alatt össze tudják hasonlítani több biztosító ajánlatát, és a szerződéskötés jelentős része is elintézhető online.
Noha az év végi kampány azokat az üzembentartókat érinti, akiknek a kgfb-szerződése január 1-jén fordul át, a többieknek sem érdemes megfeledkezniük az ajánlatok összehasonlításáról. Az év végén érintett autósoknak legkésőbb december 1-jéig kell felmondaniuk meglévő szerződésüket, míg a többiek az év során, saját fordulónapjukhoz igazodva válthatnak biztosítót, a felmondásra vonatkozó legalább 30 napos határidő betartásával.
A váltással elérhető éves megtakarítás átlagosan 12-18 ezer forint a SimpleBiztosítás.hu szakértőinek becslése szerint. Ezért is fontos, hogy az autósok ne automatikusan hosszabbítsák meg meglévő szerződésüket: néhány percnyi kalkulációval kiderülhet, hogy a jelenlegi ajánlat továbbra is versenyképes-e, vagy ugyanazért a kötelező biztosításért a következő évben lényegesen kevesebbet is fizethetnének.
A kgfb-váltással párhuzamosan érdemes lehet a Casco biztosítást is ellenőrizni, hiszen ebben a szegmensben is jelentős a verseny a biztosítók között.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Milyen tényezők befolyásolják a lépcső készítés árakat és típusválasztást?

Hogyan válasszunk valóban bio barát termékeket a mindennapokhoz?

A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?

Egyre többet várunk az otthoni kávétól

Öt perc alatt telepíthető védelemmel segíti partnereit a Zyxel Networks


A Mapei számaiban is megjelent az építőipar nyári fékezése

Az AI már autót is ajánl, de a céges flotta választás ettől nem lett egyszerűbb

Országos MI oktatási programot jelentett be a Bosch

Magyar műholdak, amelyek éjjel és felhős időben is „látnak”

Már a magyar közigazgatásban is fontos az emberközpontú tervezés – Tízéves a Service Design Day



Technokrata.hu
Mennyibe kerül idén a karácsony? Így számolnak a magyarok
Használatiminta-oltalmat kapott a Széchenyi István Egyetem Kékszalagon alkalmazott hajónyomkövető rendszere
A jövő energiarendszeréhez technológia és gyakorlati tudás is kell
Sokszorosára növelte az alacsony önerős lakáshiteleket az Otthon Start, a Wekerle Pluszban is marad a 10 százalék
Mobilitás és innováció: a Honda újdonságai az EICMA 2026 kiállításon
Kevesebb mint felére csökkent az üdítőitalok cukor- és kalóriatartalma Magyarországon
Miért egészen más egy Forma 1 autót vezetni, mint egy hagyományos sportautót?
K&H: kitart az innovációs lendület a magyar vállalatoknál
Ősszel klímát venni? Több előnye van, mint elsőre gondolnánk
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
Műszaki-Magazin.hu
A jövő energiarendszeréhez technológia és gyakorlati tudás is kell
Mikroorganizmusok gondoskodnak az üzemi eszközök tisztításáról
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
Autonóm robotok új intelligenciája
A Sandvik Coromant gyorsítja a profilmegmunkálást
Budapest az autonóm gyár korszakának kiindulópontjává válik
A Festo új rozsdamentes acél Motion Series-t vezet be
Új korszak a munkadarab-befogásban
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
Kitart az innovációs lendület a magyar vállalatoknál
-

 Gazdaság2 hét ago
Kamarai előadások segítik a felkészülést az új cégcsoportos árelszámolási szabályokra
-
Gazdaság2 hét ago
K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik
-
Okoseszközök2 hét ago
Bemutatkozott az iRobot új takarítórobotja, a Roomba Max 875 Combo
-
Okoseszközök2 hét ago
37 éve a magyar otthonokban: Nosztalgikus kampánnyal ünnepli a jászfényszarui televíziógyártást a Samsung
-
Tippek2 hét ago
A Hankook Winter i*cept evo 4 nyerte az Auto Bild Allrad SUV és crossover téli gumiabroncs-tesztjét
-
Ipar2 hét ago
Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint
-
Tippek2 hét ago
Őszi checklist autósoknak: 5 lépés az első fagyok előtt, amelyek megelőzhetik a téli baleseteket
-
Okoseszközök2 hét ago
PC-szintű munkakörnyezettel érkezett meg a HONOR Pad 20


