
Gazdaság
Több mint 5,2 milliárd forintot fektetett az árak csökkentésébe az IKEA
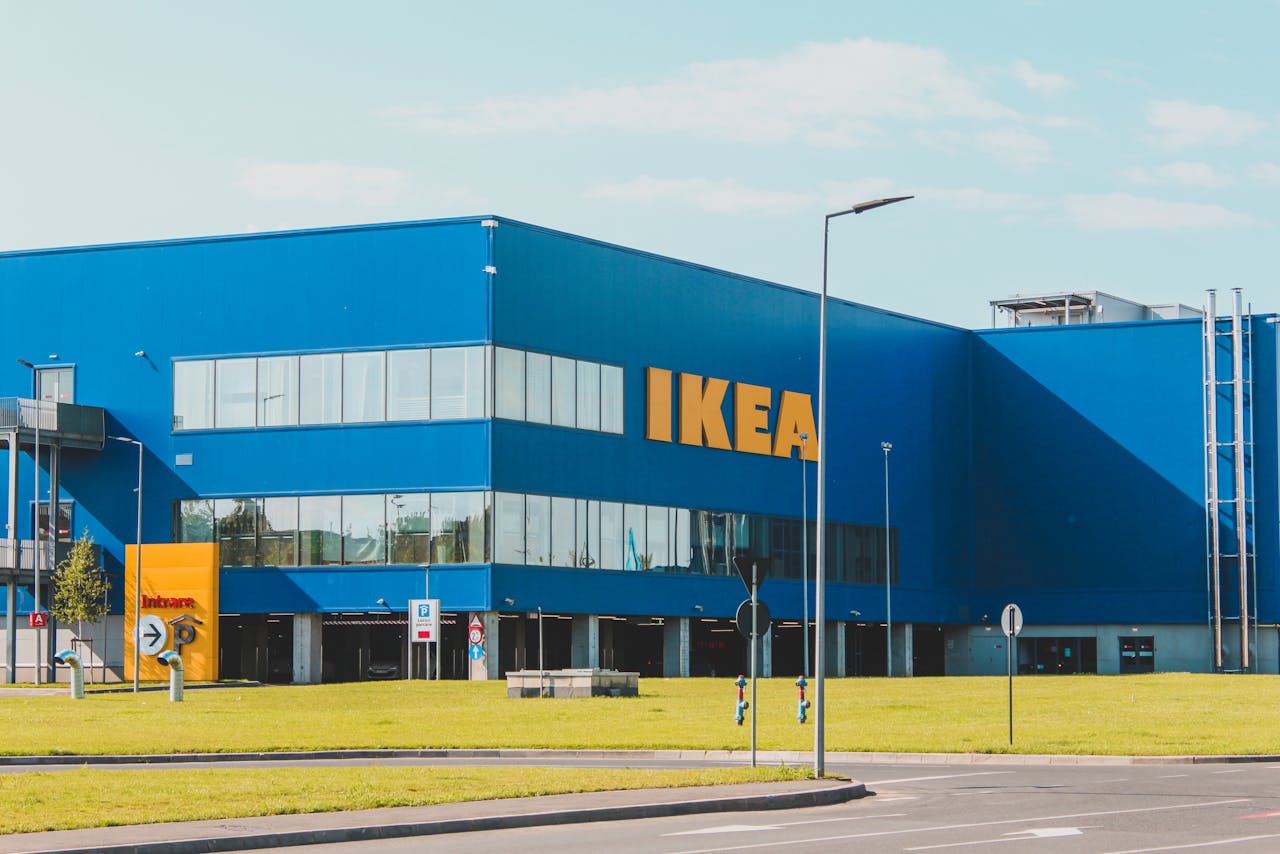
A 2024-es pénzügyi évben az IKEA Magyarország közel 12 millió eurót fektetett az árak csökkentésébe, amellyel a megfizethetőséget helyezte előtérbe a nyereséggel szemben. Ez a stratégiai lépés támogatta az áruházlátogatások 2,3 százalékos növekedését, amely elérte a 8,3 milliót. Az online vásárlás is megugrott, közel 379 000 megrendeléssel, ami az összes vásárló közel negyedét teszi ki. Az árbevétel 5,4 százalékkal 138 milliárd forintra csökkent, szemben a 2023-as 145 milliárd forinttal.
„A 2024-es pénzügyi évben bátran fektettünk a jövőbe annak érdekénen, hogy az IKEA-t megfizethetőbbé, elérhetőbbé és fenntarthatóbbá tegyük. Soha nem volt ilyen fontos számunkra, hogy az emberek oldalán álljunk. Egyedülálló üzleti struktúránk és pénzügyi függetlenségünk lehetővé teszi számunkra, hogy évtizedekre szóló döntéseket hozzunk és beruházásokat eszközöljünk, így hosszú távon is az üzletünkre és a vásárlóinkra koncentrálhatunk”
– mondta David McCabe, az IKEA Csehország, Magyarország és Szlovákia vezérigazgatója, majd hozzátette:
„Nagyon örülök, hogy a soroksári áruház átépítési folyamatai lezárultak. Mostantól Európa legnagyobb fulfillment áruházaként működik, amely gyorsabb online kiszállításokat biztosít a magyar piacon és 80 százalékkal növeli a korábbi kapacitást.”
Kezdeményezés a megfizethetőségért
A 2024-es pénzügyi évben az IKEA több lépcsőben csökkentette árait a magyar piacon, amely a termékkínálat 20 százalékát érintette. 2025. január 1-től további árcsökkentés lépett életbe, ezúttal újabb 251 termékre vonatkozóan. Az átlagos árcsökkenés ennek eredményeként 2023. szeptember 1. és 2025. január 1. között 17,5 százalék volt.
„Ez a stratégiai kezdeményezés hangsúlyozza a vállalat elkötelezettségét a megfizethetőség és a vásárlók elégedettsége iránt. Az új évbe lépve továbbra is arra törekszünk, hogy termékeinket a lehető legtöbb fogyasztó számára elérhetővé tegyük. 2023. szeptember 1-től mostanáig több mint 6,7 milliárd forintot fektettünk az árcsökkentésbe”
– jegyezte meg David McCabe.
Az aktuális januári árcsökkenés többek között a KOMPLEMENT családot érinti, amely a PAX tárolórendszer alkatrészeit tartalmazza, átlagosan 19,5 százalékos csökkenéssel. Emellett a BRUNKRISSLA paplanhuzat család ára átlagosan 22 százalékkal, a mindennapos konyhai kellék, a PRICKIG mikrohullámú sütő fedél ára átlagosan 28 százalékkal, a BÅRSLÖV kanapéágy család ára pedig átlagosan 16 százalékkal csökkent.
Innováció
A vállalat a 2024-es pénzügyi évben elindította a soroksári áruház átépítését. A kiemelt projekt több mint 19,2 milliárd forintos beruházásból valósult meg. Az átépített áruház a legmodernebb technológia és a márka gazdag örökségének ötvözésével újradefiniálja a vásárlási élményt Magyarországon. Ez az innovatív központ nemcsak fejlett automatizálással és robotikával rendelkezik, hanem új eszközöket is bevezet a kiterjedt termékkínálat felfedezéséhez. A modern technológiák integrálásával a soroksári áruház célja, hogy egyedülálló, kombinált fizikai és digitális vásárlási élményt nyújtson, javítva a hozzáférhetőséget és biztosítva a gyorsabb online kiszállítást. Ez a megközelítés tükrözi az IKEA elkötelezettségét a zökkenőmentes és inspiráló környezet megteremtése iránt mind a vásárlók, mind a munkatársak számára.
További innovációs és fenntarthatósági tervei részeként az IKEA a 2025-ös pénzügyi évben 2 millió eurót szán a fenntarthatóság javítására áruházaiban. Ez az átfogó fenntarthatósági csomag magában foglalja a napelemes panelek telepítését, a fűtési, szellőzési és légkondicionáló rendszerek korszerűsítését, megújuló fűtési és hűtési megoldások bevezetését.
Ügyfélélmény-szolgáló tervek
Az IKEA Magyarország jelentős növekedést tapasztalt a felhasználói aktivitásban: 219 000 felhasználó vette igénybe az alkalmazást, ami 12 százalékos növekedést jelent az előző évhez képest. A vállalat tervei között szerepel, hogy 2025-ben még több IKEA Family előny bevezetésével, például szállítási kedvezményekkel és jobb termékválasztékkal fokozza a vásárlói élményt.
A vásárlók kiszolgálása iránti elkötelezettségének részeként a vállalat bevezeti továbbá az IKEA KOMPASS funkciót – egy olyan innovatív digitális navigációs eszközt, amely segíti a vásárlókat a termékek hatékonyabb megtalálásában az áruházakban.
„A kezdeményezés célja, hogy javítsa az évente több mint 8 millió magyarországi látogató vásárlási élményét. Az IKEA Magyarország továbbra is elkötelezett amellett, hogy megfizethető megoldásokat kínáljon, miközben innovatív szolgáltatásokkal és termékkínálattal elősegíti a fenntartható jövőt és javítja a vásárlói elégedettséget”
– mondta David McCabe. A cél, hogy a digitális megoldás 2025 végére az összes magyarországi áruházban megvalósuljon.
Az IKEA 2025-ben legalább egy Tervezőstúdió megnyitását tervezi, hogy tovább növelje a személyre szabott tervezési megoldások elérhetőségét.
„A tervezőstúdiók lehetővé teszik számunkra, hogy szorosabb kapcsolatot teremtsünk a vásárlóinkkal, még azokon a területeken is, ahol nincsenek teljes értékű áruházaink”
– tette hozzá David McCabe.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Olvadnak a betéti kamatok – most érdemes lépni
Az alapkamat csökkenése a bankbetétek piacát sem hagyja érintetlenül: sorra mérséklődnek a kamatok, és egyre kevesebb igazán vonzó ajánlat marad.
Aki még szeretné kedvezőbb kamattal lekötni a pénzét, annak érdemes résen lenni, hiszen a most elérhető lehetőségek nem biztos, hogy sokáig velünk maradnak. A Bank360.hu összegyűjtötte, hogyan változtak a betéti kamatok, és hol érdemes még körülnézni.
Több pénzintézet is csökkentette az elmúlt hetekben a bankbetétek kamatait, de ez nem jelenti azt, hogy ne lehetne az inflációt meghaladó mértékű, kedvező kamatozású lekötési lehetőségeket találni – írja közleményében a Bank360.hu. Aki biztonságosabb és kiszámíthatóbb megtakarítási módot keres, annak most érdemes megnézni, milyen betétlekötési lehetőségek vannak, mert a feltételek akár néhány héten belül is változhatnak. A kedvező kamat azonban nem minden: a piacon jelentős különbségeket találhatunk, nemcsak a hozam, hanem az elvárt feltételek terén is.
Mit kínálnak a bankok?
A CIB Bank Tandem Megtakarítása 6 hónapra szól. A teljes befektetett összeg maximum egyharmada kerülhet betétbe, a fennmaradó kétharmadot pedig más befektetési termékekben kell elhelyezni. A betéti rész minimum 100 ezer, maximum 5 millió forint lehet. Az első kamatperiódus során a betét évi 7 százalékos kamatot biztosít, ezt követően viszont a kamatszint 0,01 százalékra mérséklődik. Magnifica kedvezménnyel a betéti kamat akár 10 százalék is lehet, szintén csak az első kamatperiódusban.
A Cofidis Bank szeptember 15-től módosítja a betétlekötés feltételeit. A 6 hónapra lekötött betét éves kamata 4,50 százalék. Ennél is magasabb kamatot lehet elérni, ha hosszabb lekötést vállalunk: egyéves lekötés esetén 5,50 százalék, kétéves lekötés esetén 5,25 százalék, hároméves lekötés esetén pedig 5 százalékos éves kamatra számíthatunk. Ha négy vagy öt évre vállaljuk a lekötést, akkor az éves kamat 3 százalék. A látra szóló betét éves kamata továbbra is 4 százalék, vagyis jelenleg akár jobban megérheti lekötés nélkül betenni a pénzt megtakarítási számlára, mint négy vagy öt évre lekötni. A minimum leköthető összeg 50 000 forint.
A Gránit Bank eBank betét 3 hónapos lekötés mellett évi 6,85 százalékos kamatot kínál. A KamatMax betéttel 6 hónapos futamidő esetén évi 5,50 százalékos kamat érhető el, a jegybanki alapkamat mértékéhez kötött KamatMax Plusz betét 1 éves futamidővel évi 3,75 százalékos kamatot fizet. A Tripla 3 betét 3 hónapos lekötési idő mellett kínál 4,50 százalékos éves kamatot. A Gránit Banknál a betétlekötésnek különböző feltételei vannak, ezeket mindenképp érdemes megnézni választás előtt. A megtakarítások zömét akár már 50 000 forintos összeggel is el lehet indítani, viszont szükség lehet bankszámla megnyitására, illetve aktív számlahasználatra, ami jelenthet rendszeres jövedelem érkeztetést, bankkártyás vásárlásokat vagy internetbankos regisztrációt.
A Gránit Bank a bankbetétek mellett kínál kombinált megtakarítást is. Évi 8 százalékos kamatot biztosít a 3 hónapos Hozampáros betét, amelynél előírás, hogy az ügyfél a lekötött összeggel legalább megegyező értékben befektetési jegyet is vásároljon.
A K&H Bank K&H mix megtakarítása 180 napos futamidőre évi 8 százalékos kamatot kínál. Az ajánlat kizárólag új forrásból, legalább 250 ezer forintos összeggel vehető igénybe, és további követelmény, hogy az ügyfél a lekötött összeggel megegyező értékben befektetési terméket is vásároljon. A teljes befektetendő összeg így legalább 500 ezer forint. A K&H rajt betéttel ennél alacsonyabb, 7 százalékos kamat érhető el. Ehhez szintén új forrás szükséges, legalább 500 ezer forint értékben, a futamidő pedig mindössze 90 nap.
A MagNet Bank Prizma forint betét 3 hónapos futamidő esetén évi 5,81 százalékos kamatot biztosít. Hat hónapos lekötés választásakor 4,83 százalékos éves kamat érhető el. Egyéves futamidőnél a kamat 4,51 százalék. A MagNet Hello betét 6 hónapos lekötésre 3,62 százalékos kamatot fizet, amelyhez a futamidő lejártakor egyszeri bónusz is társulhat. A bónusz nagysága a lekötött tőke összegétől függ, és akár 100 ezer forintot is elérhet.
Azok számára, akik hosszabb időtávra kötnék le megtakarításukat, lehetőség lehet a 2 éves MagNet Hűség betét, amely a kamatfizetési periódustól függően 3,05-4,55 százalék közötti kamatot biztosít, a futamidő végén pedig további 0,20 százalékos kamatprémiumot fizet. A 3 éves Mentor Plusz betétnél online lekötés esetén jelenleg évi 3 százalékos kamat érhető el, míg bankfióki ügyintézés esetén 2 százalékos kamatot kínál a bank.
Az Oberbanknál minimum 8 millió forint lekötése esetén 3,70 százalékos kamat érhető el, az ennél kisebb, legalább 100 ezer forintot elérő összeg lekötése esetén pedig a TOP betét vehető igénybe évi 3,20 százalékos kamattal, 3, 6, 9, 12 és 18 havi futamidők mellett. A TOP betétnél 3 havi és a 6 havi futamidő mellett 1,60 százalék, illetve 1,30 százalék kamatbónusz érhető el, így a végső kamat 4,80 százalék, illetve 4,50 százalék is lehet. A legalább 8 millió forintot elérő lekötések esetén pedig 1,10 százalék és 0,80 százalék kamatbónuszok érhetők el a 3 havi és a 6 havi futamidők mellett, így az elérhető legmagasabb kamatok itt is 4,80 százalék, illetve 4,50 százalék. Mindkét konstrukció esetében a kamatbónusz feltétele új forrás lekötése.
Az OTP Bank Prémium forint betétével 6 hónapos futamidőre évi 5 százalékos kamat érhető el. A kamat igénybevételéhez ugyanakkor több feltételnek is teljesülnie kell: az ügyfélnek új forrást kell lekötnie, legalább 100 ezer forintos összegben, továbbá rendelkeznie kell a Prémium Next szolgáltatással.
A Revolut magyarországi ügyfelei számára is elérhető megtakarítási számla. Azok, akik 2026. július 14-től kezdődően új ügyfélként csatlakoznak, és egy hónapon belül személyes Azonnal Hozzáférhető Megtakarítási Számlát nyitnak, az EBKM akár 4,25 százalék is lehet az első 6 hónapban. A kamatot naponta írja jóvá a bank. A már meglévő ügyfelek ennél alacsonyabb kamattal köthetik le a pénzüket, attól függően, hogy melyik csomagban vannak.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Új kutatás: a befektetés Magyarországon már nem csak a vagyonosok műfaja
A Lightyear befektetési platform megbízásából készült új kutatás¹ szerint már rég nem csak a jómódúak tekinthetőek aktív befektetőknek a 18-64 évesek 26%-a rendelkezik legalább egy befektetési termékkel – állampapírral, befektetési alappal, részvénnyel, kötvénnyel, ETF-fel vagy kriptovalutával.
A ma megjelenő, „A magyar befektető” című tanulmány² a teljes kutatási anyagot összegzi: azt vizsgálja, kik a magyar befektetők, milyen eszközökbe fektetnek be, mitől tartanak és hogyan viselkednek valójában.
Nem nagy vagyon kell hozzá, hanem egy döntés
A tipikus magyar befektetőről élő kép (jómódú, pénzügyekben jártas, nagyvárosi életet él) a kutatás szerint már nem fedi le maradéktalanul a valóságot. Az aktív magyar befektetők legnagyobb csoportja havi nettó 300-500 ezer forintot keres, és több mint felük félmillió forint alatti jövedelemből fektet be. Közel negyedük teljes megtakarítása nem éri el az egymillió forintot. A hagyományos profil nem tűnt el – a férfiak, a diplomások és a budapestiek továbbra is felülreprezentáltak -, de a befektetői kör ma már jövedelmi szinteken, régiókon és korosztályokon átívelő, széles csoport.
Az óvatosság ára
A kutatás egy alapvetően óvatos befektetői attitűdöt ír le: a megkérdezettek 53%-a szerint a befektetéseik biztonsága fontosabb, mint a magasabb hozam lehetősége, és mindössze 6% kockáztatná a pénze nagy részét nagyobb hozamért. A legnagyobb félelmük nem a piaci összeomlás, hanem a befektetéseik értékének lassú elvesztése: az infláció miatt 48% aggódik, a piaci ingadozás miatt csak 33%.
A megtakarítási szokásaik azonban épp ezzel a félelemmel mennek szembe. A megkérdezettek 75%-a tart be nem fektetett megtakarítást folyószámlán, 67% készpénzt – vagyis olyan formában, amely alig vagy egyáltalán nem termel hozamot, és a leginkább kitett az inflációnak. Azokból az eszközökből, amelyek hosszú távon a legnagyobb eséllyel termelnek az inflációt meghaladó hozamot- részvényből (33%), befektetési alapból (30%), ETF-ből (19%) – jóval kevesebben tartanak. Mindeközben a befektetők 81%-a maga kezeli a portfólióját, de csak 33% tartja magát tapasztalt befektetőnek: a többség úgy hoz önálló pénzügyi döntéseket, hogy nem érzi magát magabiztosnak bennük.
A pénz már mozgásban van
A kutatás egy szélesebb fordulat közepén készült. A Magyar Nemzeti Bank 2026-os megtakarítási jelentése szerint 2025 végére a magyar háztartások először tartottak nagyobb vagyont befektetési alapokban (mintegy 16 400 milliárd forint), mint állampapírokban (13 700 milliárd forint), és az alapokat tartó értékpapírszámlák száma átlépte az egymilliót.
Andres Kitter, a Lightyear Europe vezérigazgatója így nyilatkozott:
„A legfontosabb üzenete ennek a kutatásnak, hogy a magyar befektető nem az, akinek gondoljuk. Minden negyedik aktív korú felnőtt már jelen van a piacon, és a többségük átlagkereső – a befektetések Magyarországon a mindennapi pénzügyi élet részévé váltak. Az óvatosságuk érthető és racionális, de a kutatás azt is megmutatja, hogy a megtakarításuk jelentős része épp az ellen nem véd, amitől a leginkább tartanak: az inflációtól. A jó hír, hogy a megoldáshoz szükséges eszközök – az adómentességet kínáló TBSZ-től a kis összeggel is elérhető, diverzifikált ETF-ekig – már ma is mindenki számára elérhetők. Ami a leginkább hiányzik, az az ismeret és a magabiztosság, és ezen dolgozunk: hogy a befektetés egyszerű, átlátható és alacsony költségű legyen mindenkinek, ne csak a vagyonosoknak.”
„A magyar megtakarítók pontosan látják a legnagyobb kockázatot – az inflációt -, a vagyonuk jelentős részét mégis olyan eszközökben tartják, amelyek ez ellen nem vagy csak korlátozottan védik. Pedig a megoldás nem a nagy vagyonnal rendelkezők kiváltsága: a Tartós Befektetési Számlák és az ETF-ek ma már mindenki számára elérhető eszközök,. A mi dolgunk, hogy ezek minél többekhez eljussanak és aktívan használják is”
– mondta Töreky Bence, a Lightyear regionális növekedésért felelős product managere.
Az állampapírok árnyékában: TBSZ és ETF
A kutatás két olyan, széles körben elérhető eszközt azonosít, amely jól illik ehhez az óvatos, kisebb összegekkel dolgozó befektetői körhöz – kihasználtságukat mégis elsősorban az ismerethiány fogja vissza.
A Tartós Befektetési Számlán elért hozamokat (TBSZ) öt év után teljesen adómentességet élveznek, és a befektetők 62%-a fontolóra is venné jövőbeli befektetéseihez. A fő előnyét azonban épp azok ismerik a legkevésbé, akiknek a leginkább hasznára válna a kezdeti vagyonépítésben: a hárommillió forint alatti megtakarítással rendelkezők 44%-a tudja, hogy a TBSZ adómentességet biztosít, szemben a tízmillió forint feletti megtakarítással rendelkezők 82%-ával.
Az ETF-ek (exchange traded fund) a hazai lakossági befektetők körében legkevésbé ismert termék: míg a többi befektetési eszközt a megkérdezettek 97-99%-a ismeri, az ETF-eknél ez az arány 75% – a magyar befektetők negyede nem is hallott róla, és jelenleg csak 19% tart ilyet a portfóliójában. Ahol viszont a befektetők döntési helyzetbe kerülnek, az érdeklődés megugrik: a portfóliójuk újrasúlyozását tervezők 55%-a fontolóra venne egy ETF-et, szemben az összes befektető 42%-ával. Az alacsony elterjedtséget tehát nem elutasítás, hanem ismeret hiánya magyarázza.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Közel kétmillió új lakossági számlát hozott Magyarországra a Revolut-ügyfelek áthelyezése
Látványos növekedést hozott az itthon vezetett bankszámlák és a kibocsátott bankkártyák számában a Revolut magyarországi ügyfeleinek migrációja – hívja fel a figyelmet a BiztosDöntés.hu.
A jegybank adatai szerint a második negyedév végén már több mint 11,67 millió lakossági fizetési számlát vezettek Magyarországon, bő kétmillióval többet, mint három hónappal korábban. Az ügyfelek áthelyezésének hatása tükröződik a mobiltárcás fizetési forgalom megugrásán is.
Hozzávetőleg kétmillió új bankszámla jelent meg a hazai piacon azzal, hogy a Revolut Bank június végével lezárta a magyarországi ügyfelek áthelyezését a hazai fióktelephez – hívja fel a figyelmet a BiztosDöntés.hu.
Látványos a növekedés a bankkártyáknál is
A Magyar Nemzeti Bank (MNB) adatai szerint az itthon vezetett lakossági fizetési számlák száma június végén megközelítette a 11,676 milliót, ami 2,03 millióval – 21 százalékkal – több a március végi mennyiségnél. Éves alapon ennél is gyorsabb, 23,7 százalékos az emelkedés, de ennek a túlnyomó részét is a Revolut-számlák nyár eleji migrációja adta.
Az MNB adatai szerint az itthon kibocsátott fizetési kártyák száma szintén látványos mértékben, 28,4 százalékkal emelkedett egy év alatt, és június végén már megközelítette a 13,2 milliót.
– Az, hogy a magyarországi Revolut-ügyfelek áthelyezése bő kétmillióval emelte az itthon vezetett lakossági számlák számát, nem különösebben meglepő, hiszen a pénzügyi szolgáltató is hasonló méretű, érintett ügyfélkörről számolt be korábban. A bankkártyák számánál látható növekedésben ugyanakkor szerepe lehet annak is, hogy egyre több a fizikai formában nem létező, virtuális bankkártya is a piacon, amelyek szintén megjelennek a jegybanki statisztikában – hívja fel a figyelmet Gergely Péter, a Biztosdöntés.hu pénzügyi szakértője.
Ritkábban, de több pénzt veszünk fel
A jegybank adatai szerint továbbra is jó ütemben emelkedik a kártyás vásárlási forgalom. Az itthon kibocsátott kártyákkal végrehajtott bel- és külföldi tranzakciók száma a második negyedévben meghaladta az 587,5 milliót, ami 10,3 százalékkal több az egy évvel korábbinál. Közben a kártyás vásárlási forgalom 16,8 százalékkal, 6 756,5 milliárd forintra emelkedett.
A belföldi bankkártyás készpénzfelvételek száma viszont – emeli ki Gergely Péter – 6,3 százalékkal, 19,88 millióra csökkent éves összevetésben. Ezzel párhuzamosan a tranzakciók értéke 7,1 százalékkal, 2 512,8 milliárd forint közelébe nőtt, ami részben azzal is magyarázható lehet, hogy a havi ingyenes készpénzfelvételi limit február elsejétől a korábbi duplájára, 300 000 forintra emelkedett. Mindezek nyomán az egy tranzakcióra jutó átlagos összeg 14,3 százalékkal, 126 405 forintra nőtt.
A mobiltárcás vásárlási forgalomnál szintén érződik a Revolut-migráció hatása: a mobiltárcába regisztrált bankkártyák száma éves összevetésben közel a duplájára, 5,4 millió közelébe ugrott. A bel- és külföldi vásárlások értéke eközben 45,7 százalékkal, 2 456,8 milliárd forintra nőtt, és bő egyharmadával emelkedett a tranzakciók száma is.
Sokat fizetnek az új ügyfelekért a bankok
A BiztosDöntés.hu bankszámla kalkulátor adatai szerint a pénzintézetek változatlanul több tízezer forintos – esetenként akár 100 000 forint feletti – jóváírási akciókkal küzdenek az új ügyfelekért.
Az Erste aktuális akciójában összesen 150 000 forint egyszeri jóváírást is szerezhetnek az online csatornán számlát nyitó ügyfelek, ha ki tudják használni az összes felkínált kedvezményt.
A Gránit Banknál most 120 000 forint jóváírás szerezhető a lakossági számlanyitáshoz kapcsolódóan. Ezen belül a szelfis számlanyitásért 60 000 forint, ajánlókód felhasználásáért 20 000 forint, rendszeres megtakarítás indításárét pedig akár 40 000 forint egyszeri jóváírás jár.
Az MBH Bank 120 000 forint jóváírást ad azoknak, a meghatározott feltételeket teljesítő ügyfeleknek, akik Fix Nulla számlacsomagot nyitnak a pénzintézetnél, és kihasználják az MBH Tripla kedvezményeket is.
Az OTP Bank most futó akciójában 50 000 forint járhat az új számla mellé, ha az ügyfél a Persely funkciót is igénybe veszi a számlanyitástól számított 45 napon belül, és ugyanezen időszakban legalább 5 alkalommal összesen minimum 50 000 forint értékű kártyás vásárlást is végrehajt.
A CIB Bank most futó akciójában fizetőgyűrűt kaphatnak ajándékba azok az ügyfelek, akik regisztrálnak a promócióra, lakossági számlát nyitnak, és bankkártyát is igényelnek a pénzintézetnél.
A K&H összesen 120 000 forint jóváírást kínál az új ügyfeleknek, ha a számlanyitás mellett valamelyik ügyfélponton bankváltást is kezdeményeznek, és rendszeres befektetést is indítanak legalább havi 20 000 forint összegben.
Az UniCredit Banknál 50 000 forint egyszeri jóváírás járhat az online számlanyitásért abban az esetben, ha az ügyfél teljesíti a kért feltételeket.
A Revolut 8 500 forint bónuszt ír jóvá az új Revolut fiókot nyitó ügyfeleknek: a feltétel itt az, hogy 30 napon belül legalább ugyanekkora összeget költsön a számlatulajdonos.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Elindult a SMARTTABLE ENERGY energetikai platform

Autót a tévék mellől: új korszak jöhet a magyar autókereskedelemben

Kiszáradó Velencei-tó: nem vízhiány van, hanem alkalmazkodási válság

Ilyen sem volt még: már naponta kétezer személyi kölcsönt szórnak ki a bankok

Kiderült, mennyi mindent jelenthet: itt az első országos mémkutatás


A rezsiről már nem csak télen érdemes beszélni

Az LG electronics megkezdte 5G-alapú intelligens telematikai megoldásának tömeggyártását

A magyarok közel fele akciókkal spórol nyáron a Viber felmérése szerint

Újabb magyar szakember kapott régiós feladatot a Schneider Electricnél

Automatizálás egy erdélyi ásványvízüzemben



Technokrata.hu
Nem a jó ötlet hiányzik: az első nagyvállalati ügyfélig vezető út töri meg a magyar startupokat
Görgetés közben fizetni: így változtatja meg a TikTok a vásárlást
Az LG új mosógépei felveszik a harcot a mikroműanyagokkal
Az Akvárium Klubban bizonyít a Schweigert Fusion
Tizenötször nagyobb eséllyel térül meg a mesterséges intelligencia ott, ahol odafigyelnek a megbízhatóságra
A tervezéstől a megvalósításig: Kadocsa Márton vezeti az EY-Parthenon stratégiai tanácsadási területét Magyarországon
Füstölgő gumik, tanuló algoritmusok, humanoid robot testközelből
510 millió gyermek, egy figyelmen kívül hagyott egészségügyi probléma: a fogszuvasodás globális terhei
Luxusból alapvető komfort: így változtatta meg a mindennapjainkat a légkondicionálás
82,3%-kal csökkent a csúcsidei töltés: 500 000 forinttal támogatja a mentőket az EV.analytica
Műszaki-Magazin.hu
Kia PV7: nagyobb hatótáv, nagyobb tér
IFA 2026: az AI és a robotika került a középpontba
ENVIRONTEC powered by ÖKOINDUSTRIA
Elérhetőbbé válik a fém 3D nyomtatás
Magyar cég vezeti az ESA egyik műholdgyártási kulcsprojektjét
Hagyományos energiatermelés és az akkumulátoros tárolás kombinálása
Hibrid erőművet helyez üzembe az Alpiq Csepelen
Hét év alatt harmadszor nyerte el a Schneider Electric kommunikációs megbízását a DeepInsight
A jövő szakemberei az Audi Hungariánál
Eljött a Z generációs vezetők ideje
-

 Egészség2 hét ago
A Huawei bemutatta európai egészségügyi kutatási platformját és a HUAWEI WATCH D3-at Münchenben
-
Gazdaság2 hét ago
Egyre több alternatív hajtású kamiont használ a Dachser Európában
-
Gazdaság2 hét ago
Nőtt az árengedmény a használt ingatlanok piacán
-
Tippek2 hét ago
Promptolás a padsorokban – Így használják az MI-t a magyar egyetemisták
-
Ipar2 hét ago
Tovább növeli az áramellátás biztonságát a Schneider Electric
-
Gazdaság2 hét ago
Olvadni kezdtek a betéti kamatok, de még így is verik az inflációt, érdemes sietni a lekötéssel
-
Gazdaság1 hét ago
Már reklámokkal is válaszolhat a ChatGPT a magyarok kérdéseire
-
Ipar1 hét ago
Szilárdtest-transzformátor jöhet az AI-adatközpontok energiaéhségének csillapítására


