

Gazdaság
Havi szinten nem változtak, éves összevetésben drágultak a lakáshitelek májusban
Áprilisról májusra stagnáltak a lakáshitel kamatok, ám éves összehasonlításban már drágulást mért a BiztosDöntés.hu szakportál. Ebben a helyzetben a vásárlók a hitelösszeg növelésével kompenzálják az egyre emelkedő lakásárakat.
Lakáshitel kamatok májusban
A BiztosDöntés.hu szakportál lakáshitel-kalkulátora szerint 2025. május elején 6,18 – 7,99% közötti kamattal lehet hozzájutni 20 millió forint lakáshitelhez 10 évre rögzített vagy végig fix kamattal, 20 éves futamidőre, 450 ezer Ft nettó igazolt jövedelemmel. Ez banktól függően 146 370 – 168 547 Ft közötti törlesztőt, illetve 35,2 – 40,5 millió Ft közötti teljes visszafizetést jelent, vagyis a megfelelő választással elérhető pénzügyi előny a teljes futamidő alatt akár 5,3 millió Ft is lehet.
Fülöp Norbert Attila, a BiztosDöntés.hu pénzügyi szakértője ugyanakkor hozzáteszi, hogy a bankok által kínált hitelkamatot befolyásolja a nettó igazolt jövedelem nagysága, mint ahogy arra is van példa, hogy energiatakarékos ingatlan vásárlásakor a piaci lakáshitel kedvezőbb kamattal igényelhető.
Például 600 ezer Ft nettó jövedelemmel a fenti, 20 millió Ft összegű lakáshitelhez már 5,85%-os kamattal is hozzá lehet jutni, ami 142 494 Ft havi törlesztőt, illetve 34,2 millió Ft teljes visszafizetést jelent.
Havi szinten stagnáltak, éves összevetésben valamelyest drágultak a lakáshitelek
A szakértő szerint áprilishoz képest gyakorlatilag nem változtak a hitelkamatok, mindössze a CIB 10 Minősített Fogyasztóbarát Lakáshitel kamata emelkedett egy bázisponttal, az elmúlt egy évet vizsgálva azonban már más a helyzet.
Ilyen időtávon belül 450 ezer forint jövedelemmel a kilenc vizsgált bank közül a Gránit, a MagNet és az UniCredit változatlanul hagyta legolcsóbb lakáshitelének kamatát (6,18%, 6,30%, illetve 6,95%), míg az Erste, a CIB, a Raiffeisen, az MBH, a K&H és az OTP árat emelt.
600 ezer Ft igazolt jövedelemmel árnyaltabb a kép: éves összehasonlításban a CIB Banknál csökkent a kamat (6,39%-ról 5,85%-ra), a Gránit, az UniCredit és a MagNet változatlanul hagyta a kamatát, míg a többi pénzintézet drágított.
Reagálnak a hitelből vásárlók a magasabb lakásárakra
Miközben a lakáshitel kamatok stagnáltak vagy emelkedtek, a lakások országos szinten 15% felett drágultak 2024-ben a Magyar Nemzeti Bank statisztikái szerint. Budapesten 14,3%, a vidéki városokban 13,8%, a községekben pedig 18,4% volt az áremelkedés mértéke.
Fülöp Norbert Attila szerint a lakások drágulását a vásárlók a hitelösszeg növelésével igyekeznek kompenzálni, amit jól mutat, hogy 2025. februárban a lakáshitelek átlagos szerződéses összege már megközelítette a 20 millió forintot, miközben a múlt év első két hónapjában még 14,6 millió forint volt ugyanez.
A stagnáló – vagy esetenként – emelkedő hitelkamatok és a nagyobb hitelösszeg együttesen magasabb havi törlesztőket eredményez, amire a futamidő meghosszabbításával reagálnak a hitelfelvevők. Az MNB szerint a használt lakás vásárlására igényelt lakáshiteleknél 19,6 évről 20,3 évre emelkedett az átlagos futamidő tavaly év végére, míg az új lakások finanszírozásánál 21 évről 21,6 évre nőtt ugyanez.
Mi várható a következő hónapokban?
A BiztosDöntés.hu szakértője szerint 2025-ben folytatódhat az átlagos hitelösszeg emelkedése mind a használt, mind az új lakások finanszírozása esetében, ugyanis az ingatlanok drágulása egyelőre megállíthatatlannak tűnik.
A piaci lakáshitel kamatok mérséklődésére rövid távon nem lehet számítani, mert az ezt közvetve befolyásoló jegybanki alapkamat csökkentése jelenleg nincs napirenden. A Magyar Nemzeti Bank kezét megköti ugyanis a még mindig magas maginfláció, az erősen hullámzó forintárfolyam, de az országkockázat megítélése is óvatosságra inti a jegybankot.
Ugyanakkor biztató jel lehet, hogy a kihelyezett hitelekhez szükséges forrás beszerzési költségét közvetve befolyásoló 10 és 20 éves BIRS mutatók csökkentek az elmúlt időszakban, az előbbi 6,37%, míg az utóbbi 6,55% jelenleg, ami mindkét esetben a legalacsonyabb érték idén. Amennyiben a trend tartósnak bizonyul, akkor ez a lakáshitel kamatok csökkenése irányába hathat.
Ebben a helyzetben felértékelődik a támogatott hitelek szerepe, ám ezek aránya a lakáshitelezés felfutásával együtt várhatóan csökkenni fog, ugyanis erősen korlátozott a jogosultak köre. Ezt jelzi az is, hogy míg 2025. februárban az új lakáshitel szerződések volumenének körülbelül ötödét adták a támogatott konstrukciók, egy évvel korábban még 25% volt az arányuk.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Új kereskedelmi igazgató a CETIN Hungarynél
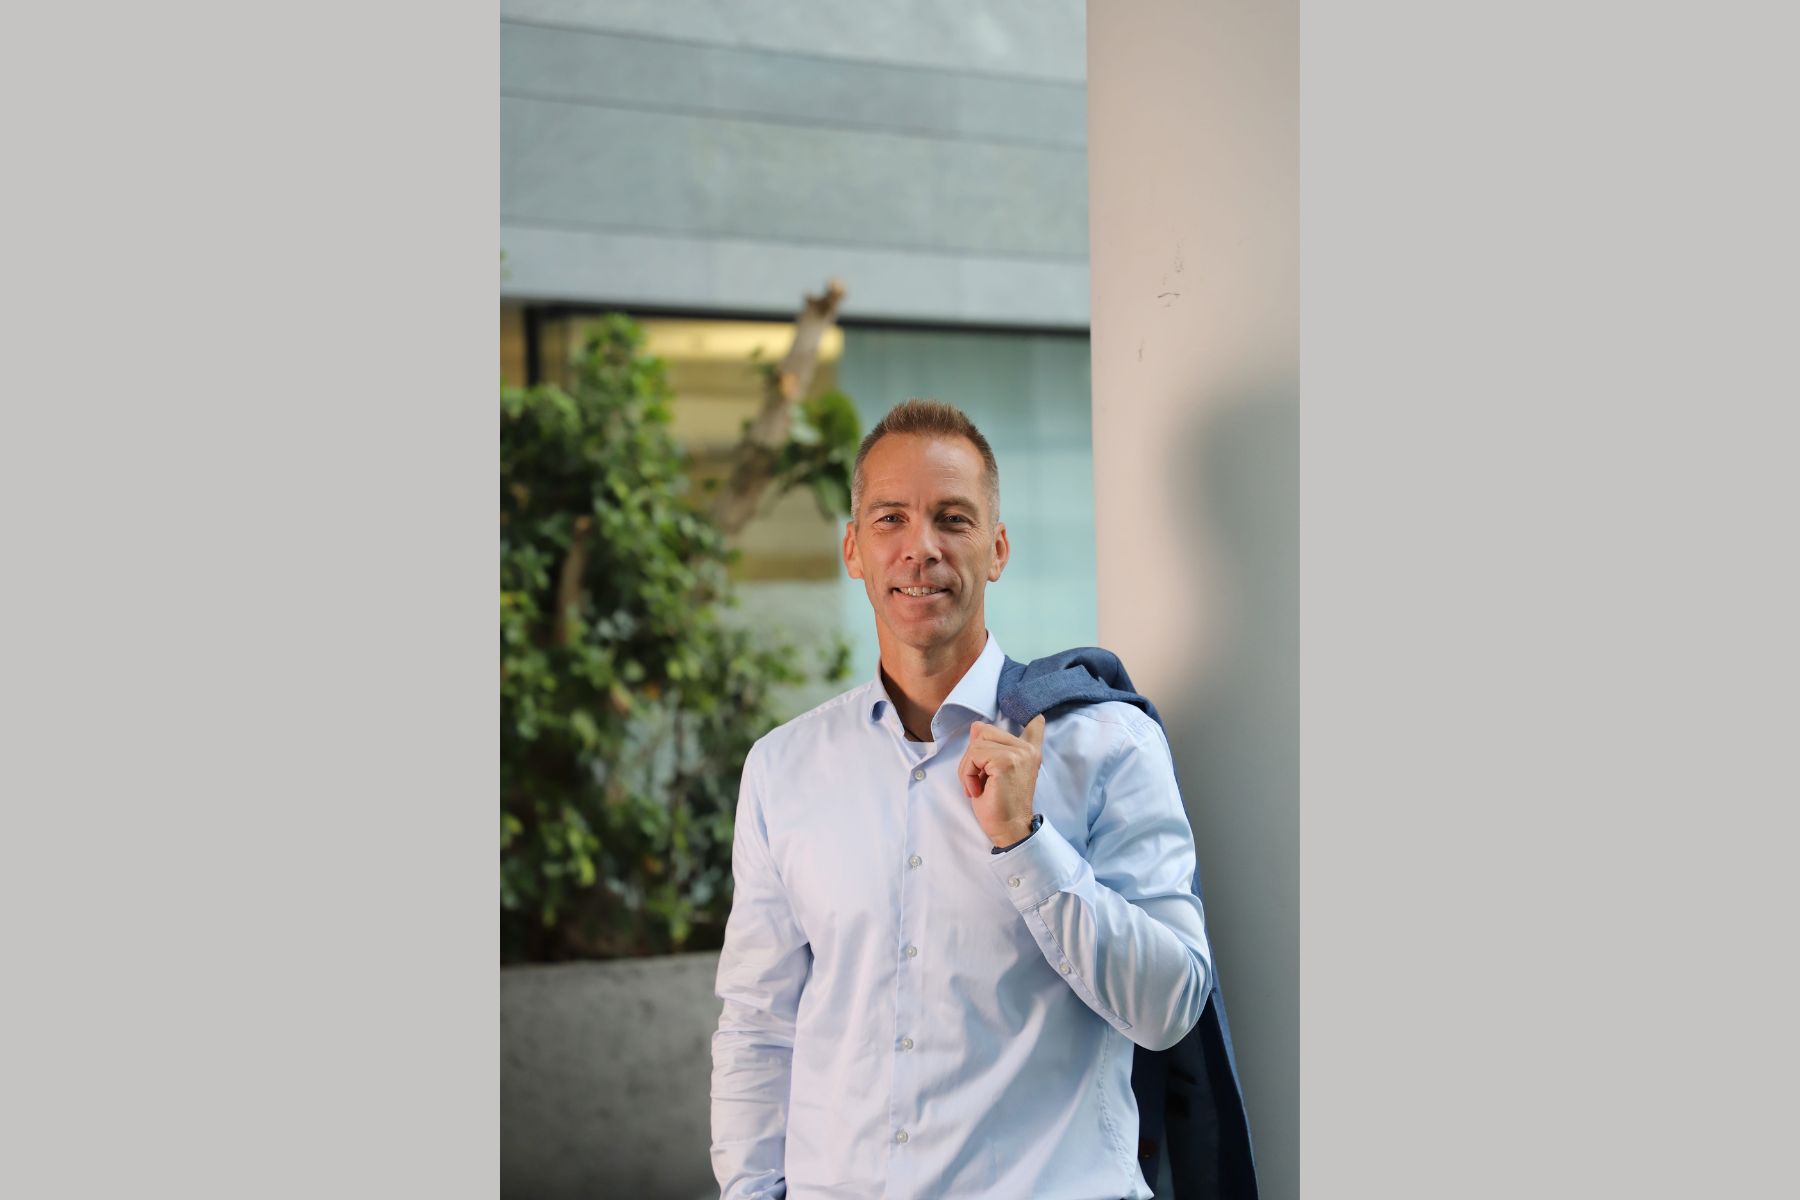
Kereskedelmi igazgatóként Balogh Tibold csatlakozott Magyarország első mobiltávközlési infrastruktúra-szolgáltatója, a CETIN Hungary Zrt. csapatához szeptemberben.
A szakember több mint húsz évnyi vezetői tapasztalattal és ICT piaci háttérrel érkezik a vállalathoz.
Balogh Tibold a CETIN Hungary Zrt. kereskedelmi tevékenységének irányítójaként fontos szerepet kap a vállalat stratégiájának megvalósításában. Vezetői gyakorlata, piacismerete és üzletfejlesztési szemlélete értékes támogatást nyújt majd a CETIN növekedési lehetőségeinek kiaknázásában.
Szakmai háttere egyaránt kiterjed a szolgáltatói és a technológiai oldalra. Karrierje során jelentős tapasztalatot szerzett a vállalati ügyfélkiszolgálás, ICT-megoldások fejlesztése, valamint nagykereskedelmi (wholesale) üzleti együttműködések kialakítása területén.
Pályafutása során számos olyan szerepkört töltött be, ahol új üzletágak felépítéséért, portfólió- és termékfejlesztésért, üzleti növekedésért és komplex üzleti transzformációk megvalósításáért felelt olyan vállalatoknál, mint a Vodafone, az ELMŰ – E.ON, az Alcatel-Lucent és a Nokia.
Az utóbbi öt évben AI fókuszú innovációs és transzformációs projekteken dolgozott, ahol mesterséges intelligenciára épülő üzleti megoldások fejlesztését és piaci bevezetését vezette.
„Tibold olyan szakember, aki különösen alkalmas új lehetőségek azonosítására, új üzleti modellek kialakítására és a kereskedelmi terület élén a növekedés megerősítésére
– mondta Kübler-Andrási Judit, a CETIN Hungary vezérigazgatója.
– Tapasztalata a nagykereskedelmi és vállalati üzletágak építésében pontosan illeszkedik a CETIN terveihez: infrastruktúránkat még több ügyfél és szolgáltatás számára szeretnénk elérhetővé tenni.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
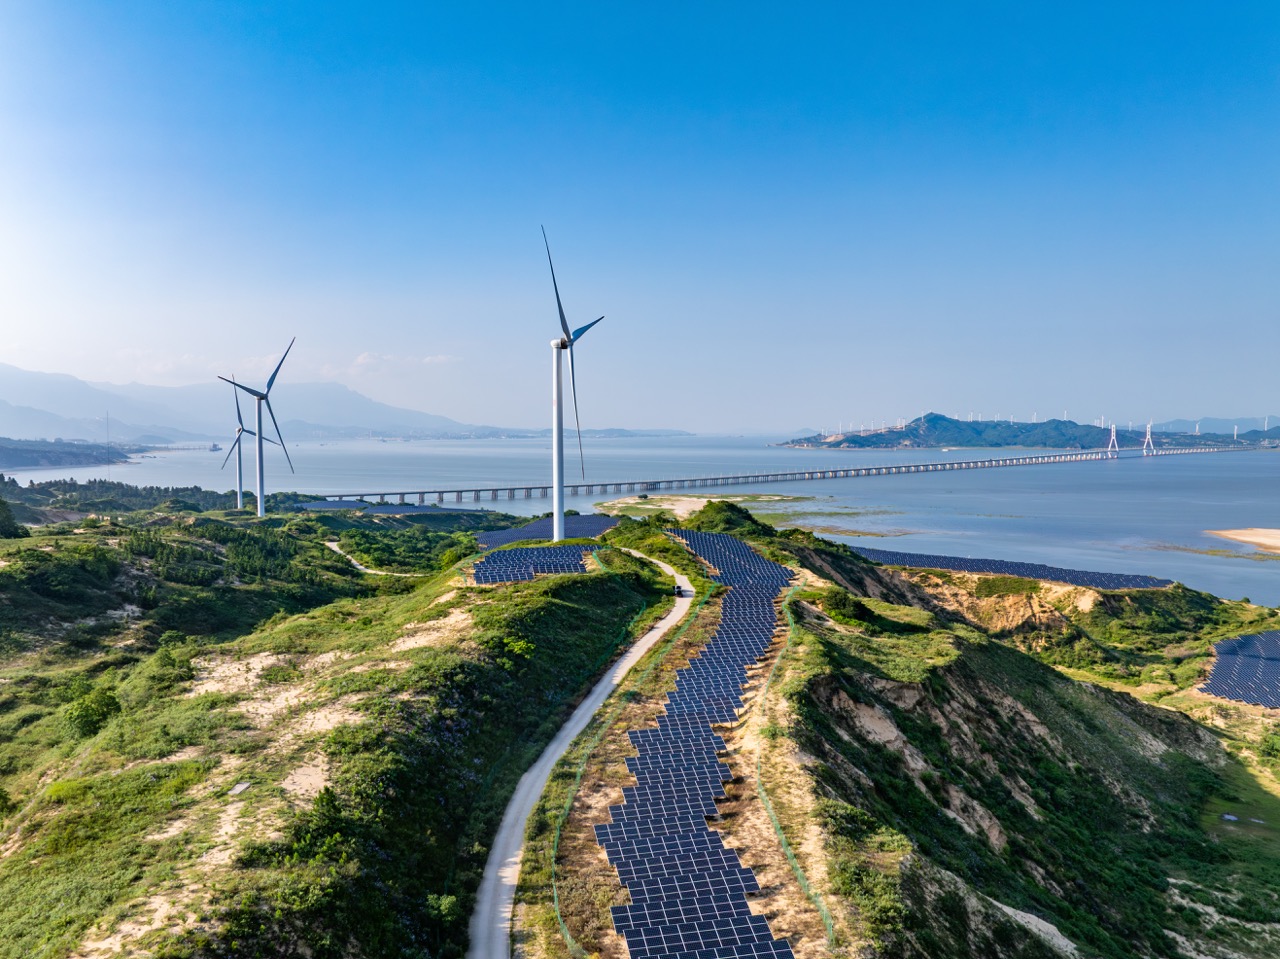
Október 30-ig lehet beadni a pályázatokat a szélerőművi kapacitások bővítésének első fordulójára és a kormány elképzelései szerint a következő években összesen akár 4000 MW plusz teljesítmény is jöhet majd szélenergiából a további fejlesztések eredményeként.
A megújuló energia részarányának növekedése a magyar energiamixben örvendetes fejlemény és fontos lépés az energiaátmenet során, azonban az elvárt eredményhez kulcsfontosságú, hogy rugalmas, decentralizált, digitális megoldásokat alkalmazó villamosenergia-hálózat is rendelkezésre álljon.
A magyar kormány által meghirdetett új szélenergia-fejlesztési program fontos szerepet játszhat abban, hogy a hazai energiarendszer kiegyensúlyozottabb legyen. A kormányzati tervek szerint a jelenleg mintegy 330 MW-os hazai szélerőművi kapacitás néhány éven belül akár mintegy 4000 MW-tal bővülhet. A Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH) augusztus végén már meg is hirdette az első pályázatot 702 MVA hálózati csatlakozási kapacitás kiosztására, amelyre október 30-ig lehet jelentkezni.
Magyarországon az elmúlt években intenzíven bővült a napenergia-termelési kapacitás, a 2020-ashoz képest mintegy négyszeres a növekedés, és a Mavir adatai alapján idén május elejére a hazai naperőművek beépített teljesítőképessége meghaladta a 8600 GW-ot. Miközben a naperőművek napközben nagy mennyiségű tiszta energiát képesek előállítani, a termelésük a napszakok és időjárási körülmények miatt gyorsan változik. A szélenergia az eltérő termelési profilja miatt értékes kiegészítője lehet a napenergiának: megfelelő hálózati infrastruktúrával hozzájárulhat az energiatermelés kiegyensúlyozásához, ezáltal pedig az energia-fogyasztási csúcsok jelentette kihívások kezeléséhez és így összességében az energiabiztonság növeléséhez.
„A világ egy új energiakorszakba lép át, amelyben gyorsan nő az elektromosáram-igény, melynek kiszolgálásához egyre nagyobb mértékben támaszkodunk a megújuló energiaforrásokra. Ez a folyamat ugyanakkor fokozott terhelést jelent a villamosenergia-hálózatok számára. A hatékony, biztonságos és a fenntarthatósági szempontokat is figyelembe vevő áramellátás érdekében új megközelítésre van szükség nem csupán az elektromos áram termelése, hanem annak elosztása és tárolása kapcsán is. A megújuló energiaforrások fokozott alkalmazását, az új termelési és felhasználási módokat egyaránt támogató, rugalmas, decentralizált hálózatokra van szükség, amelyek kialakításában kulcsszerepet játszik az energiatechnológia, vagyis az energetikai és az ICT technológiák integrációja”
– mutatott rá Veres Zsolt, a Schneider Electric országigazgatója.
Digitális hálózatirányítás az új energiakorszak kihívásainak kezelésére
A Schneider Electric, a világ egyik vezető energia-technológiai vállalataként digitális megoldásokkal támogatja az energiarendszerek üzemeltetőit abban, hogy valós időben lássák, elemezzék és optimalizálják a hálózat működését. Az EcoStruxure Grid architektúrára épülő megoldások lehetővé teszik a hálózati állapotok folyamatos monitorozását, az üzemzavarok gyorsabb felismerését és kezelését, valamint az energiaáramlások hatékonyabb szabályozását.
A digitális hálózatmenedzsment segítségével javítható az energiaellátás megbízhatósága, csökkenthetőek a hálózati veszteségek, gyorsabban azonosíthatók és kezelhetők a meghibásodások és hatékonyabban integrálhatók a decentralizált megújuló energiaforrások.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Augusztus végéig több lakáshitel fogyott, mint tavaly egész évben
Idén augusztusban az elmúlt szűk egy év leggyengébb eredményét produkálta a magyarországi lakáshitelpiac, jóllehet a havi kihelyezés ennek ellenére is jelentősen meghaladta a 200 milliárd forintot.
A hitelpiac ezen szegmense így már az év első nyolc hónapjában meghaladta a 2 000 milliárd forintos kihelyezést, amely így már a tavalyi rekorderedményt is meghaladta. Ezzel párhuzamosan a személyi hitelek piaca is szépen teljesített, az augusztusi kihelyezés megközelítette a 140 milliárd forintot – írja közleményében a Bank360 pénzügyi szakportál.
Publikálta 2026 augusztusára vonatkozó lakossági hitelezési adatait a Magyar Nemzeti Bank (MNB). A friss adatok szerint idén augusztusban 211,72 milliárd forintot tett ki az újonnan kötött lakáshitelek szerződéses összege, ami szinte pontosan a kétszerese a tavaly augusztusi 105,69 milliárd forintnak. Sokatmondó, hogy ennek ellenére az idén augusztusi eredmény a 2026-os év eddig eltelt részének a leggyengébb eredménye, és még a második leggyengébb februári eredménytől (245,45 milliárd forint) is jócskán elmaradt.
Ez a jelentős mértékű bővülés természetesen továbbra is az Otthon Start Program hatásával magyarázható, amely volumen alapon még mindig a kihelyezés bő kétharmadát adja (68,5%, 145 milliárd forint). A programon belül kihelyezett hitelek részaránya így enyhén meghaladta a júliusi mértéket (68,3%), ám a májusig megfigyelt 71-73% közötti részarányoktól ez az érték továbbra is elmaradt. Ami a szerződések darabszámát illeti, augusztusban 7 722 lakáshitel-szerződést kötöttek a háztartások, amiből 52,5%, vagyis 4 056 darab volt OSP-hitelszerződés. A piaci hitelek részaránya enyhén emelkedett, a júliusi 23,8%-ról 24,5%-ra. Igaz, összegszerűen a piaci lakáshitelek kihelyezése is visszaesett – a júliusi 60,76 milliárd forinttal szemben augusztusban csak 51,96 milliárd forint került kihelyezésre. Év/év alapon ez 36,4%-os visszaesést jelent a piaci hitelek szempontjából.
A támogatott lakáshitelek részaránya 75,5% volt augusztusban, ami 159,76 milliárd forintos kihelyezést jelentett. Az Otthon Start Programon kívüli támogatott lakáshitelek szerződéses összege 14,76 milliárd forint volt a szóban forgó időszakban, ami ugyancsak elmaradt a tavaly augusztusban regisztrált 23,94 milliárd forintos eredménytől (-38,3%).
Idén augusztusban 7 722 darab lakáshitel-szerződés született, ami 36,4%-os bővülést jelent a tavaly augusztusi 5 663 darab szerződéshez képest, ezek 52,5%-a volt otthon startos hitelszerződés. A lakáshitel-szerződések átlagos hitelösszege augusztusban 27 417 784 forint, míg az OSP-hitelek átlagösszege 35 749 507 forint volt.
Már most megdőlt a 2025-ös rekorderedmény
Az augusztusi eredménnyel együtt elmondható, hogy a 2026-os év már most megdöntötte a tavalyi év rekorderedményét. Az idei év január-augusztusi időszakában 2 043,43 milliárd forintot tett ki az újonnan kötött lakáshitel-szerződések szerződéses összege, ami már most 3,9%-kal meghaladta a teljes tavalyi évben összesen kihelyezett 1 967,36 milliárd forintos összeget. A két évvel ezelőtti, akkor ugyancsak rekordnak számító 1 351,41 milliárd forinthoz képest pedig már most 51,2%-os bővülésről beszélhetünk.
A személyi hitelek piaca is szépen teljesít
A fedezetlen személyi hitelek piacán 137,28 milliárd forintra kötöttek szerződést augusztusban, ami 43,5%-kal haladta meg a tavaly augusztusi 95,69 milliárd forintos eredményt. Igaz, a júniusi (156,5 milliárd forint) és júliusi (152,64 milliárd forint) eredményekhez képest az augusztusi némi visszaesést mutatott. Igaz, ezzel kapcsolatban fontos megemlíteni, hogy az idei nyár korábbi hónapjainak eredményei minden idők legerősebb, illetve második legerősebb eredménye volt, míg az augusztusi a dobogó harmadik helyét tudta elfoglalni, leszorítva onnan az idén májusi eredményt, amikor is 131,51 milliárd forintot tett ki az új szerződések összege.
Éves alapon nem csak a volumen, de a darabszám is megemelkedett, hiszen az idén augusztusi 38 583 darab szerződés 27,2%-kal haladta meg a tavaly augusztusi 30 344-es darabszámot. A szerződések darabszáma és a kihelyezett hitelösszeg alapján elmondhatjuk, hogy idén augusztusban 3 557 924 forint volt a személyihitel-szerződések átlagos hitelösszege, ami 12,8%-os emelkedést jelent a tavaly augusztusi 3 153 431 forintos átlagösszeghez képest.
Több fogyott a szabad felhasználású jelzáloghitelekből
Idén augusztusban 9,25 milliárd forintot tett ki a szabad felhasználású jelzáloghitelek új szerződéseinek összege, ami 14,3%-os bővülést jelentett a tavaly augusztusi 8,09 milliárd forintos kihelyezéshez képest. A szerződések darabszáma a most vizsgált időszakban 409 volt, ami viszont 17,4%-os csökkenést jelentett a tavaly augusztusi 495 darabhoz képest.
A fenti számokból már sejthető, hogy mindez csak a szerződéses átlagösszeg jelentős emelkedésével magyarázható. Idén augusztusban 22 620 108 forint volt a szabad felhasználású jelzáloghitelek átlagos hitelösszege, ami 38,4%-os emelkedést jelent a tavaly augusztusi 16 345 529 forintos átlagösszeghez képest.
Visszaesett a babaváró és a munkáshitel
Idén augusztusban 15,68 milliárd forintot tett ki az újonnan kötött babaváró hitelek szerződéses összege, ami 14,6% visszaesést jelentett a tavaly augusztusi 18,36 milliárd forintos eredményhez képest. Az idei év első nyolc hónapjában 146,49 milliárd forintra kötöttek szerződést a fiatal házaspárok, ami 0,9%-os emelkedést jelent a tavalyi év január-augusztusi 145,15 milliárd forintos eredményéhez képest.
Év/év alapon a munkáshitel kihelyezése is visszaesett, hiszen idén augusztusban 7,20 milliárd, tavaly augusztusban pedig 10,06 milliárd forintot tett ki az új szerződések szerződéses összege. A csökkenés mértéke így 28,4%. Az idei év első nyolc hónapjában 69,61 milliárd forintot tett ki az új szerződések szerződéses összege, ami 46,6% visszaesést jelentett a tavaly január-augusztusi 130,33 milliárd forintos kihelyezéshez képest.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Sztrádára fel: a biztonságos autópályás közlekedés írott és íratlan szabályai

Bevált smart home megoldások – 10 praktikus példa a modern otthonhoz

Az átvilágítás első szakasza vezetési és kontrollhiányosságokat tárt fel az MKIK Tőkealap-kezelő Zrt.-nél

A szupererő, ami mindannyiunkban ott rejlik

A paksi energiakrízis tanulsága: a napenergia mellől hiányoznak a tárolók és a rugalmas hálózat


15 éve fejleszti CO₂-alapú hűtéstechnológiáját a Panasonic

Hét év alatt harmadszor nyerte el a Schneider Electric kommunikációs megbízását a DeepInsight

Nemzetközi szinten versenyképes, de kritikusan szűk a magyar e-kereskedelem élmezőnye

Megszűnik az új lakások 5 százalékos áfája, még sincs ok aggodalomra

A logisztika ma már nem A-ból B-be szállítás: kockázatkezelés



Technokrata.hu
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI bevetése a Schneider Electric új kutatása szerint
Az SAP munkába állítja az autonóm vállalatot: az AI már nemcsak javasol, hanem cselekszik
A magyarok kétharmada egyedül küzd problémáival
A generációk együttműködésének kulcsa a tudásmegosztás
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
Beköltözik az ősz az otthonokba – így illeszkedhet a Samsung The Frame tévé a modern lakótérbe
Kezd fogyni a lelkesedés az Otthon Startért – A CSOK Plusznál még nagyobb a mínusz
Intuitívabb felhasználói élmény az okosotthonban
Miért maradt fontos a PHP a modern vállalati szoftverfejlesztésben?
Műszaki-Magazin.hu
GTE meghívó – 46. Balatoni Ankét
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI
InnoTrans rekordok
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
RFID modulok és olvasók az ELATEC-től
Új vágásszélesség a 315-ös rendszerhez
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Az energia, mint az új építőanyag: már a tervezésnél eldől, mennyire lesz hatékony egy épület
Költségnyomás és AI a CFO-k napirendjén
-

 Gazdaság2 hét ago
Soha nem látott vámreform az EU-ban: kihirdették az új uniós vámkódexet
-
Gazdaság2 hét ago
A Hankook Tire nyerte a fődíjat a magyarországi koreai vállalatok számára megrendezett 2. CSR-díjátadón
-
Gazdaság2 hét ago
Rékasi Csaba lesz a Schneider Electric új projekt- végrehajtási vezetője
-
Tippek2 hét ago
Minden eddiginél több robotkészletre pályázhatnak az iskolák a Yettel jóvoltából
-
Mozgásban2 hét ago
Felmérés: Az európai használtautó-vásárlók 76%-a nem tudja, kihez forduljon kilométeróra-manipuláció esetén
-
Ipar2 hét ago
Milyen jövőt ígérnek a kihívások az építőiparban?
-
Zöld2 hét ago
Az aszály valódi ára csak évekkel később látszik
-
Ipar1 hét ago
Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?


