

Gazdaság
Idősebb korosztályok nyomulnak a hitelpiacon
Bár a 10 százalékos önerő lehetősége miatt sokan a fiataloktól várták a bátrabb hitelfelvételt, a valóság ennek épp az ellenkezője – hívja fel a figyelmet Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője.
A CSOK+ tavaly januári bevezetése óta egyre bővül a 10 százalékos önerő igénybevételének lehetősége a fiatalok számára, miközben normál esetben legalább 20 százalékot várnak el a bankok. A fiatalok ráadásul többnyire alacsonyabb jövedelemmel, kisebb tartalékkal vágnak neki az otthonteremtésnek, így azt gondolhatnánk, hogy elsősorban az esetükben nő a hitelösszeg és az ingatlan értékének arányát jelző, úgynevezett hitelfedezeti (Loan to Value – LTV) mutató.
Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint meglepetésre ez mégsem így van, sokkal inkább az 50 év feletti korosztály veszi fel az ingatlan értékének mind nagyobb részét hitelként.
Generációs különbségek
A Magyar Nemzeti Bank (MNB) márciusi adatai szerint a 30-40-es korosztályban 42,4 százalékról 51 százalékra nőtt azok aránya, akik a lakás árának legfeljebb 50 százalékát vették fel hitelként, és a 18–30 éves korosztályban is mindössze 2,09 százalékkal csökkent egy év alatt (33,06 százalékról 30,97 százalékra) az arányuk.
Ezzel szemben az 51–60 évesek körében idén márciusban az egy évvel ezelőttihez képest közel 5 százalékkal többen vállalták, hogy a megvásárolt otthon vételárának több, mint 50 százalékát hitelből fizetik: az arányuk 37,4 százalékról 42,2 százalékra nőtt).
Meglepő, de a 61. életévüket meghaladóknál ennél is erőteljesebben, közel 10 százalékkal (74,4 százalékról 64,8 százalékra) zsugorodott az óvatosabb, alacsony LTV-tartományba eső hitelek aránya, míg a 70+-osok körében 74,2 százalékról 56 (!) százalékra zuhant az ingatlan értékének legfeljebb felét hitelből fedezők aránya.
Ez a változás több dolgot is jelezhet – mondta el a BiztosDöntés.hu pénzügyi szakértője. Egyrészt azt, hogy az idősebb lakosság egyre nyitottabb a hiteltermékekre, különösen akkor, ha meglévő ingatlant cserélnek, vagy ha gyermekeiket, unokáikat támogatják a lakásvásárlásban.
A másik oldalról az is visszaköszön, hogy a hitelintézetek ma már szívesebben finanszíroznak idősebb ügyfeleket, akár nyugdíjközeli életkorban is. A bankok közül több – CIB, Gránit, K&H, MagNet, OTP – már 75 éves koráig engedi, hogy valaki hiteladós legyen – az MBH pedig akár e feletti korig is nyújt lakáshitelt, ha a annak lejáratakor maximum 70 éves adóstárs is van a szerződésben.
De talán ennél fontosabb – tette hozzá Gergely Péter –, hogy a fiatalabbak ezzel szemben továbbra is felelős hitelfelvételre törekszenek, és sokszor akkor is magasabb önerőt vállalnak, ha egyébként 10 százalék is elegendő volna.
Erre utal az is, hogy bár a 70 százalék feletti LTV-vel felvett hitelek aránya egy év alatt 27,2 százalékról 29,9 százalékra emelkedett, a legkisebb, 6,6 százalékos növekedést (30,24 százalékról 32,24 százalékra) a 31-40 éves korosztályban lehetett tapasztalni. Mindez azt mutatja, hogy bár a közbeszéd gyakran a fiatalokat tartja „kockázatos” adósoknak, a számok inkább azt bizonyítják, hogy ők sokkal óvatosabban, felelősebben állnak a hitelfelvételhez. A BiztosDöntés.hu pénzügyi szakértője szerint nagy kérdés, hogy ez a trend az új, Otthon Start hitel bevezetése után is megmarad-e.
A nyugdíjasok pörgetik a hitelpiacot
A trendek másik érdekes következménye, hogy a korábban ritkábban hitelt igénylő idősebb korosztály ma már jóval aktívabbá vált a lakáshitel-piacon. Jól mutatja ezt, hogy az MNB adatai szerint az 51 évesnél idősebb hitelfelvevők aránya az összes szerződő között 2024 áprilisa és 2025 márciusa között 14,4 százalékról 17,3 százalékra nőtt.
Összességében a 40 év feletti hitelfelvevők aránya egy év alatt 38,6 százalékról közel 50 százalékra emelkedett, azaz minden második lakáshitel felvevő már 40 év feletti, és a növekedés döntően az 50+-os korosztályhoz kötődik. Ez nemcsak azt mutatja, hogy nő az idősebb hitelfelvevők száma, hanem azt is, hogy egyre fontosabb a lakáspolitikai eszközök tervezésénél ennek a csoportnak a bevonása.
Lakáspolitikának is követnie kell a demográfiai átrendeződést
Éppen ezért örvendetes, hogy a szeptemberben induló, legfeljebb 3 százalékos kamatú Otthon Start hitel már nem életkorhoz, hanem élethelyzethez kötött – emelte ki Gergely Péter. A szakértő szerint ez azt jelenti, hogy végre valóban célzottan és méltányosan tudják támogatni azokat, akik az első lakásukat vásárolnák meg – függetlenül attól, hogy az adott ügyfél 28 vagy 51 éves.
Ezáltal azok a vásárlók is hozzáférhetnek a kedvező hitelhez, akik eddig kimaradtak, például mert életkoruk, családi státuszuk, vagy éppen a gyermekvállalás elvárása miatt nem feleltek meg a CSOK Plusz feltételeinek.
Bár részletes, életkor szerinti lakhatási statisztikák jelenleg nem állnak rendelkezésre, a BiztosDöntés.hu becslése szerint a 30–49 éves korosztályban több százezer ember él nem saját tulajdonú ingatlanban – legtöbbjük albérletben. Az ő lakáshoz jutásuk szempontjából is lényeges, hogy a jövőbeli támogatási konstrukciók ne kizárólag életkorhoz, házassághoz kössék a jogosultságot, hanem rugalmasabb, helyzetalapú megközelítést alkalmazzanak – fogalmazott Gergely Péter.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Megjelentek a Wekerle Plusz lakáshitel részletszabályai

Kedden este megjelent a Magyar Közlöny oldalán a Wekerle Plusz lakáshitelről szóló kormányrendelet, amely a legfeljebb 50 millió forintos kedvezményes lakáshitel feltételeit részletezi.
A program jogilag már szerdán elindulhat, a bankoknak azonban még biztosan kell idő a felkészüléshez.
Az Otthon Startra pályázóknak néhány nap haladékot adott a kormány. Szép csendben pedig a CSOK Plusz és a falusi CSOK ügyleti kamatai is módosultak. A Bank360 összefoglalta a legfontosabb részleteket.
Már jogi akadálya sincs annak, hogy a kedd délelőtti bejelentés alapján október 28-án elindulhasson a Wekerle Plusz lakásszerzési hitel, kedden este ugyanis megjelentek a Magyar Közlönyben a vonatkozó részletszabályok. A már ismertetett feltételek alapján a Wekerle Plusz lakásszerzési kölcsön keretében a 18 és 45 év közötti jogosultak legfeljebb 50 millió forintos hitelt vehetnek fel, maximum 25 éves futamidőre. Az új lakások esetében legfeljebb évi 3 százalékos, használt lakásoknál legfeljebb 5 százalékos kamatot kell fizetni.
Pontosít a kormányrendelet: kik lesznek jogosultak az igénylésre?
A Wekerle Plusz lakáshitelt egy igénylő csak egy alkalommal veheti fel. Házaspárok vagy élettársak csak együttes igénylőként adhatják be az igénylést. A hitelszerződésbe adóstársként kizárólag az igénylő szülője, valamint testvére vonható be, azzal a feltétellel, hogy nem szerezhetnek tulajdont a lakásban.
Együttes igénylés esetén a pár mindkét tagjának meg kell felelni az alapfeltételeknek:
- Büntetlen előélettel kell rendelkezniük.
- Nem lehet a jogszabályban megengedettnél nagyobb köztartozásuk.
- Nem rendelkezhetnek a Központi Hitelinformációs Rendszerben kizáró tartozással, kivéve, ha azt legalább egy éve rendezték.
- Az igényléskor nem állhat fenn más lakáscélú állami kamattámogatott kölcsönjogviszonyuk.
- Nem állhat fenn velük szemben korábbi lakástámogatás visszafizetésére vonatkozó kizáró ok.
Nem feltétlenül kizáró ok a korábbi lakástulajdon
A korábbi Otthon Start Programhoz hasonlóan itt sem feltétlenül kizáró ok, ha az igénylőnek már volt valamilyen ingatlantulajdona, a Wekerle Plusz esetén viszont eltérő szabályoknak kell megfelelni. Az igénylő sem jelenleg, sem korábban nem rendelkezhetett lakásban legalább 50 százalékos tulajdoni hányaddal. Közös igénylés esetén az ugyanazon lakásban fennálló tulajdoni hányadokat össze kell számítani.
Bizonyos feltételek mellett jogosult lehet az is, akinek korábbi vagy meglévő lakástulajdona legfeljebb 30 millió forint értékű, akinek a lakását lebontották, illetve aki haszonélvezeti joggal terhelten szerzett ingatlant. Ez azt jelenti, hogy például egy kisebb értékű örökölt ingatlan nem feltétlenül akadálya a kedvezményes hitel felvételének – írja a Bank360.hu.
Az értékhatárok maradnak
A Wekerle Plusz Magyarország területén található új vagy használt lakás, egylakásos lakóépület, valamint tanya vagy birtokközpont lakáscélú ingatlanának megvásárlására, illetve építésére használható fel. Lakás esetén a vételár felső határa 100 millió forint, egylakásos lakóépület, tanya vagy biztokközpont esetén pedig 150 millió forint.
Emellett a vételár vagy bekerülési költség alapján számított négyzetméterár kezdetben nem haladhatja meg a bruttó 1,5 millió forintot. Ezt a korlátot 2028. január 1-jétől évente, a rendeletben meghatározott KSH-lakásárindex alapján emelik.
5 éves bentlakási kötelezettség
A támogatott személynek a folyósítást, építés esetén az utolsó részfolyósítást, vagy a használatbavételi engedély kiadását követő 180 napon belül lakóhelyet kell létesítenie az ingatlanban. Ezután a támogatott ingatlanban öt évig életvitelszerűen kell laknia. A rendelet ugyanakkor meghatározott kivételeket enged, például indokolt, legfeljebb kétéves más településen történő munkavállalás, tanulmányok, egészségügyi ellátás vagy hozzátartozó ápolása esetén.
Díjak és határidők
A rendelet a hitelintézetek által felszámítható díjakat is korlátozza. Az igényléshez és folyósításhoz kapcsolódó banki díj legfeljebb 30 ezer forint lehet, amelybe az értékbecslés és a helyszíni szemle díja nem tartozik bele. Az előtörlesztési költség legfeljebb az előtörlesztett összeg 1 százaléka lehet.
Az igénylőkre az alábbi határidők vonatkoznak:
- vásárlásnál az adásvételi szerződést követő 180 napon belül kell beadni az igénylést,
- építkezésnél a használatba vételi engedély kiadása előtt szükséges benyújtani a hiteligénylést.
A bankoknak a hitelbírálatra vásárlás esetén 30 napjuk van, építkezési hitel igénylése esetén pedig 60 napjuk. A bírálati határidőbe nem számít bele a szükséges hiánypótlás időtartama.
Az ügyleti kamat a kormány egy korábbi ígérete alapján valóban alacsonyabb az Otthon Start lakáshitellel és más államilag támogatott hitelekkel összehasonlítva. Az ÁKK által meghatározott átlaghozam maradt referenciamutatóként, viszont ennek a mutatónak a súlyozott számtani átlagának (jelenleg 5,46%) csak a 0,5 százalékponttal növelt mértékével kell majd számolni.
A kormány egy mozdulattal más állami támogatásoknál is csökkentette az ügyleti kamatot:
- a falusi CSOK esetében az ügyleti kamat az ÁKK 115 százalék + 1 százalékpontról az alábbira módosul: ÁKK + 1,5 százalékpont,
- a CSOK Plusz esetében az ügyleti kamat az ÁKK 110 százalék + 1 százalékpontról az alábbira módosul: ÁKK + 0,5 százalékpont.
Mi történik, ha valaki elveszti a kamattámogatást?
Jogosulatlan igénybevétel esetén a már felhasznált kamattámogatást a jegybanki alapkamat öt százalékponttal növelt mértékének megfelelő kamattal együtt kell visszafizetni. Emellett a kamattámogatás a jövőre nézve megszűnik, és a fennmaradó futamidőben a hitel kamatát piaci kamattal terhelve kell tovább törleszteni.
Meddig lesz Otthon Start és mikortól igényelhető a Wekerle Plusz lakáshitel?
A Wekerle Plusz lakáshitelre vonatkozó rendelet 2026. október 28-tól lép hatályba – az más kérdés, hogy a bankoknak még biztosan nem volt idejük felkészülni az új termék bevezetésére. Az Otthon Start Program építkezés esetén legkésőbb 2026. november 15-ig (ami a hétvége miatt inkább 13-a) igényelhető, ha már megkezdődött az építkezés engedélyeztetési eljárása. Vásárlás esetén legkésőbb 2026. október 31-ig megkötött adásvételi szerződés esetén lehet benyújtani az igénylést – ez felülírja az eddig ismert október 27-ei, az adásvételi szerződésre vonatkozó határidőt.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Döntött az ENSZ: világszintű új szabályrendszer az automatizált és autonóm vezetés területén

A közlekedés határokon átnyúló jellege miatt az automatizált / autonóm járművek tömeges forgalomba hozatala elképzelhetetlen globálisan összehangolt műszaki-jogi keretrendszer nélkül.
Ez a harmonizáció eddig elmaradt, azonban az ENSZ-EGB a közelmúltban megalkotta az automatizált vezetési rendszerek biztonsági követelményeit rendszerező első világszintű szabályozást. Ezen szakmai mérföldkő főbb részleteit foglalja össze Nyalka Csaba, a DLA Piper Hungary együttműködő szenior ügyvédje.
Napjainkban kivételesnek számít, ha az Európai Unió, az Amerikai Egyesült Államok, az Egyesült Királyság, Japán, Kanada és Kína közös platformra helyezkedik valamilyen témában. Ilyen konszenzus alakult ki az automatizált vezetési rendszerek (Automated Driving Systems – ADS) szabályozása során, aminek eredményeként az ENSZ Európai Gazdasági Bizottság (ENSZ-EGB) Járműelőírások Harmonizációjáért felelős Világfóruma (WP.29) a 199. ülésén elfogadta az ADS-re vonatkozó első globális követelményrendszert, ami előreláthatólag az ENSZ 185. számú előírásaként épül be a meglévő szabályok közé.
Miért jelent mérföldkövet az ENSZ-EGB döntése?
A nemzetközi jog szintjén mostanáig nem volt olyan előírás a személygépkocsik és az áruszállító járművek vonatkozásában, ami az ADS-hez kötődő biztonsági követelményeket és az irányadó műszaki módszertant egységesen és ilyen részletességgel szabályozta volna. A járműautomatizálás területét inkább az jellemezte, hogy az éllovas országok egymástól függetlenül alakították ki saját műszaki-jogi keretrendszereiket. Az elmúlt évek tapasztalatai azonban azt erősítették, hogy a széttagolt regionális és nemzeti szabályozás helyett egy globális követelményrendszerre van szükség. Ez ugyanis csökkentené a gyártók költségeit és egyben növelné hatékonyságukat, hiszen harmonizált előírások esetén nem kell országonként átalakítaniuk gyártási folyamataikat.
Üzleti szempontból pedig a legfontosabb, hogy az új követelményrendszer megnyitja az utat a tömeggyártás előtt és segíti az ADS-szel felszerelt járművek széles körű elterjedését. Jelenleg ugyanis például az EU-ban szigorú korlát áll fenn: az Európai Parlament és Tanács (EU) 2018/858 rendelete alapján csak néhány járműkategóriában, és kategóriánként évente mindössze 1500 automatizált / autonóm személygépjármű hozható forgalomba. Ez azonban a szakértői várakozások szerint az ENSZ-EGB új előírásai miatt alapjaiban meg fog változni; tehát a jövőben az ilyen járművek nem kis sorozatban, hanem darabszámkorlátozás nélkül lesznek engedélyezhetők az uniós típusjóváhagyási rendszerben.
A gazdasági megfontolásokon túl az ENSZ-EGB kiemeli azt is, hogy egy ilyen globális kodifikáció támogatja az új technológia társadalmi elfogadását, illetve közelebb hozza az évek óta előrevetített célt: a biztonságos és balesetmentes közlekedés elérését.
A definíciók fontossága
Különösen egy világszintű jogalkotás során kritikus pont a fogalmak és azok pontos jelentésének egységesítése. Az új szabályrendszerben 35 kiemelt definíció található, amelyek a jövőben globális szinten ugyanazzal a tartalommal bírnak. Így például az ADS; az ADS-jármű; az ADS-felhasználó; a tervezett működési tartomány (ODD); a dinamikus vezetési feladat (DDT); az adattároló rendszer automatizált vezetéshez (DSSAD); biztonsági irányítási rendszer (SMS); a virtuális tesztelés vagy a tesztpálya.
Az ADS-szel szembeni követelmények
Az előírás egyik kulcsfontosságú része az ADS-szel szemben támasztott követelmények részletes meghatározása. Ezzel összefüggésben az ENSZ-EGB általános elvként rögzíti, hogy az ADS biztonsági szintjének legalább egyenértékűnek kell lennie egy képzett és körültekintő emberi vezető szintjével. Ezen túl a rendszernek a közlekedési szabályok betartása mellett fel kell ismernie a biztonsági kockázatokat és eseményeket, amelyekre reagálnia is szükséges.
Nem szorul magyarázatra az a követelmény, miszerint az ADS főszabályként nem okozhat ütközést. Ha viszont ez elkerülhetetlen, a rendszernek törekednie kell az ütközés súlyosságának enyhítésére, amelynek során kötelező átváltani az ún. kockázatcsökkentett állapotba vagy pedig le kell állítani a járművet.
További lényeges követelmény, hogy amíg aktív egy ADS-funkció, addig a közlekedés biztonsága és a működés zavartalansága érdekében le kell tiltani a kézi irányítás vezérlőelemeit. Az ADS és a járművezető közötti együttműködés kapcsán az ENSZ-EGB további részletes szabályokat határoz meg a rendszer aktiválásától kezdődően, a menet közbeni működésen át egészen annak kikapcsolásáig.
Kötelező előírás, hogy a járművet fel kell szerelni olyan adattároló rendszerrel (DSSAD), amely képes figyelemmel kísérni az ADS működését. Ezzel összefüggésben a dokumentum 6. számú melléklete tartalmazza ezen rendszerek specifikációit, így például az adatformátumot, adathozzáférést, valamint az adatelemeket.
A gyártók felelőssége
Logikusan merül fel a kérdés: kinek kell biztosítania az ADS előírásoknak megfelelő működését?
Első lépésként meg kell határozni az irányadó technológiai feltételeket és elvárásokat a jármű, valamint az ADS teljes életciklusára vonatkozóan. Ennek megfelelően a követelményrendszer tartalmazza a szabványosított és ellenőrizhető műszaki paramétereket, referenciaértékeket, továbbá az ADS ellenőrzésére és értékelésére vonatkozó előírásokat. Ezek címzettjei pedig a gyártók.
Az ENSZ-EGB tehát kifejezetten a gyártókra telepít kötelezettségeket, lefedve a teljes tervezési, fejlesztési, gyártási, üzemeltetési és leszerelési folyamatot. További elvárás a biztonsági irányítási rendszer működtetése, valamint a gyártó köteles ellátni a részletesen meghatározott kockázatkezelési, gyártásirányítási és biztonsági feladatokat is.
A dokumentum röviden foglalkozik a kiberbiztonság témakörrel is. Ezzel összefüggésben az ENSZ-EGB által támasztott követelmény egyértelmű: kötelező biztosítani az ADS védelmét az ilyen támadásokkal szemben. Ennek érdekében a gyártó köteles dokumentálni és végrehajtani a kiberbiztonsági folyamatokat a tervezési, fejlesztési, gyártási, valamint az üzemeltetési szakaszokban egyaránt. Mindez összhangban áll a kifejezetten a jármű és kiberbiztonság témakörrel részletekbe menően foglalkozó 155. számú ENSZ-előírással.
Mi várható ezen fejlemény után az európai uniós és a hazai jogalkotásban?
Nyalka Csaba, a DLA Piper Hungary szenior ügyvédje így értékelte az aktuális világszintű szabályozással kapcsolatos következő lépéseket:
„Az új követelmények – a 157. számú ENSZ-előíráshoz hasonlóan – előreláthatólag 2027 első felében be fognak épülni az EU típusjóváhagyási és engedélyezési rendszerébe, ami az automatizált / autonóm járművek tömeges piacra lépésének elengedhetetlen előfeltétele. Az ENSZ-EGB előírásai itthon hivatalosan az uniós implementációt követően lesznek irányadók, ugyanakkor a hazai jogalkotás során már addig is indokolt megvizsgálni az új rendelkezéseket mind az automatizált / autonóm járművek tesztelési szabályainak módosítása, mind pedig ezek üzemszerű működésének kodifikálása során.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Miért kell évtizedekre előre gondolkodniuk az ingatlanfejlesztőknek egy gyorsan változó piacon?

Akár már néhány év alatt is jelentősen átalakulhat az ingatlanpiac, miközben az épületeknek és a városnegyedeknek évtizedeken át kell vonzónak és jól használhatónak maradniuk.
Az új technológiák, a változó munkahelyi elvárások és az éghajlati kockázatok ezért alapvető kérdés elé állítják a fejlesztőket: hogyan hozhatnak ma olyan döntéseket, amelyek húsz év múlva is helytállónak bizonyulnak? Erre keresi a választ a Skanska 2026-os „Shaping Sustainable Places” jelentése.
A riport azt vizsgálja, hogyan őrizhetik meg a városi fejlesztések vonzerejüket, alkalmazkodóképességüket és gazdasági életképességüket jóval az építkezés befejezése után is. A tanulmány szerint a hosszú távú érték szempontjából az átadáskori teljesítmény önmagában már nem elegendő; legalább ilyen fontos, hogy a projekt teljes életciklusa során mennyire képes alkalmazkodni a változó igényekhez.
A riportban bemutatott európai fejlesztések azt példázzák, hogy a rugalmasság milyen szerepet játszhat a hosszú távú érték megőrzésében. Alapkövetelmény, hogy az épületek alkalmasak legyenek az új technológiák befogadására, az eltérő munkavégzési módok támogatására és a változó bérlői igények kiszolgálására. Ugyanilyen fontos, hogy a tágabb városi környezet részeként is hosszú távon jól működjenek. A jelentés szerint a tervezés legkorábbi szakaszában meghozott döntések gyakran meghatározóak abban, hogy egy épület évtizedek múltán is versenyképes marad-e.
„Nem az jelenti az igazi kihívást, hogy a mai piaci körülményekre tervezzünk, hanem az, hogy előre lássuk, mire lehet szükségük a bérlőknek, a befektetőknek és a városoknak tíz vagy húsz év múlva. Az épületek néhány év alatt elkészülnek, használhatóságuk és vonzerejük azonban több gazdasági ciklusra szól”
– mondta Aurelia Luca, a Skanska magyarországi és romániai kereskedelmi ingatlanfejlesztési üzletágának ügyvezető alelnöke.
A jelentés stockholmi, koppenhágai, prágai és poznańi projektek példáján keresztül mutatja be, hogyan segítheti a hosszú távú szemlélet a fejlesztések vonzerejének és értékének megőrzését. Az egyes épületek teljesítményén túl ezek a projektek olyan tágabb szempontokat is figyelembe vesznek, mint az alkalmazkodóképesség, a városi kapcsolatok, a közterek és a mindennapi felhasználói élmény.
Az elmúlt két évtizedben a Váci úti irodafolyosó a főváros egyik legmeghatározóbb üzleti negyedévé vált. Ezzel párhuzamosan az elvárások is átalakultak: a kiváló megközelíthetőség, a szolgáltatások, a közterek, a kikapcsolódási lehetőségek és a munkakörnyezet általános minősége ma már alapvető szempont a vállalatok és a képzett munkaerő vonzásában. Egy ilyen városrész nem egyetlen fejlesztési ciklus alatt születik meg, hanem hosszú évek során, a magánberuházások, az infrastruktúra korszerűsítése és a változó felhasználói igények együttes hatására formálódik. Ez a hosszú távú szemlélet a H₂Offices fejlesztését is meghatározza. A jelentésben bemutatott többütemű nemzetközi projektekhez hasonlóan a H₂Offices is folyamatosan formálódik. A projekt teljes víziója a tervezett utolsó ütem megvalósulásával válik majd teljessé.
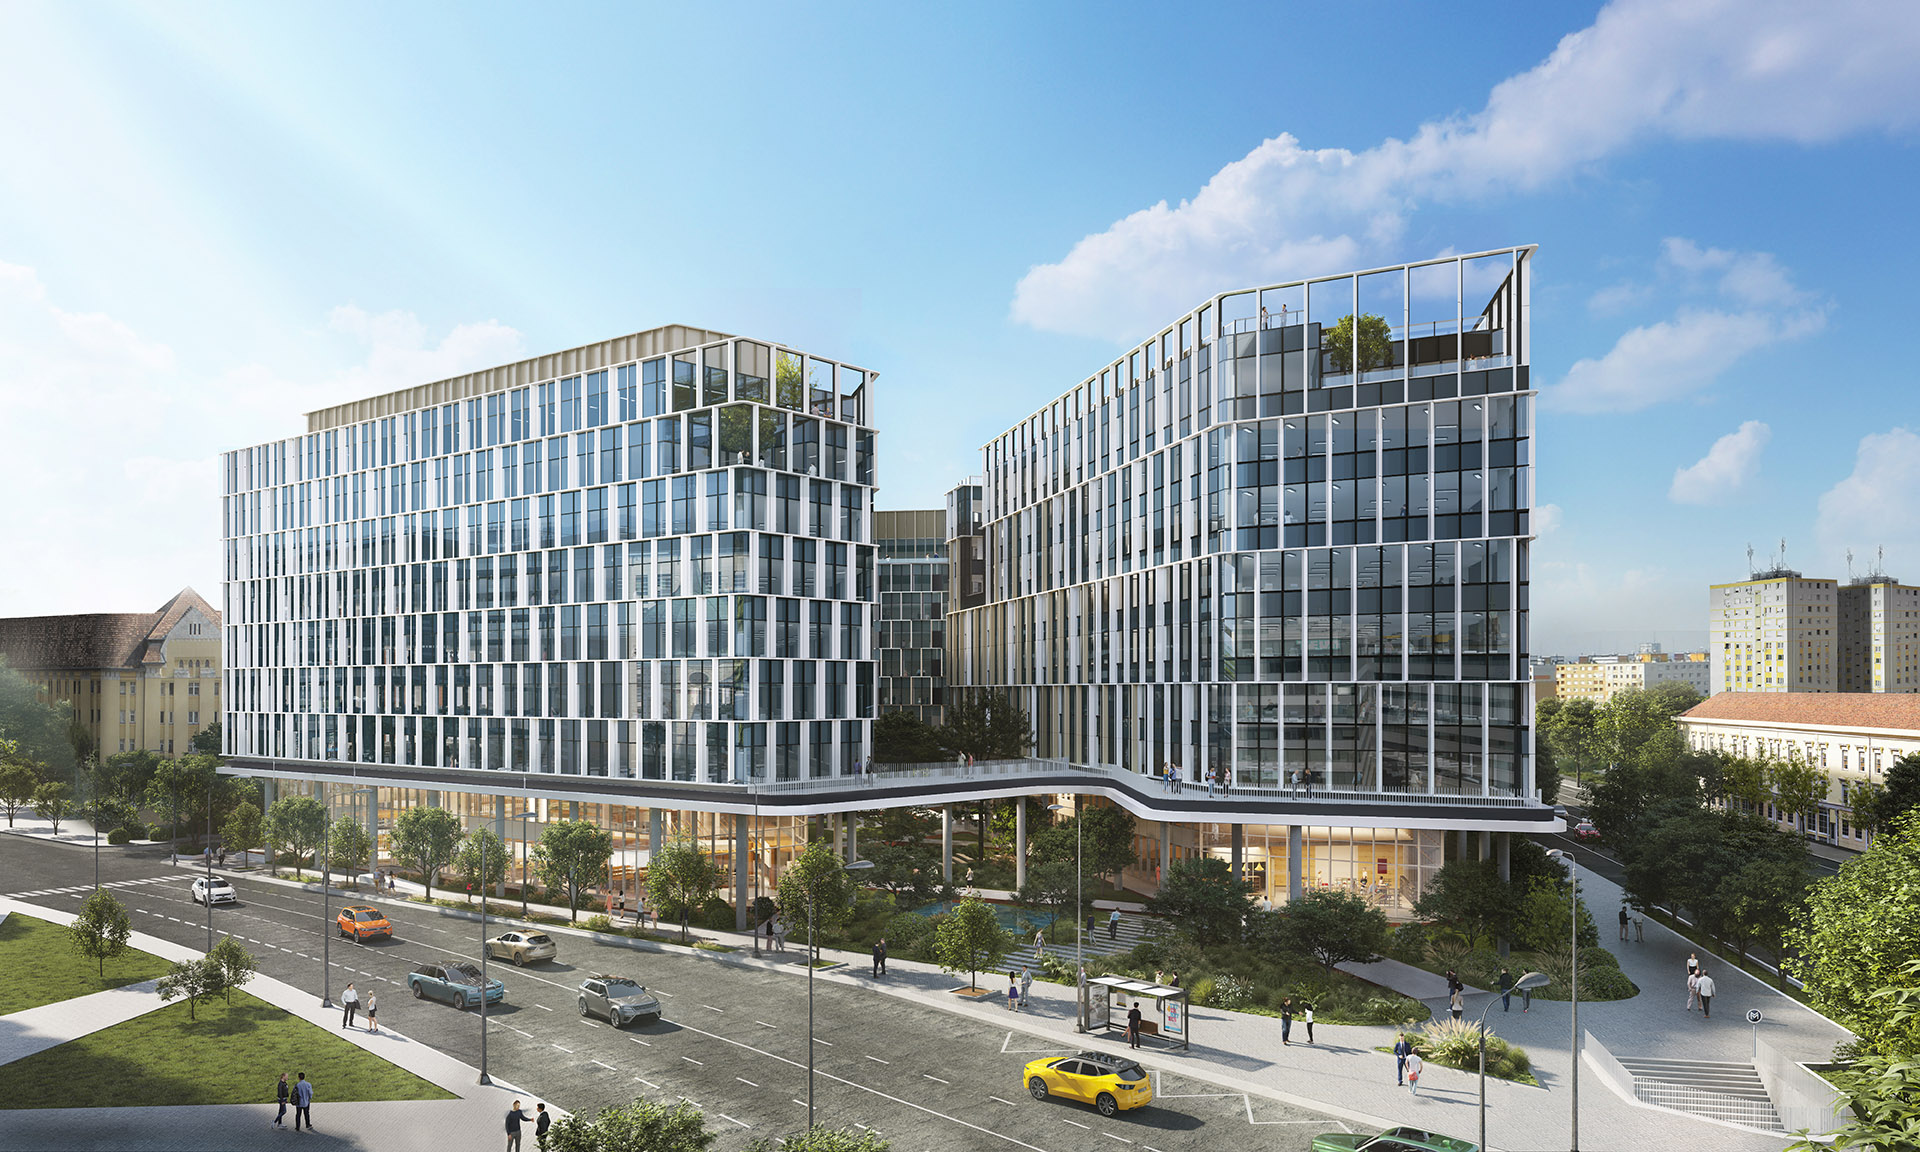
Ez a hosszú távú gondolkodás a ma meghozott döntésekre is kihat. A nyilvános terekkel, a kényelmi szolgáltatásokkal, a közlekedéssel, a bérlői élménnyel és a jövőbeni alkalmazkodóképességgel kapcsolatos szempontok már évekkel azelőtt beépülnek a tervezésbe, hogy a fejlesztés elérné végleges formáját. A cél túlmutat a mai kereslet kiszolgálásán: olyan helyszín létrehozása jelenti a fő irányvonalat, amely a környék és használói igényeinek változásával együtt is hosszú távon vonzó marad.
A tanulmány szerint ez a fajta gondolkodás az egész ingatlanágazatban egyre fontosabbá válik. A bérbeadási aktivitás, a minősítések és a tranzakciós volumenek továbbra is fontos mutatók, de mindig csak egy adott pillanatról adnak képet. A siker valódi mércéje később mutatkozik meg abban, hogy egy fejlesztés több piaci cikluson keresztül is képes-e embereket, vállalkozásokat és befektetéseket vonzani.
Mindez a városok, a befektetők és az ingatlanfejlesztők számára egyaránt a következő évtizedek egyik meghatározó kihívása lehet. A piacok továbbra is változni fognak. A ma létrehozott helyeknek pedig velük együtt szükséges alkalmazkodniuk. Ehhez a következő üzleti ciklusnál messzebbre kell tekinteni, és már most szükséges számolni a következő generáció igényeivel.
A Skanska 2026-os „Shaping Sustainable Places” jelentése teljes terjedelmében itt érhető el: https://www.skanska.com/group/en/media/foresight/reports/shaping-sustainable-places-report
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Nem csak az számít, mennyi fát termel az erdő: százmilliárdokat érhet, ha tovább állva marad

Robot Pick AI rendszer segíti az összeválogatást

Már szupermarketben is vásárolhatunk itthon személyzet nélkül

Megérkezett az új Kia Seltos: karakteres SUV magabiztos megjelenéssel és fejlett technológiával

Kisállattal egy háztartásban: ősszel a takarítás is több figyelmet igényel


Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában

A hűtőből a bögrébe: új formában érkezik a Pöttyös Túró Rudi!

Google X Codecool: több mint 3000 magyar juthat ingyenes AI-képzéshez és hivatalos Google-tanúsítványhoz

Augusztus végéig több lakáshitel fogyott, mint tavaly egész évben

Nem elég zöldnek látszani: kétséget kizáróan bizonyítaniuk kell a vállalatoknak a fenntarthatósági állításaikat



Technokrata.hu
Elnézést kér a Samsung: A Micro RGB TV miatt lehet, hogy túl ijesztőre sikerül a halloweeni moziest
Egyre nehezebb felismerni az online csalásokat – mire figyeljünk, hogy biztonságban maradjunk?
A Schneider Electric és a Greenly kiterjeszti dekarbonizációs programját
Ezeket a készségeket tanulják meg a legkreatívabb diákok – most te is elsajátíthatod, ha van egy jó ötleted
Nem csak az számít, mennyi fát termel az erdő: százmilliárdokat érhet, ha tovább állva marad
Átrendezheti az építőipari keresletet az új lakástámogatási rendszer
Minden második ember szemüveges lehet 2050-re?
Magyar testvérpár a robotika élvonalában: bronzérmet nyert a Széchenyi István Egyetemhez kötődő Bits csapata az Európa-bajnokságon
A mesterséges intelligencia átalakítja az adatközpontokat: egyre fontosabb a gyorsabb kiépítés és a nagyobb rugalmasság
Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint
Műszaki-Magazin.hu
ISMÉT MEGNYITJÁK KAPUIKAT A HAZAI GYÁRAK
Új szinten a nagynyomású lemezalakítás
Siemens-automatizálással újult meg egy erdélyi tejüzem
Több száz jelentkező, néhány sikeres felvétel
Extrém terméktesztek a Boschnál
A mesterséges intelligencia új szerepe a logisztikában
A mesterséges intelligencia átalakítja az adatközpontokat
ENVIRONTEC 2026 – Technológiák a fenntartható jövőért
EuroBLECH 2026 beszámoló – A lemezmegmunkálás jövője
Mazak XB élhajlító gépcsalád
-

 Gazdaság2 hét ago
A változó ügyféligényekhez igazodó számlacsomag-családot vezetett be az MBH Bank
-
Egészség2 hét ago
Megbízható mesterséges intelligenciát fejleszt az egészségügy és az ipar számára a HUN-REN SZTAKI új nemzeti laboratóriuma
-
Okoseszközök2 hét ago
Üzleti életre szabva: zökkenőmentes mobilitás és hatékonyság a HONOR Magic V6-tal
-
Ipar2 hét ago
A hulladék energetikai hasznosítása jelenti a jövőt
-
Gazdaság2 hét ago
Kutatás: ötből négy ipari szereplő szakemberhiánnyal küzd, mégsem örül mindenki az AI térnyerésének
-
Ipar2 hét ago
Jelentős fenntarthatósági eredményekről számolt be a Schneider Electric a harmadik negyedévben
-
Gazdaság2 hét ago
A Schneider Electric az INTREN-t választotta digitális ügynökségi partnerének
-
Gazdaság2 hét ago
Magyarország továbbra is Európa kevésbé átlátható használtautó-piacai közé tartozik


