

Gazdaság
Átalakítja a blockchain az ingatlanpiacot?
A globális ingatlanpiac értéke több száz billió dollárra tehető. Az ingatlanok ma a valós eszközök (RWA – real-world assets) piacának legnagyobb szegmensét alkotják, értékének közel egyharmadát képviselve. Ráadásul az előrejelzések szerint a tokenizáció mértéke ezen a területen a következő években többszörösére nőhet. Vajon ez már forradalom? Nem feltétlenül.
A blockchain nem annyira magát az ingatlanpiacot változtatja meg, hanem inkább annak infrastruktúráját – különösen a szerződéskötés és az elszámolások módját.
Az első ingatlan-tokenizációra vélhetően 2019-ben került sor Párizsban. Egy 6,5 millió euró értékű luxusingatlant 100 tokenre bontottak, amelyeket további 100 000 egységre osztottak fel. Így összesen 10 millió „részvény” került értékesítésre. Néhány év alatt a tokenizált ingatlanpiac milliárd dolláros nagyságrendre nőtt. 2025-re már 844 aktív projekt használta a blockchain technológiát az építési és ingatlanfolyamatok támogatására – ez 13%-os növekedést jelent az előző évhez képest, és zsinórban az ötödik év volt kétszámjegyű bővüléssel.
A Spherical Insights & Consulting jelentése szerint a globális tokenizált ingatlanpiac 2033-ra elérheti a 16,51 milliárd dollárt, évi 19,5%-os átlagos növekedési ütem (CAGR) mellett. Az Entralon Hub elemzése még optimistább: szerintük az RWA értéke ebben a szektorban 19,4 milliárd dollárra nőhet 2033-ra, ami 21%-os CAGR-nek felel meg. Bármelyik előrejelzés bizonyuljon is pontosnak, a trend egyértelmű: a piac évről évre kétszámjegyű ütemben növekszik.
A Deloitte elemzői is vizsgálták a tokenizált ingatlanpiacot, azonban az ő becsléseik jóval messzebbre mutatnak. Szerintük 2035-re az RWA értéke az ingatlanszektorban akár a 4 billió dollárt is elérheti. Az ilyen jelentős eltérés aggodalomra adhat okot. Amikor az ingatlanpiac tokenizációjáról beszélünk, általában arra gondolunk, hogy a blockchain lehetővé teszi az ingatlanok digitális részekre (tokenekre) bontását, amelyek részvényekhez hasonlóan adhatók-vehetők. A Deloitte azonban jóval tágabb kontextusban vizsgálja a blockchain szerepét: számításaikba beletartoznak a jelzáloghitelek, értékpapírosítások és ingatlanalapok is.
„A blockchain technológia óriási potenciállal bír, de nem szükséges teljesen forradalmasítania az ingatlantulajdon modelljét ahhoz, hogy kulcsszerepet töltsön be az iparágban. A hitelezéshez, hitel-elszámoláshoz és ingatlanhoz kapcsolódó pénzügyi eszközök kereskedelméhez kötődő folyamatokban betöltött szerepe hónapról hónapra nő. Ezek a területek adják majd a jövőbeni piac legnagyobb részét”
– mondja Ignacio Aguirre Franco, a Bitget CMO-ja.
Az ingatlanszektorban a blockchain egyik legígéretesebb alkalmazása az úgynevezett okosszerződés (smart contract) – programozható megállapodás, amely automatikusan végrehajtódik, ha a meghatározott feltételek teljesülnek.
„Az okosszerződések használata jelentősen leegyszerűsíti és felgyorsítja a vásárlási folyamatot. A tranzakció kulcselemei kódolva vannak, és automatikusan, megváltoztathatatlan és átlátható módon hajtódnak végre. Ez nemcsak a harmadik felek – például ügyvédek, közjegyzők, bankok, brókerek vagy bíróságok – szükségességét csökkenti, hanem a tranzakciós költségeket is. Ugyanakkor fontos megjegyezni, hogy az okosszerződések sikere a bemeneti adatok pontosságán múlik. A blockchain garantálja a végrehajtás helyességét, de nem az adatok pontosságát”
– magyarázza Ignacio Aguirre Franco.
Ez azt jelentheti, hogy bár a közvetítők szerepe a szerződéskötésnél csökkenhet, az adatok ellenőrzésében továbbra is fontosak maradhatnak. Azonban mielőtt az okosszerződések széles körben elterjednének az ingatlanpiacon, a jogszabályi környezetnek is alkalmazkodnia kell. Európa legtöbb országában az ingatlantulajdon átruházásához jelenleg közjegyzői okirat és nyilvántartási bejegyzés szükséges.
A tokenizáció egyik legnagyobb előnye a töredéktulajdon (fractional ownership) lehetősége, amely jelentősen csökkenti a belépési küszöböt. Az eszközök digitális részekre bontásával a kisbefektetők is vásárolhatnak egy ingatlanból vagy egy több eszközt tartalmazó alapból. Ez nemcsak a befektetések hozzáférhetőségét növeli, hanem a következő évtizedben akár több billió dollárral is bővítheti a teljes szektort. Emellett a tokenizáció új, globális befektetési termékek létrehozását is lehetővé teszi, fokozatosan nemzetközivé téve az ingatlanpiacot, és növelve annak likviditását.
Decentralizált, elosztott és manipulációval szemben ellenálló adatbázisként a blockchain akár az ingatlan-nyilvántartásokat is kiválthatja. Biztosítja az adatok megváltoztathatatlanságát és az ingatlanok teljes történetének átláthatóságát – ami kulcsfontosságú a nyilvántartások szempontjából. A blockchainen tárolt adatok valós idejű hozzáférést biztosíthatnak, és jelentősen csökkenthetik a csalások – például a dupla értékesítés vagy rejtett terhek – kockázatát.
Ezt már több ország is felismerte: például Grúzia 2016-ban tesztelt blockchain-alapú földhivatali rendszert, míg Svédországban a Lantmäteriet végzett hasonló pilot projektet. Bár a svéd projektet végül leállították, Grúzia fontolgatja a nyilvántartás blockchainre helyezését és az ingatlanok tokenizációját állami infrastruktúrán keresztül.
„Grúzia és Svédország tapasztalatai azt mutatják, hogy a blockchain az ingatlan-nyilvántartásokban leginkább kiegészítő rétegként működik. Nem váltja ki teljesen a meglévő intézményeket, és még a legfejlettebb megoldások sem szüntetik meg az állam szerepét, de jelentősen növelhetik a biztonságot és az átláthatóságot”
– mondja egy Bitget-szakértő.
A blockchain széles körű alkalmazása technológiailag már megvalósítható, de számos akadály továbbra is fennáll. A legnagyobb ezek közül a jogi szabályozás. Az ingatlantulajdon több százezer társtulajdonos közötti megosztása új szabályokat igényel, amelyek meghatározzák a tulajdonosi jogokat, a társasházakkal való kapcsolatot és az állam hozzáférését a titkosított adatokhoz. Emellett a nemzeti szabályozások közötti különbségek megnehezítik a nemzetközi befektetéseket és növelik a jogi kockázatokat.
A technikai kihívások sem elhanyagolhatók: a svéd példa jól mutatja, milyen összetett feladat a blockchain integrálása a meglévő rendszerekbe.
Ehhez társulnak a kulturális és edukációs akadályok is. A blockchain továbbra is kevéssé ismert a kriptovilágon kívül, és sok befektető, bróker vagy tanácsadó óvatosan viszonyul az új megoldásokhoz. A biztonság kérdése szintén fontos:
„A technológia esetében sosem zárható ki teljesen egy kibertámadás kockázata, de a többrétegű biztonsági rendszerek jelentősen csökkentik ennek esélyét és következményeit”
– teszi hozzá Ignacio Aguirre Franco.
A blockchain technológia még mindig újdonságnak számít az ingatlanszektorban. A tokenizáció jelenleg az ingatlanpiac csupán töredékét teszi ki. Rövid távon nem fogja teljesen átalakítani az iparágat, de már most is fokozatosan formálja annak infrastruktúráját és befektetési gyakorlatát. Ahogyan a bankrendszerben, itt is először a folyamatok egyszerűsítését és az automatizációt hozza el – és csak ezt követően nyílhat meg az út a tulajdonlási modellek és az eszközkereskedelem mélyebb átalakulása előtt.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Olcsóbb lett a kötelező, mégis alig keressük a jobb ajánlatokat
Az autósok jelentős része továbbra sem használja ki a biztosítók közötti versenyben rejlő lehetőségeket, pedig az így elérhető megtakarítás évente átlagosan 12-18 ezer forint lehet a SimpleBiztosítás.hu szakértőinek becslése szerint. Az egyedi ajánlatok között ugyanakkor jelentős különbségek is lehetnek.
Várhatóan mintegy 70 ezren váltanak biztosítót a november elején kezdődő kötelező gépjármű-felelősségbiztosítási (kgfb) kampányban, noha az érintettek száma ennek mintegy hét és félszerese. A biztosítók közötti verseny továbbra is jelentős megtakarítási lehetőségeket kínál: azoknak ugyanúgy, akik több éve fizetik ugyanarra a szerződésre az inflációval évről évre korrigált díjat, mint azoknak, akik abban a hiszemben vannak, hogy évekkel ezelőtt a legkedvezőbb konstrukciót választották ki.
„A biztosítók évente akár többször is módosíthatják a tarifáló paramétereiket, ezért már a tavalyi állapot sem mond semmit az aktuális kondíciókról”
– véli Deák András, a SimpleBiztosítás.hu vezérigazgatója. Szerinte emiatt érdemes minden évben ellenőrizni, hogy van-e olcsóbb ajánlat a piacon, és nem kell félni a legkedvezőbbtől: a kgfb uniformizált termék, tehát nincs különbség egy kisebb vagy nagyobb biztosító konstrukciója között. Az összehasonlítás ráadásul mindössze perceket vesz igénybe: a SimpleBiztosítás.hu felhasználói például átlagosan 15 perc alatt jutnak el a főoldaltól a konkrét ajánlatig.
Csökkenő díjak, növekvő költségek
A Magyar Nemzeti Bank legfrissebb kgfb-indexe szerint 2026 második negyedévének végén a normál használatú személyautók átlagos éves biztosítási díja 55 521 forint volt, 2,7 százalékkal alacsonyabb az egy évvel korábbinál. A csökkenés Budapesten és vidéken egyaránt megfigyelhető volt, miközben a biztosítók kárráfordításai 10,8 százalékkal emelkedtek. Utóbbi elsősorban a javítási és karbantartási költségek drágulásával függ össze, és arra utal, hogy a biztosítóknak egyre nagyobb költségnyomás mellett kell versenyezniük az ügyfelekért.
Az országos átlag ugyanakkor csak a piaci folyamatok egyik oldalát mutatja. A SimpleBiztosítás.hu 2026-ban kötött, szeptember 22-én még élő személyautós kgfb-szerződéseinek átlagos éves díja 56 809 forintot tett ki, vagyis megközelítette az MNB által közölt országos értéket. Az egyéni díjak azonban ettől jelentősen eltérhetnek: a biztosítók eltérő kockázatértékelése és kedvezményrendszere miatt két, hasonló adottságú ügyfél is egészen más ajánlatokkal találkozhat.
„A kötelező biztosítás díját ma már annyi tényező befolyásolja, hogy az országos átlagból szinte lehetetlen megmondani, kinek mennyit kellene fizetnie. Ráadásul az sem biztos, hogy ugyanaz a társaság kínálja a legkedvezőbb feltételeket egy fiatal városi autósnak és egy több évtizede balesetmentesen vezető vidéki üzembentartónak. Éppen ezért nem az a legfontosabb kérdés, hogy általában drágult-e vagy olcsóbb lett a kgfb, hanem az, hogy a saját szerződésünknél találunk-e kedvezőbb ajánlatot”
– mondta Deák András.
Nemcsak az számít, milyen autót vezetünk
A biztosítási díjak közötti eltéréseket nem feltétlenül a gépjármű márkája vagy kategóriája magyarázza. Azonos feltételek mellett a nagyobb teljesítményű autókra jellemzően magasabb díjat kell fizetni, de legalább ilyen fontos tényező lehet az üzemben tartó életkora, lakóhelye és kártörténete is. A biztosítói díjszabások alapján a 30-55 éves korosztály általában kedvezőbb helyzetben van, mint a fiatalabb vagy idősebb autósok, míg a nagyvárosi lakóhely jellemzően magasabb díjakkal járhat.
A díjkülönbségeket tovább növelik az egyes biztosítók eltérő kedvezményrendszerei. Ezért az összehasonlításhoz a biztosítók alapdíjai mellett az egyes fizetési és szerződéskötési konstrukciókra is érdemes odafigyelni. És még az sem kizárt, hogy valaki a jelenlegi biztosítójánál, új szerződés megkötésével talál kedvezőbb megoldást.
A biztosításváltás már jórészt online történik
Bár az év végi kampányban évről évre kevesebben váltanak, akik megteszik, azok túlnyomó többsége már az internetet választja. A szakértői becslések szerint az év végi váltások mintegy 85 százaléka online történik. Deák András szerint ez azt mutatja, hogy a digitális ügyintézés egyre kevésbé jelent akadályt: az autósoknak néhány perc alatt össze tudják hasonlítani több biztosító ajánlatát, és a szerződéskötés jelentős része is elintézhető online.
Noha az év végi kampány azokat az üzembentartókat érinti, akiknek a kgfb-szerződése január 1-jén fordul át, a többieknek sem érdemes megfeledkezniük az ajánlatok összehasonlításáról. Az év végén érintett autósoknak legkésőbb december 1-jéig kell felmondaniuk meglévő szerződésüket, míg a többiek az év során, saját fordulónapjukhoz igazodva válthatnak biztosítót, a felmondásra vonatkozó legalább 30 napos határidő betartásával.
A váltással elérhető éves megtakarítás átlagosan 12-18 ezer forint a SimpleBiztosítás.hu szakértőinek becslése szerint. Ezért is fontos, hogy az autósok ne automatikusan hosszabbítsák meg meglévő szerződésüket: néhány percnyi kalkulációval kiderülhet, hogy a jelenlegi ajánlat továbbra is versenyképes-e, vagy ugyanazért a kötelező biztosításért a következő évben lényegesen kevesebbet is fizethetnének.
A kgfb-váltással párhuzamosan érdemes lehet a Casco biztosítást is ellenőrizni, hiszen ebben a szegmensben is jelentős a verseny a biztosítók között.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Az LG a közlekedésbiztonság új korszakát mutatta be ITS World Congress rendezvényen
Az LG Electronics (LG) Dél-Koreában október 19. és 31. között megrendezett ITS World Congress rendezvényen (Az intelligens közlekedési rendszerek világkongresszusa) ismertette a jövő közlekedésbiztonságáról alkotott vízióját.
A „Beyond Mobility, Connected World” („A mobilitáson túl: összekapcsolt világ”) mottó jegyében megrendezett ötnapos eseményen kormányzati képviselők, iparági vezetők és szakértők vitatták meg az intelligens közlekedési rendszerek jövőjét.
Az LG a kongresszuson bemutatta, miként mozdul el az autóipar a kizárólag az egyes járművek biztonságára építő megközelítéstől az együttműködésen alapuló balesetmegelőzés felé, ahol a járművek, a közlekedők, az infrastruktúra és a hálózatok összehangoltan működnek. A vállalat műszaki előadásokon, szakmai programokon és élő bemutatókon keresztül szemléltette közlekedésbiztonsági technológiáit, valamint azt, hogy az összekapcsolt technológiák hogyan járulhatnak hozzá egy biztonságosabb és összehangoltabb mobilitási ökoszisztéma kialakításához.
A járműkommunikációtól a kooperatív közlekedésbiztonságig
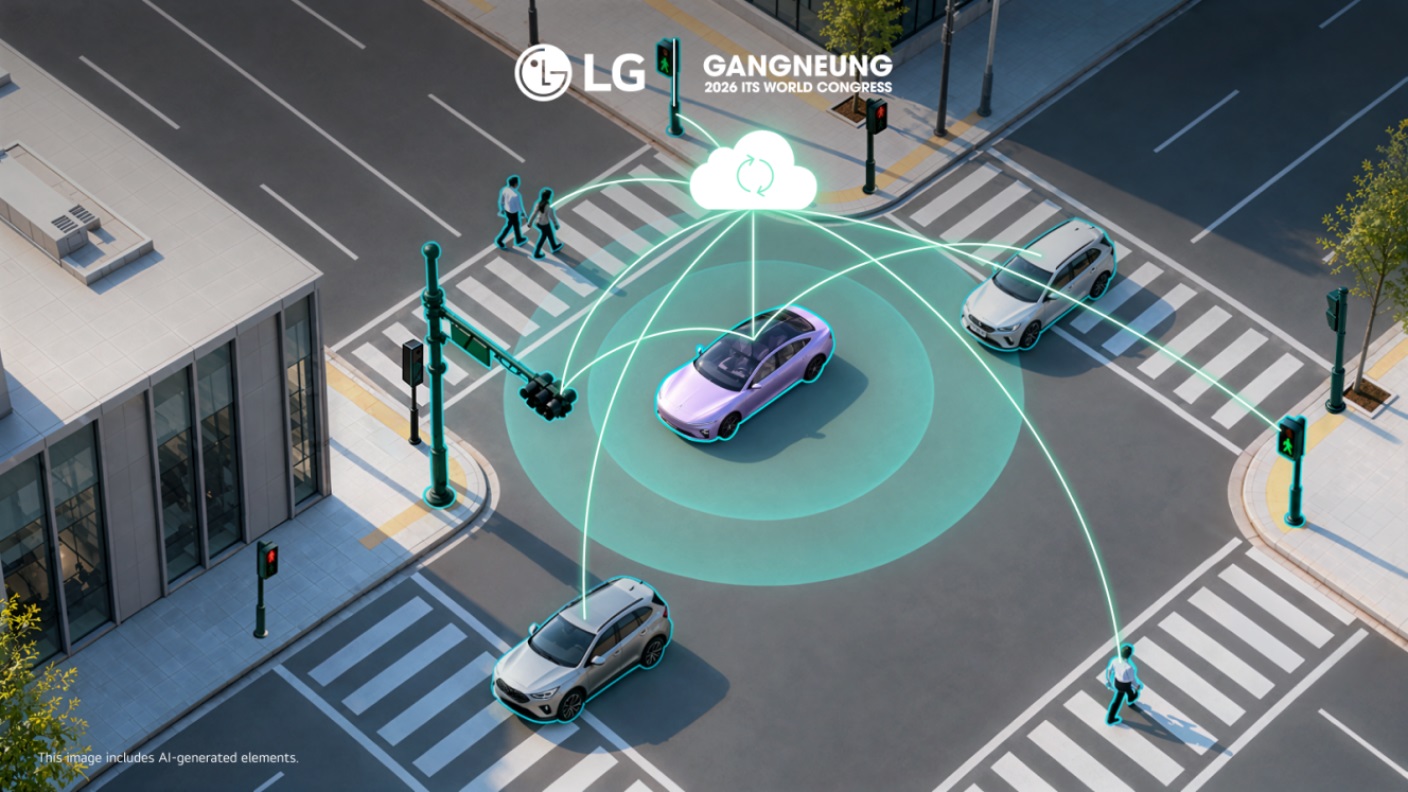
Ahogy az autóipar egyre gyorsabban halad a szoftveralapú járművek (SDV-k) és az automatizált vezetés felé, a főként fedélzeti érzékelőkre támaszkodó biztonsági rendszerek korlátokba ütköznek a jármű közvetlen környezetén kívüli veszélyek felismerésében. A kooperatív közlekedésbiztonsági technológiák lehetővé teszik, hogy a járművek valós időben osszanak meg információkat a közlekedés más résztvevőivel és a környező infrastruktúrával, így javítva a lehetséges veszélyhelyzetek észlelését.
Az LG a 2026-os ITS World Congress rendezvényen azt szemléltette, hogyan ötvözi a Soft V2X technológiára épülő biztonsági platformja a jármű és környezete közötti közvetlen kommunikációt (vehicle-to-everything, V2X) a felhőalapú, jármű és hálózat közötti kapcsolattal (vehicle-to-network, V2N). A Soft V2X az LG integrált, kooperatív közlekedésbiztonsági platformja, amely valós időben kapcsolja össze a járműveket, a hálózatokat és az infrastruktúrát. A bemutató az európai újautó-értékelési program (European New Car Assessment Programme, Euro NCAP) együttműködésen alapuló biztonsági forgatókönyveihez is igazodik.
Az LG a „Seamless V2X-V2N Intelligence for NCAP-Ready Safety” elnevezésű bemutató keretén belül valós közúti környezetben is tartott demonstrációkat a kongresszus helyszínének közelében. Egy, az LG telematikai hardverével felszerelt jármű, valamint V2X-kommunikációra képes eszközök és egy gyalogosoknak szánt mobilalkalmazás segítségével azt mutatták be, hogyan ismerik fel az összekapcsolt biztonsági technológiák a beláthatatlan kereszteződésekben kialakuló kockázatot, hogyan észlelik a közeledő gyalogosokat és kerékpárosokat, valamint miként figyelmeztethetnek időben a vezető látóterén kívül eső veszélyekre.
A platform egyesíti a Soft V2X technológiára épülő, végpontok közötti üzenetvédelmet, a szolgáltatásminőség (Quality of Service, QoS) előrejelzésével támogatott, V2X- és V2N-kommunikációt intelligensen összehangoló megoldást, valamint az 5G Automotive Association (5GAA) és az ITS Korea szabványaira épülő V2N-szervert. Ezek a technológiák együttesen növelik a biztonsági szempontból kritikus üzenetek megbízhatóságát, és segítik a szolgáltatások folyamatos működését.
Az LG megoldása a járművek, a kommunikációs hálózatok, a felhőalapú szolgáltatások és a közlekedési infrastruktúra integrációjával túlmutat a hagyományos V2X-technológián. Lehetővé teszi, hogy a járművek és a környező infrastruktúra közösen ismerjék fel a lehetséges veszélyeket, és reagáljanak rájuk, így a kizárólag járművekre összpontosító rendszereknél átfogóbb, együttműködésen alapuló biztonsági megközelítést támogat.
Nemzetközi összefogás a balesetmentes társadalomért
A technológiai fejlesztés mellett az LG a Toyota és a világ különböző régióiban működő ITS-szervezetek képviselőivel együtt részt vett a „Toward Building a Zero-Accident Society” („A balesetmentes társadalom megteremtése felé”) című szakmai programon is. A résztvevők azt vizsgálták, milyen nemzetközi együttműködések segíthetik a közúti balesetek számának csökkentését és az együttműködő V2X-technológiák elterjedésének felgyorsítását.
A program során az LG ismertette világszerte végzett technológiai tesztjeinek tapasztalatait, és bemutatta az Euro NCAP változó biztonsági követelményeihez igazodó kooperatív V2X-alkalmazásait. A résztvevők továbbá közös nyilatkozatban szorgalmazták az iparági együttműködés bővítését, valamint a kooperatív közlekedésbiztonsági technológiák fejlesztését és elterjesztését.
A nyilatkozat hangsúlyozza a járműveket, a közlekedőket, az infrastruktúrát és a kommunikációs hálózatokat összekapcsoló közlekedésbiztonsági keretrendszer fontosságát. A legfontosabb célok között szerepel az SDV-architektúrák képességeinek bővítése, a vezeték nélküli (over-the-air, OTA) frissítéseken alapuló szolgáltatások továbbfejlesztése, az együttműködő V2X-technológiák elterjedésének felgyorsítása, valamint az NCAP biztonsági értékelési keretrendszereivel való összhang erősítése.
Innováció és szabványosítás az összekapcsolt közlekedésbiztonságért
Az LG két, az összekapcsolt mobilitás jövőjével foglalkozó szakmai programon mutatta be a Soft V2X technológiájának lehetőségeit.
A „V2X Technologies for Hyper Connected Mobility Service” („V2X-technológiák a fokozottan összekapcsolt mobilitási szolgáltatásokhoz”) című programon az LG a Korea Electronics Technology Institute (KETI), az Electronics and Telecommunications Research Institute (ETRI) és a Sungkyunkwan Egyetem képviselőivel vett részt a V2X-ökoszisztéma jövőjéről szóló panelbeszélgetésen. A vállalat ismertette álláspontját a V2N- és a hibrid V2X-megoldások szabványosításának fejlesztéséről, amely elősegítheti a technológiák bevezetését a nemzetközi piacon.
A „Global Connectivity Solutions to Support Connected and Automated Driving” („Globális kapcsolódási megoldások az összekapcsolt és automatizált vezetés támogatására”) című programon az LG a globális autógyártók számára kínált V2N-szolgáltatások alkalmazási lehetőségeit, valamint a jövő közlekedési környezetéhez igazodó, összekapcsolt biztonsági technológiák fejlesztésére vonatkozó megközelítését mutatta be. A vállalat továbbá ismertette az AI-ra és a digitális infrastruktúrára épülő következő generációs biztonsági szolgáltatásokról alkotott vízióját, szemléltetve a járműveket, a hálózatokat, a felhőplatformokat és a közlekedési infrastruktúrát összekapcsoló integrált mobilitási ökoszisztéma lehetőségeit.
„A közúti balesetek számának csökkentéséhez nem elegendő pusztán az egyes járművek biztonsági teljesítményét javítani”
– mondta Lee Sang-yong, az LG járműipari megoldások üzletágának (Vehicle Solution Company) kutatás-fejlesztési laboratóriumának vezetője.
„Az LG célja, hogy a kooperatív közlekedésbiztonsági technológiák révén összekapcsolja a járműveket, a közlekedőket, az infrastruktúrát és a hálózatokat, ezáltal pedig hozzájáruljon egy biztonságosabb mobilitási ökoszisztéma kialakításához, valamint a balesetmentes társadalom megvalósításához.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Itt a következmény: jövőre az átutalások 80 százaléka illetékmentessé válik
A forintban indított egyedi átutalások közel négyötöde illetékmentessé válik januártól. Az értékhatár 50 ezerről 150 ezer forintra emelése a lakossági tranzakciókat érinti, ezeknél pedig ennél is magasabb lesz ez az arány – számolta ki a BiztosDöntés.hu az elfogadásra váró törvényjavaslat hatását.
A magánszemélyek ezzel a 150 ezer forint feletti utalásnál 450 forintot spórolnak. Miközben az egyedi forintátutalások közel 55 százaléka a háztartásokhoz köthető, ezek a forgalom teljes összegének csak mintegy 4 százalékát adják.
A jelenlegi, hozzávetőleg 62 százalékról akár 80 százalék közelébe is nőhet az illetékmentessé váló egyedi forint átutalások szám szerinti aránya a tranzakciós illeték szabályozásának januári módosulásával. A változás oka, hogy 2027. január 1-től a jelenlegi 50 000 forintról 150 000 forintra nő a magánszemélyek átutalási tranzakcióinak illetékmentes értékhatára a parlamentnek benyújtott törvényjavaslat értelmében.
A lakossági ügyfelek járnak jól a változással
A Magyar Nemzeti Bank (MNB) adatai szerint a 2026 második negyedévében végrehajtott egyedi forint átutalások 61,8 százalékának összege érte el a legfeljebb 50 000 forintot, 72,8 százalék pedig 100 000 forint alatt volt. A jegybanki statisztikában a következő, 100 000 és 1 millió forint közötti értékhatár a tranzakciók 22,3 százalékát adja. Így feltételezhető, hogy a legfeljebb 150 000 forint összegű utalások számának aránya bőven 75 százalék felett lehetett az idén április és június közötti időszakban.
Az érték szerinti eloszlás alapján viszont egészen más a helyzet: a legfeljebb 100 000 forint összegű egyedi forint átutalásoknak mindössze 1,2 százalék a részesedése, miközben a 10 millió forint fölöttieké közelítette a 91 százalékot a második negyedévben.
Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint az átutalási forgalom megoszlását vizsgálva jól látszik, hogy egyértelműen a lakosság jár jól a várhatóan januártól élő változtatással. Miközben ugyanis a második negyedévben az egyedi forint tranzakciók számának 54,9 százaléka kapcsolódott a háztartásokhoz, a teljes összegből már csak 4,2 százalékkal részesedtek. Ez egyértelműen azt mutatja, hogy a lakossági ügyfeleknél az átlagnál jóval magasabb – tehát bőven 80 százalék feletti – lehet a 150 000 forint alatti átutalások aránya.
Fontos megjegyezni ugyanakkor, hogy az illetékmentes átutalások arányánál becsült értékekről van szó. Ez azzal is magyarázható, hogy a tényleges arányokat kisebb mértékben módosítják a minden esetben illetékmentes, fizetési kérelemre indított qvik-utalások is.
Fokozatosan nőtt az illetékmentes átutalás összege
A lakossági ügyfelekre vonatkozó, tranzakciós illetéktől mentes sáv fokozatosan emelkedett az átutalásoknál az elmúlt években. A 2013-tól kivetett köztehernél kezdetben még nem volt ilyen, de az illeték emeléseivel párhuzamosan bevezették, majd növelték ezt. 2019-től a magánszemélyek átutalásainak első 20 ezer forintja után már nem kellett illetéket fizetni. 2024 augusztusától az illeték mértéke 0,3-ről 0,45 százalékra, a felső határa pedig 10 ezerről 20 ezer forintra nőtt. Ezzel egyidőben a korábbi két és félszeresére, 50 ezer forintra nőtt ugyanakkor az illetékmentesség felső határa is. Ezt emelik meg januártól a háromszorosára, 150 ezer forintra.
Miközben az illeték 0,45 százalékos mértéke nem változik, az utalásonként befizetendő összeg maximuma viszont 20 ezerről 30 ezer forintra emelkedik. Ez a nagyjából 4,4 millió forint feletti utalásokat drágítja meg, a 30 ezres plafont pedig 6,7 millió forint körül éri el az illeték. Ezek az adatok is arra utalnak, hogy a változás elsősorban a vállalatokat és egyéb jogi személyeket érinti majd hátrányosan.
A lakossági bankszámlákon a mentesség minden átutalás első 150 ezer forintjára vonatkozik majd. Így egy 150 ezres utalásnál 450 forint illetéket spórolnak meg januártól – hívja fel a figyelmet a BiztosDöntés.hu szakértője. A kormányzat várakozásai szerint a két változás egyenlegeként 40 milliárd forinttal nő a tranzakciós illetékből a befolyó bevétel. Ebből idén 606 milliárd forinttal számol a költségvetés.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

A jó alvás a csenddel kezdődik– technológia a nyugodtabb éjszakákért

Akár ötödével is csökkentheti az épületek energiafogyasztását az MI

Hogyan válasszunk valóban bio barát termékeket a mindennapokhoz?

Kamarai álláspont a kata átalakításáról és a vagyonadó tervezetéről

Milyen tényezők befolyásolják a lépcső készítés árakat és típusválasztást?


A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?

Egyre többet várunk az otthoni kávétól

Öt perc alatt telepíthető védelemmel segíti partnereit a Zyxel Networks

A Mapei számaiban is megjelent az építőipar nyári fékezése

Az AI már autót is ajánl, de a céges flotta választás ettől nem lett egyszerűbb




Technokrata.hu
Sokszorosára növelte az alacsony önerős lakáshiteleket az Otthon Start, a Wekerle Pluszban is marad a 10 százalék
Kevesebb mint felére csökkent az üdítőitalok cukor- és kalóriatartalma Magyarországon
Miért egészen más egy Forma 1 autót vezetni, mint egy hagyományos sportautót?
K&H: kitart az innovációs lendület a magyar vállalatoknál
Ősszel klímát venni? Több előnye van, mint elsőre gondolnánk
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
A Festo új rozsdamentes acél Motion Series-t vezet be
Több információ, tudatosabb odafigyelés: hogyan segítheti a technológia a szülőket a baba alvása során?
Az Otthon Start már lejtmenetbe került, de a személyi kölcsönt nyakló nélkül viszik
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
Műszaki-Magazin.hu
Mikroorganizmusok gondoskodnak az üzemi eszközök tisztításáról
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
Autonóm robotok új intelligenciája
A Sandvik Coromant gyorsítja a profilmegmunkálást
Budapest az autonóm gyár korszakának kiindulópontjává válik
A Festo új rozsdamentes acél Motion Series-t vezet be
Új korszak a munkadarab-befogásban
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
Kitart az innovációs lendület a magyar vállalatoknál
A robotika lehet az AI következő nagy áttörése
-

 Ipar2 hét ago
Mire jó a szuperkondenzátor?
-
Ipar2 hét ago
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány
-
Gazdaság2 hét ago
K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik
-
Gazdaság2 hét ago
Kamarai előadások segítik a felkészülést az új cégcsoportos árelszámolási szabályokra
-
Okoseszközök2 hét ago
Bemutatkozott az iRobot új takarítórobotja, a Roomba Max 875 Combo
-
Okoseszközök2 hét ago
37 éve a magyar otthonokban: Nosztalgikus kampánnyal ünnepli a jászfényszarui televíziógyártást a Samsung
-
Tippek2 hét ago
A Hankook Winter i*cept evo 4 nyerte az Auto Bild Allrad SUV és crossover téli gumiabroncs-tesztjét
-
Ipar2 hét ago
Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint


