

Gazdaság
7 ok, amiért döcög a PSD2

A második pénzforgalmi irányelv (PSD2) hatályba lépése óta az úgynevezett harmadik feles szolgáltatóktól nagyszámú visszajelzés és panasz érkezett az Európai Bankhatósághoz (EBA) a rendszer működésével kapcsolatban. Erre reagálva az EBA június elején tette közzé irányadó véleményét, mellyel azt szeretné segíteni, hogy a harmadik feles szolgáltatók innovatív megoldásai minél előbb elérhetőek legyenek a pénzügyi szolgáltatók ügyfelei számára. Dr. Herce Zoltán, a Deloitte és Dr. Réti Bálint, a Péntech Solutions tanácsadó szakértője összegyűjtötték, melyek a legfőbb problémák, és az EBA szerint hogyan lehet azokat mindenki számára megnyugtatóan megoldani.
„A PSD2 irányelv lehetővé tette az ügyfelek harmadik feles szolgáltatóinak, hogy bizonyos feltételek mellett, és az érintettek előzetes hozzájárulásával betekinthessenek az ügyfél bankszámlájába és onnan akár önállóan fizetést is indíthassanak. Ehhez a bankoknak technikailag lehetőséget kell teremteniük a harmadik feles szolgáltatók számára, hogy egy interfészen keresztül mindezt megtehessék. A folyamat azonban most még számtalan problémába ütközik”
– hívta fel a figyelmet dr. Herce Zoltán, a Deloitte Legal bankjogi csoportjának ügyvédje. A szakértők szerint a legjellemzőbb problémák a következőek:
- Kötelező azonosítási folyamatok
A harmadik feles szolgáltatók jelenleg ki vannak szolgáltatva az ügyfelek számára előírt azonosítási folyamatnak, hiszen ezt a megoldást a banknak a szolgáltatók számára is biztosítania kell.
Az EBA véleménye szerint ilyen esetben a számlavezetőknek kell igazolniuk a sikeres azonosítást a harmadik feles szolgáltató felé. Ha a pénzintézet kétfaktoros azonosítást használ, melynek egyik eleme mondjuk a saját banki applikációja, akkor lehetővé kell tenni, hogy az ügyfél a harmadik feles szolgáltató felé történő azonosítás során is azt használhassa. Ha a számlavezető bank interfésze nem alkalmas arra, hogy teljeskörűen támogassa azokat az azonosítási folyamatokat, amelyeket az ügyfeleinek nyújt, akkor az bizony nem felel meg a jogszabályi előírásoknak. Az is elvárás, hogy az azonosítás nem lehet bonyolultabb, ha az ügyfél harmadik feles szolgáltatót vesz igénybe, mintha közvetlenül a számlavezetőnél kérné az azonosítást.
- Kötelező átirányítás az értékesítési ponton
A harmadik feles szolgáltatók lehetőségeit korlátozza, ha a kötelező átirányítás csak böngészőn vagy applikáción keresztül végrehajtható.
Az EBA úgy látja, a bankoknak lehetővé kellene tenniük a harmadik feles szolgáltatók számára a leválasztott (decoupled) vagy a beágyazott (embedded) ügyfélazonosítást. Ám az kötelező átirányítás csak abban az esetben jelent érdemi akadályt, ha ez az egyetlen azonosítási lehetőség és a bank nem is teszi lehetővé a harmadik feles szolgáltatót használó ügyfélnek az összes olyan azonosítási lehetőséget, amelyet egyébként a közvetlenül a bankhoz érkező ügyfeleknek megad.
- Többszörös ügyfélhitelesítés
Konkrét akadályt jelenthet a harmadik feles szolgáltatók számára, ha külön-külön kell elvégezni az azonosítást az ügyfél számlaadatainak megtekintéséhez és a fizetési művelethez is. Ez még inkább igaz, ha ezen előírás szükségességét a bank nem tudja megfelelően alátámasztani. Érdemi akadály az is, ha a számlainformációk lekéréséhez szükséges azonosítás nehézkesebb egy harmadik feles szolgáltatón keresztül, mint direktben a bankon keresztül.
Az EBA álláspontja szerint, ha a harmadik feles szolgáltató minden a fizetéshez szükséges adatot elküld a banknak, akkor annak be kell érnie az egyszeres ügyfélazonosítással.
- Újra hitelesítés 90 naponta
A harmadik feles szolgáltatók szerint gondot jelent, hogyha az ügyfél online szeretne hozzáférni a számlájához, akkor minden alkalommal azonosítani kell. Egyetlen kivétel van: ha csak az elmúlt 90 nap egyenlegét/ tranzakcióit szeretné megismerni, mert ilyenkor csak 90 naponta kell őt azonosítani.
Az EBA véleménye szerint ez a szabály nem jelent érdemi akadályt a harmadik feles szolgáltatók előtt, ám a bankhatóság ugyanakkor azt javasolja a bankoknak, hogy alkalmazzák a 90 napos kivételt. A hitelesítés megújítása a számlavezető bank kötelezettsége. Ő ezt ugyan átruházhatja a harmadik feles szolgáltatóra, de erre kötelezni nem lehet.
- Számlaválasztás
A harmadik feles szolgáltatók jelezték, hogy érdemi akadályt jelent tevékenységüknek, ha a kötelezően átirányított ügyfeleknek a számlavezető weboldalán manuálisan meg kell adniuk az IBAN számukat.
AZ EBA egyetértett ezzel az állásponttal. Szerinte az a megoldás, ha a bank az AIS licensszel rendelkező harmadik feles szolgáltatóknak az interfészen keresztül engedélyezze az ügyfél számlaszámainak lekérését. Így az ügyfél kiválaszthatja, melyiket szeretné használni, a harmadik feles szolgáltató pedig megküldheti azt a banknak, így nem az ügyfélnek kell a számokat beírnia. Az EBA szerint ehhez mindenképpen AIS licensz kell, ez az előírás nem jelent érdemi akadályt.
- A jóváhagyás vizsgálata
A bankok sok esetben további hozzájárulást kérnek ügyfeleiktől, hogy azok harmadik feles szolgáltatót vehessenek igénybe.
Ez az EBA szerint érdemi akadálynak minősül. Ha az ügyfél megbíz egy harmadik feles szolgáltatót, akkor a bank nem ellenőrizheti az ilyen hozzájárulást. Ez azonban nem zárja ki azt a lehetőséget, hogy az ügyfél letilthassa a bankjánál a harmadik feles szolgáltatót.
- További regisztrációk előírása
A számlavezető bankok sok esetben további regisztrációt írnak elő a harmadik feles szolgáltatók számára azért, hogy azok hozzáférhessenek az interfészükhöz.
Az EBA szerint ez csak akkor érdemi akadály, a technikai szükségességeken túlmenő regisztrációról van szó. Ha például a harmadik feles szolgáltató applikációját szeretnék összekötni a bank autentikációs applikációjával, akkor elvárható, hogy a harmadik feles szolgáltató applikációja regisztrálva legyen.
Összességében a PSD2 komoly változásokat hozott, azonban az ismertetett körülmények miatt ma még sok esetben nehéz és kényelmetlen harmadik feles szolgáltatón keresztül intézni pénzügyeinket. Ahhoz, hogy a PSD2 vívmányait megismerhessük és élvezhessük, cselekedniük kell azoknak a bankoknak, akiknél a fenti problémák közül bármelyik jelentkezik – hangsúlyozták a szakértők.






Gazdaság
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
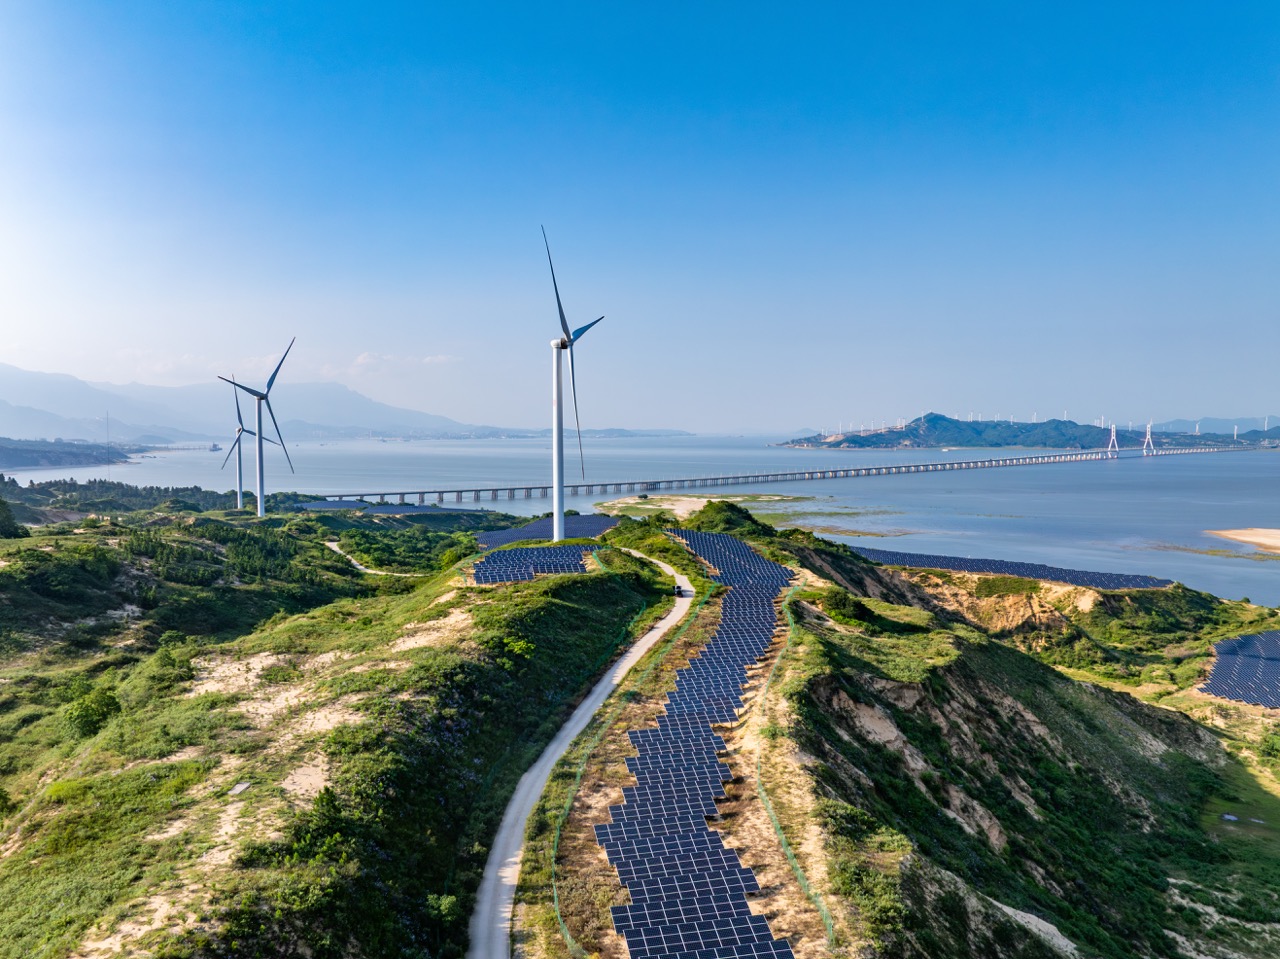
Október 30-ig lehet beadni a pályázatokat a szélerőművi kapacitások bővítésének első fordulójára és a kormány elképzelései szerint a következő években összesen akár 4000 MW plusz teljesítmény is jöhet majd szélenergiából a további fejlesztések eredményeként.
A megújuló energia részarányának növekedése a magyar energiamixben örvendetes fejlemény és fontos lépés az energiaátmenet során, azonban az elvárt eredményhez kulcsfontosságú, hogy rugalmas, decentralizált, digitális megoldásokat alkalmazó villamosenergia-hálózat is rendelkezésre álljon.
A magyar kormány által meghirdetett új szélenergia-fejlesztési program fontos szerepet játszhat abban, hogy a hazai energiarendszer kiegyensúlyozottabb legyen. A kormányzati tervek szerint a jelenleg mintegy 330 MW-os hazai szélerőművi kapacitás néhány éven belül akár mintegy 4000 MW-tal bővülhet. A Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH) augusztus végén már meg is hirdette az első pályázatot 702 MVA hálózati csatlakozási kapacitás kiosztására, amelyre október 30-ig lehet jelentkezni.
Magyarországon az elmúlt években intenzíven bővült a napenergia-termelési kapacitás, a 2020-ashoz képest mintegy négyszeres a növekedés, és a Mavir adatai alapján idén május elejére a hazai naperőművek beépített teljesítőképessége meghaladta a 8600 GW-ot. Miközben a naperőművek napközben nagy mennyiségű tiszta energiát képesek előállítani, a termelésük a napszakok és időjárási körülmények miatt gyorsan változik. A szélenergia az eltérő termelési profilja miatt értékes kiegészítője lehet a napenergiának: megfelelő hálózati infrastruktúrával hozzájárulhat az energiatermelés kiegyensúlyozásához, ezáltal pedig az energia-fogyasztási csúcsok jelentette kihívások kezeléséhez és így összességében az energiabiztonság növeléséhez.
„A világ egy új energiakorszakba lép át, amelyben gyorsan nő az elektromosáram-igény, melynek kiszolgálásához egyre nagyobb mértékben támaszkodunk a megújuló energiaforrásokra. Ez a folyamat ugyanakkor fokozott terhelést jelent a villamosenergia-hálózatok számára. A hatékony, biztonságos és a fenntarthatósági szempontokat is figyelembe vevő áramellátás érdekében új megközelítésre van szükség nem csupán az elektromos áram termelése, hanem annak elosztása és tárolása kapcsán is. A megújuló energiaforrások fokozott alkalmazását, az új termelési és felhasználási módokat egyaránt támogató, rugalmas, decentralizált hálózatokra van szükség, amelyek kialakításában kulcsszerepet játszik az energiatechnológia, vagyis az energetikai és az ICT technológiák integrációja”
– mutatott rá Veres Zsolt, a Schneider Electric országigazgatója.
Digitális hálózatirányítás az új energiakorszak kihívásainak kezelésére
A Schneider Electric, a világ egyik vezető energia-technológiai vállalataként digitális megoldásokkal támogatja az energiarendszerek üzemeltetőit abban, hogy valós időben lássák, elemezzék és optimalizálják a hálózat működését. Az EcoStruxure Grid architektúrára épülő megoldások lehetővé teszik a hálózati állapotok folyamatos monitorozását, az üzemzavarok gyorsabb felismerését és kezelését, valamint az energiaáramlások hatékonyabb szabályozását.
A digitális hálózatmenedzsment segítségével javítható az energiaellátás megbízhatósága, csökkenthetőek a hálózati veszteségek, gyorsabban azonosíthatók és kezelhetők a meghibásodások és hatékonyabban integrálhatók a decentralizált megújuló energiaforrások.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Augusztus végéig több lakáshitel fogyott, mint tavaly egész évben
Idén augusztusban az elmúlt szűk egy év leggyengébb eredményét produkálta a magyarországi lakáshitelpiac, jóllehet a havi kihelyezés ennek ellenére is jelentősen meghaladta a 200 milliárd forintot.
A hitelpiac ezen szegmense így már az év első nyolc hónapjában meghaladta a 2 000 milliárd forintos kihelyezést, amely így már a tavalyi rekorderedményt is meghaladta. Ezzel párhuzamosan a személyi hitelek piaca is szépen teljesített, az augusztusi kihelyezés megközelítette a 140 milliárd forintot – írja közleményében a Bank360 pénzügyi szakportál.
Publikálta 2026 augusztusára vonatkozó lakossági hitelezési adatait a Magyar Nemzeti Bank (MNB). A friss adatok szerint idén augusztusban 211,72 milliárd forintot tett ki az újonnan kötött lakáshitelek szerződéses összege, ami szinte pontosan a kétszerese a tavaly augusztusi 105,69 milliárd forintnak. Sokatmondó, hogy ennek ellenére az idén augusztusi eredmény a 2026-os év eddig eltelt részének a leggyengébb eredménye, és még a második leggyengébb februári eredménytől (245,45 milliárd forint) is jócskán elmaradt.
Ez a jelentős mértékű bővülés természetesen továbbra is az Otthon Start Program hatásával magyarázható, amely volumen alapon még mindig a kihelyezés bő kétharmadát adja (68,5%, 145 milliárd forint). A programon belül kihelyezett hitelek részaránya így enyhén meghaladta a júliusi mértéket (68,3%), ám a májusig megfigyelt 71-73% közötti részarányoktól ez az érték továbbra is elmaradt. Ami a szerződések darabszámát illeti, augusztusban 7 722 lakáshitel-szerződést kötöttek a háztartások, amiből 52,5%, vagyis 4 056 darab volt OSP-hitelszerződés. A piaci hitelek részaránya enyhén emelkedett, a júliusi 23,8%-ról 24,5%-ra. Igaz, összegszerűen a piaci lakáshitelek kihelyezése is visszaesett – a júliusi 60,76 milliárd forinttal szemben augusztusban csak 51,96 milliárd forint került kihelyezésre. Év/év alapon ez 36,4%-os visszaesést jelent a piaci hitelek szempontjából.
A támogatott lakáshitelek részaránya 75,5% volt augusztusban, ami 159,76 milliárd forintos kihelyezést jelentett. Az Otthon Start Programon kívüli támogatott lakáshitelek szerződéses összege 14,76 milliárd forint volt a szóban forgó időszakban, ami ugyancsak elmaradt a tavaly augusztusban regisztrált 23,94 milliárd forintos eredménytől (-38,3%).
Idén augusztusban 7 722 darab lakáshitel-szerződés született, ami 36,4%-os bővülést jelent a tavaly augusztusi 5 663 darab szerződéshez képest, ezek 52,5%-a volt otthon startos hitelszerződés. A lakáshitel-szerződések átlagos hitelösszege augusztusban 27 417 784 forint, míg az OSP-hitelek átlagösszege 35 749 507 forint volt.
Már most megdőlt a 2025-ös rekorderedmény
Az augusztusi eredménnyel együtt elmondható, hogy a 2026-os év már most megdöntötte a tavalyi év rekorderedményét. Az idei év január-augusztusi időszakában 2 043,43 milliárd forintot tett ki az újonnan kötött lakáshitel-szerződések szerződéses összege, ami már most 3,9%-kal meghaladta a teljes tavalyi évben összesen kihelyezett 1 967,36 milliárd forintos összeget. A két évvel ezelőtti, akkor ugyancsak rekordnak számító 1 351,41 milliárd forinthoz képest pedig már most 51,2%-os bővülésről beszélhetünk.
A személyi hitelek piaca is szépen teljesít
A fedezetlen személyi hitelek piacán 137,28 milliárd forintra kötöttek szerződést augusztusban, ami 43,5%-kal haladta meg a tavaly augusztusi 95,69 milliárd forintos eredményt. Igaz, a júniusi (156,5 milliárd forint) és júliusi (152,64 milliárd forint) eredményekhez képest az augusztusi némi visszaesést mutatott. Igaz, ezzel kapcsolatban fontos megemlíteni, hogy az idei nyár korábbi hónapjainak eredményei minden idők legerősebb, illetve második legerősebb eredménye volt, míg az augusztusi a dobogó harmadik helyét tudta elfoglalni, leszorítva onnan az idén májusi eredményt, amikor is 131,51 milliárd forintot tett ki az új szerződések összege.
Éves alapon nem csak a volumen, de a darabszám is megemelkedett, hiszen az idén augusztusi 38 583 darab szerződés 27,2%-kal haladta meg a tavaly augusztusi 30 344-es darabszámot. A szerződések darabszáma és a kihelyezett hitelösszeg alapján elmondhatjuk, hogy idén augusztusban 3 557 924 forint volt a személyihitel-szerződések átlagos hitelösszege, ami 12,8%-os emelkedést jelent a tavaly augusztusi 3 153 431 forintos átlagösszeghez képest.
Több fogyott a szabad felhasználású jelzáloghitelekből
Idén augusztusban 9,25 milliárd forintot tett ki a szabad felhasználású jelzáloghitelek új szerződéseinek összege, ami 14,3%-os bővülést jelentett a tavaly augusztusi 8,09 milliárd forintos kihelyezéshez képest. A szerződések darabszáma a most vizsgált időszakban 409 volt, ami viszont 17,4%-os csökkenést jelentett a tavaly augusztusi 495 darabhoz képest.
A fenti számokból már sejthető, hogy mindez csak a szerződéses átlagösszeg jelentős emelkedésével magyarázható. Idén augusztusban 22 620 108 forint volt a szabad felhasználású jelzáloghitelek átlagos hitelösszege, ami 38,4%-os emelkedést jelent a tavaly augusztusi 16 345 529 forintos átlagösszeghez képest.
Visszaesett a babaváró és a munkáshitel
Idén augusztusban 15,68 milliárd forintot tett ki az újonnan kötött babaváró hitelek szerződéses összege, ami 14,6% visszaesést jelentett a tavaly augusztusi 18,36 milliárd forintos eredményhez képest. Az idei év első nyolc hónapjában 146,49 milliárd forintra kötöttek szerződést a fiatal házaspárok, ami 0,9%-os emelkedést jelent a tavalyi év január-augusztusi 145,15 milliárd forintos eredményéhez képest.
Év/év alapon a munkáshitel kihelyezése is visszaesett, hiszen idén augusztusban 7,20 milliárd, tavaly augusztusban pedig 10,06 milliárd forintot tett ki az új szerződések szerződéses összege. A csökkenés mértéke így 28,4%. Az idei év első nyolc hónapjában 69,61 milliárd forintot tett ki az új szerződések szerződéses összege, ami 46,6% visszaesést jelentett a tavaly január-augusztusi 130,33 milliárd forintos kihelyezéshez képest.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Már szupermarketben is vásárolhatunk itthon személyzet nélkül
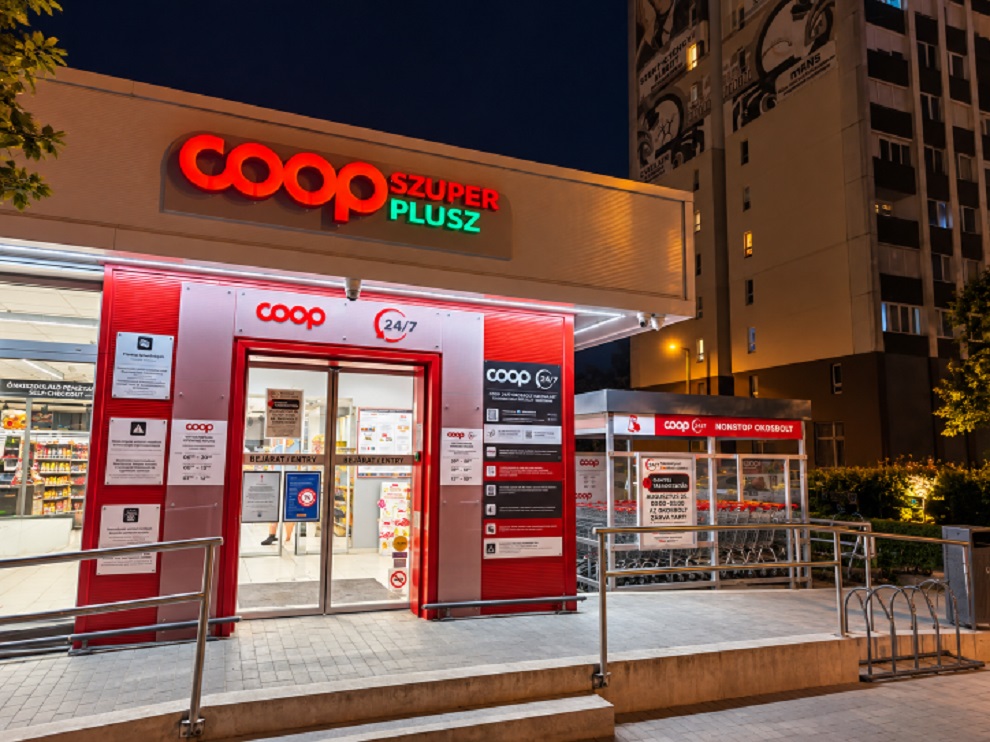
A jubileumi XX. Coop Rally egyik állomásaként mutatkozott be Szeged második hibrid okosboltja: a Temesvári COOP Szuper Plusz Áruház az ország második olyan üzlete, amelynek teljes – 6000 termékes – árukészlete elérhető marad a normál nyitvatartási időn túl, személyzet nélkül. Az új egységben is a Laurel Kft. magyar fejlesztésű 247 Shop rendszere működik, melyet ezúttal már szupermarket-méretű környezetben kellett kialakítani.
A bevezetést valós, hazai működési tapasztalatok előzték meg. Magyarország első hibrid okosboltja 2025 májusában nyílt meg Szegeden, a júniusban nyilvánosságra hozott adatok szerint pedig a 150 négyzetméteres üzletben egy év alatt több mint 27 ezer vásárlás történt a személyzet nélküli időszakokban. Ezekben az órákban az átlagos kosárérték mintegy 22%-kal haladta meg a hagyományos nyitvatartás alatt mért értéket, a 0–24 órás működés pedig 23,61%-os többletbevételt hozott. Az AI-alapú gesztusfelismerő rendszer közben több lopási kísérletet is észlelt és riasztást küldött a távfelügyeletnek.
„Az első üzlet eredményei megmutatták, hogy a technológia révén 0-24-es kiterjesztett nyitvatartásra Magyarországon is van valós vásárlói igény, a modell pedig üzletileg is életképes. A mostani fejlemény szakmai szempontból azért fontos számunkra, mert a technológiát már egy jóval nagyobb üzletkategóriában alkalmaztuk. Egy ilyen környezetben nagyobb eladóteret, összetettebb vásárlói útvonalakat és több be- és kilépési helyzetet kell kezelni, miközben a komplex rendszernek könnyen kezelhetőnek, hatékonynak és biztonságosnak kell maradnia” – mondta Bessenyei Attila, a Laurel Kft. ügyvezetője.
A 247 Shop a hagyományos és az automata bolti működést kapcsolja össze. A személyzettel működő nyitvatartás után a regisztrált vásárlók a mobilalkalmazásban elérhető QR-kóddal léphetnek be, majd önkiszolgáló kasszánál fizethetnek. A rendszerhez kamerás felügyelet és távoli diszpécserszolgálat is kapcsolódik. A konstrukció így a meglévő infrastruktúrára építve teszi lehetővé a nyitvatartás meghosszabbítását anélkül, hogy az üzlet teljes működését át kellene alakítani kizárólag személyzet nélküli üzemre.
Bessenyei Attila hozzátette, a mostani projekt azt is mutatja, hogy a hibrid technológia nem kötődik egyetlen bolttípushoz: a rendszer kialakítása a kis alapterületű üzletektől a nagyáruházi környezetig az adott helyszín méretéhez, elrendezéséhez és működéséhez igazítható. A Laurel ügyvezetője elárulta, a megoldás iránt már a Coop-hálózaton kívülről is érdeklődnek, több kereskedelmi partnerükkel folyik előkészítés. Ez azt jelzi, hogy nem egyedi kísérletről, hanem egy most formálódó üzemeltetési modellről van szó.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Már reklámokkal is válaszolhat a ChatGPT a magyarok kérdéseire

Szilárdtest-transzformátor jöhet az AI-adatközpontok energiaéhségének csillapítására

Az LG kibővített AI-otthon ökoszisztémával érkezett az IFA 2026-ra

A Xiaomi Auto 2027-től Európában is kapható lesz

Hisense IFA 2026: intelligensebb otthon, új szintű képélmény és magával ragadó szórakoztatás


Sztrádára fel: a biztonságos autópályás közlekedés írott és íratlan szabályai

A következő válságot még nem látjuk, de az AI már keresheti a nyomait

Ingyenes mérnöki mentorprogram indul a középiskolásoknak

Bevált smart home megoldások – 10 praktikus példa a modern otthonhoz

Az átvilágítás első szakasza vezetési és kontrollhiányosságokat tárt fel az MKIK Tőkealap-kezelő Zrt.-nél



Technokrata.hu
Miért maradt fontos a PHP a modern vállalati szoftverfejlesztésben?
A használt elektromos autók piacán is erősödik a kereslet
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
A HONOR bemutatta új csúcsmodelljét, a filmipari megoldásokkal felszerelt Magic9 Pro Max okostelefont
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Hermann Erlach az SAP közép- és kelet-európai régiójának új vezetője
A Panasonic Heating & Cooling Europe a Borussia Dortmund (BVB) hivatalos partnere lett
A Continental bővíti nagyméretű és prémium teljesítményű gumiabroncsainak kínálatát
Szegeden megnyílik a szuperszámítógépes infrastruktúra a vállalati fejlesztések előtt
Robot Pick AI rendszer segíti az összeválogatást
Műszaki-Magazin.hu
RFID modulok és olvasók az ELATEC-től
Új vágásszélesség a 315-ös rendszerhez
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Az energia, mint az új építőanyag: már a tervezésnél eldől, mennyire lesz hatékony egy épület
Költségnyomás és AI a CFO-k napirendjén
Gyárlátogatás a CATL Debrecen akkumulátorcellagyárban
Szélesedik a munkavédelmi termékek kínálata a Mewánál
Több lehetőség a terepen: új IO-Link Multiplier
Europe Supplier Day 2026 Budapest
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
-

 Ipar2 hét ago
Megjelent a Siemens Designcenter
-
Gazdaság2 hét ago
Kijöttek a legfrissebb fizetési adatok: kiderült, mekkora hitelre elég a béred
-
Gazdaság2 hét ago
Új szintre emeli az MI-t kiszolgáló adatközpontok áramellátását a Schneider Electric
-
Mozgásban2 hét ago
Mobilitás mindenkinek: a Hankook a jövő biztonságos és fenntartható közlekedésén dolgozik
-
Okoseszközök2 hét ago
Mit tudnak az új Google Pixel mobiltelefonok és okosórák?
-
Egészség2 hét ago
Az egészségesebb életmód átírja a vásárlási szokásokat
-
Ipar2 hét ago
A Siemens és a P&G világszerte kiterjeszti az AI-alapú minőségellenőrzést
-
Ipar2 hét ago
Globális pénzügyi vezetői pozícióval erősíti budapesti központjának stratégiai szerepét a Schneider Electric


