
Gazdaság
Startolnak az MBH Bank digitális kioszkjai
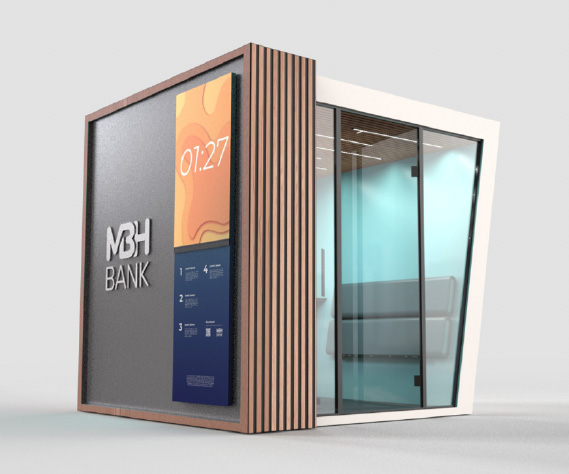
Elsőként Magyarországon debütálnak a hazai fejlesztésű, hibrid ügyfélszolgálatok.
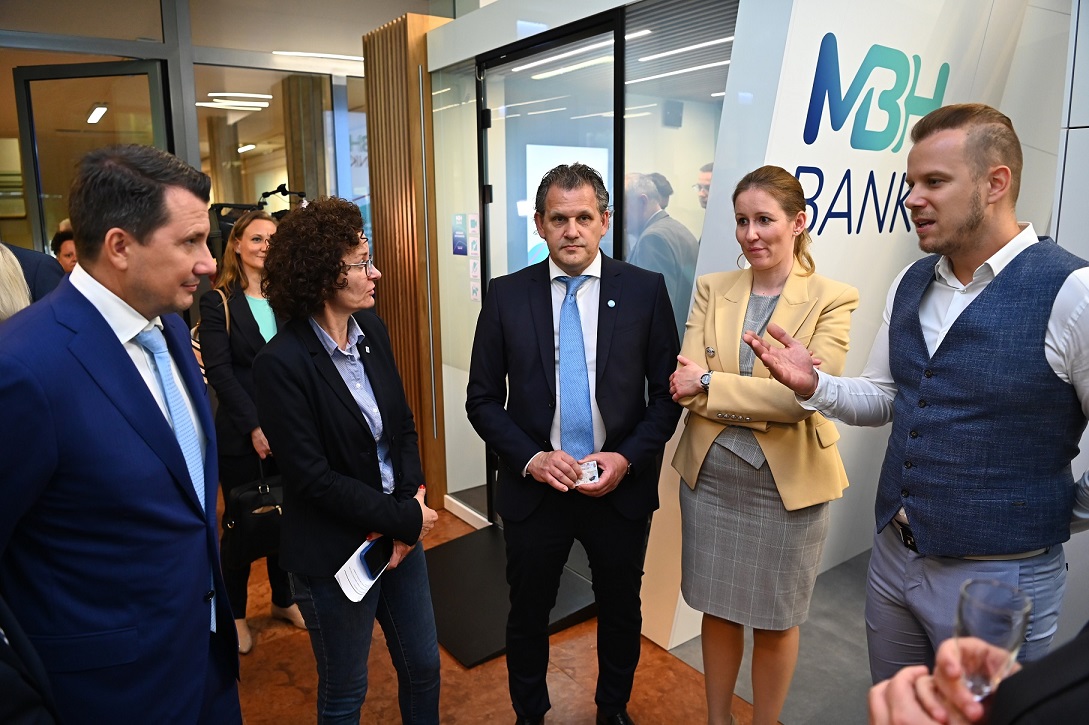
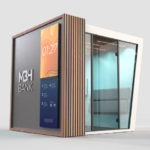
Az MBH Bank ügyfelei találkozhatnak először azokkal a hazai fejlesztésű, univerzális ügyfélkiszolgáló pontokkal, amelyekben személyes emberi közreműködés nélkül, biztonságosan és kényelmesen lehet ügyet intézni. A magyar FaceKom által fejlesztett, első körben 10 darab digitális banki kioszkot magyarországi egyetemeken telepítik. Miskolcon debütált az első ilyen MBH Digitális Zóna, ahol a gyors ügyfélazonosítási folyamatot követően, videós távsegítséggel számlát nyithatunk. A tervek szerint a későbbiekben további banki szolgáltatásokkal bővül a digitális kioszkok kínálata. Az év végéig további egyetemi helyszíneken is elérhetővé válik a bank digitális kioszkja.
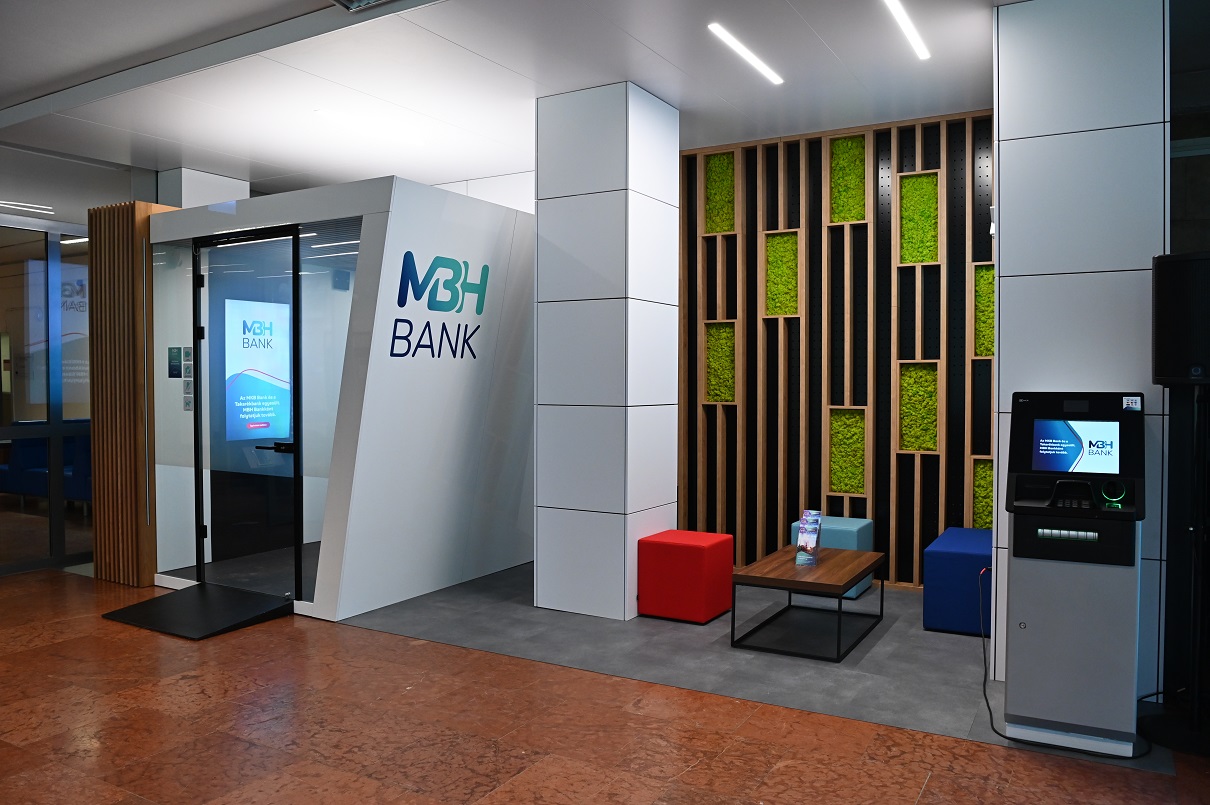
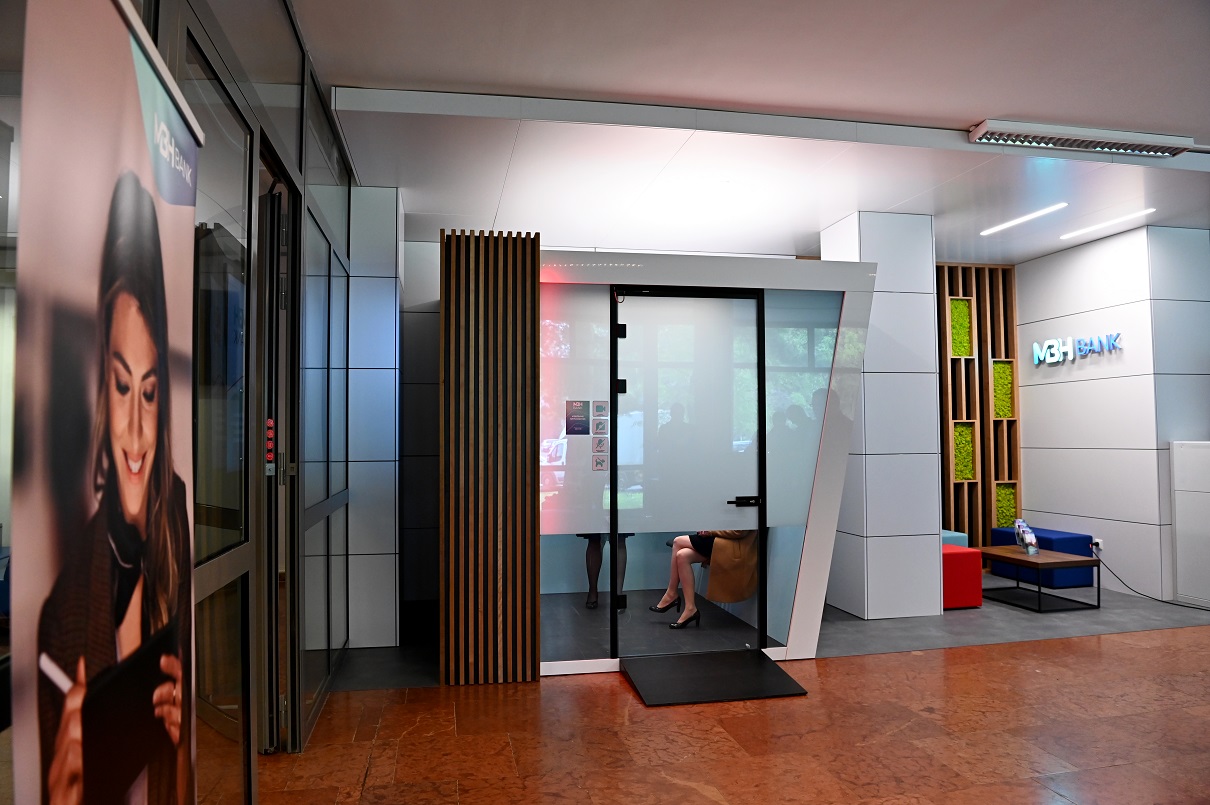
Az MBH Bank megbízásából készültek el az első olyan, a magyar FaceKom által fejlesztett ügyfélkiszolgálási pontok, amelyekben helyi ügyintéző személyes közreműködése nélkül, kényelmesen lehet ügyet intézni. A nagyvállalati távoli ügyfélazonosítási megoldások területén piacvezető FaceKom koncepciója és fejlesztése alapján készült okos kapszula olyan professzionális, a biztonságos online ügyfélazonosításhoz szükséges eszközökkel, megvilágítással felszerelt mobilszoba, amelyben lehetőség van a teljesen privát és kényelmes távoli ügyintézésre. A kapszula és a kezelőfelület akadálymentes elérhetőséget is biztosít, így például kerekesszékkel közlekedő ügyfelek is használhatják a szolgáltatást. Az MBH Bank miskolci digitális kioszkjában induláskor videós távsegítséggel számlát nyithatunk, de a tervek szerint a későbbiekben további banki szolgáltatásokkal bővül majd a digitális kioszkok kínálata.
Ginzer Ildikó, az MBH Bank sztenderd kiszolgálásért felelős üzleti vezérigazgató-helyettese elmondta:
„Széleskörű modernizációs programba kezdtünk az előd bankjainktól örökölt, közel 500 fiókot számláló hálózatunkon, amelynek célja egy modern, több szakértőt alkalmazó, országszerte egységes szolgáltatási színvonalat biztosító, elsősorban tanácsadásra épülő fiókhálózat kialakítása. Ugyanakkor látjuk azt is, hogy a fiatalabb korosztálynak más igényei, bankolási szokásai vannak, kevésbé a személyes jelenlétet, mint inkább a digitális ügyintézési lehetőségeket keresik. Ezért folyamatosan kutatjuk a bankolás jövőjét, és nyitottak vagyunk az olyan innovációk irányában is, amelyek az ő elvárásaiknak is megfelelnek. Az egyetemi digitális banki kioszk vonzó, biztonságos környezetet nyújt a számlanyitáshoz, emellett az asszisztált ügyintézési folyamat hozzájárul pénzügyi tudatosságuk erősítéshez is. Célunk, hogy a jövőben további szolgáltatásokkal és termékekkel bővítsük az egyetemi digitális kioszkok funkcionalitását.”
Bodnár Zsigmond, a magyar tulajdonú FaceKom ügyvezetője kiemelte:
„Az MBH Bank a világon elsőként használja majd az egyedülálló, a helyi és távoli ügyintézési lehetőséget hibrid formában ötvöző megoldásunkat, melyet a jövőben a nemzetközi piacokon is be kívánunk vezetni. A vállalat legújabb fejlesztése nemcsak bankfiókok alternatívája lehet, hanem más szolgáltatók fiókjait is kiválthatja, vagy kiegészítheti. A FaceKom olyan professzionális, a biztonságos online ügyfélazonosításhoz szükséges eszközökkel, megvilágítással felszerelt univerzális mobilszobákat is fejleszt (FaceKom Pont), amelyekben lehetőség van a teljesen privát és kényelmes távoli ügyintézésre. Ezekben emberi közreműködés nélkül, biztonságosan és kényelmesen, sorban állás nélkül intézhetjük államigazgatási, postai, banki, közüzemi, vagy más ügyeinket.”
A saját eszközzel végzett (mobiltelefonos vagy számítógépes) digitális ügyintézéshez képest az MBH Bank digitális kioszkjainak előnye, hogy ezeket a tereket a távoli ügyfélazonosításhoz szükséges optimális világítással, elrendezéssel és eszközparkkal látják el. Ezek a digitális eszközökkel kevésbé ellátott, vagy ilyen kompetenciákkal kevésbé rendelkező felhasználók számára is segítséget jelentenek, hiszen számukra is elérhetővé teszik a digitalizáció előnyeit egy biztonságos, komfortos, jól felszerelt és felhasználóbarát környezetben.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Soha nem látott vámreform az EU-ban: kihirdették az új uniós vámkódexet
Az Európai Unió új alapokra helyezi a vámellenőrzést és az e-kereskedelem szabályozását.
A reform célja, hogy hatékonyabban kezelje a külföldről érkező áruk növekvő forgalmát, miközben nagyobb felelősséget ruház az online piacterekre, kezelési díjat vezet be bizonyos küldemények vámkezelésére, uniós vámadatközpontot és központi vámhatóságot hoz létre. A változásokra az importtal, exporttal vagy e-kereskedelemmel foglalkozó magyar vállalatoknak is érdemes időben felkészülniük – hívja fel a figyelmet az EY.
Megjelent az Európai Unió Hivatalos Lapjában az új uniós vámkódex, amely az elmúlt évtizedek legjelentősebb változását hozza az európai vámrendszerben. A szabályozás célja, hogy egységesebb, hatékonyabban ellenőrizhető, digitális rendszert teremtsen az EU-ban, különös tekintettel az e-kereskedelem gyors növekedésére.
A reform által hozott egyik legfontosabb változás az, hogy a közvetlen, EU-n kívülről EU-fogyasztónak történő értékesítést lehetővé tevő eladók és platformok lesznek a felelős importőrök. Ennek megfelelően nekik kell biztosítaniuk a szükséges vámadatokat, megfizetniük vagy garantálniuk a kapcsolódó terheket, valamint gondoskodniuk arról, hogy a termékek megfeleljenek az uniós előírásoknak. Az ismételten jogsértő szereplőket az éves uniós importértékük 1-6 százalékáig terjedő bírság is sújthatja.
Az EU-n kívüli webáruházakból közvetlenül érkező bizonyos árukra új, uniós szintű kezelési díjat is bevezetnek. A díj pontos összegét az Európai Bizottság határozza meg, a tagállamoknak pedig legkésőbb 2026. november 1-jétől kell megkezdeniük annak beszedését.
Jön az új Európai Uniós Vámhatóság és az egységes vámügyi informatikai környezetet
A reform központi eleme az EU Customs Data Hub létrehozása. Az új digitális platform legalább 111 jelenleg használt vámügyi informatikai rendszert válthat fel. A vállalatok ezen keresztül egyszerűbben jelenthetik be az árukat és kommunikálhatnak a vámhatóságokkal, míg a hatóságok átfogóbb adatok alapján végezhetnek kockázatelemzést. A rendszer fakultatív használata 2031-ben indulhat, 2034-től pedig kötelezővé válik.
„A reform nem pusztán a vámszabályok modernizálását jelenti. A vállalatoknak fel kell készülniük arra, hogy a vámadatok minősége, az informatikai rendszerek összekapcsolhatósága és az ellátási lánc átláthatósága közvetlenül befolyásolja majd a működés gyorsaságát és biztonságát. Azok a cégek, amelyek időben áttekintik folyamataikat, az új rendszer egyszerűsítéseit és kedvezményeit is jobban kihasználhatják”
– mondta Fülöp Attila, az EY adópartnere.
A megbízható vállalatok egyszerűbb eljárásokra számíthatnak
Az új szabályozás bevezeti a „trust and check” gazdálkodói kategóriát. Azok a vállalatok, amelyek átláthatóan működnek, megfelelő adatokat biztosítanak és hozzáférést adnak elektronikus rendszereikhez, ritkább ellenőrzésekre és rugalmasabb vámfizetési feltételekre számíthatnak. A jelenlegi engedélyezett gazdálkodói, vagyis AEO-minősítés továbbra is megmarad.
Az EY szakértői szerint az importtal, exporttal vagy nemzetközi e-kereskedelemmel foglalkozó vállalatoknak érdemes lesz:
- feltérképezniük, hogy a reform mely üzleti és vámfolyamataikat érinti, és mikortól;
- áttekinteniük szerződéseiket és az ellátási lánc szereplői közötti felelősségeket;
- felmérniük a vámreformban rejlő lehetőségeket (pl: az AEO- vagy a későbbi „trust and check” státusz előnyeit);
- felülvizsgálniuk a vámadatok minőségét és elérhetőségét;
- megvizsgálniuk informatikai rendszereik felkészültségé
Az EY adó- és vámcsapata a szabályozási hatások felmérésében, a vámfolyamatok és informatikai megoldások átvilágításában, a kockázatok azonosításában, valamint a szükséges működési változások megtervezésében támogatja a vállalatokat.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
A Hankook Tire nyerte a fődíjat a magyarországi koreai vállalatok számára megrendezett 2. CSR-díjátadón
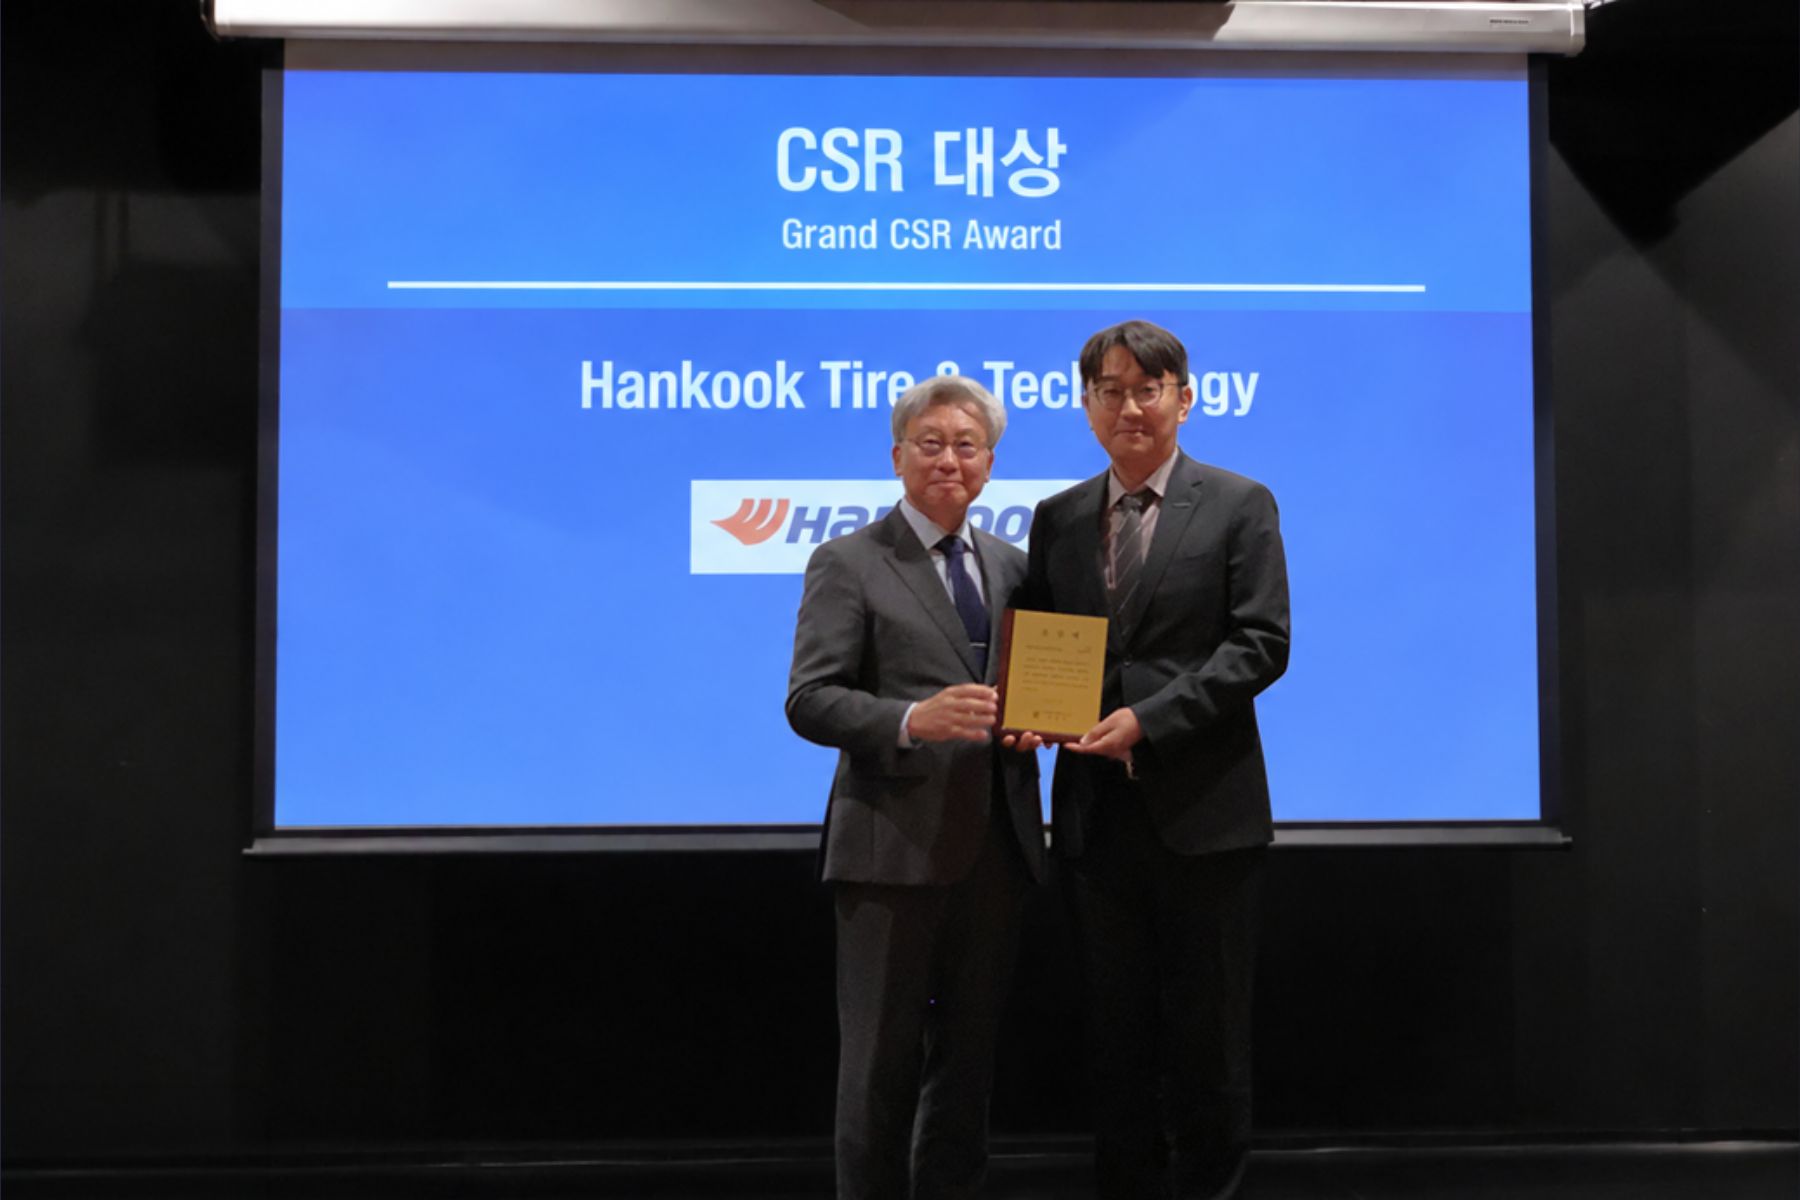
A Hankook Tire elnyerte a fődíjat a Magyarországon működő koreai vállalatok számára megrendezett 2. CSR-díjátadó gálán, amelyet a Koreai Köztársaság magyarországi nagykövetsége szeptember 18-án szervezett Budapesten.
A 2025-ben indult kezdeményezés célja, hogy elismerje és megossza a Magyarországon működő koreai vállalatok társadalmi felelősségvállalás (CSR) terén alkalmazott jó gyakorlatait. Miután tavaly elnyerte a Közösségi Hozzájárulás Díjat, a Hankook Tire immár második egymás követő évben nyert elismerést, ezzel tovább erősítve pozícióját, mint példamutató vállalat, amely elkötelezett a magyarországi helyi közösségekkel való közös fejlődés mellett.
A „Gondolkodj globálisan, cselekedj lokálisan” szlogen jegyében a Hankook Tire magyarországi gyára továbbra is a helyi igényekhez igazodó, széles körű társadalmi felelősségvállalási kezdeményezéseket valósít meg, három fő területre összpontosítva: a közösséghez való hozzájárulás, az egészség és a jólét, valamint az oktatás. Ezen erőfeszítések révén a vállalat a helyi közösségekkel való kölcsönös fejlődés előmozdítására törekszik.
A társadalmi felelősségvállalás területén a Hankook Tire 2012 óta a „Hankook Értékteremtő Program” keretében több mint 30 000 gumiabroncsot adományozott, közel 2 800 intézménynek és nonprofit szervezetnek, köztük az Országos Mentőszolgálatnak és a Magyar Vöröskeresztnek, ezzel támogatva a biztonságosabb és hatékonyabb sürgősségi beavatkozásokat, segélyakciókat és egyéb jótékonysági kezdeményezéseket.
A Hankook Tire elkötelezett a helyi közösségek egészsége és jólléte iránt, és célja az egészségügyi szolgáltatásokhoz való hozzáférés javítása. Idén májusban a vállalat támogatta a Szent Panteleon kórház által szervezett lakossági szűrőnapot Dunaújvárosban, amelynek köszönhetően több mint 400 helyi lakos számára biztosított egészségügyi szűréseket, többek között vérnyomás- és vércukorszint-méréseket, valamint részletes orvosi vizsgálatokat.
Az oktatás területén a Hankook Tire iskolai felszereléseket biztosít hátrányos helyzetű gyermekek számára, és helyi szakiskolákkal, valamint a Dunaújvárosi Egyetemmel kötött partnerségeken keresztül hozzájárul az oktatási infrastruktúra fejlesztéséhez. A vállalat emellett helyi oktatási intézményekkel együttműködve szakmai gyakorlat- és ösztöndíjprogramot is működtet, amely lehetővé teszi a diákok számára, hogy tanulmányaik mellett gyakorlati munkatapasztalatot szerezzenek. A Hankook ezzel támogatja a tehetséges fiatalok fejlődését a helyi közösségben.
Lim Ho taek, a Hankook Tire magyarországi gyárának ügyvezető igazgatója így nyilatkozott:
„Megtiszteltetés számunkra, hogy a helyi közösség támogatása érdekében tett erőfeszítéseinket immár második alkalommal is elismerték. A jövőben is olyan társadalmi felelősségvállalási kezdeményezéseket szeretnénk megvalósítani, amelyek a helyi közösségek valós és gyakorlati igényeire reagálnak. Elkötelezettek vagyunk amellett, hogy felelős vállalatként tegyünk a helyi közösségekért, és velük együtt fejlődjünk.”
A Hankook Tire gyártóüzemei világszerte a helyi igényekhez igazodó CSR-kezdeményezéseket valósítanak meg. Ezek a kezdeményezések a gumiabroncs-adományozástól és a munkavállalói önkéntes programoktól kezdve a jövő generációk oktatásának támogatásán és a hátrányos helyzetű közösségek segítésén át az egészségügyi infrastruktúra fejlesztéséig terjednek. Céljuk, hogy a helyi közösségek és a Hankook fejlődéséhez egyaránt hozzájáruljanak.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Kijöttek a legfrissebb fizetési adatok: kiderült, mekkora hitelre elég a béred
A Központi Statisztikai Hivatal (KSH) héten megjelent tájékoztatása szerint 2026 júliusában bruttó 745 500 forint volt a teljes munkaidőben alkalmazásban állók átlagkeresete, míg a nettó érték 523 300 forint volt.
A bruttó mediánérték ennél lényegesen alacsonyabb, 618 200 forint volt, míg a nettó keresetek mediánértéke 437 900 forint volt. A friss kereseti adatok tükrében a Bank360 megvizsgálta, mekkora hitelösszegek felvételében gondolkodhatnak az átlag- és mediánösszegeket megkereső lakossági ügyfelek.
A KSH legutóbbi adatai szerint a teljes munkaidőben alkalmazásban álló magyarok átlagkeresete 745 500 forint volt 2026 júliusában, míg a nettó átlagkereset 523 300 forint volt ugyanezen időszakban. A hivatal számításai szerint a bruttó átlagkereset 7,5%-kal haladta meg az egy évvel korábbit, míg a nettó átlagkereset 9,1%-kal, a reálkereset pedig 7,8%-kal emelkedett. Ugyanakkor a bruttó mediánkereset továbbra is lényegesen elmarad az átlagkeresettől – előbbi 618 200 forint, míg a nettó mediánkereset 437 900 forint volt idén júliusban.
Mekkora jelzáloghitelre elég a júliusi átlagfizetés?
A friss adatok tükrében a Bank360 megvizsgálta, mekkora piaci jelzáloghitelt tud felvenni egy olyan lakossági ügyfél, akinek a keresete a júliusi átlag- illetve mediánbérrel egyezik meg. A Magyar Nemzeti Bank (MNB) által hozott szabályok értelmében jelenleg a nettó 800 ezer forintot el nem éri jövedelmek maximum az 50%-ig terhelhetők törlesztőrészletekkel, tehát az átlag- és a mediánkereset esetében is ezzel az aránnyal lehet számolni.
A fent leírtakból következik, hogy a nettó átlagkereset esetében maximum 261 650 forint, míg a nettó mediánkereset esetében maximum 218 950 forint lehet a havi törlesztőrészlet vállalható összege.
A Bank360 lakáshitel kalkulátora szerint egy 20 éves futamidejű, 33,5 millió forintos piaci jelzáloghitelnek 259 ezer és 262 ezer forint között a havi törlesztőrészlete, tehát a jelenlegi nettó átlagkeresettel megközelítőleg ez az a maximális hitelösszeg, ami felvehető (THM 7,22% – 7,43%). Hosszabb, 25 éves futamidő esetén ez az összeg ~36,5 millió forintig növelhető, ekkor ugyanis a havi törlesztőrészlet 257 ezer és 261 ezer forint között alakul (THM 7,22% – 7,42%).
Azok esetében, akiknek a bére a júliusi nettó mediánbérrel egyezik meg, a felvehető maximális hitelösszeg 20 éves futamidő mellett megközelítőleg 27,5 millió forint, ekkor ugyanis a havi törlesztőrészlet 213 ezer és 219 ezer forint között alakul (THM 7,22% – 7,75%). Hosszabb, 25 éves futamidő esetén a hitelösszeg maximuma 30 millió forint, aminek a havi törlesztőrészlete 211 ezer és 219 ezer forint között mozogna (THM 7,22% – 7,72%).
Lényegesen magasabb összegeket vehetnek fel azok, akik jogosultak az Otthon Start Program kamattámogatott lakáshitelére, hiszen nekik az állami támogatás révén lényegesen alacsonyabb, mindössze 3%-os kamattal kell számolniuk. A konstrukció keretein belüli legmagasabb, 50 millió forintos hitelösszegnek 25 éves futamidő esetén 237 ezer forint körül alakul a havi törlesztőrészlete (THM 3,03% – 3,06%), így az bőven belefér a júliusi nettó átlagkereset 50%-ába, vagyis a legalább ennyit kereső adósok akár a teljes hitelösszeg felvételére is képesek lehetnek.
A nettón mediánbért keresőkről ez már nem mondható el, így az ő esetükben alacsonyabb a felvehető hitelösszeg. Az ő esetükben, amennyiben a futamidő 25 év, úgy a felvehető maximális hitelösszeg 46 millió forint, aminek a havi törlesztőrészlete 217 – 219 ezer forint között mozog (THM 3,03% – 3,06%).
Amennyiben a futamidő csak 20 év, úgy a nettó mediánbért megkeresők esetében 39 millió forint a felvehető maximum (216 – 217 ezer forint havi törlesztőrészlet, THM 3,03% – 3,06%), de ekkora időtávon a nettó átlagkeresetet keresők esetében is alacsonyabb, 47 millió forintos összeg vehető fel (260 – 261 ezer forintos havi törlesztő, THM 3,03% – 3,06%).
Mekkora személyi hitelre elegendő a júliusi átlagkereset?
Ami a személy hitelek piacát illeti, ott továbbra is a nettó átlagkeresetet megkereső ügyfelek akár a jelenlegi legmagasabb, 15 millió forintos hitelösszeget is képesek felvenni, feltéve, hogy a hitelösszeg megfelelően hosszú futamidővel társul. 7 éves futamidővel számolva a jelenlegi személyihitel-ajánlatok alapján havi 245 ezer és 258 ezer forint között alakul a havi törlesztőrészlet (THM 9,90% – 12,00%), ami már belefér a jegybank által előírt keretbe.
A nettó mediánbért keresők esetében értelemszerűen még hosszabb, 9 éves futamidőre van szükség ahhoz, hogy a 211 ezer forintos (THM 10,68%) havi törlesztőrészlet beleférjen a jövedelem 50%-ába. Amennyiben valaki ennél rövidebb, 8 éves futamidő mellett szeretne személyi hitelt felvenni, úgy a hitelösszeget is csökkenteni kellene. Példának okáért, 14 millió forint személyi hitel esetében, amennyiben a futamidő 8 év, úgy a törlesztőrészlet 208 ezer és 223 ezer forint között alakul (THM 9,94% – 12,22%), így az ajánlatok többségét el tudná fogadni egy mediánbért megkereső ügyfél.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Folytatódhat a Demján Sándor Tőkeprogram

Nem ugyanaz a jó képernyő tízévesen és húszévesen

A vállalatoknak újabb szerver helyett több szakértelemre van szükségük

Egy séf trükkjei a rohanós hétköznapokra

Ahány telephely, annyi valóság – így szakad szét a belső kommunikáció


Húsz éve tette le a voksát Budapest mellett a Morgan Stanley

Ingyenes AI- és felhőképzést indít az AWS diákoknak

Lehet még egyszerűbb az élet a DÁP eAláírással

Dinamikus játékélményre tervezett, új Odyssey monitorokat mutatott be a Samsung a 2026-os Gamescomon

Megjelentek a legújabb fizetési adatok: kiderült, mekkora hitelre elég a béred



Technokrata.hu
Újrahasznosítható az AI-forradalom brutális e-hulladék tömege
A fenntarthatóság ritmusa: kedvező zónaidős áramtarifa vállalkozásoknak
Az Anker elsőként teszi elérhetővé a professzionális UV-nyomtatást kisvállalkozások és kreatív alkotók számára
Globális pénzügyi vezetői pozícióval erősíti budapesti központjának stratégiai szerepét a Schneider Electric
Mutatjuk, miért érik meg az új Google Pixel okosórák!
Európában egyre zöldebb az elektromos autók töltéséhez használt áram
Elutazott a magyar csapat a WorldSkills Shanghai 2026 világbajnokságra
A Siemens és a P&G világszerte kiterjeszti az AI-alapú minőségellenőrzést
A területi kamarák elnökei bizalmat szavaztak Nagy Eleknek
Új szintre emeli az MI-t kiszolgáló adatközpontok áramellátását a Schneider Electric
Műszaki-Magazin.hu
Fenntartható energetikai áttörés
Új globális pénzügyi vezetői pozíció Budapesten a Schneider Electricnél
Rékasi Csaba lesz a Schneider Electric új projekt- végrehajtási vezetője
Megnyílt a regisztráció a 10. Modern Gyárak Éjszakájára
Megkezdte a próbagyártást a CATL Debrecen új cellagyártóüzem
Optimizmus a fémiparban
Fizikai AI – Intelligenssé tett gépek
Moduláris PKD szármaró
Autonóm fuvarozás az IAA-n
A Siemens és a P&G világszerte kiterjeszti az AI-alapú minőségellenőrzést
-

 Gazdaság2 hét ago
Az átvilágítás első szakasza vezetési és kontrollhiányosságokat tárt fel az MKIK Tőkealap-kezelő Zrt.-nél
-
Zöld2 hét ago
A paksi energiakrízis tanulsága: a napenergia mellől hiányoznak a tárolók és a rugalmas hálózat
-
Gazdaság2 hét ago
Nemzetközi szinten versenyképes, de kritikusan szűk a magyar e-kereskedelem élmezőnye
-
Gazdaság2 hét ago
Megszűnik az új lakások 5 százalékos áfája, még sincs ok aggodalomra
-
Gazdaság2 hét ago
A logisztika ma már nem A-ból B-be szállítás: kockázatkezelés
-
Ipar2 hét ago
15 éve fejleszti CO₂-alapú hűtéstechnológiáját a Panasonic
-
Gazdaság2 hét ago
Már a pénzügyeinkről is az AI-t kérdezzük?
-
Gazdaság2 hét ago
Az LG az IFA 2026 kiállításon bemutatta teljes prémium RGB-termékcsaládját


