
Gazdaság
A nyári diákmunka miatt sok fiatal nyit bankszámlát a következő hetekben
Elkezdődött a nyári tanítási szünet, ami sok diák számára nem csupán a vakációt jelenti, hanem nyári munkát is a szünet alatt.
Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint vannak, akik először lépnek a munkaerőpiacra és először lesz önálló keresetük. Sok család számára aktuális kérdést vet fel: hol érdemes számlát nyitni a gyereknek a megkeresett pénz kezelésére?
A diákok alapvetően szülői engedéllyel 16 éves kortól dolgozhatnak, de a nyári szünet alatt a 15 éves nappali tagozatos tanulók is vállalhatnak munkát. A diákmunka adózása roppant kedvező: vonatkozik rá a 25 éves kor alattiak személyi jövedelemadó-mentessége, és a legtöbb esetben egyéb járulékok sem terhelik a bérüket.
„A nyári diákmunka-szezon elindulásával a fiatalok ezrei tapasztalják meg először, milyen érzés a saját munkájukért fizetést kapni. Amikor a diák már nem csak zsebpénzt kap, hanem munkabért, a bankszámla szerepe is gyökeresen megváltozik. Nem csupán egy digitális persely, hanem a gazdálkodás elsődleges eszközévé válik.” – emelte ki a bankszámla fontosságát Gergely Péter a BiztosDöntés.hu pénzügyi szakértője.
A bankok is felismerték ennek a korosztálynak a speciális igényeit
A diákszámlák jellemzően díjmentes számlavezetést és díjmentes bankkártyát kínálnak, de ennél többet is nyújthatnak: nyitási bónuszokkal, jóváírásokkal és hosszútávú díjmentességgel igyekeznek megnyerni a diákokat, a jövő ügyfeleit, valamint a szüleiket.
Fontos szempont a bankválasztásnál, hogy a diák megkeresett pénze könnyen hozzáférhető legyen, és a számlahasználat ne járjon extra költségekkel.
A számlavezetés ezeknél a speciális számláknál jellemzően feltétel nélkül díjmentes, bizonyos életkorig.
Az OTP Junior számlája 24 éves korig feltétel nélkül díjmentes és 0 forint a számlához kapcsolódó bankkártya éves és kibocsátási díja. Továbbá a 14 év feletti ügyfelek havi 100 ezer forintig díjmentesen utalhatnak elektronikusan, ha a számlához beállításra kerül ez a kedvezményelem. Ezen kívül a fiatalok akár 5-30 százalék pénzvisszatérítést is kaphatnak az OTP Junior Kedvezményprogram partnereinél történő vásárlásaik után, így például a Budapest Parkban, a KFC-ben, vagy a Starbucks-ban. A külföldi nyaralás során pedig a devizaváltás lehet kedvezőbb az Árfolyam+ kedvezménnyel.
A Gránit Bank Family Junior számlacsomag a 18. életév betöltéséig díjmentes, ugyancsak díjmentes bankkártyával. Az Erstének is kedvező diákszámla ajánlata van: az EgySzámla díjcsomag diák kedvezmény 26 éves korig biztosít díjmentes számlavezetéssel és kedvezményes használatot, a hozzá kapcsolódó diákkártya éves díja is kedvező (jelenleg 2 692 forint).
A CIB, az UniCredit, a Raiffeisen és a K&H bankoknál is díjmentes a számlavezetés, az első évben a bankkártya éves díját is elengedik. Az MBH Bank pedig a számlanyitástól számított 2 éven keresztül tartja a díjmentességet a Diákszámlájára.
Nyitási bónuszok
Több bank kínál 20-60 ezer forint értékben bónuszokat, pénzvisszatérítéseket az új ügyfeleknek a számlanyitás mellé. A feltételeket is a diákokhoz illesztették és könnyebben teljesíthetők: nincs elvárt beérkező utalás, jellemzően kártyás vásárlást kell teljesíteni (5-10 darab havonta), valamint aktiválni kell a mobilbanki alkalmazást és a bankkártyát. Ezeket a vonzó összegű jóváírásokat akár még nyár vége előtt megkaphatja a számlatulajdonos és a diákmunkával megkeresett pénz kiegészíthető vele.
Előfordul, hogy a számlanyitási bónusz összege függ a fiatal aktuális életkorától. Az OTP Junior számlánál például egy kiskorú (12 éves kortól) 20 ezer forint jóváírást kaphat, míg 18 éves kortól 30 ezer forint szerezhető.
A további felmerülő költségek tekintetében bankonként eltérő kondíciókkal találkozhatunk. A bankkártyás vásárlások természetesen díjmentesek, azonban az egyéb tranzakciók, mint az átutalás, készpénzfelvétel már nem. Egy diákszámla esetén ritkábban fordulnak elő az ilyen pénzmozgások, de ezek díjait is fontos átnézni.
A készpénzfelvétel pénzbe kerül
A kedvezményes, akár a felnőtt számlákénál alacsonyabb díjak jellemzők, de például a jogszabályi ingyenes készpénzfelvételi nyilatkozat csak 16 éves kortól tehető. Emiatt az ATM-es készpénzfelvételnek van díja a diákok számláin, még ha nem is magas összeg.
A BiztosDöntés.hu diákszámla kalkulátora alapján ezek a díjak 270-1 864 forint között mozognak 30 ezer forintnyi készpénz ATM-ből történő felvétele esetén – tette hozzá a szakértő. A MagNet Banknál van azonban kivétel: a Csillag számlacsomag, amely szintén nulla forintos havi díjú, 14 éves kortól igényelhető, és a bank ettől az életkortól saját ingyenes készpénzfelvételt biztosít.
„A számla kiválasztásánál célszerű elsődleges szempontként a bankszámla fenntartását vizsgálni, és olyat választani, amivel hosszabb távon is jól jár a gyermek, és még jóváírást is szerezhet.„ – hangsúlyozta a BiztosDöntés.hu szakértője.
Megmarad a szülői kontroll
A gyermekek nagykorúvá válásáig csak szülő jelenlétében és beleegyezésével nyitható bankszámla. A 14. életévüket betöltve már korlátozottan cselekvőképesek jogi értelemben is, és a számlájuk felett ekkor már sokkal nagyobb szabadságot kapnak, több funkciót is érnek el.
A szülői felügyelet azonban megmarad és 18 éves korukig a bankszámla kezelésében, használatában is vannak korlátozások. Mint például a költési limitek, illetve a szülő rálátása a számlára.
Gergely Péter kiemelte: „Családonként eltérő, és egyéni döntés, hogy mennyire kontrolláljuk a gyerek bankszámla használatát, de szülőként az megnyugtató szempont, hogy nagyobb biztonságban lehet a gyerek pénze a bankban, mint a zsebében tartva. Vész esetén könnyen küldhetünk pénzt a számlára, letilthatjuk, zárolhatjuk a kártyáját és figyelemmel tudjuk kísérni a költéseit is.”
A nyári diákmunka nemcsak a pénzkeresetről és a zsebpénz kiegészítéséről szól, hanem kiváló alkalom a pénzügyi tudatosság alapjainak elsajátítására is. Az adómentesség óriási könnyebbség, de emellett fontos, hogy a megkeresett összeget a diák ne csak elkölteni tudja, hanem megtanulja beosztani, félretenni és biztonságosan kezelni. Ehhez pedig egy speciálisan fiataloknak szóló bankszámla jelentheti az ideális megoldást.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!





Gazdaság
Az LG az IFA 2026 kiállításon bemutatta teljes prémium RGB-termékcsaládját
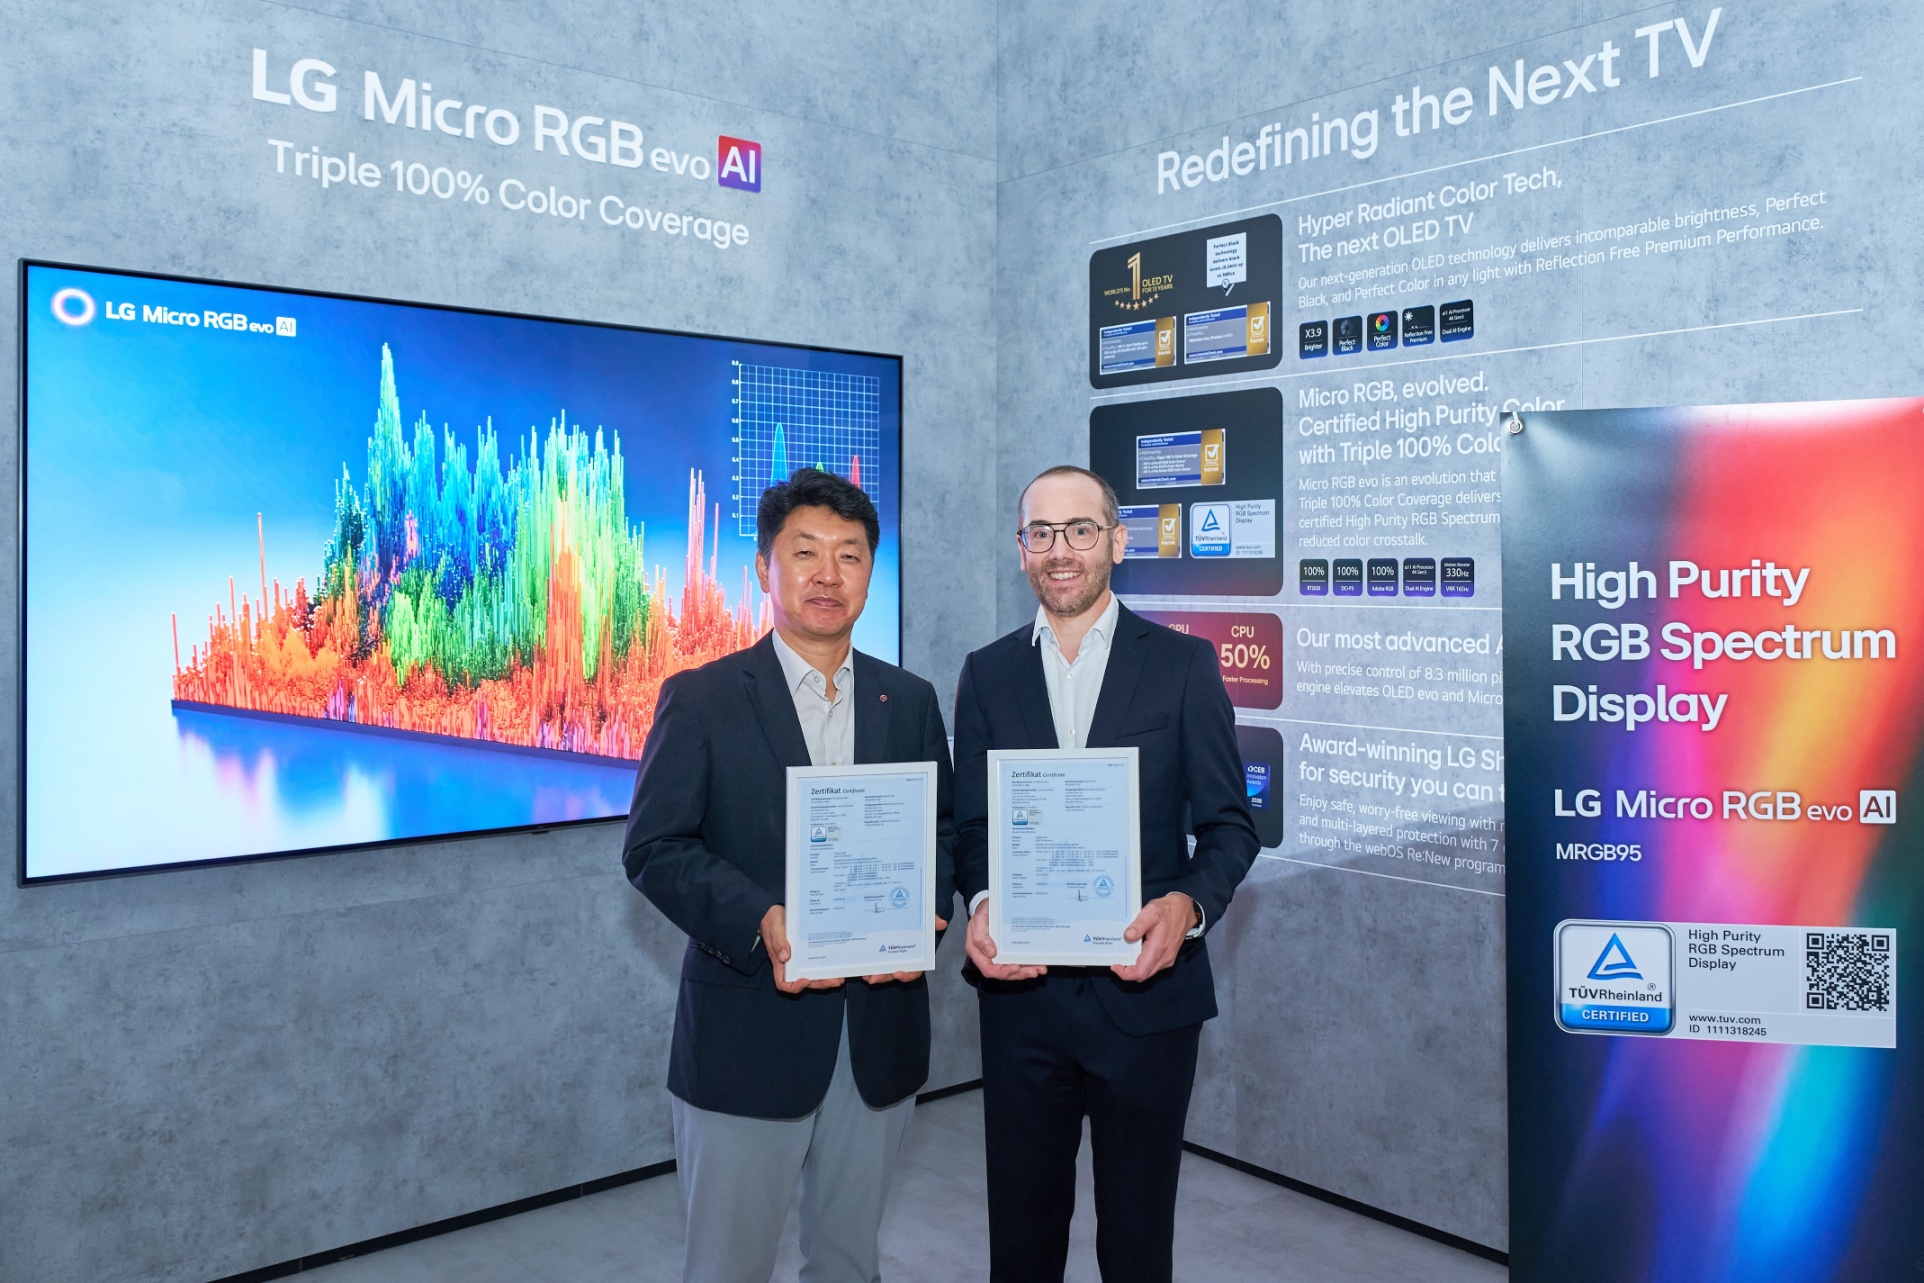
Az LG Electronics (LG) a szeptember 4–8. között Berlinben megrendezett IFA 2026 kiállítás közönségének is bemutatta az LG Micro RGB evo (MRGB95 modell) prémium kategóriás, ultranagy képernyős LCD-tévét, amely kiemelkedő színtisztaságot kínál.
Az LG saját fejlesztésű Micro RGB technológiáját és az α (Alpha) 11 3. generációs AI processzort[1] alkalmazó fejlett televízió nagy tisztasággal különíti el a vörös, zöld és kék alapszíneket, amelynek köszönhetően elnyerte a TÜV Rheinland „High Purity RGB Spectrum Display” tanúsítványát.
Prémium LCD-színek, függetlenül igazolt RGB-színtisztasággal
Az LG Micro RGB evo és az LG Mini RGB evo modellek az LG saját fejlesztésű „High Purity RGB Spectrum Display” technológiáját alkalmazzák, amely növeli a vörös, zöld és kék alapszínek tisztaságát, így természetesebb és kifejezőbb színvisszaadást biztosít. Ezen színek nagy tisztaságának és egyértelmű elkülönítésének köszönhetően a televíziók rendkívül tiszta, élethű színeket jelenítenek meg.
Ezt a kiemelkedő színteljesítményt függetlenül tanúsította a TÜV Rheinland: az LG Micro RGB evo (MRGB95), valamint az LG Mini RGB evo (MRGB9M és MRGB85) modellek kapták a „High Purity RGB Spectrum Display” tanúsítványt[2].
A tanúsítvány jelentőségéről Hüseyin Derman, a TÜV Rheinland európai termékek regionális értékesítési vezetője (Regional Sales Manager of Products Europe) így nyilatkozott:
„Az LG Micro RGB evo technológiája sikeresen teljesítette azt a szigorú vizsgálatot, amelynek során kiderült, hogy képes-e fizikailag és optikailag is rendkívül tiszta színeket produkálni az RGB hullámhosszok keveredésének teljes mértékű megakadályozásával. Ezt igazolja a TÜV Rheinland tanúsítványa.”
Díjnyertes mesterséges intelligencia általi feldolgozás a tiszta színek és a pontos kontraszt érdekében
Az LG Micro RGB evo központi eleme az α (Alpha) 11 3. generációs AI processzor, az LG legfejlettebb okostévé-processzora, amelyet a vállalat csúcskategóriás OLED modelljeiben is alkalmaz. A Kettős AI Modulra (Dual AI Engine) épülő megoldás egyidejűleg elemzi a textúrákat és az éleket, így filmek, sorozatok és játékok során is egységesebb és élethűbb képeket eredményez.
A Precision Color Enhancer („Precíz Színjavítás”) technológia megőrzi az egyes alapszínek lehető legtisztább megjelenését, miközben pontosan szabályozza a köztes árnyalatokat, így finomabb színfokozatokat és természetesebb átmeneteket hoz létre. Ezt egészíti ki a Micro Dimming Ultra („Mikro Fényerő-szabályozás Ultra”), amely több ezer zóna fényerejének pontos vezérlésével javítja a kontrasztot, és így a sötét, valamint a világos jelenetekben egyaránt láthatóvá teszi a részleteket. Ezek a technológiák az LG Micro RGB evo hatalmas képernyőméretével kombinálva magával ragadó, látványos vizuális élményt teremtenek.
Az LG a prémium LCD-termékcsaládjára vonatkozó stratégiája részeként iparági szinten kiemelkedő színmegjelenítést kínál az ultranagy képernyős Micro RGB evo és az új Mini RGB evo modellekkel.
„Az LG Micro RGB evo a saját Micro RGB technológiánk kivételes színtisztaságát az α11 3. generációs AI processzor fejlett intelligenciájával ötvözi annak érdekében, hogy páratlan vizuális élményt nyújtson ultranagy képernyőn” – mondta Park Hyoung-sei, az LG média- és szórakoztatóelektronikai üzletágának (Media Entertainment Solution Company) elnöke. „A függetlenül igazolt, nagy tisztaságú RGB-színmegjelenítés jól tükrözi elkötelezettségünket amellett, hogy új mércét állítsunk a prémium LCD képminőség terén. Az RGB-kijelzők kínálatát az LG Mini RGB evo modellel teljessé téve büszkén bővítjük az ügyfeleink számára elérhető nagy teljesítményű modellek választékát.”
[1] A Tom’s Guide AI Awards 2026 győztese.
[2] Az LG RGB televíziói megszerezték a TÜV Rheinland „High Purity RGB Spectrum Display” tanúsítványát.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Már a pénzügyeinkről is az AI-t kérdezzük?
Szinte minden magyar hallott már a mesterséges intelligenciáról, de csak 40 százalék érzi úgy, hogy valóban tájékozott a témában.
Ez azonban nem akadályoz meg bennünket abban, hogy egyre fontosabb kérdéseinket is az AI-nak tegyük fel: minden második válaszadó kért vagy kérne tőle pénzügyi tanácsot is – derül ki a Generali megbízásából készült, országosan reprezentatív kutatásból.
Az AI gyorsabban vált a mindennapi döntéseink részévé, mint ahogy megtanultuk volna, mikor és mennyire érdemes hinnünk neki. Bár a 16 – 75 éves magyar lakosság szinte teljes egésze hallott már a mesterséges intelligenciáról, mindössze 40 százalék érzi magát tájékozottnak a témában. 45 százalék szerint kevés ismerete van róla, további 15 százaléknak pedig gyakorlatilag nincs konkrét AI-ismerete.
Közben az AI már rég nem csak szöveget ír vagy információt keres helyettünk. Egyre többen fordulnak hozzá olyan kérdésekben is, amelyek hosszú évekre meghatározhatják pénzügyi biztonságukat. A Generali Biztosító megbízásából készült országosan reprezentatív kutatás szerint a magyarok 23 százaléka már kért pénzügyi tanácsot mesterséges intelligenciától, további 27 százalék pedig nyitott lenne erre a jövőben. Vagyis minden második magyar el tudja képzelni, hogy pénzügyi döntései során AI segítségére támaszkodjon. A válaszadók 7 százaléka már meg is fogadta az AI által adott pénzügyi tanácsot, további 16 százalék pedig legalább részben hagyatkozott rá.
A chatbotból közben tanácsadó lett
Az AI-eszközöket használók 61 százaléka információkeresésre veszi igénybe a technológiát, de egyre több területen válik mindennapi segítővé: tanuláshoz, szövegíráshoz, munkahelyi feladatokhoz, tartalomkészítéshez, utazástervezéshez és vásárlási döntésekhez is használjuk.
A változás különösen a fiatalabb generációknál látványos. A 16 – 29 évesek harmada tanulásra vagy önképzésre is használ AI-t, 26 százalékuk szöveget írat vele, 25 százalék kép- vagy videókészítésre, 24 százalék pedig munkahelyi feladatokhoz veszi igénybe. A 60 – 75 éveseknél ugyanezek az arányok már minden esetben 10 százalék alatt maradnak, és ebben a korosztályban 35 százalék még egyáltalán nem használt AI-eszközt.
„A kutatás legfontosabb tanulsága számomra az, hogy az emberek egyre nagyobb bizalommal fordulnak a mesterséges intelligencia felé, miközben a technológia működését és korlátait még viszonylag kevesen értik igazán. Ez önmagában nem probléma, hiszen az AI rendkívül hasznos eszköz lehet a tájékozódásban. A pénzügyekben azonban különösen fontos, hogy ne tévesszük össze a gyors információt a személyre szabott tanácsadással. Egy algoritmus nem látja az élethelyzetünket, a céljainkat vagy a kockázatvállalási hajlandóságunkat. Éppen ezért a fontos pénzügyi döntésekben továbbra is nélkülözhetetlen az emberi szakértelem”
– mondta Kármán Dániel, a Generali Biztosító AI vezetője.
Használjuk – de tudjuk, mennyire bízhatunk meg benne
A magyarok AI-hoz való viszonya korántsem fekete-fehér. A válaszadók 25 százaléka összességében kockázatosnak tartja a mesterséges intelligenciát, 21 százalék inkább nem lát benne veszélyt, a legnagyobb csoport, 48 százalék viszont egyszerre lát benne lehetőséget és kockázatot. Érdekes módon éppen azok feltételezik nagyobb arányban, hogy az AI kockázatos, akik saját bevallásuk szerint gyakorlatilag semmit nem tudnak róla. A magukat tájékozottnak és a kevés ismerettel rendelkezőnek tartók véleménye ezzel szemben nem tér el jelentősen egymástól.
A Generali korábbi AI-vakság elleni kampánya is erre az ellentmondásra hívta fel a figyelmet: egy gyors, jól strukturált és magabiztos AI-válasz attól még nem feltétlenül pontos. A technológia használata ezért újfajta tudatosságot kíván – nemcsak azt kell megtanulnunk, hogyan kérdezzünk tőle, hanem azt is, mikor érdemes visszakérdezni, ellenőrizni vagy más forrást keresni.
Ha minden információ egy kattintásra van, mit ad hozzá az ember?
Az egészségügyi és a pénzügyi döntéseknél is jelen van az AI a kutatás szerint. A magyarok 49 százaléka fordult már hozzá egészséggel kapcsolatos kérdésben, 22 százalék pedig azt mondja, hogy a kapott tanácsot meg is fogadta. A magukat AI-ban tájékozottnak érzők között tízből heten használták már a technológiát ilyen témában. A pénzügyi döntéseknél különösen fontos ez kérdés. A kutatás szerint minden negyedik magyar inkább pénzügyi szakemberhez fordulna, mint mesterséges intelligenciához. Ugyanakkor 16 százalék sem szakértőt, sem AI-t nem kérdezne ilyen témában. A Generali szerint ezért nem az AI és az emberi tanácsadás versenye a valódi kérdés. A technológia hatalmas mennyiségű információt képes gyorsan összegyűjteni és rendszerezni, miközben a személyes szakértelem ott ad többet, ahol az általános válaszok már nem elegendők.
„Attól, hogy egyre könnyebben jutunk információhoz, még nem feltétlenül lesz könnyebb jó döntést hozni. Egy tanácsadó értéke ma már nem egyszerűen abban van, hogy információt ad. Ismeri az ügyfél élethelyzetét, kérdez, visszakérdez, és segít összekapcsolni a döntést annak hosszabb távú következményeivel. Az AI nagyon erős eszköz lehet egy szakember kezében, de az emberi figyelmet, tapasztalatot és felelősséget nem teszi feleslegessé”
– mondta Baka Anett, a Generali marketingvezetője.
Erre az emberi hozzáadott értékre épít a Generali őszi kármegelőzési kampánya is, amelynek középpontjában a vállalat tanácsadói állnak. A Generali nem az AI használata ellen érvel – sokkal inkább arra hívja fel a figyelmet, hogy tanuljuk meg úgy használni, hogy közben a saját ítélőképességünkre is hagyatkozzunk.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Megszűnik az új lakások 5 százalékos áfája, még sincs ok aggodalomra
Első pillantásra akár 21 millió forintos áremelkedést is okozhatna az új lakások kedvezményes áfájának kivezetése, a valóság azonban jóval árnyaltabb. A változás nem egyik napról a másikra jelenik meg a lakásárakban, ráadásul a következő évek kínálatának jelentős része továbbra is 5 százalékos áfával kerülhet piacra.
Weitzel Zsolt ingatlanszakértő szerint ezért egyelőre nincs ok pánikvásárlásra.
- január 1-jétől főszabály szerint megszűnik az új építésű lakóingatlanokra jelenleg alkalmazható 5 százalékos kedvezményes áfakulcs. Amennyiben egy lakás nettó ára változatlan maradna, az áfa 5-ről 27 százalékra történő emelkedése a bruttó vételárat közel 21 százalékkal növelné meg. Egy ma bruttó 100 millió forintba kerülő új lakás esetében ez elméletileg csaknem 21 millió forintos drágulást jelentene.
A hír hallatán sok vásárlóban joggal merülhet fel a kérdés: érdemes-e még 2026 végéig rohanni új lakást vásárolni? Weitzel Zsolt, a REMAX Hillside ingatlanirodák tulajdonosa és az Év ipari ingatlan értékesítője szerint a rövid válasz: pánikvásárlásra egyelőre semmi ok.
A határidő elsősorban a fejlesztőket sürgeti
Az átmeneti szabályok ugyanis jelentős időbeli védelmet biztosítanak a már előkészített beruházások számára. Azoknál a projekteknél, amelyek építési engedélye 2026. december 31-ig véglegessé válik, az 5 százalékos áfa 2030. december 31-ig továbbra is alkalmazható. Hasonló átmeneti szabály vonatkozik azokra az építkezésekre is, amelyek egyszerű bejelentését a jogszabályban meghatározott határidőig tudomásul veszik.
Ez azt jelenti, hogy a következő egy-két évben átadott, sőt bizonyos esetekben még később elkészülő új lakások jelentős része változatlanul 5 százalékos áfatartalommal kerülhet értékesítésre.
„A 2026. december 31-i dátum ezért sokkal inkább a fejlesztők számára sürgető határidő, mint a vásárlóknak”
– mondja Weitzel Zsolt.
A beruházók érdeke most az, hogy a következő évekre tervezett projektjeik engedélyezése még 2026-ban lezáruljon, és ezzel 2030 végéig biztosítsák a kedvezményes adókulcs alkalmazhatóságát.
A valódi áremelő hatás csak később érkezhet meg
Az áfaváltozás hatása várhatóan nem 2027. január 1-jén, hanem fokozatosan, egy-három éves időtávon válhat láthatóvá. Elsősorban azoknál a beruházásoknál jelentkezhet, amelyek engedélyezése már 2027-ben vagy azt követően történik, ezért nem férnek bele az átmeneti szabályozásba.
Még ezeknél a projekteknél sem biztos azonban, hogy a teljes áfakülönbséget át lehet majd hárítani a vásárlókra. A fejlesztők árazását a telekárak, az építési költségek, a finanszírozás, a konkurens projektek kínálata és mindenekelőtt a vevők fizetőképessége együtt határozza meg.
A kínálat ráadásul már most látványosan bővül. Az MNB 2026. májusi lakáspiaci jelentése szerint Budapesten az első negyedévben mintegy 22 ezer lakást tartalmazó projekt állt fejlesztés vagy értékesítés alatt. A még megvásárolható új lakások száma éves szinten 63 százalékkal, történelmi csúcsra, 9490-re emelkedett. A KSH adatai szerint 2026 első felében országosan 6278 új lakás készült el, 22 százalékkal több, mint egy évvel korábban, miközben a kiadott engedélyek és egyszerű bejelentések alapján építendő lakások száma 29 százalékkal, 16 588-ra nőtt.
A bővülő kínálat pedig fékezheti a fejlesztők áremelési lehetőségeit.
„Emiatt nem számítok arra, hogy 2027 elején általános, 20 százalék körüli áremelkedés söpör végig az új lakások piacán, mint az előző években”
– mondja Weitzel Zsolt.
A rozsdaövezeti lakások kivételt jelentenek
Fontos kivételt képeznek a kijelölt rozsdaövezeti akcióterületeken megvalósuló lakásprojektek. Ezeknél – a törvényi feltételek teljesülése esetén – 2027. január 1-je után is megmarad az 5 százalékos kedvezményes áfa.
Ez a szabályozás egyértelműen ösztönzi a használaton kívüli vagy alulhasznosított városi területek újjáélesztését. A rozsdaövezetek fejlesztésével olyan új városrészek jöhetnek létre, amelyek nemcsak lakásokat, hanem közlekedési, szolgáltatási és közösségi infrastruktúrát is biztosítanak.
Ezzel az iránnyal összhangban áll a frissen bejelentett Wekerle Sándor Lakásépítési Program is. A program jelenleg még előkészítés alatt áll, részletes pénzügyi és szabályozási rendszerét 2026 végéig kell kidolgozni. Célja a lakáskínálat bővítése, a megfizethető lakások arányának növelése, valamint az intézményi bérlakás- és kollégiumi fejlesztések támogatása. Az elképzelések szerint az uniós források mellé banki és piaci finanszírozás is társulhat, miközben egy állami lakásügynökségi rendszer lehetőségét is vizsgálják.
Mire figyeljen most a vásárló?
Az új lakást keresőknek nem önmagában az átadás dátumát kell nézniük. Ennél sokkal fontosabb, hogy az adott projekt milyen áfaszabály alá tartozik, mikor vált véglegessé az építési engedélye, illetve jogosult-e az átmeneti kedvezményre.
A szerződés megkötése előtt ezért érdemes írásban tisztázni:
- a vételár milyen áfatartalommal került meghatározásra;
- változhat-e az áfa mértéke az átadásig;
- ki viseli egy esetleges adóváltozás pénzügyi következményét;
- teljesíti-e a projekt az átmeneti szabályok feltételeit;
- rozsdaövezeti beruházásnak minősül-e.
Nem azonnali árrobbanás, hanem fokozatos átrendeződés jöhet
Az 5 százalékos lakásáfa főszabály szerinti kivezetése fontos változás, de nem jelent automatikus, azonnali és minden új lakást érintő 21 százalékos drágulást.
A jelenlegi projektek jelentős része még évekig kedvezményes áfával értékesíthető, a rozsdaövezeti beruházások pedig továbbra is különleges helyzetben maradnak. A tényleges hatás várhatóan fokozatosan, elsősorban a 2027-től engedélyezett új fejlesztéseknél jelenik meg.
„A következő hónapokban ezért nem a vásárlóknak kell kapkodniuk. Sokkal inkább a fejlesztők versenyeznek az idővel azért, hogy projektjeik még bekerüljenek az 5 százalékos áfa 2030 végéig tartó átmeneti rendszerébe”
– foglalja össze Weitzel Zsolt.
A következő időszakban tehát nem az a legfontosabb kérdés, hogy valaki még 2026-ban vagy már 2027-ben vásárol-e új lakást. Sokkal inkább az, hogy az adott projekt pontosan milyen szabályozás alá esik, és a vevő tisztában van-e azzal, milyen áfatartalommal és milyen feltételekkel vásárol.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Ipari 3D nyomtatás versenykörnyezetben

Még mindig vannak 8%-os betéti kamatok a piacon

Elindult a SMARTTABLE ENERGY energetikai platform

Autót a tévék mellől: új korszak jöhet a magyar autókereskedelemben

Ilyen sem volt még: már naponta kétezer személyi kölcsönt szórnak ki a bankok


Kiszáradó Velencei-tó: nem vízhiány van, hanem alkalmazkodási válság

Kiderült, mennyi mindent jelenthet: itt az első országos mémkutatás

A rezsiről már nem csak télen érdemes beszélni

Az LG electronics megkezdte 5G-alapú intelligens telematikai megoldásának tömeggyártását

Újabb magyar szakember kapott régiós feladatot a Schneider Electricnél



Technokrata.hu
510 millió gyermek, egy figyelmen kívül hagyott egészségügyi probléma: a fogszuvasodás globális terhei
Luxusból alapvető komfort: így változtatta meg a mindennapjainkat a légkondicionálás
82,3%-kal csökkent a csúcsidei töltés: 500 000 forinttal támogatja a mentőket az EV.analytica
Kipróbáltuk: Roomba Max 775 Combo + AutoWash Dock – amikor a felújítás sem tud kifogni rajta
Nem sietik el a generációváltást a magyar vállalkozók, a cégük bánhatja
K&H: kevesebb lépés, gyorsabb qvik fizetés
A Sony bemutatja új vezeték nélküli zajszűrős fejhallgatóit
Hogyan teszi kíméletesebbé a lézertechnológia a modern szájsebészetet?
A modern otthonok új generációja: ezek a trendek hódítanak
Elektromos akkumulátorok automatizált szétszerelése
Műszaki-Magazin.hu
Magyar cég vezeti az ESA egyik műholdgyártási kulcsprojektjét
Hagyományos energiatermelés és az akkumulátoros tárolás kombinálása
Hibrid erőművet helyez üzembe az Alpiq Csepelen
Hét év alatt harmadszor nyerte el a Schneider Electric kommunikációs megbízását a DeepInsight
A jövő szakemberei az Audi Hungariánál
Eljött a Z generációs vezetők ideje
Megérkezett a Unitree legújabb humanoid robotja
Elektromos akkumulátorok automatizált szétszerelése
Kézvédelem az iparban és a kereskedelemben
A paksi energiakrízis tanulsága
-

 Szórakozás2 hét ago
Dinamikus játékélményre tervezett, új Odyssey monitorokat mutatott be a Samsung a 2026-os Gamescomon
-
Tippek2 hét ago
Praktikus tanácsok autósoknak, szülőknek és tömegközlekedéssel utazóknak
-
Gazdaság2 hét ago
A Széchenyi István Egyetem vezetésével indult kutatás az autópályák és közlekedési infrastruktúrák biztonságának növeléséért
-
Tippek2 hét ago
Első telefon, első előfizetés: hogyan segíthetjük a gyerek biztonságos belépését a mobilvilágba?
-
Gazdaság2 hét ago
Így lehet még biztonságosabb és hatékonyabb az adatközpontok működése
-
Ipar2 hét ago
Úttörő elemzést készített a Schneider Electric a 800 VDC-s adatközponti architektúráról
-
Egészség2 hét ago
A Huawei bemutatta európai egészségügyi kutatási platformját és a HUAWEI WATCH D3-at Münchenben
-
Gazdaság2 hét ago
Egyre több alternatív hajtású kamiont használ a Dachser Európában


