
Gazdaság
Digitális fordulat a hazai pénzforgalomban

A hazai pénzforgalom 2025-ben látványosan digitalizálódik: az elektronikus fizetések aránya rekordokat dönt, az AFR és a qvik új fizetési élményt hoz, miközben a központi fraud-szűrés új védelmi szintet teremt.
Az azonnali fizetési rendszer egy negyedév alatt 53 millió tranzakciót bonyolított le, és a neobankok új irányokat jelölnek ki a pénzügyekben. Megjelent a PwC Digitális Pénzügyi Körkép 2025 című elemzése, mely részletesen feltárja a hazai pénzforgalom digitalizációjának legfrissebb trendjeit, adatait és a legújabb fejlesztéseket.
Fejlett infrastruktúra támogatja a gyors digitalizációt
A magyar pénzforgalmi infrastruktúra európai összevetésben is kiemelkedő. 2025 második negyedévére az ATM-hálózat elérte az 5 378 darabot (ami +166 db negyedéves növekedést jelent), a fizikai kártyaelfogadóhelyek száma meghaladta a 150 ezret és a POS-terminálok száma 275 559-re bővült. Az internetes elfogadóhelyek száma megközelítette a 45 ezret – ez több mint kétszerese a 2020-as szintnek.
A bankszámlák és kártyák állománya stabilan 10,3 millió darab körül mozog, miközben a használat minősége folyamatosan javul: nő a mobilbankon keresztül történő utalások száma, a kártyás vásárlások darabszáma és értéke is. A mobiltárcába regisztrált kártyák aránya már elérte a 25%-ot, az érintéses POS-tranzakciók részaránya tartósan 99%.
Ezzel párhuzamosan a készpénzfelvételek darabszáma 5,8%-kal, értéke 1,5%-kal csökkent. Az egy ATM-tranzakcióra jutó átlagos összeg 112 ezer forint. Budapest továbbra is élen jár: itt az elektronikus tranzakciók aránya 58% darabszámban és 68% értékben, míg Kelet-Magyarországon a legalacsonyabbak ezek az arányok.
Felfutóban az azonnali fizetés
Magyarország 2020-ban egyedülállóan, kötelező jelleggel vezette be az Azonnali Fizetési Rendszert (AFR), amelyet 2024-ben az AFR 2.0 intézkedéscsomag és a qvik indítása egészített ki. A qvik valójában négy megoldást jelent – QR-kód, NFC, deeplink és fizetési kérelem –, amelyek egységes, kötelező szabványra építve terjesztik az azonnali fizetést online és bolti környezetben. 2025 második negyedévének végén már több mint 31 ezer helyszínen volt elérhető a qvik, a QR/NFC/Link tranzakciók száma negyedéves alapon 41,2%-kal nőtt.
Látványos a request-to-pay (fizetési kérelem) felfutása: 2025 második negyedévében 1 185 139 darab tranzakciót és 527,4 milliárd forint értéket ért el, ami 48,9%-os növekedés darabszám és 81,4%-os az érték tekintetében egyetlen negyedév alatt. A qvik a felhasználók számára mentes a tranzakciós illetéktől, így különösen nagy kosárértékeknél kínál alternatívát a kártyás fizetéshez képest.
„A qvik megoldások sikeréhez nemcsak a hagyományos és online fizetési rendszerek összehangolt fejlesztése szükséges, hanem a szolgáltatók aktív szerepvállalása a bizalomépítésben és az edukációban, hiszen a piaci várakozások szerint a digitális fizetés csak így válhat széles körben elfogadottá”
– mutatott rá Madar Norbert, a PwC Magyarország digitális kereskedelmi csapatának vezetője.
A PwC Digitális Pénzügyi Körkép 2025 kutatásában gyakorlati példák és piaci adatok is szerepelnek a legújabb fejlesztésekről.
A kiberbiztonság kulcskérdés
A digitális csatornák térnyerésével párhuzamosan a kiberfenyegetések száma és komplexitása is nő: világszinten 2028-ra 14 000 milliárd dollárra emelkedhet a kiberbűnözés okozta kár; Magyarországon 2024-ben 220 ezer tranzakció során 41,9 milliárd forintnyi veszteség keletkezett. A kártyás visszaélések kibocsátói oldalon 2023 első negyedévétől 2025 második negyedévéig látványosan javultak: a sikeres visszaélések aránya 32%-ról 9,7%-ra esett, az egy esethez kapcsolódó átlagos kárérték pedig 38 756 forintra csökkent. Ezzel párhuzamosan viszont a kártyán kívüli elektronikus pénzforgalomban a sikeres visszaélések aránya 2025 második negyedévére 50%-ra emelkedett, közel 940 ezer forintos átlagos eseti kár mellett.
A támadások csatornái átrendeződtek: a mobil dominanciája 78%-ra nőtt, az internet aránya 20%, a végső célpont pedig jellemzően továbbra is ember (a támadások 46%-a emailen indul). Ebben a környezetben 2025. július 1-jén elindult a Központi Visszaélésszűrő Rendszer (KVR), a GIRO által üzemeltetett hibrid fraud-monitoring megoldás, amely szabály- és MI-alapú kockázati scoringgal 500 milliszekundum alatti időszeletben támogatja a banki döntést.
Az ügyfélélmény új dimenziói a neobankoknál
A nemzetközi fintechszereplők (Revolut, Wise) néhány év alatt új mércét állítottak az ügyfélélményben: egyszerű, gyors, költséghatékony és fejlett mobilappokkal vonzottak be 1,5–2 millió magyar ügyfelet. A neobankok ügyfélköre jellemzően fiatalabb, digitálisan affinis, városi lakosokból áll; a kártyahasználatban az online és külföldi vásárlások dominálnak, a készpénzfelvétel aránya alacsony.
2023-ban a külföldi fintech-kártyák 69%-át regisztrálták mobilfizetési tárcába (Apple Pay, Google Wallet), szemben a hazai kibocsátású kártyák 23%-ával. A hagyományos bankok válasza érzékelhető: fejlett mobilbankok (virtuális kártya, kedvező devizaváltás), többcsatornás digitális szolgáltatások és gyorsabb onboarding jelenik meg, miközben a bankváltás adminisztratív akadályai – például a számlaszám-hordozhatóság hiánya – továbbra is fékezik a versenyt.
„Az ügyfélélmény 2025-re stratégiai tényezővé vált: az intuitív UX/UI, a hangalapú interakciók, az előfizetéses modellek és az AI-alapú személyre szabás új normát teremt. A neobankok által diktált digitális szint ma már piacszabályozó hatású: a verseny a személyre szabott ajánlatokban, a zökkenőmentes ügyfélutakban és a transzparens díjstruktúrában zajlik. A nyertesek azok lesznek, akik a biztonság, a fogyasztói élmény és a szabályozói megfelelés hármasát egy platformon, adatvezérelt működési modellben integrálják”
– foglalta össze Cserjés-Kopándi Ildikó, a PwC Magyarország vezető menedzsere, a kutatás vezetője.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Közel kétmillió új lakossági számlát hozott Magyarországra a Revolut-ügyfelek áthelyezése
Látványos növekedést hozott az itthon vezetett bankszámlák és a kibocsátott bankkártyák számában a Revolut magyarországi ügyfeleinek migrációja – hívja fel a figyelmet a BiztosDöntés.hu.
A jegybank adatai szerint a második negyedév végén már több mint 11,67 millió lakossági fizetési számlát vezettek Magyarországon, bő kétmillióval többet, mint három hónappal korábban. Az ügyfelek áthelyezésének hatása tükröződik a mobiltárcás fizetési forgalom megugrásán is.
Hozzávetőleg kétmillió új bankszámla jelent meg a hazai piacon azzal, hogy a Revolut Bank június végével lezárta a magyarországi ügyfelek áthelyezését a hazai fióktelephez – hívja fel a figyelmet a BiztosDöntés.hu.
Látványos a növekedés a bankkártyáknál is
A Magyar Nemzeti Bank (MNB) adatai szerint az itthon vezetett lakossági fizetési számlák száma június végén megközelítette a 11,676 milliót, ami 2,03 millióval – 21 százalékkal – több a március végi mennyiségnél. Éves alapon ennél is gyorsabb, 23,7 százalékos az emelkedés, de ennek a túlnyomó részét is a Revolut-számlák nyár eleji migrációja adta.
Az MNB adatai szerint az itthon kibocsátott fizetési kártyák száma szintén látványos mértékben, 28,4 százalékkal emelkedett egy év alatt, és június végén már megközelítette a 13,2 milliót.
– Az, hogy a magyarországi Revolut-ügyfelek áthelyezése bő kétmillióval emelte az itthon vezetett lakossági számlák számát, nem különösebben meglepő, hiszen a pénzügyi szolgáltató is hasonló méretű, érintett ügyfélkörről számolt be korábban. A bankkártyák számánál látható növekedésben ugyanakkor szerepe lehet annak is, hogy egyre több a fizikai formában nem létező, virtuális bankkártya is a piacon, amelyek szintén megjelennek a jegybanki statisztikában – hívja fel a figyelmet Gergely Péter, a Biztosdöntés.hu pénzügyi szakértője.
Ritkábban, de több pénzt veszünk fel
A jegybank adatai szerint továbbra is jó ütemben emelkedik a kártyás vásárlási forgalom. Az itthon kibocsátott kártyákkal végrehajtott bel- és külföldi tranzakciók száma a második negyedévben meghaladta az 587,5 milliót, ami 10,3 százalékkal több az egy évvel korábbinál. Közben a kártyás vásárlási forgalom 16,8 százalékkal, 6 756,5 milliárd forintra emelkedett.
A belföldi bankkártyás készpénzfelvételek száma viszont – emeli ki Gergely Péter – 6,3 százalékkal, 19,88 millióra csökkent éves összevetésben. Ezzel párhuzamosan a tranzakciók értéke 7,1 százalékkal, 2 512,8 milliárd forint közelébe nőtt, ami részben azzal is magyarázható lehet, hogy a havi ingyenes készpénzfelvételi limit február elsejétől a korábbi duplájára, 300 000 forintra emelkedett. Mindezek nyomán az egy tranzakcióra jutó átlagos összeg 14,3 százalékkal, 126 405 forintra nőtt.
A mobiltárcás vásárlási forgalomnál szintén érződik a Revolut-migráció hatása: a mobiltárcába regisztrált bankkártyák száma éves összevetésben közel a duplájára, 5,4 millió közelébe ugrott. A bel- és külföldi vásárlások értéke eközben 45,7 százalékkal, 2 456,8 milliárd forintra nőtt, és bő egyharmadával emelkedett a tranzakciók száma is.
Sokat fizetnek az új ügyfelekért a bankok
A BiztosDöntés.hu bankszámla kalkulátor adatai szerint a pénzintézetek változatlanul több tízezer forintos – esetenként akár 100 000 forint feletti – jóváírási akciókkal küzdenek az új ügyfelekért.
Az Erste aktuális akciójában összesen 150 000 forint egyszeri jóváírást is szerezhetnek az online csatornán számlát nyitó ügyfelek, ha ki tudják használni az összes felkínált kedvezményt.
A Gránit Banknál most 120 000 forint jóváírás szerezhető a lakossági számlanyitáshoz kapcsolódóan. Ezen belül a szelfis számlanyitásért 60 000 forint, ajánlókód felhasználásáért 20 000 forint, rendszeres megtakarítás indításárét pedig akár 40 000 forint egyszeri jóváírás jár.
Az MBH Bank 120 000 forint jóváírást ad azoknak, a meghatározott feltételeket teljesítő ügyfeleknek, akik Fix Nulla számlacsomagot nyitnak a pénzintézetnél, és kihasználják az MBH Tripla kedvezményeket is.
Az OTP Bank most futó akciójában 50 000 forint járhat az új számla mellé, ha az ügyfél a Persely funkciót is igénybe veszi a számlanyitástól számított 45 napon belül, és ugyanezen időszakban legalább 5 alkalommal összesen minimum 50 000 forint értékű kártyás vásárlást is végrehajt.
A CIB Bank most futó akciójában fizetőgyűrűt kaphatnak ajándékba azok az ügyfelek, akik regisztrálnak a promócióra, lakossági számlát nyitnak, és bankkártyát is igényelnek a pénzintézetnél.
A K&H összesen 120 000 forint jóváírást kínál az új ügyfeleknek, ha a számlanyitás mellett valamelyik ügyfélponton bankváltást is kezdeményeznek, és rendszeres befektetést is indítanak legalább havi 20 000 forint összegben.
Az UniCredit Banknál 50 000 forint egyszeri jóváírás járhat az online számlanyitásért abban az esetben, ha az ügyfél teljesíti a kért feltételeket.
A Revolut 8 500 forint bónuszt ír jóvá az új Revolut fiókot nyitó ügyfeleknek: a feltétel itt az, hogy 30 napon belül legalább ugyanekkora összeget költsön a számlatulajdonos.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Az LG az IFA 2026 kiállításon bemutatta teljes prémium RGB-termékcsaládját
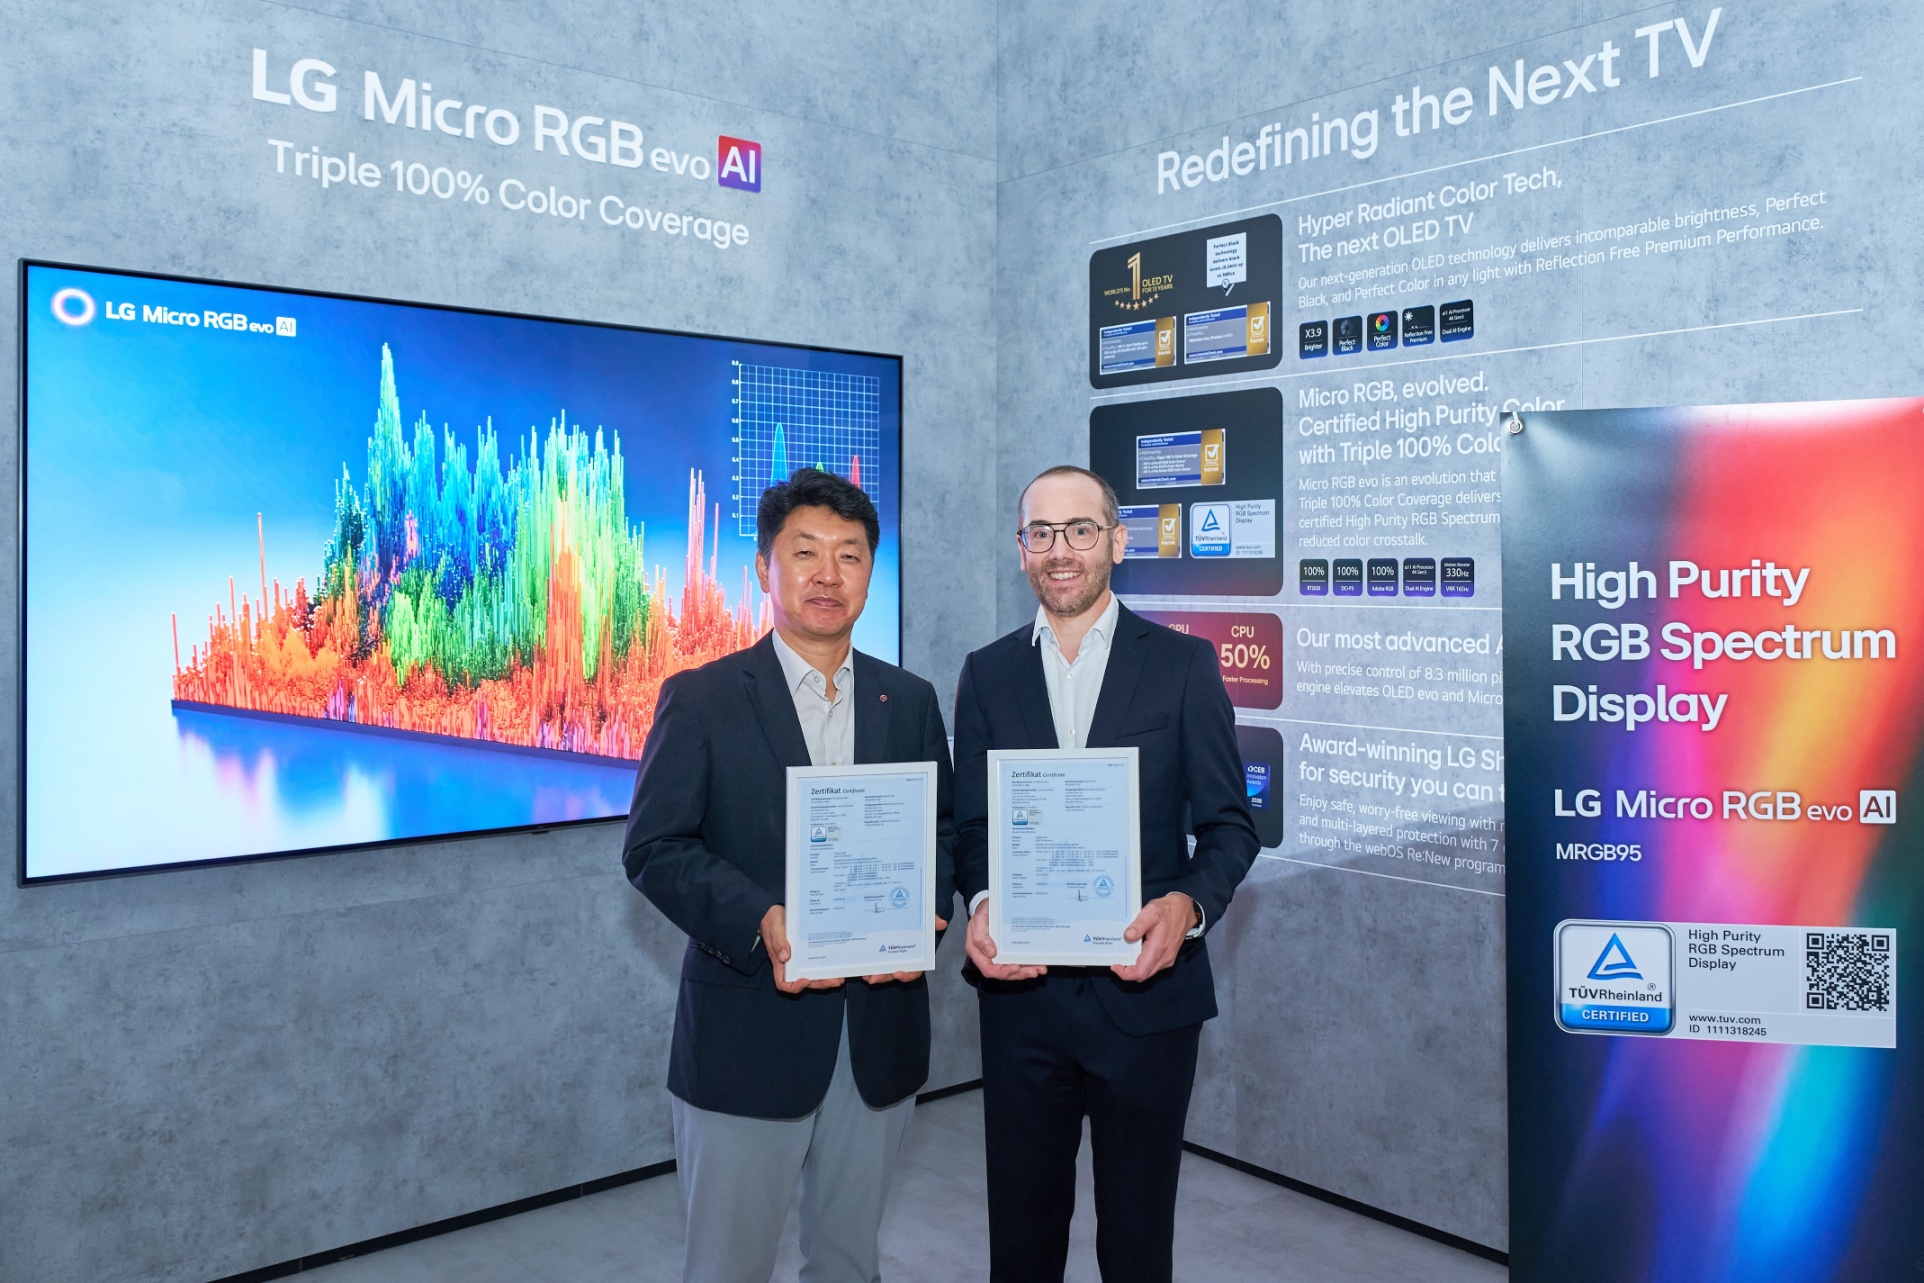
Az LG Electronics (LG) a szeptember 4–8. között Berlinben megrendezett IFA 2026 kiállítás közönségének is bemutatta az LG Micro RGB evo (MRGB95 modell) prémium kategóriás, ultranagy képernyős LCD-tévét, amely kiemelkedő színtisztaságot kínál.
Az LG saját fejlesztésű Micro RGB technológiáját és az α (Alpha) 11 3. generációs AI processzort[1] alkalmazó fejlett televízió nagy tisztasággal különíti el a vörös, zöld és kék alapszíneket, amelynek köszönhetően elnyerte a TÜV Rheinland „High Purity RGB Spectrum Display” tanúsítványát.
Prémium LCD-színek, függetlenül igazolt RGB-színtisztasággal
Az LG Micro RGB evo és az LG Mini RGB evo modellek az LG saját fejlesztésű „High Purity RGB Spectrum Display” technológiáját alkalmazzák, amely növeli a vörös, zöld és kék alapszínek tisztaságát, így természetesebb és kifejezőbb színvisszaadást biztosít. Ezen színek nagy tisztaságának és egyértelmű elkülönítésének köszönhetően a televíziók rendkívül tiszta, élethű színeket jelenítenek meg.
Ezt a kiemelkedő színteljesítményt függetlenül tanúsította a TÜV Rheinland: az LG Micro RGB evo (MRGB95), valamint az LG Mini RGB evo (MRGB9M és MRGB85) modellek kapták a „High Purity RGB Spectrum Display” tanúsítványt[2].
A tanúsítvány jelentőségéről Hüseyin Derman, a TÜV Rheinland európai termékek regionális értékesítési vezetője (Regional Sales Manager of Products Europe) így nyilatkozott:
„Az LG Micro RGB evo technológiája sikeresen teljesítette azt a szigorú vizsgálatot, amelynek során kiderült, hogy képes-e fizikailag és optikailag is rendkívül tiszta színeket produkálni az RGB hullámhosszok keveredésének teljes mértékű megakadályozásával. Ezt igazolja a TÜV Rheinland tanúsítványa.”
Díjnyertes mesterséges intelligencia általi feldolgozás a tiszta színek és a pontos kontraszt érdekében
Az LG Micro RGB evo központi eleme az α (Alpha) 11 3. generációs AI processzor, az LG legfejlettebb okostévé-processzora, amelyet a vállalat csúcskategóriás OLED modelljeiben is alkalmaz. A Kettős AI Modulra (Dual AI Engine) épülő megoldás egyidejűleg elemzi a textúrákat és az éleket, így filmek, sorozatok és játékok során is egységesebb és élethűbb képeket eredményez.
A Precision Color Enhancer („Precíz Színjavítás”) technológia megőrzi az egyes alapszínek lehető legtisztább megjelenését, miközben pontosan szabályozza a köztes árnyalatokat, így finomabb színfokozatokat és természetesebb átmeneteket hoz létre. Ezt egészíti ki a Micro Dimming Ultra („Mikro Fényerő-szabályozás Ultra”), amely több ezer zóna fényerejének pontos vezérlésével javítja a kontrasztot, és így a sötét, valamint a világos jelenetekben egyaránt láthatóvá teszi a részleteket. Ezek a technológiák az LG Micro RGB evo hatalmas képernyőméretével kombinálva magával ragadó, látványos vizuális élményt teremtenek.
Az LG a prémium LCD-termékcsaládjára vonatkozó stratégiája részeként iparági szinten kiemelkedő színmegjelenítést kínál az ultranagy képernyős Micro RGB evo és az új Mini RGB evo modellekkel.
„Az LG Micro RGB evo a saját Micro RGB technológiánk kivételes színtisztaságát az α11 3. generációs AI processzor fejlett intelligenciájával ötvözi annak érdekében, hogy páratlan vizuális élményt nyújtson ultranagy képernyőn” – mondta Park Hyoung-sei, az LG média- és szórakoztatóelektronikai üzletágának (Media Entertainment Solution Company) elnöke. „A függetlenül igazolt, nagy tisztaságú RGB-színmegjelenítés jól tükrözi elkötelezettségünket amellett, hogy új mércét állítsunk a prémium LCD képminőség terén. Az RGB-kijelzők kínálatát az LG Mini RGB evo modellel teljessé téve büszkén bővítjük az ügyfeleink számára elérhető nagy teljesítményű modellek választékát.”
[1] A Tom’s Guide AI Awards 2026 győztese.
[2] Az LG RGB televíziói megszerezték a TÜV Rheinland „High Purity RGB Spectrum Display” tanúsítványát.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Már a pénzügyeinkről is az AI-t kérdezzük?
Szinte minden magyar hallott már a mesterséges intelligenciáról, de csak 40 százalék érzi úgy, hogy valóban tájékozott a témában.
Ez azonban nem akadályoz meg bennünket abban, hogy egyre fontosabb kérdéseinket is az AI-nak tegyük fel: minden második válaszadó kért vagy kérne tőle pénzügyi tanácsot is – derül ki a Generali megbízásából készült, országosan reprezentatív kutatásból.
Az AI gyorsabban vált a mindennapi döntéseink részévé, mint ahogy megtanultuk volna, mikor és mennyire érdemes hinnünk neki. Bár a 16 – 75 éves magyar lakosság szinte teljes egésze hallott már a mesterséges intelligenciáról, mindössze 40 százalék érzi magát tájékozottnak a témában. 45 százalék szerint kevés ismerete van róla, további 15 százaléknak pedig gyakorlatilag nincs konkrét AI-ismerete.
Közben az AI már rég nem csak szöveget ír vagy információt keres helyettünk. Egyre többen fordulnak hozzá olyan kérdésekben is, amelyek hosszú évekre meghatározhatják pénzügyi biztonságukat. A Generali Biztosító megbízásából készült országosan reprezentatív kutatás szerint a magyarok 23 százaléka már kért pénzügyi tanácsot mesterséges intelligenciától, további 27 százalék pedig nyitott lenne erre a jövőben. Vagyis minden második magyar el tudja képzelni, hogy pénzügyi döntései során AI segítségére támaszkodjon. A válaszadók 7 százaléka már meg is fogadta az AI által adott pénzügyi tanácsot, további 16 százalék pedig legalább részben hagyatkozott rá.
A chatbotból közben tanácsadó lett
Az AI-eszközöket használók 61 százaléka információkeresésre veszi igénybe a technológiát, de egyre több területen válik mindennapi segítővé: tanuláshoz, szövegíráshoz, munkahelyi feladatokhoz, tartalomkészítéshez, utazástervezéshez és vásárlási döntésekhez is használjuk.
A változás különösen a fiatalabb generációknál látványos. A 16 – 29 évesek harmada tanulásra vagy önképzésre is használ AI-t, 26 százalékuk szöveget írat vele, 25 százalék kép- vagy videókészítésre, 24 százalék pedig munkahelyi feladatokhoz veszi igénybe. A 60 – 75 éveseknél ugyanezek az arányok már minden esetben 10 százalék alatt maradnak, és ebben a korosztályban 35 százalék még egyáltalán nem használt AI-eszközt.
„A kutatás legfontosabb tanulsága számomra az, hogy az emberek egyre nagyobb bizalommal fordulnak a mesterséges intelligencia felé, miközben a technológia működését és korlátait még viszonylag kevesen értik igazán. Ez önmagában nem probléma, hiszen az AI rendkívül hasznos eszköz lehet a tájékozódásban. A pénzügyekben azonban különösen fontos, hogy ne tévesszük össze a gyors információt a személyre szabott tanácsadással. Egy algoritmus nem látja az élethelyzetünket, a céljainkat vagy a kockázatvállalási hajlandóságunkat. Éppen ezért a fontos pénzügyi döntésekben továbbra is nélkülözhetetlen az emberi szakértelem”
– mondta Kármán Dániel, a Generali Biztosító AI vezetője.
Használjuk – de tudjuk, mennyire bízhatunk meg benne
A magyarok AI-hoz való viszonya korántsem fekete-fehér. A válaszadók 25 százaléka összességében kockázatosnak tartja a mesterséges intelligenciát, 21 százalék inkább nem lát benne veszélyt, a legnagyobb csoport, 48 százalék viszont egyszerre lát benne lehetőséget és kockázatot. Érdekes módon éppen azok feltételezik nagyobb arányban, hogy az AI kockázatos, akik saját bevallásuk szerint gyakorlatilag semmit nem tudnak róla. A magukat tájékozottnak és a kevés ismerettel rendelkezőnek tartók véleménye ezzel szemben nem tér el jelentősen egymástól.
A Generali korábbi AI-vakság elleni kampánya is erre az ellentmondásra hívta fel a figyelmet: egy gyors, jól strukturált és magabiztos AI-válasz attól még nem feltétlenül pontos. A technológia használata ezért újfajta tudatosságot kíván – nemcsak azt kell megtanulnunk, hogyan kérdezzünk tőle, hanem azt is, mikor érdemes visszakérdezni, ellenőrizni vagy más forrást keresni.
Ha minden információ egy kattintásra van, mit ad hozzá az ember?
Az egészségügyi és a pénzügyi döntéseknél is jelen van az AI a kutatás szerint. A magyarok 49 százaléka fordult már hozzá egészséggel kapcsolatos kérdésben, 22 százalék pedig azt mondja, hogy a kapott tanácsot meg is fogadta. A magukat AI-ban tájékozottnak érzők között tízből heten használták már a technológiát ilyen témában. A pénzügyi döntéseknél különösen fontos ez kérdés. A kutatás szerint minden negyedik magyar inkább pénzügyi szakemberhez fordulna, mint mesterséges intelligenciához. Ugyanakkor 16 százalék sem szakértőt, sem AI-t nem kérdezne ilyen témában. A Generali szerint ezért nem az AI és az emberi tanácsadás versenye a valódi kérdés. A technológia hatalmas mennyiségű információt képes gyorsan összegyűjteni és rendszerezni, miközben a személyes szakértelem ott ad többet, ahol az általános válaszok már nem elegendők.
„Attól, hogy egyre könnyebben jutunk információhoz, még nem feltétlenül lesz könnyebb jó döntést hozni. Egy tanácsadó értéke ma már nem egyszerűen abban van, hogy információt ad. Ismeri az ügyfél élethelyzetét, kérdez, visszakérdez, és segít összekapcsolni a döntést annak hosszabb távú következményeivel. Az AI nagyon erős eszköz lehet egy szakember kezében, de az emberi figyelmet, tapasztalatot és felelősséget nem teszi feleslegessé”
– mondta Baka Anett, a Generali marketingvezetője.
Erre az emberi hozzáadott értékre épít a Generali őszi kármegelőzési kampánya is, amelynek középpontjában a vállalat tanácsadói állnak. A Generali nem az AI használata ellen érvel – sokkal inkább arra hívja fel a figyelmet, hogy tanuljuk meg úgy használni, hogy közben a saját ítélőképességünkre is hagyatkozzunk.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Még mindig vannak 8%-os betéti kamatok a piacon

Elindult a SMARTTABLE ENERGY energetikai platform

Autót a tévék mellől: új korszak jöhet a magyar autókereskedelemben

Kiszáradó Velencei-tó: nem vízhiány van, hanem alkalmazkodási válság

Ilyen sem volt még: már naponta kétezer személyi kölcsönt szórnak ki a bankok


Kiderült, mennyi mindent jelenthet: itt az első országos mémkutatás

A rezsiről már nem csak télen érdemes beszélni

Az LG electronics megkezdte 5G-alapú intelligens telematikai megoldásának tömeggyártását

A magyarok közel fele akciókkal spórol nyáron a Viber felmérése szerint

Újabb magyar szakember kapott régiós feladatot a Schneider Electricnél



Technokrata.hu
Az Akvárium Klubban bizonyít a Schweigert Fusion
Tizenötször nagyobb eséllyel térül meg a mesterséges intelligencia ott, ahol odafigyelnek a megbízhatóságra
A tervezéstől a megvalósításig: Kadocsa Márton vezeti az EY-Parthenon stratégiai tanácsadási területét Magyarországon
Füstölgő gumik, tanuló algoritmusok, humanoid robot testközelből
510 millió gyermek, egy figyelmen kívül hagyott egészségügyi probléma: a fogszuvasodás globális terhei
Luxusból alapvető komfort: így változtatta meg a mindennapjainkat a légkondicionálás
82,3%-kal csökkent a csúcsidei töltés: 500 000 forinttal támogatja a mentőket az EV.analytica
Kipróbáltuk: Roomba Max 775 Combo + AutoWash Dock – amikor a felújítás sem tud kifogni rajta
Nem sietik el a generációváltást a magyar vállalkozók, a cégük bánhatja
K&H: kevesebb lépés, gyorsabb qvik fizetés
Műszaki-Magazin.hu
IFA 2026: az AI és a robotika került a középpontba
ENVIRONTEC powered by ÖKOINDUSTRIA
Elérhetőbbé válik a fém 3D nyomtatás
Magyar cég vezeti az ESA egyik műholdgyártási kulcsprojektjét
Hagyományos energiatermelés és az akkumulátoros tárolás kombinálása
Hibrid erőművet helyez üzembe az Alpiq Csepelen
Hét év alatt harmadszor nyerte el a Schneider Electric kommunikációs megbízását a DeepInsight
A jövő szakemberei az Audi Hungariánál
Eljött a Z generációs vezetők ideje
Megérkezett a Unitree legújabb humanoid robotja
-

 Tippek2 hét ago
Első telefon, első előfizetés: hogyan segíthetjük a gyerek biztonságos belépését a mobilvilágba?
-
Egészség2 hét ago
A Huawei bemutatta európai egészségügyi kutatási platformját és a HUAWEI WATCH D3-at Münchenben
-
Gazdaság2 hét ago
Így lehet még biztonságosabb és hatékonyabb az adatközpontok működése
-
Ipar2 hét ago
Úttörő elemzést készített a Schneider Electric a 800 VDC-s adatközponti architektúráról
-
Gazdaság2 hét ago
Egyre több alternatív hajtású kamiont használ a Dachser Európában
-
Gazdaság2 hét ago
Nőtt az árengedmény a használt ingatlanok piacán
-
Tippek2 hét ago
Promptolás a padsorokban – Így használják az MI-t a magyar egyetemisták
-
Ipar2 hét ago
Tovább növeli az áramellátás biztonságát a Schneider Electric


