

Ipar
Fájdalmas a magyar iparnak a sok orosz szankció
Az Ukrajna ellen indított brutális orosz invázió miatt bevezetett szankciók közvetlen folyományaként rég nem látott szintre esett vissza a Nyugat és Oroszország közötti külkereskedelem.
Bár a szankciók az energiahordozókat nem érintik, az ellátási bizonytalanságok miatt jelentős áremelkedés ment végbe a világpiacokon az egyébként sem alacsony év végi árakhoz képest is. Milyen ágazatokat érinthet itthon a külkereskedelmi kapcsolatok megtörése? Mit okozhat az energiaárak robbanása a magyar gazdaságban? Elemzésünkben ezen kérdéseknek járunk utána.
Az Ukrajna elleni orosz agresszióra adott nyugati gazdasági szankciók hatásának becslése jelenleg a közgazdasági elemzések egyik – ha nem a legfelkapottabb – területe. Jelen írásban arra vállalkozunk, hogy megmutassuk, mely hazai ágazatok a leginkább kitettek az Oroszországot érintő gazdasági szankcióknak. A vizsgálatban a reálgazdasági csatornákra fogunk fókuszálni, így a pénzügyi-tulajdonosi csatornákon jelentkező – egyébként nagyon jelentős – hatásokra nem térünk ki.
Alacsony a kereskedelmi csatornákon keresztül a kitettségünk Oroszország felé
Számos cikk elemezte már a nyugati világ orosz kitettségét, ugyanakkor ezek nagy része csak a közvetlen hatásokat becsülték meg. A következő konkrét példa megvilágítja, miért fontos vizsgálni a közvetett hatásokat is: az orosz fémalapanyag-szállítmányok kiesése súlyosan érinti az európai fémipart, ezen keresztül pedig a német autóipart is – és máris a német autóipar beszállítóinál, azaz például Magyarországnál tartunk. A hullámok ráadásul mindkét irányba mozognak: a magyar autógyártás orosz irányú exportjának kiesése a hazai és külföldi beszállítókra egyaránt hat, majd ezek a hatások végig gyűrűznek a teljes beszállítói láncon, mígnem végül ismét visszacsapnak Magyarországra is. Szerencsére rendelkezésre állnak a megfelelő adatok ahhoz, hogy ezeket a tovagyűrűző hatásokat megfelelően tudjuk számszerűsíteni.
Az OECD adataiból az derül ki, hogy kereskedelmi csatornákon keresztül alacsony az európai országok kitettsége Oroszország felé. Még ha azzal a nagyon pesszimista verzióval számolunk is, hogy az OECD-országokba tartó orosz export az idei év hátralévő részében kiesik (kivéve természetesen az energiahordozókat), akkor is csak 0,1 százalékponttal csökken a legtöbb európai ország GDP növekedése. Még a felfelé egyértelműen kilógó balti államoknál sem lesz nagyobb a GDP növekedés visszaesése, mint 0,2 százalékpont. Eközben számításunk alapján az orosz gazdaság növekedése 5,0 százalékponttal esik vissza a szankciók nyomán kieső export következtében (1. ábra). Természetesen a külkereskedelem csak egy a sok gazdasági csatorna közül, így a teljes orosz visszaesés ettől nagyságrendekkel nagyobb is lehet (az elemzőházak nagyobb része kétszámjegyű visszaesést vizionál). Ráadásul az orosz export legnagyobb része nyersanyag, ami elméletileg könnyebben helyettesíthető, mint egy bonyolult chip (amelyből még mindig hiány van a világon).
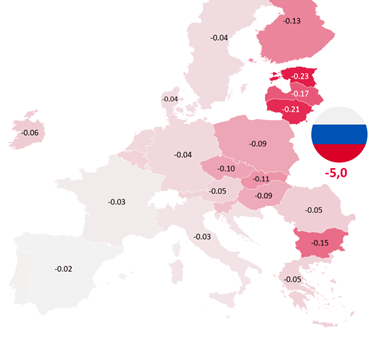
Az orosz export OECD-országok általi bojkottja esetén a hozzáadott értékre becsült visszaesések Európa országaiban, 2022-ben (energiahordozók nélkül) (Forrás: OECD ICIO alapján Egyensúly Intézet becslés. )
Magyarországon a szankciók elsősorban a feldolgozóipart érintik. Ezen belül is a legnagyobb visszaesést a kőolaj-feldolgozás (-0,7 százalékpont), a vegyipar (-0,36), valamint a fémalapanyag-gyártás (-0,34) könyvelheti el. Ezek a lassulások ugyanakkor eltörpülnek amellett, hogy mekkora kárt okoznak az energiapiaci áremelkedések Magyarországnak (is), ezért ezeket a hatásokat külön is elemezzük.
Komoly zuhanás várható a vegyiparban és a fémalapanyag-gyártásban
Az elemzők egészen a közelmúltig nem tulajdonítottak túl nagy jelentőséget a termelői árak és a reálgazdasági teljesítmény (hozzáadott érték vagy árbevétel) kapcsolatának. Ennek az volt az oka, hogy az alacsony energiaárakkal megtámogatott termelői árakban bekövetkezett kis mozgások nem magyarázták meg a szereplők teljesítményét. Ezen felül a kereslet is magas volt 2019 előtt. A COVID után azonban egy csapásra megváltozott minden: a globalizáció megtorpant, a gázpiacon kínálati problémák léptek fel. Ezek a tavalyi év végén/idei év elején együttesen jelentős áremelkedést okoztak, amit jelentősen megfejelt a februárban kirobbant háború. Annak ellenére, hogy az EU-tagállamok egyelőre nem vetettek ki szankciókat az orosz energiahordozókra, a háború miatti bizonytalanság nyomán csúcsra emelkedtek a tőzsdei árak, ami így a magyar gazdaságra is hatással van. 2019-hez viszonyítva – a jövőbeli jegyzéseket (futures) is figyelembe véve idénre az áram ára 50 százalékkal, a kőolajé 70 százalékkal, míg a földgázé több mint 800 százalékkal(!) magasabb szinten fog tetőzni. Normális esetben (azaz amikor az áringadozások nem extrémek) a gazdaság pillanatnyi kereslete határozza meg, hogy mi történik a termelői árakkal: erős kereslet esetén áthárítják a vevőkre, gyengébb kereslet esetén lenyelik veszteségként. A termelési költségek extrém emelkedése mostanra elérte azt a kritikus szintet, hogy a COVID után felfutó makrogazdasági kereslet-javulás mellett is csökkent az energiaintenzív ágazatok árbevétele, azaz nem tudják teljesen áthárítani költségeiket.
Az alábbi ábra a megváltozó kapcsolatot mutatja be a termelői árak és az árbevétel között. Korábban (a COVID időszak előtt, pirossal) semmilyen kapcsolat nem volt a két változó között, azaz az alacsony szinten mozgó termelői árak változása nem befolyásolta (közvetlenül) az árbevételt. 2021 végén – 2022 elején a kapcsolat megváltozott: a növekvő termelői árak csökkenő árbevételt eredményeztek, tehát az ágazatok már nem tudják áthárítani vevőikre a növekvő beszerzési költségeket, emiatt profitban és bértömegben alkalmazkodnak (2. ábra). A vegyiparban a teljes beszerzési költség 15-16 százalékát fordítják földgáz- vagy kőolaj-származékokra. Ha az olajárak 30 százalékkal, a földgáz árak viszont 500 százalékkal alakulnak magasabban, mint tavaly, akkor azonos mennyiségek mellett a korábbi 15-16 százalékos beszerzési költség gyorsan több mint a duplájára, legalább 35 százalékra emelkedik. Ha a vegyipari vállalat döntően a mezőgazdaságnak szállít, és itt már javarészt beszerezték a vevők a szükséges mennyiségeket korábban, az üzem leállásra kényszerül. A bizonytalansághoz ráadásul hozzáad az is, hogy a háború nyomán kialakuló gabona export korlátozás miatt a kereslet is kiszámíthatatlan lesz. Mindennek volt a látványos példája itthon a Nitrogénművek ammóniagyárának leállítása, de hasonlóan döntött a norvég Yara, amely több európai üzemét is bezárta.
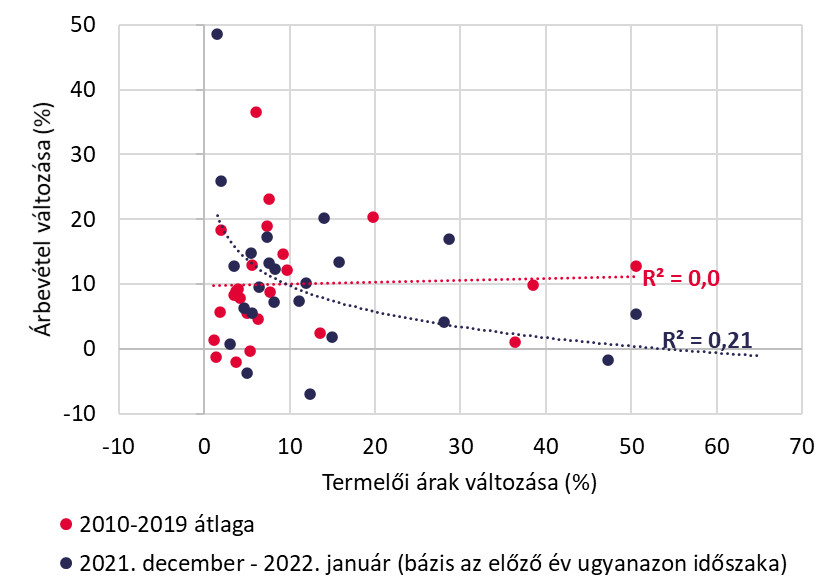
A termelői árak és az árbevétel közötti kapcsolat változása Magyarországon (a pöttyök ágazatokat jelölnek). Megjegyzés: Az R2 adat a két tengely közötti kapcsolat szorosságát jelzi (minél nagyobb, annál erősebb). A függőleges tengelyen szereplő árbevétel adat szezonálisan és naptárhatással igazított. Forrás: Eurostat alapján Egyensúly Intézet számítások.
Felhasználva a 2. ábrán kékkel bemutatott kapcsolatot, meg tudjuk becsülni, hogy a termelői árak növekedése mekkora visszaesést okoz az ágazatoknál. Ehhez meg kell becsülnünk azt is, hogy az energia- és nyersanyagpiaci árak emelkedése hogyan változtatja az ágazatok beszerzési költségét (ezt fogjuk megfeleltetni a termelői ár változásának). A számítások során figyelembe vettük a beszállítói kapcsolatokat is, azaz azt, hogy egy adott ágazat kinek a beszállítója és neki kik szállítanak be. A hálózatok elemzése után az alábbi sorrend jött ki a legkitettebb ágazatokra Magyarországon.
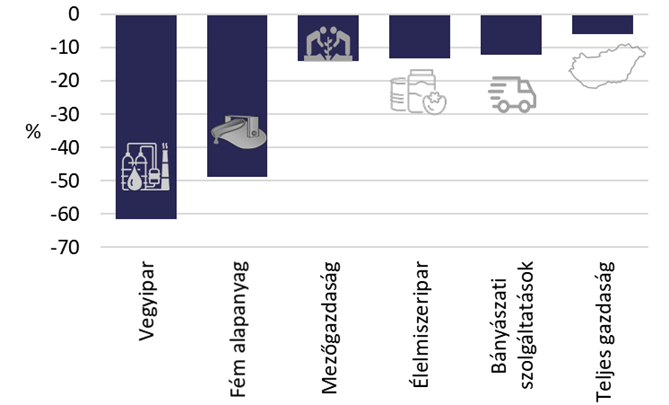
A világpiaci áremelkedések következtében lehetséges maximális visszaesés a magyar ágazatoknál (reál hozzáadott értékben mérve). Forrás: KSH- és tőzsdei adatok alapján Egyensúly Intézet számítások.
A leginkább energiaintenzív vegyipar növekedése módosulhat leginkább lefelé idén (-61 százalékpont), de hasonlóan nagy mértékben kitett a fémalapanyag-gyártás is (-49 százalékpont). A két ágazat 40 ezer embernek ad munkát, viszont a teljes foglalkoztatáson belüli súlyt tekintve EU-s összevetésben csak átlagos jelentőségűnek számít a két ágazat (a foglalkoztatás 0,8 százalékát adják, ami a legalacsonyabb a visegrádiak között). Az előző kettőnél jóval kisebb mértékben járhat rosszul a mezőgazdaság, amely főként a vegyiparnak való kitettsége miatt eshet vissza. A legkevésbé érintett ágazatok közé tartoznak a feldolgozóipar húzóágazatai, azaz a járműgyártás és az elektronika, ami az ipar növekedési kilátásait tekintve mindenképpen pozitív. Ugyanakkor főként az ukrán beszállítók kiesése miatt itt is jelentős kockázatok azonosíthatók.
Meg fog történni a 3. ábrán bemutatott visszaesés? Valószínűleg nem ekkora mértékben. Egyrészt a vállalkozások dinamikusan alkalmazkodnak a környezethez: fedezeti ügyleteket kötnek, új piacokat keresnek, költségeket racionalizálnak. Másrészt a különböző ágazatok különböző keresleti környezettel szembesülnek, ami akár jelentősen módosíthatja a képet. Az viszont biztosnak látszik, hogy az ukrán válság előtt Magyarországra széles körben prognosztizált 5-6 százalék körüli GDP-növekedés idén meg is feleződhet. Számításaink alapján a világpiaci áremelkedések hatására maximum 6 százalékpont körüli mértékben alakulhat alacsonyabban a magyar GDP, így idei növekedésünket csak a tavalyi évről áthúzódó növekmény (az úgynevezett áthúzódó hatás) mentheti meg.
Mit tehet a magyar gazdaságpolitika?
Mind a kormány, mind a jegybank rendkívül nehéz helyzetben van. Az MNB hitelessége fenntartása érdekében fékezni kényszerül a nem csekély mértékben külső tényezők miatt kialakuló inflációt, tehát növelnie kell a kamatokat, ezzel visszafogva a növekedést és a forint árfolyam gyengülését. Az állam finanszírozása így megdrágul, azonban az állampapírban tartott megtakarítások növekedhetnek, ami a fogyasztáson keresztül fékezi az inflációt és támaszt nyújt a költségvetésnek. A megtakarítások növekedését támogatja a lakáspiacon várt árnövekedés-lassulás is, valamint a részvénypiacokon kialakult bizonytalanság. A megoldás azonban csak féloldalas, mert az új lakossági – jellemzően állampapír-megtakarítások – magas kamata előbb vagy utóbb a fogyasztásban köthet ki, így még ha időben elnyújtva jelentkezik is az inflációs hatás, a monetáris szigorítás nyomán sem tűnnek el teljesen a keresletoldali inflációs tényezők. A másik kihívást az okozza, hogy a jegybank nem tudja felvenni a harcot egy olyan kínálatoldali eseménnyel, mint amilyen az energiaárak növekedése. Ebben az esetben csak annyit tehet, hogy stabilan tartja az árfolyamot vagy esetleg erősíti azt, továbbá figyel arra, hogy ne legyen túl erős a kereslet a gazdaságban.
A költségvetésnek gyakorlatilag nincs mozgástere a negatív gazdasági sokkok ellentételezésére. A választási kampány miatti kiköltekezés, valamint a rezsicsökkentéshez való ragaszkodás következtében az aránytalanul bajba jutott ágazatok esetleges megsegítéséhez szükséges források rendelkezésre állása kétséges, miközben bevételi oldalon a világpiaci események nyomán lassuló növekedés nem tudja befoltozni a költségvetési lyukakat. Ehhez még hozzáadódik az EU-s forrásoknak a jogállamisági mechanizmus körüli viták nyomán bekövetkezett megakadása is. Enyhítő körülmény, hogy a lakossági megtakarítások jelentős része állampapírban csapódhat le, azonban ennek forrásköltsége nagyobb, mint amit az elmaradó gazdasági növekedés nyomán keletkező plusz adóbevételekkel lehetne megszerezni. Az állam helyzetén jelentősen segíthetne az orosz energiafüggőség csökkentése, ez azonban legjobb esetben is csak több éves távlatban elképzelhető.
Összességében tehát 2022-ben stagflációs időszakra számíthatunk, amely valószínűleg jövőre is folytatódni fog. A stagnálás attól függően lehet súlyos és elhúzódó, hogy a háború meddig tart és a világkereskedelem mikorra tud visszaállni a “normális kerékvágásba”. Ráadásul a kieső és nagyon jelentős orosz és ukrán élelmiszeripari termelés miatt a világ egy részében éhínségi krízisek várhatók. Ezek ugyan Magyarországot elkerülhetik, azonban Észak-Afrikából egy újabb menekülthullám indulhat el. Így csak bizakodni tudunk abban, hogy a háború mihamarabb véget ér.
Forrás: Portfolio


Ipar
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány

A Schneider Electric, világ egyik vezető energiatechnológiai vállalata közzétette The Water Crunch Report című kutatását.
Az eredmények szerint a vízellátás az Egyesült Királyságban és Európában már ugyanolyan jelentős kockázatot jelent az ipari vállalatok folyamatos működésére, mint a kibertámadások vagy az ellátási láncok zavarai. Ez összhangban van a Schneider Electric tavalyi, az Egyesült Államokra összpontosító kutatásával, amelyben az üzleti vezetők több mint fele (56 százaléka) arra számított, hogy a vízzel kapcsolatos kockázatok a következő években gyorsabban nőnek majd, mint az infrastruktúrát érintő egyéb kockázatok.
A kutatásban európai ipari vállalatok felsővezetőit, valamint víziközmű-szolgáltatók és önkormányzatok döntéshozóit kérdezték meg. Az ipari vezetők beszámolói szerint a vízhiány és a vízellátási nehézségek az elmúlt két évben már növelték a működési költségeket (44 százalék), megterhelték az infrastruktúrát és a karbantartási költségkereteket (38 százalék), valamint fennakadásokat okoztak az ellátási láncokban (30 százalék). Ha holnap súlyos vízellátási zavar következne be, a vállalatok 44 százaléka szerint annak hatásai 24 órán belül jelentkeznének a működésükben. Az ipari vezetők több mint fele (52 százaléka) arra számít, hogy a víz minősége vagy rendelkezésre állása a következő öt évben, 2031-ig komoly akadálya lesz vállalata növekedésének. Minden hetedik válaszadó (14 százalék) szerint ez már ma is korlátozza a működést vagy a növekedést.
A kutatás eredményei akkor látnak napvilágot, amikor Európa az elmúlt évtizedek egyik legsúlyosabb aszályával küzd. Az áruszállításban, az energetikában és a mezőgazdaságban jelentkező következmények egyértelműen mutatják, hogy ezek a kockázatok már nem csupán elméletben léteznek.
„Európa nem engedheti meg magának, hogy a vízellátásra kizárólag környezeti kérdésként tekintsen. Ma már a versenyképesség is múlik rajta. Ahogyan az energetikai átállás az elmúlt évtizedben átalakította az ipari stratégiákat, úgy a következő évtizedet a hatékony vízfelhasználás fogja meghatározni. A mesterséges intelligenciára épülő ipari megoldások minden eddiginél pontosabb képet adnak a vállalatoknak arról, hogyan használják fel a vizet, hol keletkeznek veszteségek, és hogyan hasznosítják újra. A feladat ma már az, hogy a probléma felismerését olyan ütemben kövessék intézkedések, amelyek biztosítják az európai ipar jövőjét”
– mondta Gwenaelle Huet, a Schneider Electric ipari automatizálási üzletágának ügyvezető alelnöke.
„Könnyű lenne az idei nyári aszályokat és azok ipari hatásait egyszeri jelenségnek tekinteni, de Európában ma már tartósan számolni kell velük a működés során. Az Európai Aszálymegfigyelő Központ adatai szerint jelenleg az EU és az Egyesült Királyság területének mintegy felét érinti valamilyen mértékű aszály. A víz újrafelhasználásával csökkenthetjük a már most is túlterhelt folyóktól és víztározóktól való függőségünket, az EU-ban mégis csupán a tisztított települési szennyvíz 2,4 százalékát hasznosítják újra. Az intelligens vízgazdálkodási technológiákba beruházó szervezetek versenyelőnyt teremtenek a hatékonyabb vízfelhasználásból”
– fogalmazott Sophie Borgne, a Schneider Electric vízügyi és környezetvédelmi szegmensének elnöke.
Az intelligens vízgazdálkodási technológiákat széles körben alkalmasnak tartják a vízgazdálkodási kihívások kezelésére, alkalmazásuk azonban elmarad az ismertségüktől. Ennek oka nem a bizalmatlanság: az ipari vezetők 86 százaléka és a víziközmű-szolgáltatók 98 százaléka szerint ezek a technológiák csökkenthetik a működési költségeket. Több mint 80 százalékuk pedig úgy véli, hogy a működés folytonosságát is segítik, és javítják a fenntarthatósági teljesítményt.
Annak ellenére, hogy az ipari vezetők 58 százaléka ismeri a digitális ikreket vagy a hálózatmodellezési eszközöket, vállalata még nem vezette be őket. A víziközmű-szolgáltatók 57 százaléka ugyanígy nyilatkozott az előrejelző elemzésekről vagy a mesterséges intelligenciával támogatott vízgazdálkodási megoldásokról.
Biztató ugyanakkor, hogy az érintettek nem várják meg a helyzet további romlását. A megkérdezett víziközmű-szolgáltatók mindegyike és az ipari vezetők 98 százaléka szerint a víz rendelkezésre állása vagy minősége már befolyásolt jelentős döntéseket. Ezek között szerepel a hatékonyabb vízfelhasználást célzó beruházások növelése (47 százalék), valamint a vízzel kapcsolatos kockázatok vezetőségi szintű, formális felülvizsgálata (43 százalék). A megkérdezett ipari vezetők több mint felének vállalata már alkalmaz automatizált vezérlési megoldásokat (56 százalék) és okosmérőket (55 százalék). Az okosmérők használata a víziközmű-szolgáltatók körében még elterjedtebb, aránya eléri a 76 százalékot.
A kiberbiztonság is egyre nagyobb figyelmet kap: az ipari vezetők és a víziközmű-szolgáltatók több mint fele a legfontosabb kezelendő kockázatok közé sorolja, ahogyan a vízellátó rendszerek egyre inkább összekapcsolódnak és digitalizálódnak.
A fejlődésre ugyanakkor még jelentős tér nyílik. Sok vezető ismeri a működés optimalizálását segítő technológiákat, de még nem vezette be őket, így a legnagyobb előnyök egyelőre kiaknázatlanok lehetnek. Az európai vállalatvezetők számára egyértelmű az üzenet: a vízellátással kapcsolatos kockázatokat ugyanolyan tudatosan kell kezelni, mint az energiaellátás vagy a kiberbiztonság kockázatait. Az ismertség és az alkalmazás közötti különbség csökkentése azokban az iparágakban lehet a legfontosabb, amelyek már most érzik a vízellátási nehézségek költségnövelő hatását.
„A víz közel két évtizeden át háttérbe szorult az éghajlatváltozásról szóló párbeszédben, és az energetikára vagy a szén-dioxid-kibocsátás csökkentésére fordított beruházásoknak csupán töredéke jutott erre a területre. Európa több mint kétszer olyan gyorsan melegszik, mint a világ többi része, ami egyre nagyobb nyomást helyez a vízellátásra. A kutatás megerősíti, hogy változik a szemlélet: az ipari vezetők 47 százaléka már növelte a hatékonyabb vízfelhasználást célzó beruházásokat, 43 százalékuk pedig vezetőségi szintre emelte a vízzel kapcsolatos kockázatok kezelését. A vízellátás biztonsága végre kiemelt üzleti szemponttá válik”
– mondta Tom Freyberg független vízügyi és környezetvédelmi szakértő.
Az előrelátó közműszolgáltatók a már elérhető technológiákkal csökkentik a vízellátási problémák hatását ügyfeleikre. A dán Aarhus Vand például digitális iker előrejelzéseire támaszkodva gondoskodik vízhálózatának ellátásbiztonságáról. A Schneider Electric EcoStruxure™ Water Advisor – Water Simulation megoldása lehetővé teszi a vízellátó hálózat távoli felügyeletét, valamint a lehetséges szivárgások és az ellátás ingadozásainak egyszerű, pontos azonosítását. A hálózat különböző pontjairól származó adatok alapján a rendszer előre jelzi a tervezett és váratlan események hatásait. Így az Aarhus Vand gyorsan megteheti a megfelelő intézkedéseket, csökkentheti a vízveszteséget, és megbízhatóan biztosíthat jó minőségű vizet ügyfeleinek. A hatékonyabb működésnek köszönhetően a szolgáltató energiafelhasználása és költségei is csökkennek.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Ipar
Mire jó a szuperkondenzátor?

Energetikai „lengéscsillapítók” kerülhetnek az AI-adatközpontokba
A mesterséges intelligencia által generált energiaingadozások kezelésére a szuperkondenzátor-technológia teremthet stabilabb hátteret.
A mesterséges intelligencia térnyerése nemcsak a számítási kapacitást, hanem az elektromos hálózatokat is komoly kihívások elé állítja. Az AI-adatközpontok energiaigénye ráadásul rövid idő alatt jelentősen változhat: a szerverekben működő chipek terhelésének egyidejű növekedése vagy csökkenése következtében az energiafelvétel pillanatok alatt, megawattos nagyságrendben is ingadozhat. A gyors teljesítményváltozások kiegyenlítésére kínál megoldást a szuperkondenzátor technológia.
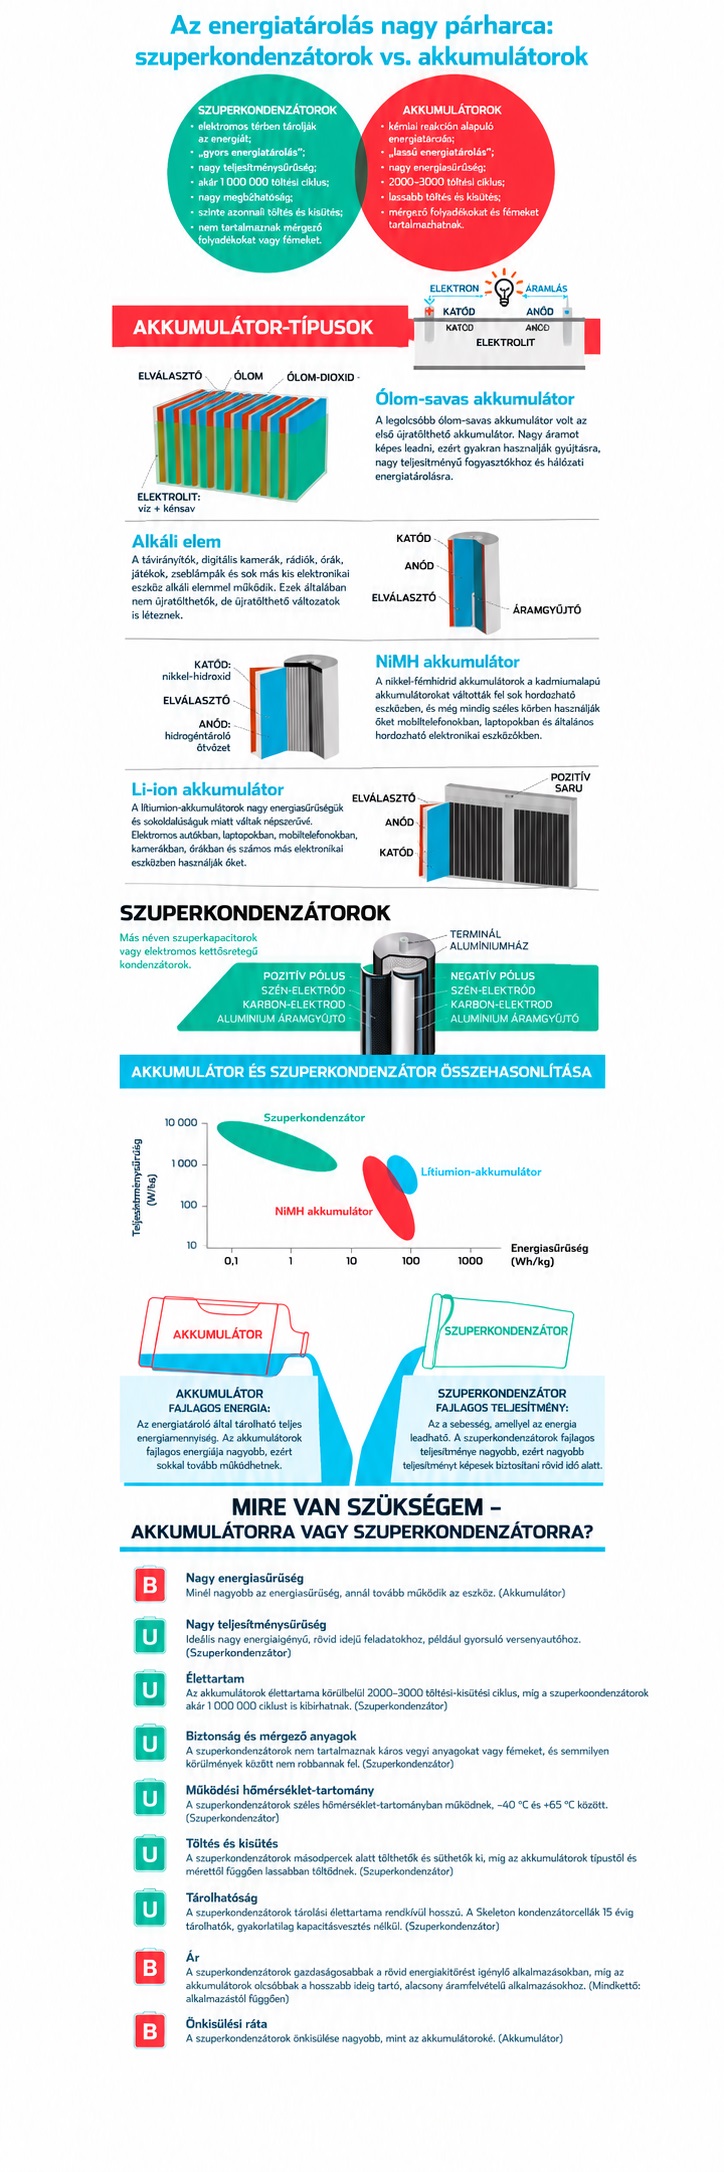
A szuperkondenzátor olyan energiatároló eszköz, amely az akkumulátoroktól eltérően elsősorban elektrosztatikus úton tárolja az energiát. Ennek köszönhetően rendkívül gyorsan képes energiát felvenni és leadni, emellett nagy számú töltési és kisütési ciklust visel el jelentős teljesítményromlás nélkül. Hosszú távú energiatárolásra kevésbé alkalmas, a rövid idejű, hirtelen teljesítménycsúcsok kiegyenlítésében azonban fontos szerepet kaphat.
Működése az autók lengéscsillapításához hasonlítható: ahogyan a futómű mérsékli az úthibák okozta rázkódást, úgy segíthet a szuperkondenzátor a gyors teljesítményingadozások kiegyenlítésében.
Mit nyerhet vele egy adatközpont?
A rövid idejű teljesítménycsúcsok mérséklése –az úgynevezett peak shaving– hozzájárulhat az elektromos infrastruktúra terhelésének csökkentéséhez és az üzembiztonság növeléséhez. Megfelelő rendszertervezés mellett a megoldás lehetővé teheti a rendelkezésre álló villamos teljesítmény hatékonyabb kihasználását, és bizonyos esetekben mérsékelheti a költséges hálózatfejlesztések szükségességét is.
A kompakt, szuperkondenzátor-alapú rendszerek a rendelkezésre álló hely hatékonyabb kihasználásához is hozzájárulhatnak, így több terület maradhat a számítási infrastruktúra számára, egyúttal csökkenthetik az energiafelhasználást és a hőtermelést. A technológia megfelelő tervezés mellett meglévő adatközponti infrastruktúrákba is integrálható.
Partnerség segítheti a gyors elterjedést
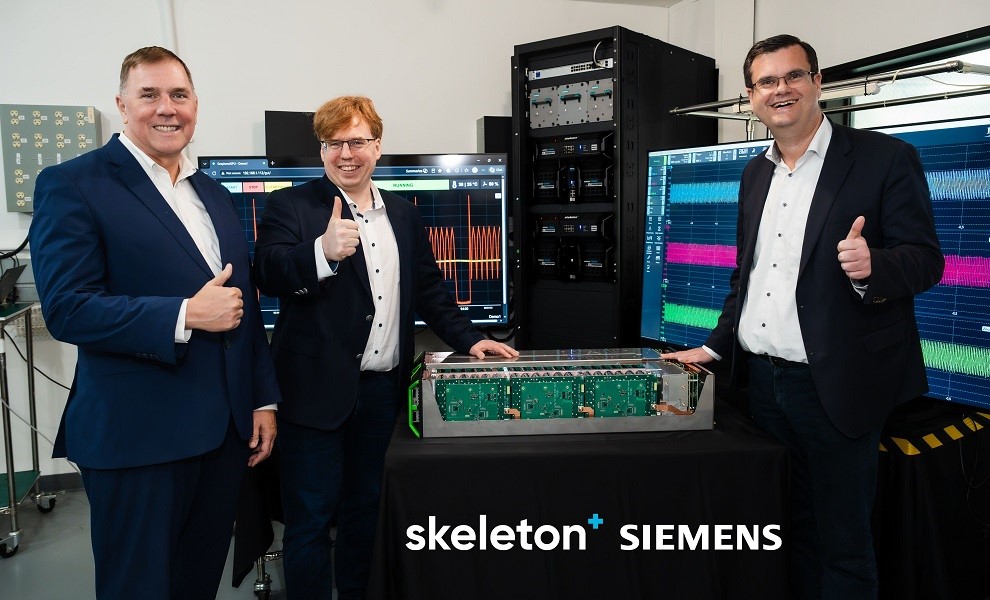
A technológiában a Siemens is lehetőséget lát, és befektetést hajtott végre a szuperkondenzátorok fejlesztésével és gyártásával foglalkozó Skeleton Technologies vállalatban. A partnerség illeszkedik a német konglomerátum azon törekvéséhez, hogy az adatközpontok fejlesztésének teljes életciklusában támogassa az üzemeltetőket és a beruházókat.
A vállalat megoldásai a tervezést és a döntéstámogatást segítő digitális eszközöktől – például a szimulációktól, a digitális ikrektől, valamint a Simcenter, a Teamcenter és a Building X portfólióelemeitől –az ellenállóképes energiaellátási architektúrák kialakításáig terjednek. Utóbbiak részei lehetnek a mikrohálózatok, a megújuló energiaforrások, a moduláris rendszerek, az akkumulátoros energiatárolás és az intelligens vezérlés.
A cél az adatközpontok megbízhatóbb és hatékonyabb működésének támogatása, valamint az üzemeltetési költségek mérséklése. Ennek egyik lehetséges eszköze a mesterséges intelligenciával támogatott hűtésoptimalizálás.
További együttműködések az adatközponti technológiák terén
A Siemens más technológiai vállalatokkal kialakított együttműködései szintén az adatközpontok energiaellátásának hatékonyabbá tételét szolgálják.
A Rittallal közösen olyan moduláris tápegységeken dolgozott, amelyek közvetlenül a szerverek melletti, úgynevezett white space területen helyezhetők el. Az energiaellátás felhasználási ponthoz közelebbi kialakítása megfelelő rendszertervezés esetén csökkentheti az energiaátviteli veszteségeket.
Az NVIDIA-val és a Fluence-szel kialakított együttműködés keretében a vállalat előregyártott, moduláris referenciaarchitektúrát mutatott be, amely egyszerűsítheti és felgyorsíthatja az adatközpontok kiépítését, illetve bővítését. A központi felügyelet és az energiatárolási megoldások az üzembiztonság növelését is támogathatják.
A Reinhausennel közösen fejlesztett szilárdtest-transzformátor pedig a hálózati villamos energia átalakításával segítheti a nagy teljesítményű AI-szerverek energiaellátását. A technológia célja a stabil, 800 voltos egyenáramú energiaellátás kialakítása, amely a megfelelő infrastruktúrával együtt hatékonyabb energiaelosztást tehet lehetővé a nagy teljesítményű számítási rendszerek számára.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Ipar
Energiaintelligencia: a jövő energiarendszere előre lát és cselekszik
Mi történik, ha egyszerre nő meg az áramfogyasztás és válik bizonytalanná a termelés? Az energiarendszernek ilyenkor gyorsan kell alkalmazkodnia, amihez a rendelkezésre álló kapacitások mellett pontos adatokra, előrejelzésre és összehangolt irányításra is szükség van.
Az energiaintelligencia ebben hozhat áttörést: az összekapcsolt energetikai rendszerek felismerhetik a kialakuló problémákat, támogathatják azok megelőzését, és szükség esetén automatizáltan is beavatkozhatnak. Erről a technológiai szemléletváltásról beszélt Veres Zsolt, a Schneider Electric magyarországi országigazgatója egy októberi szakmai konferencián, Budapesten.
Az épületek és a közlekedés villamosítása, valamint az adatközpontok terjedése átalakítja a villamosenergia-felhasználást. A mesterséges intelligencia térnyerése is növeli a számítási kapacitások iránti igényt, és ezzel az energiafogyasztást. Ugyanez a technológia azonban az energiarendszer működtetésében is új lehetőségeket nyit: segíthet előre jelezni a változásokat, összehangolni a termelést és a fogyasztást, illetve gyorsabban reagálni az eltérésekre. A kihívás ezért a termelőkapacitások bővítésénél jóval összetettebb. Az új energiaforrásokat olyan hálózathoz kell kapcsolni, amely képes kezelni a változó terhelést, a megújulók visszatáplálását és az energiatárolást. Ehhez a termelési, átviteli és elosztási oldal fejlesztését együtt kell megtervezni.
„A hálózat az energiaátmenet idegrendszere: összeköti a termelőket és a fogyasztókat, és biztosítja, hogy az áram ott és akkor álljon rendelkezésre, ahol és amikor szükség van rá. A termelési kapacitások fejlesztése és diverzifikálása mellett legalább akkora figyelmet kell fordítanunk a hálózatok korszerűsítésére és intelligens irányítására. A beruházások akkor lesznek jövőállók, ha a teljes rendszer működését javítják”
– hangsúlyozta Veres Zsolt.
A hibajelzéstől az önálló beavatkozásig
A hagyományos működésben a felügyeleti rendszerek jelzik az eltéréseket, az üzemeltetők pedig a rendelkezésükre álló információk alapján döntenek a beavatkozásról. Ha az adatok egymástól elkülönülő rendszerekben találhatók, a helyzet értékelése és a válaszlépések összehangolása is időt igényel.
Az energiaintelligenciához vezető első lépés ezért az egységes helyzetkép kialakítása. Az energia-, folyamat- és vállalati adatok összekapcsolásával láthatóvá válhat, hogyan hatnak egymásra a hálózat vagy egy létesítmény különböző részei. Ezt egészíti ki az iparági szaktudás és a digitális iker, vagyis a berendezések és rendszerek virtuális másolata, amely a tervezéstől a kivitelezésen át az üzemeltetésig és karbantartásig folyamatosan új információkkal bővül. Ezek együttes alkalmazásával a mesterséges intelligencia a működés minden szintjén segítheti az előrejelzést, az irányítást és az optimalizálást. A technológiai váltás négy területen hozhat előrelépést. A hibák utólagos jelzését előrejelzés és megelőzés, az elkülönült rendszereket egységes helyzetkép, a kézi vezérlést autonóm műveletek válthatják fel. Egyes automatizált irányítási feladatoknál pedig a percekben mérhető válaszidő milliszekundumokra rövidülhet. A gyakorlatban ez azt jelenti, hogy egy létesítmény rendszerei már a kialakuló problémára utaló jeleket is felismerhetik, és még a hiba bekövetkezése előtt kezdeményezhetnek beavatkozást. Ha a problémát nem sikerül megelőzni, az automatizált reakció gyorsíthatja annak kezelését. Ez a képesség különösen fontossá válik, amikor a fogyasztás és a termelés gyorsan változik, és rövid idő alatt kell helyreállítani az egyensúlyt.
A beruházások értékét az együttműködésük adja
A Schneider Electric szerint az energiaintelligencia szemléletét már a fejlesztések tervezésekor érdemes érvényesíteni. A termelőkapacitások, a hálózatok, a tárolás és a fogyasztás összehangolt fejlesztésével olyan ökoszisztéma alakítható ki, amelyben az adatok, a mesterséges intelligencia és az emberek közösen támogatják a megbízható működést.
Magyarországon az energiarendszer megújítását támogató uniós források lehetőséget teremtenek erre az összehangolt fejlesztésre. Veres Zsolt szerint a cél olyan infrastruktúra kiépítése, amely a termeléstől a felhasználásig egységben kezeli az energiaellátást. Az energiaintelligencia így a hálózatok mellett az ipari üzemek, az épületek, az adatközpontok és az otthonok hatékonyabb működését is szolgálhatja.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Minden eddiginél több robotkészletre pályázhatnak az iskolák a Yettel jóvoltából

Felmérés: Az európai használtautó-vásárlók 76%-a nem tudja, kihez forduljon kilométeróra-manipuláció esetén

Milyen jövőt ígérnek a kihívások az építőiparban?

Az aszály valódi ára csak évekkel később látszik

Megnyílt a MediaMarkt 41. áruháza az Allee-ban


Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?

A Honda bemutatja a Prelude Limited Edition modellt

Nagyformátumú 3D nyomtatás közvetlenül a gyártásban

A mesterséges intelligencia egyszerre kihívás és megoldás az energiarendszer számára

Egy arany- és három ezüstérmet nyert a magyar csapat a szakmák világbajnokságán



Technokrata.hu
Kikalkulálták forintra: ennyi marad a Wekerle Pluszban az Otthon Start előnyéből a piaci hitelhez képest
Nem több erdőre, hanem több mozaikosságra van szüksége a Homokhátságnak
5 tipikus hiba, amelyek miatt lassabban száradnak a ruháid ősszel
Energiaintelligencia: a jövő energiarendszere előre lát és cselekszik
A Temu-jelenség csak a jéghegy csúcsa: így alakul át a vámkezelés
Csökken a hatótáv az őszi hidegben? – Így működhet „második akkumulátorként” a jól megválasztott gumi
Kutatás-fejlesztést végez a cége? Ezt a lehetőséget még mindig könnyű kihagyni
A Schneider Electric az INTREN-t választotta digitális ügynökségi partnerének
30 társadalmi szervezet támogatható a MagNet Bank adománykeretéből
Üzleti életre szabva: zökkenőmentes mobilitás és hatékonyság a HONOR Magic V6-tal
Műszaki-Magazin.hu
Beckhoff Technology Day 2026 – beszámoló
Átadták az idei BoschxRichter Ipari Innovációs Díjakat
INNOELECTRO 2027
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány
Lítiumbányák Németországban
Alumíniumforgácsból fémhab
Mire jó a szuperkondenzátor?
Kompakt erőgépek – új egyenáramú motorok
Új marási minőség a titán megmunkálásában
Energiaintelligencia a jövő energiarendszere előre lát és cselekszik
-

 Tippek2 hét ago
Milyen tényezők befolyásolják a lépcső készítés árakat és típusválasztást?
-
Egészség2 hét ago
Hogyan válasszunk valóban bio barát termékeket a mindennapokhoz?
-
Gazdaság2 hét ago
A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?
-
Gazdaság2 hét ago
Öt perc alatt telepíthető védelemmel segíti partnereit a Zyxel Networks
-
Gazdaság2 hét ago
A Mapei számaiban is megjelent az építőipar nyári fékezése
-
Tippek2 hét ago
Egyre többet várunk az otthoni kávétól
-
Gazdaság2 hét ago
Az AI már autót is ajánl, de a céges flotta választás ettől nem lett egyszerűbb
-
Gazdaság2 hét ago
Országos MI oktatási programot jelentett be a Bosch


