

Ipar
Fájdalmas a magyar iparnak a sok orosz szankció
Az Ukrajna ellen indított brutális orosz invázió miatt bevezetett szankciók közvetlen folyományaként rég nem látott szintre esett vissza a Nyugat és Oroszország közötti külkereskedelem.
Bár a szankciók az energiahordozókat nem érintik, az ellátási bizonytalanságok miatt jelentős áremelkedés ment végbe a világpiacokon az egyébként sem alacsony év végi árakhoz képest is. Milyen ágazatokat érinthet itthon a külkereskedelmi kapcsolatok megtörése? Mit okozhat az energiaárak robbanása a magyar gazdaságban? Elemzésünkben ezen kérdéseknek járunk utána.
Az Ukrajna elleni orosz agresszióra adott nyugati gazdasági szankciók hatásának becslése jelenleg a közgazdasági elemzések egyik – ha nem a legfelkapottabb – területe. Jelen írásban arra vállalkozunk, hogy megmutassuk, mely hazai ágazatok a leginkább kitettek az Oroszországot érintő gazdasági szankcióknak. A vizsgálatban a reálgazdasági csatornákra fogunk fókuszálni, így a pénzügyi-tulajdonosi csatornákon jelentkező – egyébként nagyon jelentős – hatásokra nem térünk ki.
Alacsony a kereskedelmi csatornákon keresztül a kitettségünk Oroszország felé
Számos cikk elemezte már a nyugati világ orosz kitettségét, ugyanakkor ezek nagy része csak a közvetlen hatásokat becsülték meg. A következő konkrét példa megvilágítja, miért fontos vizsgálni a közvetett hatásokat is: az orosz fémalapanyag-szállítmányok kiesése súlyosan érinti az európai fémipart, ezen keresztül pedig a német autóipart is – és máris a német autóipar beszállítóinál, azaz például Magyarországnál tartunk. A hullámok ráadásul mindkét irányba mozognak: a magyar autógyártás orosz irányú exportjának kiesése a hazai és külföldi beszállítókra egyaránt hat, majd ezek a hatások végig gyűrűznek a teljes beszállítói láncon, mígnem végül ismét visszacsapnak Magyarországra is. Szerencsére rendelkezésre állnak a megfelelő adatok ahhoz, hogy ezeket a tovagyűrűző hatásokat megfelelően tudjuk számszerűsíteni.
Az OECD adataiból az derül ki, hogy kereskedelmi csatornákon keresztül alacsony az európai országok kitettsége Oroszország felé. Még ha azzal a nagyon pesszimista verzióval számolunk is, hogy az OECD-országokba tartó orosz export az idei év hátralévő részében kiesik (kivéve természetesen az energiahordozókat), akkor is csak 0,1 százalékponttal csökken a legtöbb európai ország GDP növekedése. Még a felfelé egyértelműen kilógó balti államoknál sem lesz nagyobb a GDP növekedés visszaesése, mint 0,2 százalékpont. Eközben számításunk alapján az orosz gazdaság növekedése 5,0 százalékponttal esik vissza a szankciók nyomán kieső export következtében (1. ábra). Természetesen a külkereskedelem csak egy a sok gazdasági csatorna közül, így a teljes orosz visszaesés ettől nagyságrendekkel nagyobb is lehet (az elemzőházak nagyobb része kétszámjegyű visszaesést vizionál). Ráadásul az orosz export legnagyobb része nyersanyag, ami elméletileg könnyebben helyettesíthető, mint egy bonyolult chip (amelyből még mindig hiány van a világon).
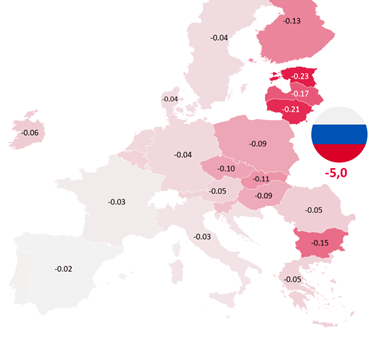
Az orosz export OECD-országok általi bojkottja esetén a hozzáadott értékre becsült visszaesések Európa országaiban, 2022-ben (energiahordozók nélkül) (Forrás: OECD ICIO alapján Egyensúly Intézet becslés. )
Magyarországon a szankciók elsősorban a feldolgozóipart érintik. Ezen belül is a legnagyobb visszaesést a kőolaj-feldolgozás (-0,7 százalékpont), a vegyipar (-0,36), valamint a fémalapanyag-gyártás (-0,34) könyvelheti el. Ezek a lassulások ugyanakkor eltörpülnek amellett, hogy mekkora kárt okoznak az energiapiaci áremelkedések Magyarországnak (is), ezért ezeket a hatásokat külön is elemezzük.
Komoly zuhanás várható a vegyiparban és a fémalapanyag-gyártásban
Az elemzők egészen a közelmúltig nem tulajdonítottak túl nagy jelentőséget a termelői árak és a reálgazdasági teljesítmény (hozzáadott érték vagy árbevétel) kapcsolatának. Ennek az volt az oka, hogy az alacsony energiaárakkal megtámogatott termelői árakban bekövetkezett kis mozgások nem magyarázták meg a szereplők teljesítményét. Ezen felül a kereslet is magas volt 2019 előtt. A COVID után azonban egy csapásra megváltozott minden: a globalizáció megtorpant, a gázpiacon kínálati problémák léptek fel. Ezek a tavalyi év végén/idei év elején együttesen jelentős áremelkedést okoztak, amit jelentősen megfejelt a februárban kirobbant háború. Annak ellenére, hogy az EU-tagállamok egyelőre nem vetettek ki szankciókat az orosz energiahordozókra, a háború miatti bizonytalanság nyomán csúcsra emelkedtek a tőzsdei árak, ami így a magyar gazdaságra is hatással van. 2019-hez viszonyítva – a jövőbeli jegyzéseket (futures) is figyelembe véve idénre az áram ára 50 százalékkal, a kőolajé 70 százalékkal, míg a földgázé több mint 800 százalékkal(!) magasabb szinten fog tetőzni. Normális esetben (azaz amikor az áringadozások nem extrémek) a gazdaság pillanatnyi kereslete határozza meg, hogy mi történik a termelői árakkal: erős kereslet esetén áthárítják a vevőkre, gyengébb kereslet esetén lenyelik veszteségként. A termelési költségek extrém emelkedése mostanra elérte azt a kritikus szintet, hogy a COVID után felfutó makrogazdasági kereslet-javulás mellett is csökkent az energiaintenzív ágazatok árbevétele, azaz nem tudják teljesen áthárítani költségeiket.
Az alábbi ábra a megváltozó kapcsolatot mutatja be a termelői árak és az árbevétel között. Korábban (a COVID időszak előtt, pirossal) semmilyen kapcsolat nem volt a két változó között, azaz az alacsony szinten mozgó termelői árak változása nem befolyásolta (közvetlenül) az árbevételt. 2021 végén – 2022 elején a kapcsolat megváltozott: a növekvő termelői árak csökkenő árbevételt eredményeztek, tehát az ágazatok már nem tudják áthárítani vevőikre a növekvő beszerzési költségeket, emiatt profitban és bértömegben alkalmazkodnak (2. ábra). A vegyiparban a teljes beszerzési költség 15-16 százalékát fordítják földgáz- vagy kőolaj-származékokra. Ha az olajárak 30 százalékkal, a földgáz árak viszont 500 százalékkal alakulnak magasabban, mint tavaly, akkor azonos mennyiségek mellett a korábbi 15-16 százalékos beszerzési költség gyorsan több mint a duplájára, legalább 35 százalékra emelkedik. Ha a vegyipari vállalat döntően a mezőgazdaságnak szállít, és itt már javarészt beszerezték a vevők a szükséges mennyiségeket korábban, az üzem leállásra kényszerül. A bizonytalansághoz ráadásul hozzáad az is, hogy a háború nyomán kialakuló gabona export korlátozás miatt a kereslet is kiszámíthatatlan lesz. Mindennek volt a látványos példája itthon a Nitrogénművek ammóniagyárának leállítása, de hasonlóan döntött a norvég Yara, amely több európai üzemét is bezárta.
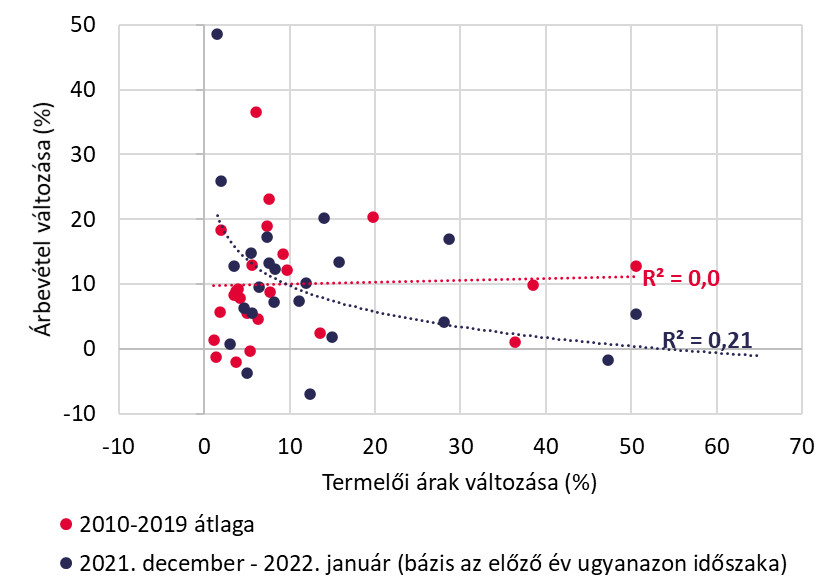
A termelői árak és az árbevétel közötti kapcsolat változása Magyarországon (a pöttyök ágazatokat jelölnek). Megjegyzés: Az R2 adat a két tengely közötti kapcsolat szorosságát jelzi (minél nagyobb, annál erősebb). A függőleges tengelyen szereplő árbevétel adat szezonálisan és naptárhatással igazított. Forrás: Eurostat alapján Egyensúly Intézet számítások.
Felhasználva a 2. ábrán kékkel bemutatott kapcsolatot, meg tudjuk becsülni, hogy a termelői árak növekedése mekkora visszaesést okoz az ágazatoknál. Ehhez meg kell becsülnünk azt is, hogy az energia- és nyersanyagpiaci árak emelkedése hogyan változtatja az ágazatok beszerzési költségét (ezt fogjuk megfeleltetni a termelői ár változásának). A számítások során figyelembe vettük a beszállítói kapcsolatokat is, azaz azt, hogy egy adott ágazat kinek a beszállítója és neki kik szállítanak be. A hálózatok elemzése után az alábbi sorrend jött ki a legkitettebb ágazatokra Magyarországon.
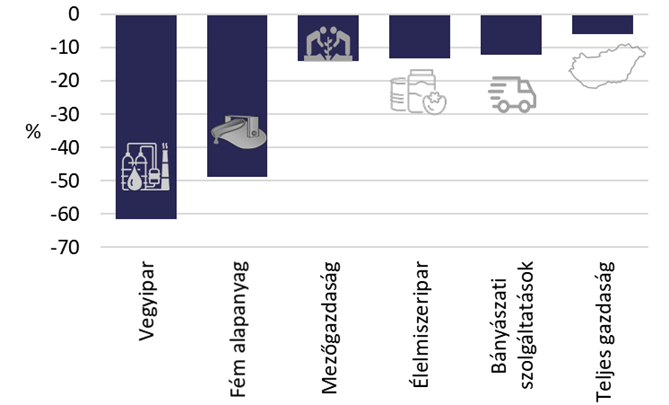
A világpiaci áremelkedések következtében lehetséges maximális visszaesés a magyar ágazatoknál (reál hozzáadott értékben mérve). Forrás: KSH- és tőzsdei adatok alapján Egyensúly Intézet számítások.
A leginkább energiaintenzív vegyipar növekedése módosulhat leginkább lefelé idén (-61 százalékpont), de hasonlóan nagy mértékben kitett a fémalapanyag-gyártás is (-49 százalékpont). A két ágazat 40 ezer embernek ad munkát, viszont a teljes foglalkoztatáson belüli súlyt tekintve EU-s összevetésben csak átlagos jelentőségűnek számít a két ágazat (a foglalkoztatás 0,8 százalékát adják, ami a legalacsonyabb a visegrádiak között). Az előző kettőnél jóval kisebb mértékben járhat rosszul a mezőgazdaság, amely főként a vegyiparnak való kitettsége miatt eshet vissza. A legkevésbé érintett ágazatok közé tartoznak a feldolgozóipar húzóágazatai, azaz a járműgyártás és az elektronika, ami az ipar növekedési kilátásait tekintve mindenképpen pozitív. Ugyanakkor főként az ukrán beszállítók kiesése miatt itt is jelentős kockázatok azonosíthatók.
Meg fog történni a 3. ábrán bemutatott visszaesés? Valószínűleg nem ekkora mértékben. Egyrészt a vállalkozások dinamikusan alkalmazkodnak a környezethez: fedezeti ügyleteket kötnek, új piacokat keresnek, költségeket racionalizálnak. Másrészt a különböző ágazatok különböző keresleti környezettel szembesülnek, ami akár jelentősen módosíthatja a képet. Az viszont biztosnak látszik, hogy az ukrán válság előtt Magyarországra széles körben prognosztizált 5-6 százalék körüli GDP-növekedés idén meg is feleződhet. Számításaink alapján a világpiaci áremelkedések hatására maximum 6 százalékpont körüli mértékben alakulhat alacsonyabban a magyar GDP, így idei növekedésünket csak a tavalyi évről áthúzódó növekmény (az úgynevezett áthúzódó hatás) mentheti meg.
Mit tehet a magyar gazdaságpolitika?
Mind a kormány, mind a jegybank rendkívül nehéz helyzetben van. Az MNB hitelessége fenntartása érdekében fékezni kényszerül a nem csekély mértékben külső tényezők miatt kialakuló inflációt, tehát növelnie kell a kamatokat, ezzel visszafogva a növekedést és a forint árfolyam gyengülését. Az állam finanszírozása így megdrágul, azonban az állampapírban tartott megtakarítások növekedhetnek, ami a fogyasztáson keresztül fékezi az inflációt és támaszt nyújt a költségvetésnek. A megtakarítások növekedését támogatja a lakáspiacon várt árnövekedés-lassulás is, valamint a részvénypiacokon kialakult bizonytalanság. A megoldás azonban csak féloldalas, mert az új lakossági – jellemzően állampapír-megtakarítások – magas kamata előbb vagy utóbb a fogyasztásban köthet ki, így még ha időben elnyújtva jelentkezik is az inflációs hatás, a monetáris szigorítás nyomán sem tűnnek el teljesen a keresletoldali inflációs tényezők. A másik kihívást az okozza, hogy a jegybank nem tudja felvenni a harcot egy olyan kínálatoldali eseménnyel, mint amilyen az energiaárak növekedése. Ebben az esetben csak annyit tehet, hogy stabilan tartja az árfolyamot vagy esetleg erősíti azt, továbbá figyel arra, hogy ne legyen túl erős a kereslet a gazdaságban.
A költségvetésnek gyakorlatilag nincs mozgástere a negatív gazdasági sokkok ellentételezésére. A választási kampány miatti kiköltekezés, valamint a rezsicsökkentéshez való ragaszkodás következtében az aránytalanul bajba jutott ágazatok esetleges megsegítéséhez szükséges források rendelkezésre állása kétséges, miközben bevételi oldalon a világpiaci események nyomán lassuló növekedés nem tudja befoltozni a költségvetési lyukakat. Ehhez még hozzáadódik az EU-s forrásoknak a jogállamisági mechanizmus körüli viták nyomán bekövetkezett megakadása is. Enyhítő körülmény, hogy a lakossági megtakarítások jelentős része állampapírban csapódhat le, azonban ennek forrásköltsége nagyobb, mint amit az elmaradó gazdasági növekedés nyomán keletkező plusz adóbevételekkel lehetne megszerezni. Az állam helyzetén jelentősen segíthetne az orosz energiafüggőség csökkentése, ez azonban legjobb esetben is csak több éves távlatban elképzelhető.
Összességében tehát 2022-ben stagflációs időszakra számíthatunk, amely valószínűleg jövőre is folytatódni fog. A stagnálás attól függően lehet súlyos és elhúzódó, hogy a háború meddig tart és a világkereskedelem mikorra tud visszaállni a “normális kerékvágásba”. Ráadásul a kieső és nagyon jelentős orosz és ukrán élelmiszeripari termelés miatt a világ egy részében éhínségi krízisek várhatók. Ezek ugyan Magyarországot elkerülhetik, azonban Észak-Afrikából egy újabb menekülthullám indulhat el. Így csak bizakodni tudunk abban, hogy a háború mihamarabb véget ér.
Forrás: Portfolio


Ipar
Újabb mérföldkő az autóipari biztonságban: az LG megszerezte első ASIL D terméktanúsítványát
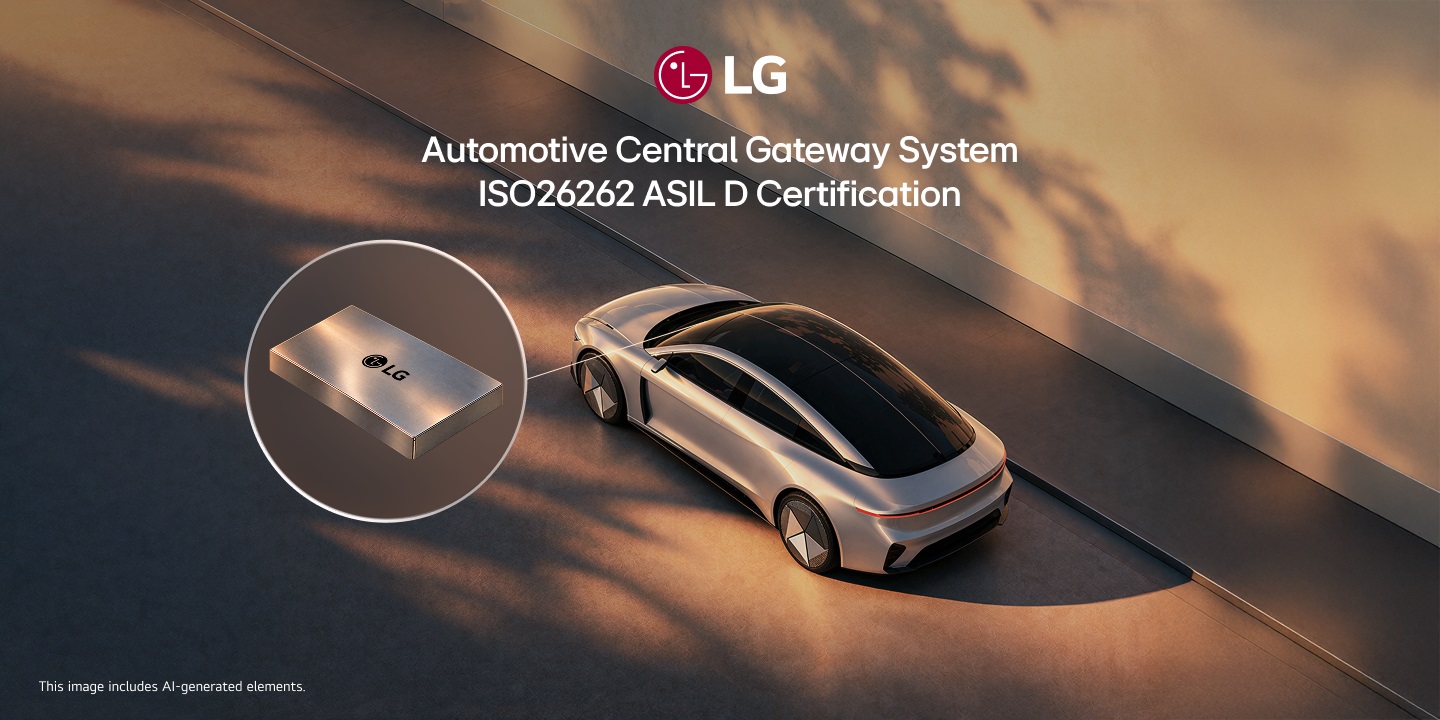
Az LG Electronics (LG) megszerezte első ISO 26262 szabvány szerinti gépjárműbiztonság-integritásra vonatkozó, D szintű terméktanúsítványát a Genesis GV90 2.0-ás központi kommunikációs egységeként (central communication unit, CCU) fejlesztett Central Gateway rendszeréért.
A tanúsítványt a TÜV Rheinland adta ki, éz ez az első ASIL D terméktanúsítvány, amelyet a nemzetközi vizsgáló és tanúsító szervezet a járműipari Central Gateway rendszerek kategóriájában kiállított.
Az ISO 26262 szabvány szerint az ASIL biztonsági integritási szintek A-tól D-ig terjednek, besorolásuk pedig a lehetséges károk súlyosságától, a veszélyes helyzeteknek való kitettségtől, valamint az ezekből eredő kockázatok kezelhetőségétől függ. A legmagasabb, ASIL D szint a legszigorúbb intézkedéseket követeli meg a biztonságot érintő meghibásodások megelőzése és következményeik mérséklése érdekében. A tanúsítási folyamat részeként a TÜV Rheinland átfogóan értékelte az LG fejlesztési folyamatait, tervezési dokumentációját és ellenőrzési eredményeit, és megerősítette, hogy a rendszer megfelel a vonatkozó ASIL D követelményeknek.
A tanúsított folyamatoktól az ASIL D tanúsítvánnyal rendelkező termékekig
A tanúsítvány az LG funkcionális biztonsági képességeinek fejlesztésében elért legújabb mérföldkő. A vállalat 2017-ben ISO 26262 folyamattanúsítványt szerzett járműipari fejlesztési keretrendszerére, majd 2021-ben ASIL B terméktanúsítványt kapott fejlett vezetéstámogató rendszerének (Advanced Driver Assistance System, ADAS) elülső kameramoduljára. Az ASIL D szint termékszintű elérése azt bizonyítja, hogy az LG képes arra, hogy a legmagasabb funkcionális biztonsági követelményeket a járműipari termékek tervezése, megvalósítása és ellenőrzése során egyaránt alkalmazza.
A globális autógyártók számára ez a független, termékszintű tanúsítás további biztosítékot jelent arra, hogy az LG képes biztonság szempontjából kritikus járműipari rendszerek szállítására. A tanúsítvány várhatóan a vállalat versenyképességét is erősíti a jövőbeli járműplatform-fejlesztési programokban.
A rendszer működésébe beépített funkcionális biztonság
Az LG Central Gateway rendszere a jármű kommunikációs központjaként működik: összekapcsolja az elektronikus vezérlőegységeket (Electronic Control Units, ECU-k), és kezeli a jármű belső és külső hálózatai közötti adatcserét. A rendszert úgy tervezték, hogy a vezérlőterületi hálózati (Controller Area Network, CAN) és Ethernet-interfészeken keresztül történő adatirányítás során pontosan továbbítsa a biztonsággal kapcsolatos üzeneteket, felismerje az adatirányítási hibákat, és továbbítsa a releváns hibainformációkat a többi elektronikus vezérlőegységnek.
A rendszer tartalmaz funkcionális biztonsági intézkedéseket a vezeték nélküli (Over-the-Air, OTA) szoftverfrissítésekhez is. Ezek segítenek megelőzni a nem szándékos frissítéseket, és biztosítják a jármű indításának biztonságos vezérlését a frissítések és a korábbi szoftververzióra történő visszaállítások során. A rendszer emellett támogatja az összekapcsolt járművek szolgáltatásait, az igény szerint aktiválható funkciókat és a rendszerdiagnosztikát, valamint olyan kiberbiztonsági funkciókat, mint a behatolásfigyelés és a tanúsítványalapú hitelesítés.
A versenyképesség erősítése a jövő AIDV-platformjaihoz
Ahogy a járműipar egyre inkább a mesterséges intelligencia által vezérelt járművek (AI-defined vehicles, AIDV-k) felé mozdul el, a Central Gateway rendszerek is egyre nagyobb szerepet kapnak. Ezek a rendszerek kezelik a járműhálózatok közötti kommunikációt, lehetővé teszik az OTA-frissítéseket, és támogatják az összekapcsolt szolgáltatásokat, amelyek miatt a funkcionális biztonság egyre kritikusabb jelentőségűvé válik.
Az LG e projekt során megszerzett szakértelme más, biztonsági szempontból kritikus járműipari rendszerekre is alkalmazható. Ez a tudás a funkcionális biztonsághoz kapcsolódó fejlesztési folyamatokra, a tervezési és ellenőrzési módszertanokra, valamint a tanúsításra egyaránt kiterjed. Ezek a képességek megalapozzák, hogy az LG a jövőben a járműipari alkatrészek és rendszerek szélesebb körét fejlessze, beleértve a következő generációs kommunikációs vezérlő rendszereket, átjárórendszereket (gateways) és tartományvezérlőket (domain controllers).
„Az első ASIL D terméktanúsítvány megszerzése jelentős mérföldkő az LG számára”
– mondta Lee Sang-yong, az LG járműipari megoldások üzletágának (Vehicle Solution Company) kutatás-fejlesztési laboratóriumának vezetője.
„Ez az eredmény jól mutatja, milyen fejlődést értünk el a tanúsított funkcionális biztonsági folyamatok kialakításától egészen a legmagasabb szintű biztonsági követelmények járműipari termékben történő megvalósításáig és ellenőrzéséig. Erre az eredményre építve tovább erősítjük az autógyártók LG-be vetett bizalmát, és fejlesztjük következő generációs megoldásainkat az AIDV-korszak számára.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Ipar
Ingyenes online webinársorozat a műanyag-feldolgozás jövőjéről
Automatizálás, robotika, mesterséges intelligencia, energiahatékonyság és minőségellenőrzés: 16 vállalat mutatja be gyakorlati megoldásait a japán Matsui ingyenes online rendezvényén, magyar felirattal, november 18–19-én és december 9–10-én.
Gyakorlati válaszok a műanyag-feldolgozó ipar kihívásaira
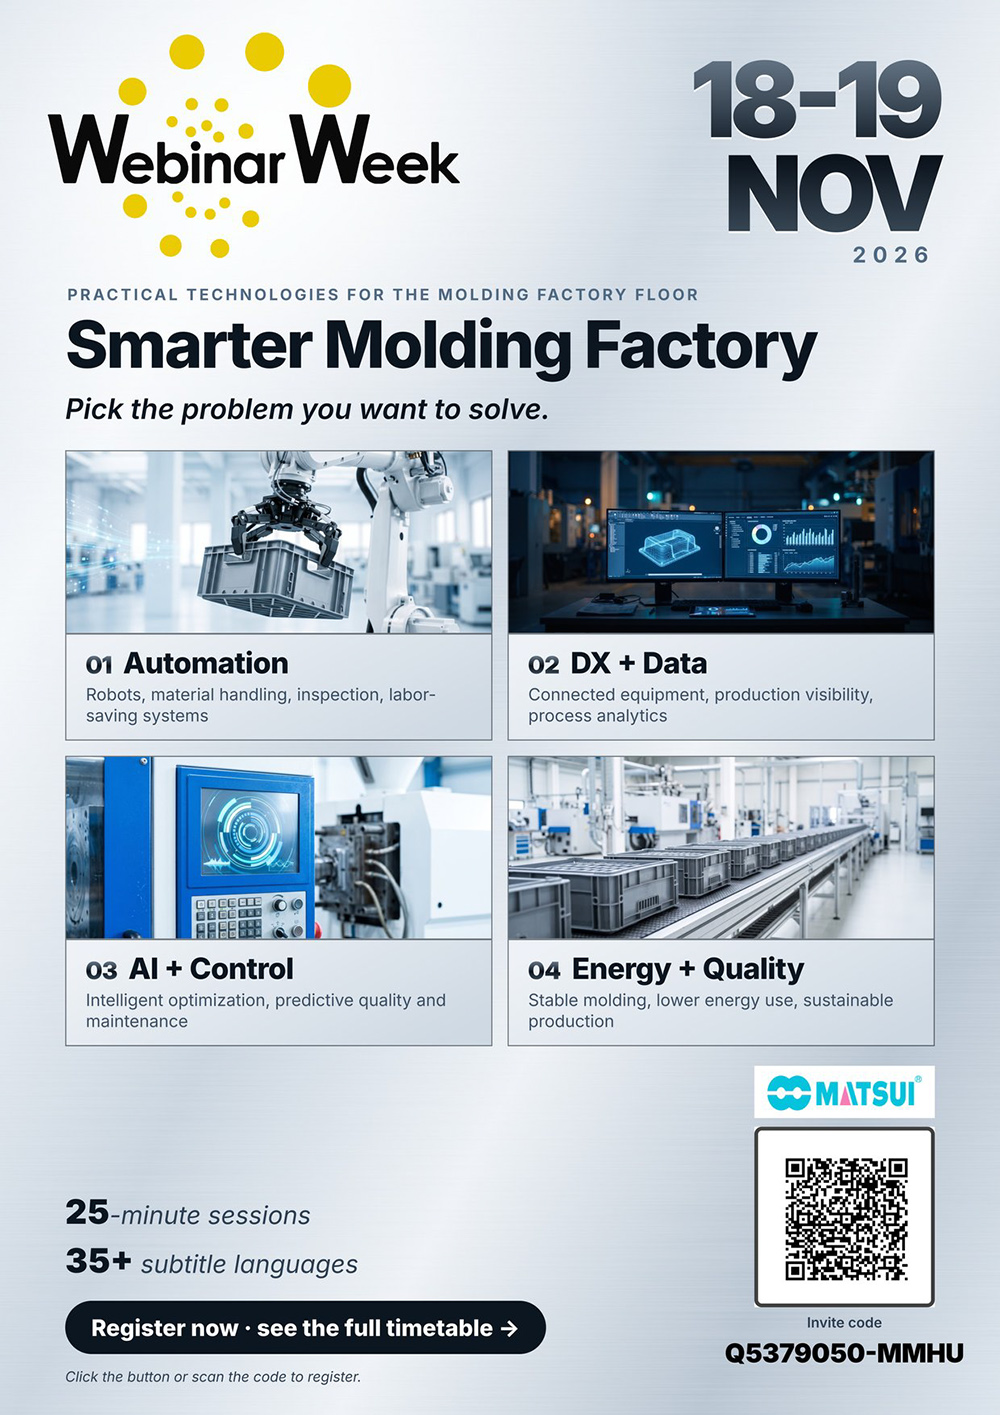
A munkaerőhiány, a szakképzett dolgozók számának csökkenése és a növekvő gyártási költségek világszerte – így Magyarországon is – komoly kihívást jelentenek a műanyag-feldolgozó üzemek számára. Ezekre a problémákra kínálnak gyakorlati megoldásokat a Smarter Molding Factory Webinar Week 2026 online szakmai rendezvény előadásai, amelyeket a japán Matsui Mfg. Co., Ltd. szervez.
A kétnapos webinársorozat során 16 vállalat szakértői tartanak egyenként 25 perces előadásokat. A program olyan aktuális ipari témákat ölel fel, mint a gyártásautomatizálás és a robotika, a digitális átállás és az adatvezérelt működés, a mesterséges intelligenciával támogatott folyamatirányítás, valamint az energiahatékonyság és a minőségellenőrzés.
Az ingyenesen megtekinthető előadások angol nyelven zajlanak, de 35 nyelven, köztük magyarul is elérhető felirat segíti a követést.
Automatizálás, mesterséges intelligencia és intelligens gyártás
A programban többek között szó lesz a szerszámkezelés és -csere optimalizálásáról, a műanyag-alapanyagok szárításáról és anyagmozgatásáról, a mesterséges intelligenciával támogatott vizuális minőségellenőrzésről, az együttműködő robotokról, valamint a szimuláció és a digitális ikermodellek ipari alkalmazásáról.
A Matsui Solutions Europe két előadással is képviselteti magát. Az egyik bemutató azt vizsgálja, hogyan segíthet a gyártósoronkénti, valós idejű anyagfelhasználás-mérés az alapanyag-beszerzés pontosabb tervezésében és a felesleges készletezés elkerülésében. A másik előadás a tisztatéri gyártósorok kialakításához szükséges partneri együttműködéseket és az úgynevezett UPSHIFT értéklánc-modellt mutatja be, különös tekintettel az orvostechnikai műanyag-feldolgozásra.
Az előadók között a Matsui mellett olyan vállalatok szakemberei is szerepelnek, mint a Sodick–Plustech, a Canon U.S.A., a Yushin, a Moldex3D és a CADDi.
Két időpontban is követhető a rendezvény
A webinársorozatot két alkalommal rendezik meg, hogy a különböző időzónákban dolgozó szakemberek számára is elérhető legyen:
- Első időpont: 2026. november 18–19., 6:30–11:25 (magyar idő szerint).
- Második időpont: 2026. december 9–10., 14:00–19:25 (magyar idő szerint).
A résztvevők a teljes programból szabadon kiválaszthatják azokat az előadásokat, amelyek a saját gyártási folyamataik és szakmai érdeklődésük szempontjából a leghasznosabbak.
Ingyenes regisztráció magyar meghívókóddal
A rendezvényen való részvétel ingyenes, de előzetes regisztrációhoz kötött. A jelentkezés során a Q5379050-MMHU meghívókód használható.
A regisztrációt követően a résztvevők a részletes programból lefoglalhatják a számukra érdekes előadásokat.
> A TELJES PROGRAM ÉS AZ ELŐADÁSOK IDŐPONTJAI >>
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Ipar
Új szintre emeli az MI-korszak adatközpontjainak hűtését a Schneider Electric WCDU megoldása
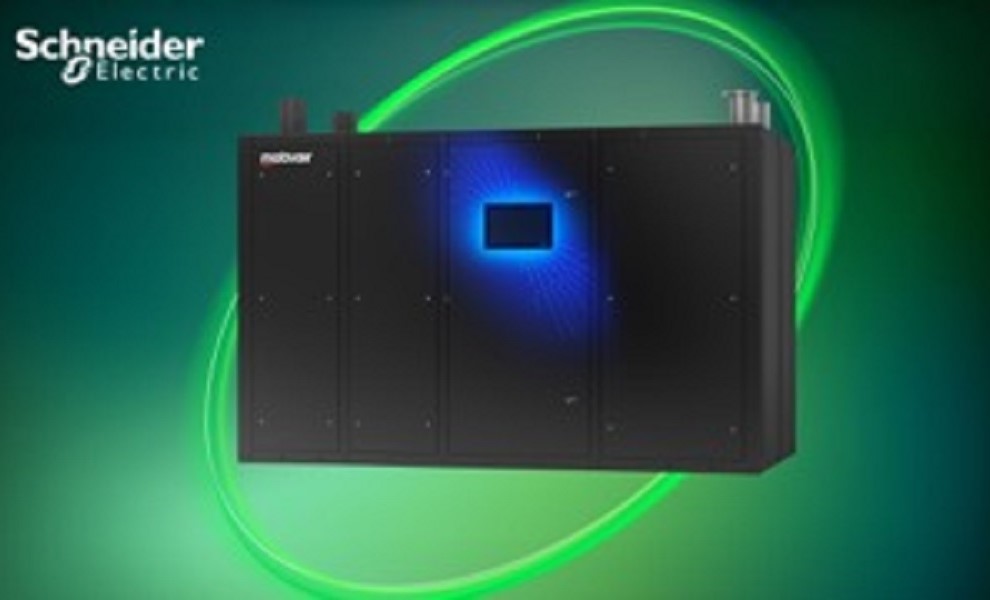
A lég- és folyadékhűtéses architektúrák zökkenőmentes integrációját kínálja a Schneider Electric új, WCDU nevű hűtőfolyadék-elosztó egysége.
A mesterséges intelligencia alkalmazásokat kiszolgáló adatközpontok igényeinek figyelembevételével megtervezett új berendezés eddig nem tapasztalt szintű rugalmasságot biztosít az ilyen létesítmények hűtési rendszerének kialakításához. Egyetlen készülék 3,5 megawatt teljesítményre is képes lehet és csoportos üzemmódban egyszerre akár 20 WCDU is működhet együtt.
A Schneider Electric, a világ egyik vezető energiatechnológiai vállalata bemutatta a WCDU nevű hűtőfolyadék-elosztó egységét, amelyet úgy terveztek, hogy zökkenőmentesen lehessen integrálni a ventilátorfalas léghűtő rendszerekbe, támogatva ezzel a hibrid, lég- és folyadékhűtéses architektúrák kialakítását a nagy sűrűségű, mesterséges intelligencia (MI) alkalmazásokat kiszolgáló adatközpontokban. A rugalmas felhasználásra tervezett berendezés lehetővé teszi az üzemeltetők számára, hogy a folyadék- és léghűtés arányát úgy módosítsák, hogy közben ne kelljen teljesen áttervezniük az adatközpontot. Ez a megközelítés több lehetőséget biztosít a terhelés végső paraméterezése során a szakembereknek, így elkerülhető, hogy túlméretezett infrastruktúrát és ezáltal kihasználatlan kapacitásokat építsenek ki.
Az új WCDU megfelel a mesterséges intelligencia miatt változó infrastruktúra-telepítési igényeknek. A nagy adatközpontok üzemeltetői egyre gyakrabban helyezik a hűtőfolyadék-elosztó egységeket (CDU) szerverterem helyett a műszaki folyosóra, hogy megkönnyítsék a szervizelést és a karbantartást. A WCDU-t a műszaki folyosóra történő elhelyezésre optimalizálták, és felső csatlakozási pontokkal látták el, hogy egyszerűsítsék a telepítést és szabadon hagyják a szerverteremnek szánt helyet, ami egyszerűsíti a beüzemelést és a hozzáférést a karbantartás során.
„Az egyetlen olyan CDU-val, amely egy megoldáson belül egyesíti a folyadék- és a léghűtést, olyan szintű rugalmasságot biztosítunk, amilyet a piac eddig még nem látott. Ez a megközelítés lehetővé teszi az üzemeltetők számára a hatékonyabb telepítést, a telepítéshez szükséges idő jelentős csökkentését, valamint több konfigurációs lehetőséget biztosít a folyadékhűtési infrastruktúra kialakítására”
– mondta el Andrew Bradner, a Schneider Electric „Cooling Business” üzletágának vezető alelnöke.
Az új termékkel tovább bővül és erősödik a Schneider Electric Motivair folyadékhűtési portfóliója, amely számos CDU-t tartalmaz, így a telepítési architektúrák széles skáláját teszi elérhetővé.
A WCDU főbb előnyei
A WCDU „all-in-one” kialakítása – amely integrált szivattyúkat, hőcserélőket és egyéb, kritikus fontosságú CDU-alkatrészeket egyesít egyetlen acélkeretben -, egyszerűsíti a beüzemelést. A berendezés skálázható, multimodális architektúrája révén számos telepítési lehetőséget kínál. A ventilátorfalakba történő integrálás mellett a WCDU önálló egységként is használható. Ennek eredményeként azok az üzemeltetők, akik jelenleg ventilátorfalakat használnak, egy könnyebben megvalósítható megoldást kapnak a hűtési infrastruktúrájuk fejlesztéséhez. Az új berendezés emellett lehetővé teszi a zéró oldalsó távolsággal történő telepítést, ezáltal optimális sűrűséget biztosít.
A WCDU emellett a következőket is lehetővé teszi:
- Megnövelt sűrűség: A WCDU a legnagyobb teljesítményt nyújtja a Schneider Electric Motivair CDU-sorozatában. Egyetlen WCDU akár 3,5 MW teljesítményt is képes elérni 1,5 liter/perc/kW áramlási sebesség mellett, illetve 2,5 MW-ot 2,0 liter/perc/kW áramlási sebesség mellett. Mivel akár 20 WCDU egység is működhet együtt csoportos üzemmódban egyetlen, összehangolt rendszerként, a napjaink adatközpontjaiban elvárt 30–40 MW-os kapacitást is képes biztosítani.
- Nagyobb hatékonyság: Támogatja a létesítmények magasabb hőmérsékletű vízrendszereit és akár 2 °C-os megközelítési hőmérsékletet is. Ezek az üzemeltetési feltételek hozzájárulnak a PUE javításához és a teljes hűtési infrastruktúra energiahatékonyságának növeléséhez, ami alacsonyabb összköltségeket eredményez. A rendszer forrócsere-képes szivattyúkat, PICV-ket és 25 mikronos szűrőket, valamint egy 15 hüvelykes érintőképernyős HMI-t tartalmaz a rugalmasság biztosítása érdekében.
- Támogatja a rugalmasságot: A 2,5 MW-ig terjedő telepítések esetén a WCDU N+1 redundanciával is megrendelhető, amely szivattyú- és szelep-tartalékot biztosít annak érdekében, hogy karbantartás vagy váratlan alkatrész-meghibásodás esetén is megmaradjon a hűtés.
A WCDU bevezetésével a Schneider Electric folyadékhűtési portfóliója most már 105 kW-tól 3,5 MW-ig terjedő teljesítményű CDU-kat kínál, amelyek megfelelnek a teljesítménnyel kapcsolatos jelenlegi és jövőbeli elvárásoknak.
A WCDU szállítása 2026 októberében kezdődik egyes régiókban. További információkért látogasson el a Schneider Electric weboldalára.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Az MKIK benyújtotta a KATA és a vagyonadó tervezetéhez kapcsolódó módosító javaslatait

Stratasys F770: nagyformátumú 3D nyomtatás ipari alkalmazásokhoz

A változó ügyféligényekhez igazodó számlacsomag-családot vezetett be az MBH Bank

Megbízható mesterséges intelligenciát fejleszt az egészségügy és az ipar számára a HUN-REN SZTAKI új nemzeti laboratóriuma

Üzleti életre szabva: zökkenőmentes mobilitás és hatékonyság a HONOR Magic V6-tal


A hulladék energetikai hasznosítása jelenti a jövőt

Új funkciókkal bővült a KAPTÁR, a kamarai KAPacitás megosztó adatTÁR

Kutatás: ötből négy ipari szereplő szakemberhiánnyal küzd, mégsem örül mindenki az AI térnyerésének

Magyarország továbbra is Európa kevésbé átlátható használtautó-piacai közé tartozik

A Schneider Electric az INTREN-t választotta digitális ügynökségi partnerének



Technokrata.hu
Kipróbáltuk: ECOVACS DEEBOT T90S Pro Omni – amikor már a dokkoló is takarít
A tévét is ablakpucolóval tisztítja? A kijelző bánhatja
Kyndryl: Nő az MI-beruházások megtérülése, miközben a cégek felkészültsége romlik
Átlagosan 86 ezer forintot szánnak idén ajándékra a magyarok
Költséghatékony szervezettség – Beszerzéstámogató logisztika a Dachserrel
Egy korszak vége? – Jelentős könnyítés jöhet a külföldi cégfelvásárlásoknál
Nőnek a kiberbiztonsági ráfordítások, de a vállalatok felkészültsége továbbra is hiányos
Ingyenes online webinársorozat a műanyag-feldolgozás jövőjéről
Ma már a ChatGPT-n múlhat, melyik magánklinikát választja a páciens
A Hankook Winter i*cept evo 4 az első három között végzett az Auto Bild nagyszabású téligumi-tesztjén
Műszaki-Magazin.hu
Az elektromos autók is segíthetik a gyárak energiaellátását
2027-ben ismét ELECTROSUB
Mazak Open House
Ingyenes online webinársorozat a műanyag-feldolgozás jövőjéről
Költséghatékony szervezettség
Önvezető autók fogadtatását vizsgálták Zalaegerszegen
Az Emerson bővíti távoli terminál egységeinek kínálatát
Új szintre emeli az MI-korszak adatközpontjainak hűtését a Schneider Electric WCDU megoldása
ISCAME 2026 – gépészeti konferencia Debrecenben
25 év a magyar ipar szolgálatában
-

 Egészség2 hét ago
Modern boszorkányok laborleteket értelmeznek és életmódváltást javasolnak
-
Ipar2 hét ago
2500 tárgyalás és 1200 beszállító az őszi kamarai beszállítói fórumon
-
Ipar2 hét ago
Siemens-automatizálással újult meg egy erdélyi tejüzem
-
Mozgásban2 hét ago
A Kia EV2 felkerült a 2027-es Év Autója díj döntőseinek listájára
-
Okoseszközök2 hét ago
Kimagasló érdeklődés övezi a Samsung Galaxy Z8 szériát Európában
-
Gazdaság2 hét ago
Netrisk: roham indult az Otthon Startért, a felújítási hitelek piacát is felpörgetheti az új program
-
Gazdaság2 hét ago
Drága a marketing, jöhet az AI! – Vagy mégsem?
-
Okoseszközök1 hét ago
Több információ, tudatosabb odafigyelés: hogyan segítheti a technológia a szülőket a baba alvása során?


