

Gazdaság
A bizalmi vagyonkezelés – Átfogó útmutató a vagyontervezés leghatékonyabb eszközéről
A bizalmi vagyonkezelés (bvk) magyarországi bevezetése óta eltelt közel tíz évben a hazai vagyontervezési gyakorlat egyik meghatározó és legszélesebb körben alkalmazott eszközévé nőtte ki magát. Ezt mindenekelőtt az itthon kialakított, rendkívül rugalmas jogszabályi környezet tette lehetővé. Különösen fontos, hogy eseti jelleggel lényegében bárki elláthat bizalmi vagyonkezelési feladatokat, ami ezt a vagyontervezési konstrukciót mindenki számára könnyen és alacsony költséggel igénybe vehetővé teszi.
A vagyontervezés keretében magánszemélyek és gazdálkodó szervek egyaránt hatékony megoldást találhatnak vagyonuk gazdasági és személyes kockázatokkal szembeni védelmére. Egyes vagyontervezési eszközök arra is lehetőséget adnak, hogy a magánszemélyek a tulajdonukban lévő társasági részesedéseket és más vagyontárgyakat az öröklési jog kötöttségeitől függetlenül, rugalmasabban juttassák a következő generáció kezébe.
2. A bizalmi vagyonkezelés lényege és struktúrája
A bizalmi vagyonkezelés jogintézményének lényege, hogy a vagyonrendelő – ingyenesen – vagyonát vagy annak meghatározott részét átruházza egy másik jogalanyra, a vagyonkezelőre. A felek között megkötött bizalmi vagyonkezelési szerződés alapján a vagyonkezelő ezt követően az átadott vagyon tekintetében a tulajdonosi jogosítványok összességét gyakorolja: gondoskodik a vagyon kezeléséről, és azt – a hozamokkal együtt – a szerződésben megjelölt kedvezményezett vagy kedvezményezettek részére kiadja.
A bizalmi vagyonkezelési konstrukció alapvetően egy háromszereplős jogügylet, amelynek résztvevői a következők:
- a vagyonrendelő – aki a vagyontárgyakat átadja;
- a vagyonkezelő – aki a vagyont a szerződéses feltételrendszernek megfelelően kezeli;
- a kedvezményezett – aki a kezelt vagyon hozamából, illetve adott esetben magából a vagyonból részesedésre jogosult.
Az átruházott, ún. kezelt vagyon mind a vagyonrendelő, mind a vagyonkezelő saját vagyonától jogilag teljes mértékben elválik, így védve van mindkét fél hitelezőinek és egyéb kockázatainak hatásaitól. Az átadott vagyon ezenfelül a vagyonkezelő által esetleg kezelt egyéb vagyontömegektől is elkülönítve tartandó.
A bizalmi vagyonkezelésbe bevonható vagyontárgyak köre rendkívül széles: társasági részesedés, pénzügyi befektetések, készpénz, műkincs és ingatlan egyaránt átadható – a vagyonrendelő vagyonának egy körülhatárolt részétől akár annak teljes egészéig.
3. A bizalmi vagyonkezelés résztvevői
3.1. A vagyonrendelő
A vagyonrendelő a bizalmi vagyonkezelési jogviszony kiindulópontja és alapvető szereplője. Széles körű jogosítványokkal rendelkezik a vagyonkezelési feltételek meghatározása és jövőbeni módosítása terén – ideértve például a kedvezményezetti kör megváltoztatását vagy új vagyonkezelő kijelölését is. A vagyonkezelési szerződés hatályának fennállása alatt a vagyonrendelő bármikor jogosult újabb vagyontárgyakat is a bvk körébe vonni.
A bizalmi vagyonkezelési jogviszony fennállását a vagyonrendelő halála vagy cselekvőképességének elvesztése önmagában nem szünteti meg. Mindazonáltal célszerű ezekre az esetekre a vagyonkezelési szerződésben előre felkészülni. Az egyik lehetséges megoldás, hogy a vagyonrendelő a vagyonrendelői jogosítványok gyakorlását halála esetére egy általa megjelölt más személyre ruházza. Alternatív megoldásként indokolt lehet protektor kijelölése is.
A protektor felhatalmazást kaphat arra, hogy a vagyonrendelő halálát követően megjelölje azt a személyt, aki a vagyonrendelőt megillető jogok gyakorlásának és a vagyonrendelőt terhelő kötelezettségek teljesítésének átvételére jogosult. Ez a személy lehet a vagyonrendelő közeli hozzátartozója, a bizalmi vagyonkezelési jogviszony valamely kedvezményezettje, de akár tőlük teljesen független harmadik személy is. A vagyonrendelő az érintett jogok és kötelezettségek tartalmát és terjedelmét szintén korlátozhatja.
3.2. A vagyonkezelő
Vagyonkezelő egyaránt lehet természetes személy és jogi személy. A magyar jog egyik különlegessége, hogy a vagyonrendelő és a vagyonkezelő személye nem szükségszerűen különül el egymástól: a vagyonrendelő önmagát, illetve az általa alapított gazdasági társaságot is kijelölheti bizalmi vagyonkezelőként. E megoldás előnye, hogy a bizalmi vagyonkezelésbe adott vagyontárgyak felett a vagyonrendelő közvetlen irányítása fennmarad.
Családi vagyonkezelési struktúrákban bevett megoldás egy erre a célra alapított vagyonkezelő társaság – jellemzően korlátolt felelősségű társaság – létrehozása, amely a családtagoktól érkező, vagy a családtagok érdekében átadott vagyont kezeli. Lényeges, hogy egyes esetekben – egyetlen bizalmi vagyonkezelési jogviszony esetén – a vagyonkezelői tevékenység a Magyar Nemzeti Bank előzetes engedélye nélkül is folytatható.
A vagyonkezelő feladatköre kiterjed a kezelt vagyon tulajdonosi szemléletű, gondos kezelésére, a számviteli nyilvántartások és könyvelés naprakészen tartására, a hozamok kifizetésére, valamint a vagyon kedvezményezetteknek a vagyonkezelési szerződéssel összhangban történő kiadására. A vagyonkezelőt minden döntése meghozatalakor a kedvezményezettek érdekeinek szem előtt tartása kötelezi.
A vagyonkezelő a kezelt vagyontömeg számára elkülönített, önálló folyószámlát és értékpapírszámlát köteles nyitni, és az általa kezelt vagyontömegről önálló könyvelést kell vezetnie.
3.3. A kedvezményezettek
A bizalmi vagyonkezelési jogviszony tényleges gazdasági haszonélvezői a kedvezményezettek. A jogszabály nem állapít meg szűkítő feltételeket arra nézve, hogy ki tölthet be kedvezményezetti pozíciót. A vagyonrendelők jellemzően saját szűkebb családi körüket – házastársat, gyermekeket, unokákat – jelölik meg kedvezményezettként, ugyanakkor maga a vagyonrendelő is minősülhet kedvezményezettnek.
A kedvezményezetti jogosultság feltételekhez köthető – ilyen lehet például egy meghatározott életkor elérése –, és a kedvezményezetti kör személyek körülírásával is kijelölhető: ez azt is lehetővé teszi, hogy kedvezményezetté váljon olyan személy is, aki a vagyonrendelés időpontjában még nem él (mint például egy jövőben születendő unoka). A kedvezményezetti kifizetések mértékét, ütemezését és feltételeit a vagyonrendelő határozza meg.
A vagyonkezelő egy naptári éven belül akár több alkalommal is teljesíthet kifizetést a kedvezményezetteknek, ehhez azonban a vagyontömegnek minden egyes kifizetés előtt közbenső mérleget kell készítenie.
4. A bvk-val elérhető célok és előnyök
4.1. Hagyatéki és házassági vagyontervezés
A vagyonrendelő halálát követően a bizalmi vagyonkezelésbe bevitt vagyontárgyak nem képezik a hagyaték részét, ezért a bvk alapításával egyaránt elkerülhető a Ptk. kötöttségekkel teli öröklési jogi rendszerének alkalmazása – ideértve különösen a kötelesrész kiadásának kötelezettségét –, és a hagyatéki eljárás adminisztratív terhe is. A bvk-ba vont vagyon kedvezményezetti felosztásáról kizárólag a vagyonrendelő dönthet, annak feltételeit saját belátása szerint határozhatja meg.
Ez a rugalmasság lehetővé teszi életkorhoz, meghatározott eseményhez, teljesítményhez vagy más objektív feltételhez kötött kifizetések kikötését, de akár életjáradék-jellegű juttatások folyósítását is. A bvk egyúttal funkcionálisan kiválthatja mind a házassági vagyonjogi szerződést, mind a végrendeletet. Amennyiben a vagyonrendelést követően tíz év eltelik, a vagyonrendelő örökösei a kötelesrészi igény alapján sem kérdőjelezhetik meg a bvk létrehozatalának érvényességét.
4.2. Társasági vagyonok és a családi vagyon egyben tartása
A bizalmi vagyonkezelési struktúra hatékony eszköz a társaságirányítás egységességének és a társasági vagyon összetartásának biztosítására a tulajdonos halálát követő időszakban is, megelőzve ezzel a tulajdonosi részesedések szétaprózódását. A vagyontárgyak és az érintett cégcsoportok feletti irányítás a hagyatéki eljárás lefolytatása nélkül, megszakítás nélkül fenntartható – szemben azzal a helyzettel, amelyet egy bizonytalan kimenetelű és sok esetben elhúzódó hagyatéki eljárás idézhet elő.
4.3. Vagyonvédelem
Mivel a bizalmi vagyonkezelésbe adott vagyon kikerül a vagyonrendelő tulajdoni köréből, a bvk-struktúra alapítása hatékony védelmet nyújthat a vagyonrendelővel szemben esetlegesen felmerülő igényekkel és követelésekkel szemben. A bvk-ban elhelyezett vagyon teljesen elkülönül a vagyonrendelő személyes vagyonától, és arra a vagyonrendelő személyes felelősségén alapuló végrehajtás nem vezethető. Mivel azonban az átadott vagyonelemek a vagyonkezelő saját vagyonába sem olvadnak bele, a kezelt vagyon a vagyonkezelő kockázataitól is mentes marad.
4.4. Adózási előnyök
A bizalmi vagyonkezelési struktúra különösen alkalmas pénzügyi befektetések – értékpapírok, kötvények és egyéb pénzügyi eszközök – hatékony kezelésére. Az adózási szempontból legjelentősebb előnyök a következők:
- A vagyonkezelésbe való átadás maga adómentes. Az átadás pillanatában a vagyontárgyak – így különösen a társasági üzletrészek – adómentesen felértékelhetők piaci értékükre, ami a későbbi értékesítés adóterheit érdemben csökkentheti, illetve megszüntetheti.
- Amennyiben a bvk kizárólag pénzügyi jellegű bevételeket realizál – mint például kamatjövedelem, osztalék vagy árfolyamnyereség –, azt társasági adófizetési kötelezettség nem terheli.
- A bvk tartós befektetési számlát (TBSZ-t) nyithat; az így elhelyezett befektetések hozama öt év elteltével adómentesen folyósítható a kedvezményezetteknek.
- A kezelt vagyon közeli hozzátartozó kedvezményezett részére való kiadása illetékmentes.
- Fontos megkülönböztetés, hogy míg a vagyon hozamából teljesített kifizetések adókötelezettséget keletkeztetnek, addig az eredeti, befektetett vagyon – a tőkerész – visszaadása nem jár adófizetési kötelezettséggel.
5. A bizalmi vagyonkezelés rugalmassága
A bvk egyik legkiemelkedőbb tulajdonsága a kivételesen rugalmas kialakíthatóság és módosíthatóság, amelynek főbb megnyilvánulásai az alábbiak:
- A vagyonrendelő és a vagyonkezelő személye egybeeshet, így a vagyon irányítása a vagyonrendelő kezében marad. A vagyonkezelő személye a vagyonrendelő, illetve az általa erre felhatalmazott személy döntése alapján bármikor megváltoztatható.
- A bizalmi vagyonkezelési szerződés tartalma bármikor módosítható: a kedvezményezetti kör bővíthető vagy szűkíthető, és a vagyonnak a kedvezményezettek közötti megosztási arányai is megváltoztathatók.
- A bvk-ra bármikor újabb vagyonelemek ruházhatók át – akár visszamenőlegesen, a vagyonrendelő halálának napjára is.
- A bvk kizárólag a vagyonrendelő halálának esetére is megalapítható, lehetővé téve ezzel a hosszadalmas és bizonytalan kimenetelű hagyatéki eljárás kiváltását.
- A bvk létrehozatala és fenntartása nem jár aránytalanul magas költségekkel, a struktúra felállítása akár néhány héten belül megtörténhet. Ehhez csatlakozik az MNB általi nyilvántartásbavétel, amely további kb. egy hónapot vesz igénybe.
- A vagyonrendelő protektort is kijelölhet – például arra az esetre, ha cselekvőképtelenné válik, vagy meghal –, aki jogosult a vagyonkezelő tevékenységét felügyelni és ellenőrzés alatt tartani.
Összefoglalás
A bizalmi vagyonkezelés a hazai vagyontervezési jog egyik legsokoldalúbb és legösszetettebb konstrukciója, amely egyidejűleg képes megfelelni az öröklésjogi, vagyonvédelmi és adójogi célkitűzéseknek. A jogintézmény rugalmasságát mindenekelőtt az biztosítja, hogy a vagyonrendelő és a vagyonkezelő személye egybeeshet, a szerződéses feltételrendszer a jogviszony fennállása alatt szabadon módosítható, és a kedvezményezetti kör – akár jövőbeni személyekre kiterjedően is – bármikor újradefiniálható. A bvk egyaránt alkalmazható generációváltási, vagyonvédelmi és adóoptimalizálási célokra, miközben a hagyatéki eljárás elkerülésével a vagyon feletti irányítás folyamatossága is biztosítható. E széleskörű alkalmazhatóság azonban egyúttal összetett jogi és adójogi megfontolásokat is igényel, amelyek körültekintő, egyedi tervezést tesznek szükségessé.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Az összes hitelállomány több mint egyötödét támogatott lakáshitelek teszik ki
Látványosan emelkedett az év második negyedévében is a támogatott lakáshitelek aránya – derül ki a Magyar Nemzeti Bank Háztartások hitelállománya című negyedéves jelentése, amelyet a Bank360 dolgozott fel.
A jelentés szerint a hazai háztartási hitelállomány 2026 II. negyedévének végére 14 292 milliárd forintra nőtt, ami éves alapon 19,4%-os emelkedést jelent. Az állományon belül változatlanul a forint alapú piaci lakáshitelek részaránya a legmagasabb, igaz, ez az arány az Otthon Start Program indulása óta folyamatosan csökken. Ezzel párhuzamosan az új folyósításokon belül a piaci lakáshitelek már csak a harmadik legjelentősebb részaránnyal rendelkeznek, lemaradva a támogatott lakáshitelek és a személyi hitelek mögött.
Ma reggel jelent meg a Magyar Nemzeti Bank (MNB) honlapján a 2026. II. negyedévre vonatkozó Háztartások hitelállományának alakulása című jelentés. A jegybanki adatsor szerint a szóban forgó időszak végén 14 292 milliárd forint volt a hazai háztartási hitelállomány, ami 5,7%-kal múlta felül az I. negyedév végén regisztrált 13 527 milliárd forintot. Év/év alapon az állomány ennél lényegesen nagyobb, mintegy 19,4%-os mértékben tudott növekedni, 2025. II. negyedév végén ugyanis még csak 11 968 milliárd forintot tett ki a háztartási hitelállomány.
A háztartási hitelállományon belül változatlanul a piaci kamatozású és egyéb lakáshitelek rendelkeznek a legnagyobb, 34,4%-os részaránnyal, igaz, ez 2,2 százalékpontos csökkenést jelent az I. negyedév végi 36,6%-os részarányhoz képest. Éves alapon még jelentősebb, 6,1 százalékpontos térvesztésről beszélhetünk, 2025. II. negyedév végén még a hitelállomány 40,5%-át tették ki a piaci kamatozású és egyéb lakáshitelek. Igaz, összegszerűen még így is a részállomány növekedéséről beszélhetünk, elvégre az egy évvel korábbi 4 844 milliárd forintos piaci lakáshitel-állomány az idei II. negyedév végére 4 911 milliárd forintra emelkedett, ami 1,4%-os növekedést jelent.
A piaci és egyéb lakáshitelek részarányának csökkenését egyértelműen az Otthon Start Program tavaly szeptemberi indulásával magyarázhatjuk. A tavalyi év II. – tehát a program indulása előtti utolsó – negyedév végén a támogatott lakáshitelek teljes állományon belüli aránya mindössze 10,5% volt, ami azóta folyamatosan emelkedik, és idén június végére elérte a 20,6%-ot. Ez a tendencia még látványosabban megmutatkozik a tárgynegyedévi folyósításokon belül, ahol is 2025. II. negyedévben 8,7%, 2026. II. negyedévben pedig már 39,9% volt a támogatott forint lakáshitelek súlya.
Ezzel párhuzamosan pedig a piaci és egyéb forint lakáshitelek folyósításon belüli részaránya a 2025. II. negyedévi 33,4%-ról az idei év II. negyedévi 11,1%-ra csökkent. Érdemes azonban megjegyezni, hogy a támogatott lakáshitelek folyósításának részaránya a most vizsgált időszakban már csökkenőben volt. Míg 2025. IV. negyedévben a folyósított állománynak a 43,5%-át tették ki a támogatott lakáshitelek, 2026. I. negyedévben pedig a 45,5%-át, addig a II. negyedévben már csak a fent említett 39,9%-át.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával
A Schneider Electric már nem csupán az elektromos flottára történő átállás folyamatáról, hanem egy teljes vállalati EV-életciklus gyakorlati eredményeiről tud beszámolni.
A vállalat magyarországi flottájában jelenleg 120 elektromos autó működik, amelyek üzemeltetése során szerzett tapasztalatok jól mutatják: a sikeres elektrifikáció nem az autók kiválasztásánál kezdődik, hanem a mögöttük működő teljes rendszer felépítésével. A tapasztalatok szerint a megfelelő töltési infrastruktúrával és működési modellel akár 10 százalékos teljes flottaköltség-csökkentés is elérhető.
default
Sok vállalat számára az elektromos átállás első lépése a járművek kiválasztása. A Schneider Electric, a világ egyik vezető energiatechnológiai vállalatának tapasztalatai szerint a valódi kihívás azonban nem ez, hanem az elektromosjármű-flottát támogató teljes működési rendszer optimális kialakítása. A sikeres átálláshoz a töltési infrastruktúra-, a telephelyi és az otthoni töltési lehetőségek biztosítása, a digitális elszámolási folyamatok és a flottahasználati szabályok kialakítása és a munkatársak támogatása egyaránt szükséges.
A mindennapi üzemeltetéshez nem elegendő csupán a töltőpontok számának növelése, hanem olyan rendszert kell kialakítani, amely a vállalati működéshez és a felhasználói szokásokhoz igazodik. Az elektromos járművet használó kollégák számára ott kell biztosítani a töltési lehetőséget, ahol a mindennapi használat során erre szükség van. A Schneider Electricnél ezért a munkahelyi és otthoni töltési pontok együtt alkotják a töltési stratégia gerincét.
A Schneider Electric többéves flottatapasztalatai szerint az elektromos mobilitás üzleti előnyei különösen akkor jelentkeznek, ha a vállalat a járművek mellett a szükséges töltési infrastruktúrát is kiépíti. A rendszeres nyilvános gyorstöltéshez képest az otthoni vagy telephelyi töltés havi költsége mindössze harmadannyi is lehet. Ez jól mutatja, hogy a költséghatékonyság kulcsa nem önmagában az elektromos hajtás, hanem a megfelelő töltési ökoszisztéma kialakítása.
A vállalat töltési ökoszisztémájának tehát fontos eleme az otthoni töltés támogatása is. A Schneider Electric-nél az elektromos céges autót használó kollégák kétharmada rendelkezik a cég által biztosított otthoni töltővel. Emellett minden telephelyen biztosított az elektromos járművek töltési lehetősége. A budapesti székházban jelenleg 35 AC és 2 DC töltési pont segíti az elektromos járművek használatát. A cél nem pusztán a töltési lehetőségek számának növelése, hanem egy olyan rendszer kialakítása, amely a munkatársak mindennapi használatához igazodik, miközben a vállalat számára is átláthatóbbá és hatékonyabbá teszi az üzemeltetést.
A Schneider Electric dunavecsei okosgyára (DSPS) jól példázza, hogyan kapcsolódik össze az elektromobilitás, a digitalizáció és az energiahatékony működés. Az infrastruktúra része egy 4 csatlakozású, 720 kW teljesítményű DC töltő, valamint további 35 db AC töltési pont. A rendszert napelemes energiatermelés és akkumulátoros energiatárolás is támogatja. A DSPS példája azt mutatja, hogy a vállalati elektromobilitás akkor lehet igazán hatékony, ha a járművek mögött egy intelligensen működő energia- és digitális ökoszisztéma áll.
Az elektromos járművek elterjedésével a flottamenedzsmentben egyre nagyobb szerepet kapnak az adatok. Az intelligens flottaműködés a Schneider Electric számára lehetővé teszi a töltési szokások elemzését, az energiafelhasználás optimalizálását, a költségek nyomon követését és a működés folyamatos fejlesztését. Az első elektromos járművek cseréjének megkezdésével a vállalat már többéves gyakorlati tapasztalatokra építve tudja értékelni az elektromos flotta működését és a használat során szerzett tanulságokat.
A vállalati elektromobilitás gazdasági előnyei a teljes tulajdonlási költség (TCO) vizsgálatakor mutatkoznak meg a legjobban. A Schneider Electric tapasztalatai szerint megfelelő infrastruktúrával és tudatos töltési stratégiával az elektromos járműflották teljes költsége akár 10 százalékkal is alacsonyabb lehet a hagyományos megoldásokhoz képest. Ebbe beletartoznak a lízing-, üzemanyag- vagy energiaköltségek, az üzemeltetés, a szervizelés, valamint az értékcsökkenés költségei is. Egy nagyobb vállalati flottánál ez már jelentős megtakarítást eredményezhet, ugyanakkor a kedvező költségszint elérésének feltétele a megfelelő töltési infrastruktúra rendelkezésre állása. A Schneider Electric tapasztalatai szerint az elektromos átállás sikerességét és gazdaságosságát ezért a járművek és a töltési ökoszisztéma együttes tervezése határozza meg.
„Azt látjuk, hogy a költségelőnyt nem elsősorban az elektromos és a belső égésű járművek összehasonlítása adja, hanem az, hogy az elektromos autók milyen töltési infrastruktúrára támaszkodnak. Saját tapasztalataink alapján az otthoni vagy telephelyi töltés költsége töredéke lehet a nyilvános gyorstöltésének. Ha pedig a teljes tulajdonlási költséget vizsgáljuk, megfelelő infrastruktúra mellett akár 10 százalékos megtakarítás is elérhető egy vállalati flottában”
– mondta el Lukács Tamás, a Schneider Electric közép- és kelet-európai régió stratégiai vezetője.
További információ a Schneider Electric elektromobilitási megoldásairól
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Rékasi Csaba lesz a Schneider Electric új projekt- végrehajtási vezetője
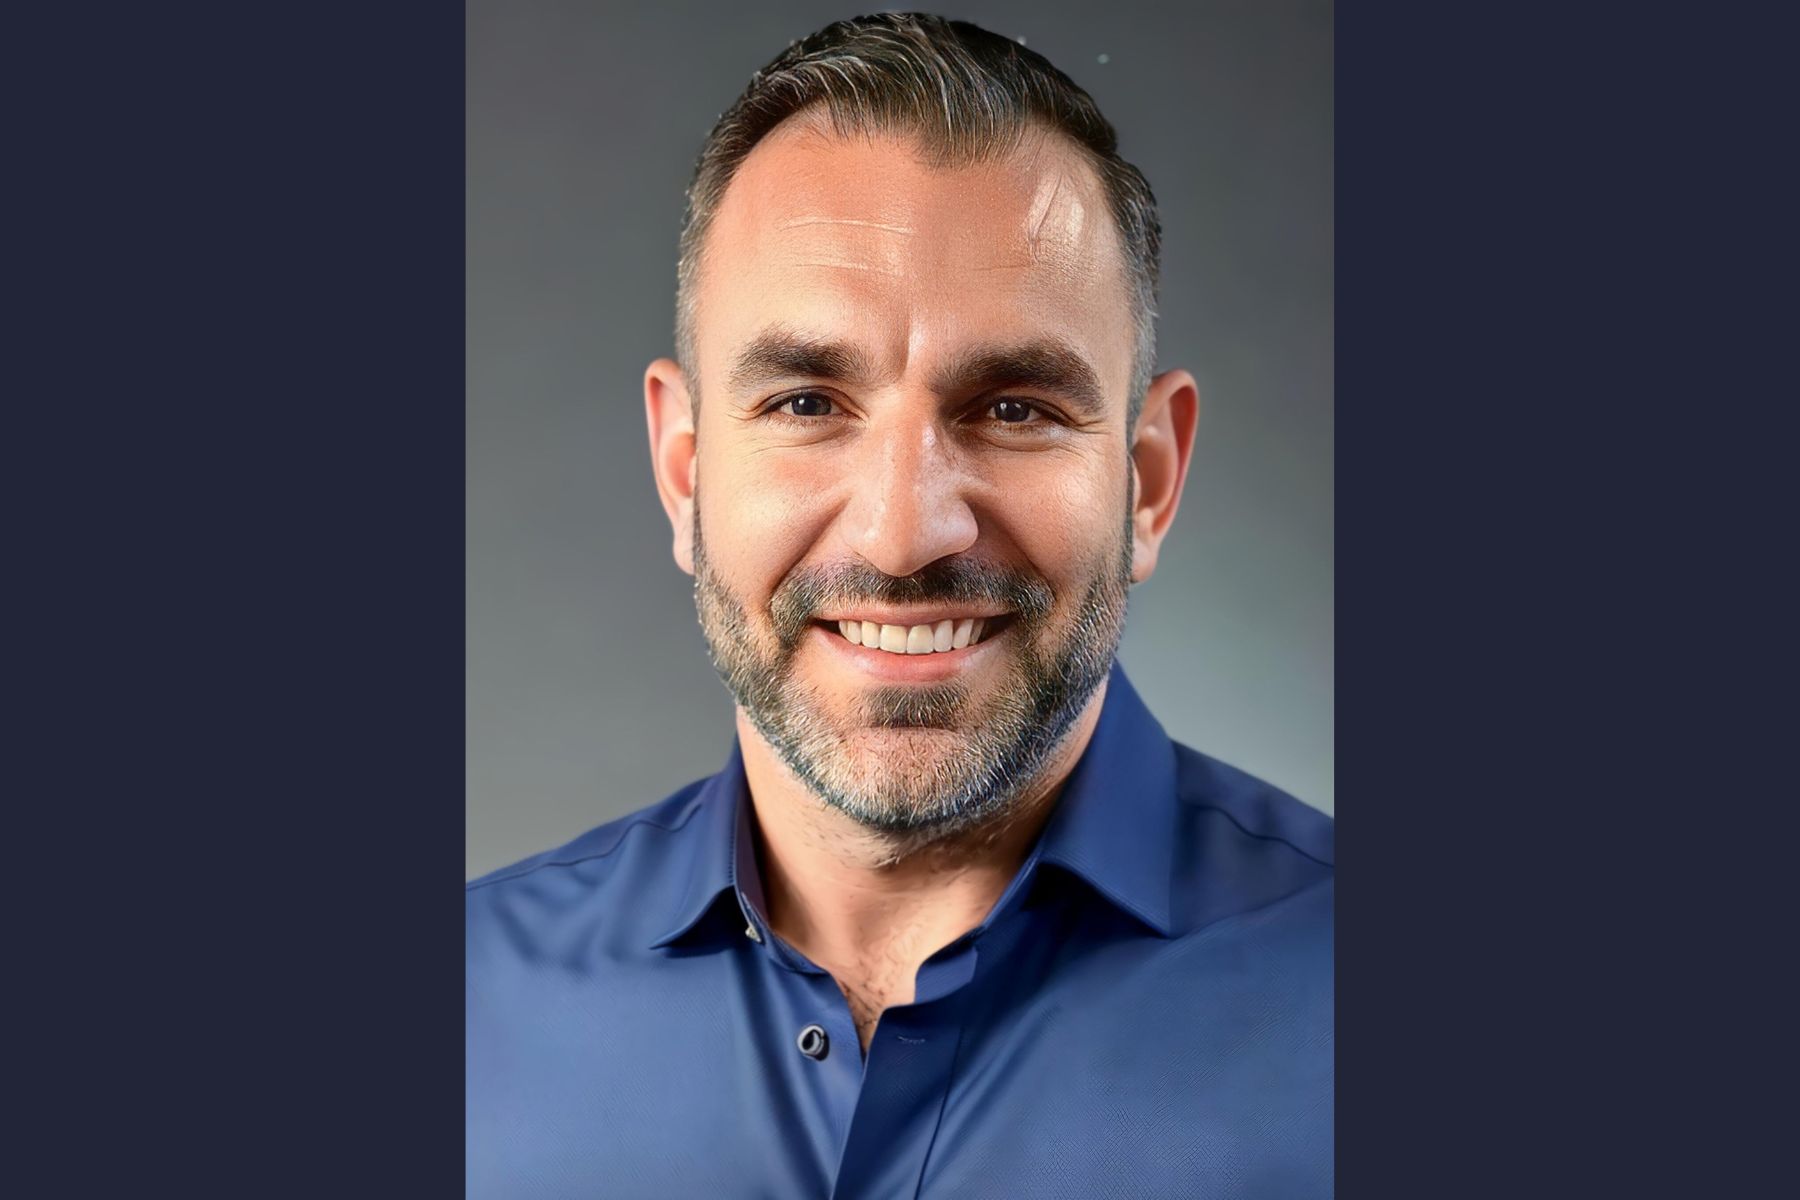
Szeptember elsejétől Rékasi Csaba tölti be a projekt-végrehajtási vezetői pozíciót a Schneider Electricnél. Feladatai közé tartozik a hazai projektportfolió operatív irányítása, a végrehajtási folyamatok transzparenciájának növelése és az adatalapú működés elmélyítése.
Rékasi Csaba több mint 15 éves nemzetközi projekt- és operációs menedzsment tapasztalattal érkezik a pozícióba. 2024-ben csatlakozott a Schneider Electric csapatához, mostani kinevezéséig az Egyesült Királyságban dolgozott, szolgáltatási operatív vezetőként a Schneider Electric Digital Energy üzletágában, ahol kiemelt szerepet vállalt a belső folyamatok digitalizációjában és a működési hatékonyság növelésében. Ezt megelőzően csaknem 12 évet töltött egy épületinfrastruktúra-szolgáltató vállalatnál különböző pozíciókban, szintén az Egyesült Királyságban.
A szakember 2026. szeptember elsejétől a Schneider Electric magyarországi csapatán belül a projekt-végrehajtási vezetői pozíciót tölti be. Új szerepkörében a magyarországi projekt-végrehajtás folyamatainak egyszerűsítésére, a kockázatkezelés erősítésére és az átlátható, adatalapú működésre összpontosít.
„A sikeres projektvégrehajtás alapja a transzparens működés és a gyakorlati megvalósítás: értik egymás hatását, időben azonosítják a kockázatokat, és együtt tanulnak a hibákból. Céljaim között szerepel a végrehajtási folyamatok gyorsabbá és rugalmasabbá tétele, valamint annak biztosítása, hogy a Schneider Electric az elektrifikáció és a digitalizáció területén komplex, end-to-end szemléletű partnerként tudja támogatni ügyfeleit”
– tette hozzá Rékasi Csaba
„Egy projekt nem attól lesz sikeres, hogy papíron jó a struktúra, hanem attól, hogy a folyamatok a gyakorlatban is gördülékenyen működnek. A célom az, hogy a bürokrácia és az adminisztrációs terhek csökkentésével, valamint a transzparens folyamatokkal olyan hátteret biztosítsunk a csapatoknak, ahol a valódi értékteremtésre és a határidők pontos tartására tudnak fókuszálni”
– mondta Veres Zsolt, a Schneider Electric országigazgatója.
Rékasi Csaba felsőfokú gazdasági tanulmányokat folytatott, szakmai és vezetői tudását pedig az angliai Chartered Management Institute (CMI) keretében szerzett felsőfokú vezetői minősítéssel (Level 5 Diploma in Leadership & Management) tette teljessé.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Dinamikus játékélményre tervezett, új Odyssey monitorokat mutatott be a Samsung a 2026-os Gamescomon

Praktikus tanácsok autósoknak, szülőknek és tömegközlekedéssel utazóknak

A Széchenyi István Egyetem vezetésével indult kutatás az autópályák és közlekedési infrastruktúrák biztonságának növeléséért

A Huawei bemutatta európai egészségügyi kutatási platformját és a HUAWEI WATCH D3-at Münchenben

Első telefon, első előfizetés: hogyan segíthetjük a gyerek biztonságos belépését a mobilvilágba?


Úttörő elemzést készített a Schneider Electric a 800 VDC-s adatközponti architektúráról

Így lehet még biztonságosabb és hatékonyabb az adatközpontok működése

Egyre több alternatív hajtású kamiont használ a Dachser Európában

Nőtt az árengedmény a használt ingatlanok piacán

Promptolás a padsorokban – Így használják az MI-t a magyar egyetemisták




Technokrata.hu
Jótékonysági dalmaraton a superaros gyerekek zeneoktatásáért
Az idén már kilenc hónap alatt több hitelt vett fel a lakosság, mint a 2025-ös rekordévben összesen
Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával
NGFW vs. hagyományos tűzfal: Miért nem védi meg a hálózatot a régi technológia?
Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?
Nagyformátumú 3D nyomtatás közvetlenül a gyártásban
Egy évtizedes stratégia újabb sikere: rekord eredményt hozott az OMSZA “adó 1%” kampánya
A GVH nem görget tovább: fókuszban az influenszerek
A mesterséges intelligencia egyszerre kihívás és megoldás az energiarendszer számára
Orvostechnikai IVD analizátorok automatizálása
Műszaki-Magazin.hu
A jövő nátriumion-akkumulátorai
BoschxRichter közös kutatás az innováció erejéről
Hűtőkompresszorok energiahatékonysági mérése
Robot Pick AI rendszer segíti az összeválogatást
A hálózatfejlesztésen múlik az elektrifikáció következő hullámának sikere
Szintet léphet a zöldre mosás elleni fellépés
A BME Suborbitals évente új rakétát fejleszt
Megkezdte működését Magyarország legnagyobb hibrid erőműve
Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával
Együttműködés az energiahálózatokért
-

 Mozgásban2 hét ago
Szenvedély a mobiltárcában: McLaren F1 Team Mastercard kártya az OTP Bank kibocsátásában
-
Gazdaság2 hét ago
Közel kétmillió új lakossági számlát hozott Magyarországra a Revolut-ügyfelek áthelyezése
-
Mozgásban2 hét ago
A Hankook bemutatja sorozatgyártás előtti első haszongépjármű gumiabroncsát az új magyarországi gyártósorról
-
Szórakozás2 hét ago
Schweigert Fusion az Akvárium Klubban
-
Gazdaság2 hét ago
Új kutatás: a befektetés Magyarországon már nem csak a vagyonosok műfaja
-
Gazdaság2 hét ago
Olvadnak a betéti kamatok – most érdemes lépni
-
Ipar2 hét ago
Elérhetőbbé válik a fém 3D nyomtatás
-
Gazdaság2 hét ago
A bértranszparencia láthatóbbá teheti az anyasági bérhátrányt


