

Gazdaság
A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?
A tervezett vagyonadó egyik legfontosabb kérdése, hogy milyen értéken kell számításba venni a nem tőzsdei cégeket és az ingatlanokat. A 2026. október 6-án közzétett tervezet szerint az adó a nettó vagyon egymilliárd forintot meghaladó részét terhelné: 100 milliárd forintig 1%-os, afelett 1,5%-os mértékkel.
A hatásvizsgálat 15 000 magánszeméllyel, 2 000 vagyonkezelési adóalannyal és 800 milliárd forintos költségvetési egyenlegjavító hatással számol, ezért az értékelési szabályok működőképessége kiemelt jelentőségű. A tervezet azonban több lényeges szakmai kérdést nyitva hagy. Mennyit ér egy cég, amelynek nincs tőzsdei árfolyama? Számít-e, hogy valaki irányítja a vállalkozást, vagy csak kisebbségi tulajdonos? És melyik pillanatban mennyit ér a vagyon? Ezt a kérdést járja körül a BDO cégértékelési szakértője.
Az értékelés dönthet az adókötelezettségről
A nagy magánvagyonok jelentős része nem likvid eszközökben van. Családi vállalkozásokban, holdingtársaságokban, ingatlanportfóliókban vagy több országot érintő vállalatcsoportokban testesül meg. Ezért a vagyonadó egyik központi kérdése az értékelés: milyen módszerrel, milyen adatok alapján és milyen fordulónapra kell meghatározni az adóalapot. Az egymilliárd forintos értékhatár közelében az értékelési módszer nem technikai részlet, hanem önmagában eldöntheti, hogy a tulajdonosnak kell-e egyáltalán vagyonadót fizetnie.
„Ezt jól szemlélteti egy egyszerűsített példa. Egy magánszemély ingatlanokkal, értékpapírokkal és egy családi kft.-ben lévő részesedéssel együtt közel van az egymilliárdos határhoz. Ha a céget könyv szerinti saját tőke alapján értékelnék, a vagyon a küszöb alatt maradhat. Ha a vállalkozás tartósan magas eredményt termel, egy hozamalapú értékelés már a küszöb fölé emelhetné. A példa a módszerek közötti eltérést mutatja; a tervezet főszabály szerint a saját tőkét és a hozamértéket kombináló képletet alkalmazna. A könyv szerinti érték ugyanis nem feltétlenül tükrözi a piaci értéket. Ez különösen igaz a szolgáltató, technológiai vagy magas jövedelemtermelő képességű társaságokra. Egy tanácsadó vagy IT-cég kevés tárgyi eszközzel is magas eredményt érhet el: könyv szerinti értéke alacsony, hozamértéke viszont jelentős.”
– mondta Zsombéki András, a BDO cégértékelési üzletágának vezetője.
Ugyanannak a vagyonelemnek több értéke is lehet
A vállalatértékelésben jellemzően vagyon-, hozam- és piaci alapú módszereket alkalmaznak. A nemzetközi értékelési sztenderdek (IVS) szerint a megközelítés kiválasztását az értékelés célja, a vagyonelem jellege és a rendelkezésre álló adatok indokolják.
Az állam számára a könyv szerinti értékekre épülő vagyonalapú megközelítés kézenfekvő lehet. Az adatok a kötelező beszámolókból rendelkezésre állnak, ez tömeges alkalmazásnál komoly adminisztratív előny. A magyar számviteli szabályok azonban nem írják elő az eszközök piaci értéken történő kimutatását. A saját tőke ezért lényegesen eltérhet a vállalkozás gazdasági értékétől. A kizárólag könyv szerinti saját tőkére épülő számítás ráadásul csak pillanatfelvételt készít: nem ragadja meg a jövőbeni jövedelemtermelő képességet. Hasonló mérleg mögött állhat tartósan nyereséges cég, ciklikus mélyponton lévő vállalat, vagy olyan üzlet, amelynek bevételei két éven belül kifutnak.
A hozamalapú módszerek, különösen a diszkontált pénzáramokra épülő (DCF) modellek, a jövőbeni pénzáramokra építenek. Működő vállalkozásoknál ez fejezi ki legjobban a gazdasági értéket, tömeges adózási alkalmazása viszont nehéz, mert üzleti tervet, normalizált eredményt, diszkontrátát és érzékenységvizsgálatot igényel. Már kis változás a feltételezésekben is jelentősen módosíthatja az eredményt.
A hazai igazságügyi szakértői gyakorlat szerint a piaci szorzószámos módszer csak visszaellenőrzésre szolgálhat, elsődleges alapként nem fogadható el. Ingatlanoknál ezzel szemben a piaci összehasonlító módszer lehet indokolt, hiszen a NAV 2008 óta vezet adatbázist az ingatlanértékesítésekről.
Mit mond a tervezet?
Nem tőzsdei társasági részesedésnél a számított érték a saját tőke egyharmados és a hozamérték kétharmados súlyozásával készülne, a tulajdoni hányaddal arányosan. A hozamérték az utolsó három lezárt év átlagos adózott eredményének 15%-os rátával tőkésített összege. Ha az átlagos eredmény negatív, a hozamérték nulla. Az 500 millió forint feletti saját tőkéjű társaságoknál a saját tőkét a pozitív rejtett tartalékokkal növelni kellene. Független cégértékelés csak meghatározott esetekben vehető figyelembe, a tervezet szerint kötelezően igénybe vett értékelési szolgáltatás igazolt és megfizetett díjának fele, legfeljebb 2 millió forint, levonható lenne az adóból.
Tőzsdei részesedésnél az év utolsó kereskedési napjának záróárfolyama az irányadó. Ha ez több mint 10%-kal eltér a 30 napos forgalommal súlyozott átlagtól, az átlagot kell alkalmazni. Ingatlanoknál kötött sorrend érvényesül: elsőként a 12 hónapon belüli ügyleti érték, majd a legfeljebb tízéves ügyleti érték indexált összege, végül a NAV tömeges értékelési modellje. A 2026-os első adóévre a tervezet külön átmeneti árfolyamszabály választását is lehetővé tenné. Az ingatlanok értékelési sorrendjének alkalmazhatósága az ingatlan típusától és az ügylet körülményeitől is függne.
A magyar modell a svájci vagyonadóztatás képletéhez hasonló, de kevesebb korrekcióval. Emiatt a svájci modellel szemben megfogalmazott szakmai kritika ebben az esetben is releváns: a korrigált nettó eszközérték és a kapitalizált hozamérték eltérő közgazdasági logikát képvisel, mechanikus súlyozásuk pedig nem feltétlenül közelíti a valós piaci értéket. A tervezet indokolása ugyanakkor kifejezetten rögzíti, hogy nem minden esetben piaci értéket, hanem egyszerűen, gyorsan és költséghatékonyan meghatározható adózási célú számított vagyoni értéket kíván létrehozni. Ez az adminisztratív cél érthető, de az egyszerűségért cserébe bizonyos mértékű értékelési pontatlanságot vállal, amely egyes társaságoknál jelentős lehet.
Hol vannak a gyenge pontok?
A legfontosabb kritika a rögzített tőkésítési rátát érinti. A belföldi társaságokra előírt 15% iparágtól, vállalatmérettől és egyedi kockázattól függetlenül érvényesülne.
„A 15%-on rögzített kapitalizációs ráta értékelési időponttól, iparágtól, vállalatmérettől és egyedi kockázattól független alkalmazása egyes esetekben torzított eredményhez vezethet. A ráta nagyságrendjének megítéléséhez támpontot adhatnak a saját tőke költségére vonatkozó tapasztalataink, ugyanakkor a két mutató definíciója nem azonos, így közvetlen összehasonlítás csak korlátozottan lehetséges. Saját praxisunkban a saját tőke költségének 2026. évi megbízások során alkalmazott középértéke 14-15%-os szinten alakul, azonban az egyedi értékek 12–22% között szóródnak. A rögzített ráta ezért az alacsonyabb kockázatú vállalkozásokat alul-, a magasabb kockázatúakat pedig túlértékelheti.”
– tette hozzá Zsombéki András.
Vitatható az is, hogy független cégértékelés esetén legalább két módszert kellene alkalmazni. Több módszer hasznos keresztellenőrzést adhat, de csak akkor, ha az adott társaságra alkalmazhatók, és megfelelő adatok támasztják alá őket. Egy eszköztartó társaságnál például a korrigált nettó eszközérték lehet a meghatározó; egy gyengén alátámasztható második módszer önmagában nem növeli az értékelés megbízhatóságát. A tervezet előírná a súlyozás indoklását, de célszerű lenne lehetővé tenni egyetlen, megfelelően indokolt módszer alkalmazását is.
Az ingatlanoknál a korábbi tranzakciós ár elsőbbsége okozhat torzítást. Egyetlen ügylet árát egyedi finanszírozás, csomagértékesítés vagy sürgősség is befolyásolhatja, mégis a statisztikai alapú NAV-modell elé kerül. Kérdéses az is, hogy elegendő-e a szakértői kapacitás, és miért nem fogadja el a tervezet önálló jogosultságként a nemzetközi RICS- vagy TEGoVA-minősítéseket. Nem egyértelmű az sem, hogy egy cégértékelő maga értékelheti-e a társaság ingatlanjait, vagy ingatlanszakértőt kell bevonnia.
A rejtett tartalékok korrekciója aszimmetrikus: a pozitív különbözet növeli a saját tőkét, a negatív azonban nem csökkenti. Ez konzervatívabb számviteli politika alkalmazására ösztönözhet, ami mérsékelheti az adóalapot, de csökkentheti a saját tőkét és a kifizethető osztalékot is. Emiatt azonos gazdasági értékű társaságok eltérő számviteli politikája eltérő adóalapot eredményezhet.
A kisebbségi diszkont, vagyis az irányítás hiányát tükröző értékcsökkentés bevezetése pozitív, de a tervezet csak 50% alatti közvetlen és közvetett tulajdoni hányad esetén engedne 25–30%-os csökkentést. A tulajdoni százalék azonban nem mindig tükrözi a valós irányítást: elsőbbségi részvények, vétójogok és részvényesi megállapodások mindkét irányban módosíthatják az értéket. Az 50% feletti, de egyes döntésekhez szükséges minősített többséget el nem érő részesedésnél sem automatikus diszkont, hanem a tényleges jogosultságok vizsgálata lenne indokolt. A tervezet külön szerződéses jogok esetén lehetővé tenné a független értékelést; ennek gyakorlati szempontjait érdemes lenne részletesebben rögzíteni.
A befektetési jegyeknél a nettó eszközérték az értékelési módszerek, a likviditási és visszaváltási feltételek, a díjak, valamint a piaci diszkont vagy prémium miatt eltérhet a realizálható piaci értéktől. Ezért érdemi kereskedés esetén a piaci ár, ennek hiányában pedig a részesedések piaci átértékelésével korrigált nettó eszközérték lenne célszerű.
Holdingok, vagyonkezelők és a kettős számítás
A tervezet szerint holdingnak csak az a társaság minősül, amelynek eszközei legalább 90%-a társasági részesedés. Ez a definíció túl szűk lehet: kieshet belőle a saját operatív tevékenységet is végző vagy csoportfinanszírozást nyújtó holding. Mivel a minősítést egyetlen mérlegfordulónapi arány dönti el, egy osztalékfizetés vagy tőkemozgás is átbillentheti a társaságot a küszöbön.
Pozitívum, hogy a holdingoknál a saját tőke 100%-os súllyal számítana, és konszolidált beszámoló esetén annak adataiból kellene kiindulni. A tervezet a kétszeres figyelembevételt általános elvként tiltja. A közvetett tulajdonosi láncok, a belső hitelek és a konszolidáción kívüli társaságok értékelésénél azonban részletes alkalmazási útmutatóra lenne szükség, hogy ugyanaz a mögöttes érték ne jelenjen meg többször a részesedések és a rejtett tartalékok korrekciójában.
A bizalmi vagyonkezelésben kezelt vagyon és a magánalapítvány önálló vagyonkezelési adóalanynak minősülne. A kapcsolt vagyonkezelési adóalanyok az egymilliárdos adómentes részt összesen egyszer vehetnék figyelembe. Ez adóoptimalizációs lehetőséget, szabályozási szempontból pedig visszaélési kockázatot teremthet, különösen akkor, ha a vagyonkezelési konstrukció létrehozásának vagy feltöltésének nincs az adózástól független, kellően erős gazdasági indoka
Csak az számít, amit a fordulónapon tudni lehetett
A tervezet szerint az első adót 2027. augusztus 31-ig kellene bevallani és megfizetni, a 2026. december 31-i állapot alapján. A fordulónapi piaci értékelés szakmai alapelve, hogy azok az információk vehetők figyelembe, amelyek a fordulónapon ismertek voltak vagy észszerűen megismerhetők lettek volna. A későbbi eseményeknél külön kell választani a fordulónapon már fennálló körülményeket alátámasztó információt az új fejleményektől. Egy később megnyert szerződés vagy elveszített kulcsügyfél hatása ezért nem kezelhető automatikusan fordulónapi tényként. A védhető megközelítés az, ha a dokumentáció világosan rögzíti, milyen információk álltak rendelkezésre. Az adóhatósági ellenőrzés során is ezt a mércét indokolt alkalmazni.
A tervezet nem rendezi előzetesen azt sem, hogyan kezeli a NAV az adózó által beszerzett szakvéleményt. Ez jellemzően csak utólagos ellenőrzés során kerül elő. Ingatlanoknál a tervezet feltételekhez kötött védelmet adna az adóbírság és a késedelmi pótlék alól, ha az értékbecslés megfelelne az előírásoknak, és az adózó teljes körű, valós adatokat adna át. Az adókülönbözetet ez nem engedné el. Társasági részesedéseknél a tervezet nem tartalmaz ugyanilyen külön védelmet.
„Az utólagos adóhatósági ellenőrzés során ezért az értékelés megalapozottságát a fordulónapon rendelkezésre álló vagy észszerűen megismerhető információk alapján indokolt vizsgálni. A későbbi események önmagukban nem alapozhatják meg a fordulónapi érték felülírását, legfeljebb a korabeli feltételezések és dokumentáció megalapozottságának megítéléséhez szolgálhatnak kiegészítő információként.”
– hangsúlyozta Zsombéki András.
Mit érdemes pontosítani a végleges szabályozásban
„A szabályozás hatálybalépésére való felkészülés első lépése a releváns vagyonelemek és tulajdonosi struktúrák teljes körű feltérképezése, különös tekintettel az értékelési bizonytalanságot, a többszörös számbavételt vagy a likviditási kockázatot hordozó tételekre. Célszerű előzetesen összevetni a lehetséges értékelési megközelítések eredményeit, felmérni az adófizetés finanszírozhatóságát, valamint rendszerezni a fordulónapi feltételezéseket és korrekciókat alátámasztó dokumentációt.”
– mondta Zsombéki András.
A közzétett hatásvizsgálat szerint a vagyonadó mintegy 15 000 magánszemélyt és 2 000 vagyonkezelési adóalanyt érinthet, miközben a tervezett költségvetési egyenlegjavító hatás 800 milliárd forint. E nagyságrendű vagyon adózási célú értékelése jelentős adminisztratív, adóhatósági és szakértői kapacitást igényelhet. Különösen fontos ezért, hogy a standardizált, egyszerűen alkalmazható értékelési módszertan mellett működőképes előzetes kontroll, egyértelmű eljárási garanciák és kellő szakértői kapacitás is rendelkezésre álljon.
Az IVS nem állít fel általános módszertani rangsort; az alábbi megközelítés ezért nem az IVS hierarchiája, hanem a vagyonadó gyakorlati alkalmazására megfogalmazott BDO-szakmai javaslat. Zártkörűen működő társaságok részesedéseinek értékelésére nem kombinált módszer, hanem a társaság jellegéhez illeszkedő elsődleges megközelítés lenne indokolt: többek között az eszköztartó, holding- és az elsősorban ingatlant tulajdonló társaságoknál korrigált nettó eszközérték, míg a működő, jövedelemtermelő vállalkozásoknál hozamalapú értékelés, így különösen diszkontált cash-flow alapú módszer (DCF). A DCF adóigazgatási célra egyszerűsíthető lehet a historikus, normalizált EBITDA-ból, fenntartó beruházási igényből és feltételezett működőtőke-igényből levezetett örökjáradékkal. A piaci vagy fundamentális alapú értékelési szorzók – az igazságügyi szakértői irányelvekkel összhangban – e módszertani keretben nem önálló elsődleges értékelésként, hanem főként a hozamalapú érték piaci visszaellenőrzéseként alkalmazhatók.
A jogalkotó részéről emellett a BDO meglátása szerint megfontolandó lenne olyan előzetes érték-egyeztetési rendszert kialakítania, amely a nagy értékű vagy a standard módszertől jelentősen eltérő szakértői értékeléseket még a bevallás lezárása előtt képes kezelni. Ehhez egyértelmű érték- és eltérési küszöbökre, kiszámítható határidőkre, valamint a költségviselés és a bizonyítási teher rendezésére van szükség.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!





Gazdaság
Új ICT igazgatóval gyorsítja üzleti szolgáltatásainak bővítését a Yettel

Az új vezető feladata a vállalat ICT-üzletágának felépítése és a komplex vállalati technológiai szolgáltatások fejlesztése. Papp Dávid 2026 novembertől ICT igazgatóként csatlakozik a Yettel Magyarországhoz.
Az új vezető feladata a vállalat üzleti (B2B) ICT-üzletágának további fejlesztése, valamint annak felgyorsítása, hogy a Yettel a megbízható telekommunikációs szolgáltatások mellett egyre szélesebb körű, összetett technológiai megoldásokkal támogassa üzleti, vállalati ügyfeleit.
Papp Dávid közel húszéves tapasztalattal rendelkezik a telekommunikációs és technológiai szektorban, műszaki, üzletfejlesztési és kereskedelmi vezetői területeken egyaránt. Karrierje jelentős részét a Vodafone Magyarországnál töltötte. A vállalati vezetékes termékfejlesztés technológiai vezetőjeként szerepet vállalt a társaság konvergens szolgáltatóvá alakulásában, később B2B műszaki igazgatóként a Vodafone és a UPC vállalati műszaki szervezeteinek integrációját irányította. Az 5G for Enterprise program vezetőjeként az ipari privát mobilhálózatokra épülő üzletág megalapozásáért felelt, míg vállalati értékesítési és marketingigazgatóként az adatvezérelt működésre, az iparági szegmentációra és az üzleti növekedésre összpontosított. Egy rövid, pénzügyi szolgáltatási szektorban tett kitérőt követően stratégiai és működésfejlesztési tanácsadással foglalkozott. Ebben a szerepében már a Yettel csapatával is dolgozott együtt a vállalat belső transzformációs projektjében.
A szakember szemlélete szerint a siker alapját a folyamatos megújulás, az ügyfélközpontúság és a valódi üzleti értékteremtés jelenti.
„Olyan technológiai korszakban élünk, amikor a tegnap bevált megoldásai már nem feltétlenül jelentik a holnap versenyelőnyét. Hiszek a folyamatos megújulásban, az adatokra épülő, józan döntésekben és abban, hogy csak azzal érdemes foglalkoznunk, ami valódi értéket teremt. A Yettelnél olyan ügyfélközpontú ICT-üzletágat szeretnénk építeni, amely ötvözi a legújabb technológiákat a kiemelkedő szolgáltatási minőséggel, és ahol a csapatunk nem egyszerűen követi, hanem aktívan alakítja a piac fejlődését”
– mondta Papp Dávid, a Yettel Magyarország ICT igazgatója.
Papp Dávid érkezése tovább erősíti a Yettel vállalati technológiai fókuszát. A társaság 2026 őszén üzleti folyamatok automatizálását támogató, UiPath szolgáltatással bővítette vállalati portfólióját, az új ICT szervezeti egység pedig ennek az iránynak a további építését, valamint új, komplex szolgáltatások piacra vitelét támogatja.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Új áramtarifa jön 2027-től: érdemes lehet lecserélni a gázfűtést?

Jövő januártól új, változó árazású áramtarifa válik elérhetővé Magyarországon, amely a villamos energiával történő fűtés gazdaságosságát is befolyásolhatja.
A változás sokakban felvetheti a kérdést, hogy érdemes-e a hagyományos gázfűtést klímával kiegészíteni, vagy akár teljesen hőszivattyúra váltani. Az LG Electronics Magyarország (LG) szakértőjének segítségével megvizsgáltuk, milyen esetekben hozhat megtakarítást az átállás, és hogyan befolyásolják a fűtési költségeket az elérhető áramtarifák.
Az MVM új, dinamikus D árszabása 2026 szeptembere óta igényelhető, alkalmazása pedig legkorábban 2027. január 1-jén kezdődhet meg. A konstrukció az éves 2523 kilowattórás kedvezményes fogyasztási keretig továbbra is a megszokott, fix A1-es áron biztosítja a villamos energiát, az ezt meghaladó mennyiség díja azonban a villamosenergia-piaci árak alakulását követi. A negyedórás piaci árakhoz igazodó elszámolás révén azok a háztartások járhatnak jobban, amelyek nagyobb áramfogyasztásuk egy részét az olcsóbb időszakokra tudják időzíteni.
A fűtési költségek csökkentése különösen fontos kérdés, hiszen a Központi Statisztikai Hivatal adatai alapján a magyar háztartások teljes energiafelhasználásának közel 70 százalékát teszi ki a fűtés. Érdemes tehát megvizsgálni, hogy a gázfűtés részleges vagy teljes kiváltásával mekkora megtakarítás érhető el, és mely otthonokban jelenthet gazdaságosabb alternatívát az elektromos fűtés.
Már a gázfűtés kiegészítésével is csökkenthetjük a költségeket
A lehetséges megtakarítás felméréséhez jó kiindulópontot jelentenek az előző fűtési szezon gázszámlái. Magyarországon a lakossági fogyasztók évente 63 645 MJ, azaz legalább 1729 köbméter földgázhoz jutnak kedvezményes áron, az ezt meghaladó mennyiségért azonban lényegesen többet kell fizetniük. Azokban a háztartásokban tehát, ahol a fogyasztás rendszeresen túllépi ezt a határt, már a gázfelhasználás egy részének kiváltása is jelentős megtakarítást hozhat.
Ehhez nem feltétlenül szükséges a meglévő kazánt lecserélni. Egy fűtésre optimalizált klímaberendezéssel például a nappali vagy a hálószoba fűtését is megoldhatjuk, a gázkazánt pedig szükség esetén továbbra is használhatjuk a többi helyiségben. Ez különösen az őszi és tavaszi átmeneti időszakokban előnyös, amikor az enyhébb időjárás miatt sokszor elegendő egy-egy helyiséget fűteni, így a gázfűtést sem szükséges bekapcsolni.
A készülék kiválasztásakor ugyanakkor az ingatlan elrendezése is meghatározó. Egy nagyobb, egybefüggő lakótér könnyebben fűthető egyetlen beltéri egységgel, míg a több különálló helyiségből álló otthonokban több berendezésre is szükség lehet. Érdemes továbbá a készülék szezonális fűtési hatékonyságát mutató SCOP-értéket is figyelembe venni: minél magasabb ez a mutató, annál kevesebb villamos energiára van szükség azonos mennyiségű hő előállításához.
A hőszivattyú akár a teljes gázfűtést kiválthatja
Ha a meglévő gázkazán elöregedett, vagy az ingatlan átfogó felújítása egyébként is napirenden van, érdemes a teljes fűtési rendszer korszerűsítését is megfontolni. Erre kínálnak alternatívát a levegő-víz hőszivattyúk, amelyek nemcsak a helyiségek fűtését, hanem a használati meleg víz előállítását is biztosíthatják, megfelelő rendszerkialakítással pedig hűtésre is alkalmasak.
Az LG THERMA V hőszivattyús megoldásai például a kültéri levegőből felvett energiát hasznosítják, és megfelelő üzemi körülmények között egy kilowattóra villamos energia felhasználásával akár három-négy kilowattóra hőenergiát is előállítanak. A hagyományos elektromos fűtőberendezésekkel szemben tehát jóval kevesebb áram felhasználásával képesek ugyanannyi hőt biztosítani. A termékcsalád egyes berendezései ráadásul meglévő radiátoros fűtési rendszerekhez is csatlakoztathatóak, így nem kizárólag új építésű ingatlanokban lehet őket alkalmazni.
„A teljes átállás megtervezésekor fontos az épület hőszigetelésének felmérése is. Egy korszerű nyílászárókkal és megfelelő szigeteléssel rendelkező otthon kisebb fűtési teljesítményt igényel, így egy alacsonyabb kapacitású hőszivattyú is elegendő lehet”
– emelte ki Ipacs Roland, az LG Electronics Magyarország légkondicionáló üzletágának trénere.
„A felújítási munkálatok megfelelő sorrendjével tehát nemcsak a későbbi energiafogyasztás, hanem a szükséges berendezés mérete és a beruházás költsége is csökkenthető”
– tette hozzá a szakértő.
Az új D tarifa mellett a H árszabással is érdemes számolni
A villamos energiával történő fűtés gazdaságosságát – a berendezés hatékonysága mellett – az alkalmazott áramtarifa is meghatározza. A 2027-ben induló D árszabás mellett ugyanis jelenleg is elérhető a hőszivattyús fűtéshez igénybe vehető H tarifa, amely október 15. és április 15. között kedvezményes, napszaktól független áron biztosít villamos energiát.
A két konstrukció eltérő módon kínál megtakarítási lehetőséget. Míg a D tarifa a kedvezményes fogyasztási keret felett az alacsonyabb áramárú időszakok kihasználásával csökkentheti a kiadásokat, addig a H tarifa a teljes fűtési idényben kiszámítható, kedvezményes árazást biztosít. Ráadásul az utóbbival elszámolt, fűtési idénybeli fogyasztás nem terheli az általános háztartási áramfelhasználás éves kedvezményes keretét. A két árszabás külön mérési pontokon akár egy háztartáson belül is alkalmazható.
„A gázfűtés és a hőszivattyús megoldások költségeinek összehasonlításánál nem elegendő pusztán a gáz és a villamos energia egységárát nézni. Azt is figyelembe kell vennünk, hogy az egyes berendezések mennyi energiából állítják elő a szükséges hőmennyiséget. Egy korszerű hőszivattyú ebből a szempontból jelentős előnyt kínálhat, a beruházás megtérülését azonban mindig az adott ingatlan fogyasztási adatai alapján érdemes kiszámítani”
– hangsúlyozta Ipacs Roland.
Az új áramtarifa bevezetése így jó alkalmat teremthet a meglévő fűtési költségek felülvizsgálatára. Ha valaki már rendelkezik fűtésre alkalmas klímaberendezéssel, érdemes megvizsgálnia, mennyi gázt takaríthat meg a készülék használatával. Új berendezés telepítése előtt pedig célszerű a teljes beruházási költséget és a különböző tarifákkal várható éves kiadásokat is összehasonlítani. A D árszabás esetén a piaci árak ingadozásával is számolni kell, ezért a váltást elsősorban azoknak érdemes megfontolniuk, akik nagyobb villamosenergia-fogyasztásukat rugalmasan tudják időzíteni.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Harminc százalékkal több új villanyautó állt forgalomba Magyarországon
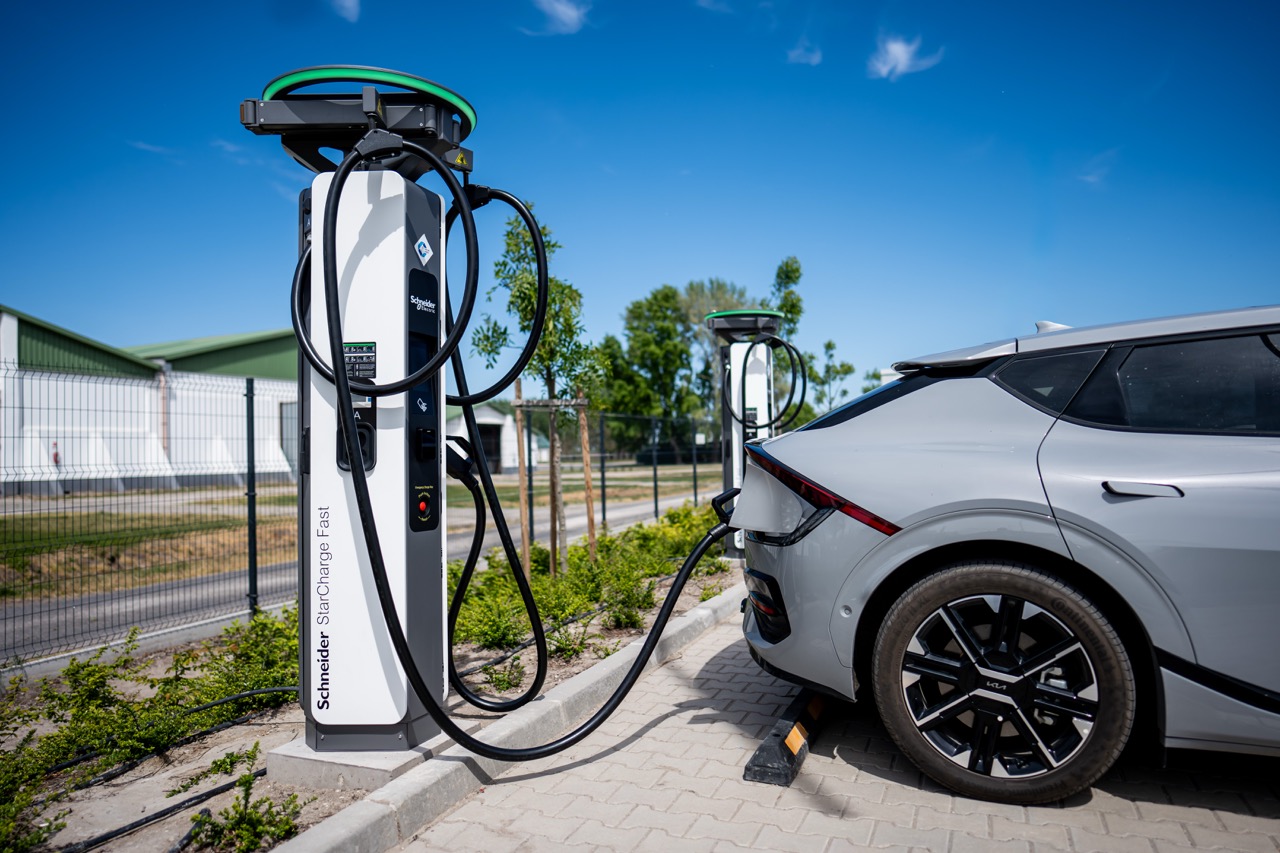
Magyarországon 2026 első kilenc hónapjában 10 443 új, tisztán elektromos személyautót helyeztek forgalomba, 30,1 százalékkal többet, mint egy évvel korábban.
Az Európai Unióban ugyanekkor 48,5 százalékkal nőtt a regisztrációk száma az Európai Autógyártók Szövetsége (ACEA) szerint. A Schneider Electric négyéves hazai flottatapasztalata azt mutatja, hogy az elektromos céges autók üzemeltetési költségét jelentősen befolyásolja, hol és hogyan töltik őket.
Az ACEA október 22-i összesítése szerint 2026 első kilenc hónapjában 1 931 465 új, tisztán elektromos személyautót helyeztek forgalomba az Európai Unióban. Az új autók piacán a tisztán elektromos hajtás részesedése az egy évvel korábbi 16,1 százalékról 22,7 százalékra nőtt, ezzel a második legnépszerűbb hajtástípus lett. A növekedés üteme országonként eltért. Franciaországban 79,1, Németországban 58,1, Belgiumban 15,7 százalékkal nőtt az új villanyautók száma. Magyarországon a tisztán elektromos modellek részesedése az új személyautók piacán 8,4-ről 9,6 százalékra emelkedett.
A nyilvános töltőhálózat is bővült. A Transport and Environment elemzése szerint 2025 végén 1,1 millió nyilvános töltő működött az EU-ban, ötször annyi, mint 2020-ban. 2026 júniusára az uniós közúti törzshálózat 79 százaléka teljesítette azt a célt, hogy legfeljebb 60 kilométerenként elérhető legyen gyorstöltés. A Schneider Electric szerint a növekvő töltési igények kiszolgálásához a töltőhálózat további bővítése mellett a villamosenergia-hálózat korszerűsítésére is szükség van. A vállalati flották átállása az egész autópiacra hatással lehet. Az Európai Bizottság adatai szerint az EU-ban az új személyautók mintegy 60 százalékát jogi személyek nevére helyezik forgalomba.
„Az elektromos közlekedésre való átállás idén jelentősen felgyorsult Európában, de az uniós tagállamok eltérő ütemben haladnak. Ahhoz, hogy ez a lendület egész Európában kitartson, a töltőinfrastruktúra bővítése mellett célzott állami ösztönzőkre is szükség van. Ezekkel elsősorban a vállalatok flottáinak elektrifikációját érdemes támogatni. Ennek előnyeit a magánvásárlók is érezhetik: általánosan csökkennek az árak, több elektromos autó kerülhet a használtautó-piacra, szélesebb körben válhat elérhetővé a töltés és így többen juthatnak megfizethető elektromos autóhoz”
– mondta Lukács Tamás, közép-kelet-európai regionális stratégiavezető.
A Schneider Electric magyarországi flottájában 140 elektromos autó üzemel. A vállalat minden telephelyén biztosít töltési lehetőséget, az elektromos céges autót használó munkatársak kétharmada pedig a cég által biztosított saját gyártású otthoni töltővel is rendelkezik. A hazai flottatapasztalatok szerint az otthoni vagy telephelyi töltés havi költsége a rendszeres nyilvános gyorstöltés költségének akár kevesebb mint harmada is lehet.
A töltési adatok ismeretében a vállalatok meghatározhatják, hol van szükség új töltőpontokra, és milyen teljesítménnyel érdemes kiépíteni őket. A töltés időzítésével a telephely fogyasztási csúcsai is mérsékelhetők.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Mire jó a szuperkondenzátor?

Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány

Bemutatkozott az iRobot új takarítórobotja, a Roomba Max 875 Combo

K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik

37 éve a magyar otthonokban: Nosztalgikus kampánnyal ünnepli a jászfényszarui televíziógyártást a Samsung


Kamarai előadások segítik a felkészülést az új cégcsoportos árelszámolási szabályokra

A Hankook Winter i*cept evo 4 nyerte az Auto Bild Allrad SUV és crossover téli gumiabroncs-tesztjét

Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint

Őszi checklist autósoknak: 5 lépés az első fagyok előtt, amelyek megelőzhetik a téli baleseteket

PC-szintű munkakörnyezettel érkezett meg a HONOR Pad 20




Technokrata.hu
Kriptotárca, privát kulcs és helyreállító kifejezés: mit kell megérteni használat előtt?
A CETIN távközlési integrátorként vett részt a NATO lettországi műveleti kísérletében
Forráshiány fékezi a fenntartható városi mobilitás fejlesztését
SodaStream Fresh Plus teszt – Friss szénsavas víz, elegáns megjelenés
Partnerségi megállapodást kötött az SAP Hungary és a KPMG
A technológia a férfiakat is bevonhatja a házimunkába
Rekordérdeklődés a Yettel ProSuli robotikapályázatán: 545 iskola jelentkezett
Milliókba kerülhet az autóvásárlás halogatása 2027-ben már más árakkal szembesülhetnek a magyarok
Tízből hét cég készül fenntarthatósági beruházásra
Harminc százalékkal több új villanyautó állt forgalomba Magyarországon
Műszaki-Magazin.hu
Magyar fejlesztésű AI-platform
Robobus – szoba az úton
A FANUC Magyarországon – húsz év innováció és fejlődés
Harminc százalékkal több új villanyautó állt forgalomba Magyarországon
Teljes körű tisztítókendő-rendszer: tehermentesíti a vállalatokat
Közép-Kelet-Európába érkezik a Schneider Electric Tech World Europe 2027
FANUC – Fröccs Fesztivál
Új korszak a lemezmegmunkálásban
A Toyota és a Rivian is a Stratasys új 3D nyomtatót választotta
Ha minden háztető áramot termel, a hálózatnak azt látnia kell: így készül fel Karintia a napelemes boomra
-

 Gazdaság2 hét ago
Black Friday a Xiaominál: négyszeres Mi Pont és extra kedvezmények
-
Tippek2 hét ago
Melyik porszívóval spórolhatjuk meg a legtöbb takarítási időt?
-
Gazdaság2 hét ago
Védtelen mikrovállalkozások: tízből kilencen nem használnak fejlett IT-biztonsági megoldást
-
Gazdaság2 hét ago
Már túl vannak a csúcson a támogatott lakáshitelek, de a java csak ezután jön
-
Gazdaság2 hét ago
A Samsung újra az ötödik legértékesebb márka lett az Interbrand Best Global Brands listáján
-
Ipar2 hét ago
Hat évtizedes múltra építve erősíti tovább globális szerepét a szegedi ContiTech
-
Ipar2 hét ago
A jövő energiarendszeréhez technológia és gyakorlati tudás is kell
-
Tippek2 hét ago
Budapest az egyik legnépszerűbb karácsonyi úti cél az európaiak körében


