

Gazdaság
Az online értékesítést fejlesztik a digitalizációban élen járó bankok
A biztosítások keresztértékesítésére, a mobiltelefonon felvehető személyi kölcsön termék kialakítására és a bankkártyaigénylés megkönnyítésére fókuszáltak a digitális bajnokként számon tartott pénzintézetek – derül ki a Deloitte Digital által a világ 318 bankjának internet banki és mobil banki szolgáltatási palettáját összehasonlító kutatásából.
Mivel a felmérés két évvel ezelőtt is elkészült, kiderült, hogy ki zárkózott fel, vagy épp maradt le az innovációs versenyben, ahogy az is, hol tart a magyar bankok digitalizációja.
Mitől lesz digitális bajnok egy bank?
A digitális érettség felmérése három részből áll: a funkciók elérhetőségét és kiterjedtségét felmérő elemzésből, egy ügyféligény kutatásból, valamint egy felhasználói élmény (UX) tesztelésből. Az előbbiek meglétéhez szükséges információkat több mint 180 „tesztvásárló” gyűjtötte össze, akik folyószámlákat nyitottak a vizsgált bankoknál, majd a több mint 1100 funkció mentén értékelték az egyes bankok internetes és mobil banki csatornáinak kínálatát. Ezzel párhuzamosan egy ügyféligény-kutatás is készült 4900 ügyfél részvételével, hogy kiderüljön: az egyes banki tevékenységeket milyen gyakran és mely csatornán folytatnák legszívesebben ügyfelek. Ezeket a vizsgálatokat egészítette ki a digitális csatornák felhasználói élmény szempontú elemzése.
„A kutatás alapján mind a 318 bank vizsgálatkori értékajánlatát egy digitális érettség pontszámmal jellemeztük, majd e pontszám alapján képeztük a digitális bajnokok, az ügyes követők, az alkalmazkodók, valamint a digitálisan lemaradók csoportjait. A digitális bajnokok, akik globálisan a legszélesebb digitális szolgáltatási kört nyújtó 10 százalékba tartoznak. Ők határozzák meg az iparág legfontosabb digitális trendjeit. A digitális bajnokok az elmúlt két évben a biztosítási termékek keresztértékesítésére, a mobiltelefonon felvehető személyi kölcsön termék kialakítására és a minél kényelmesebb bankkártyaigénylésre fókuszáltak. Kutatásunk rávilágít azokra a területekre is, melyeken jelentős tér van még fejlődésre a többiek számára”
– mondta Schenk Tamás, a Deloitte Digital partnere.
„A Deloitte digitális banki érettséget vizsgáló felmérése itthon első alkalommal 2018-ban készült el. A felmérés egyik fókusza a teljesen online igényelhető termékek vizsgálata, melyek esetén az ügyfeleknek egyáltalán nem szükséges a bankfiókba ellátogatnia a termék igénylése érdekében. A kutatás rávilágított, hogy a banki ügyfelek egyre inkább térnek át az online csatornákra, továbbá nő azon ügyfelek aránya, akik, ha tehetik, egyáltalán nem vennének igénybe bankfiókokat. Ez a trend mind globálisan, mind itthon megfigyelhető”
– emelte ki Németh Annamária, a Deloitte Digital menedzsere.

Mely banki termékek digitalizálódnak leginkább?
Az elmúlt 2 évben mind a 16 vizsgált banki termék esetén nőtt a termékek elérhetősége a digitális csatornákon. A legnagyobb mértékű növekedés a biztosítás, a személyi kölcsön és a betéti kártya termékkategóriákban tapasztalható. A digitális bajnokok mind az internet, mind a mobilcsatornájukat hasonló mértékben fejlesztették. Az internetes csatorna esetén a 2020-as digitális érettség pontszámok átlagosan 17, míg mobilbank esetén átlagosan 18 százalékponttal emelkedtek a 2018-as pontszámokhoz képest.
Az alábbi ábra az egyes termékek digitális érettségpontszámának százalékpontos növekedését mutatja 2018 és 2020 között, azaz leolvasható róla, hogy a digitálisan legfejlettebb bankok mely termékek online elérhetőségét fejlesztették leginkább. (Az ábra 26 digitális bajnok bank eredménye alapján készült, melyek szerepeltek mind a 2018-as, mind a 2020-as kutatásban.)
Hogyan digitalizálódnak a pénzügyi termékek?
Biztosítások
A nem-életbiztosítások kategóriájában (pl. utas-, balesetbiztosítás) kiugró növekedés látszik. A digitális bajnokok 77 százalékánál lehet internetbankon, 68 százalékánál pedig mobilon keresztül az elejétől a végéig online (end-to-end) módon ilyen biztosítást kötni. A vizsgált magyar bankok esetében csupán háromnál van erre mód internetbankon, kettőnél pedig mobilbankon keresztül is. Életbiztosítások esetén már kisebb a növekedés. 2020-ra a digitális bajnokok 39 százalékánál érhető el end-to-end életbiztosítás kötés internetbankon, 29 százalékuknál pedig mobil applikációban. Jelenleg a magyar bankoknál még egyik digitális csatornán sem lehet teljesen online életbiztosítást kötni.
Személyi kölcsön
Mobilbankon és internetbankon keresztül a digitális bajnok bankok 87-87 százalékánál érthető el személyi kölcsön igénylés teljesen online. A hazai elterjedtség azonban ennél jóval alacsonyabb. Itthon a 9 vizsgált bank közül 4 banknál juthatnak az ügyfelek személyi kölcsönhöz internetbankon keresztül, bankfióki ügyintézés nélkül.
Bankkártya
Bankkártyát a digitális bajnok bankok többségénél lehet ma már teljesen online igényelni: a bankok 87 százalékánál internetbankon keresztül, 81 százalékánál pedig mobilbankon keresztül. Ezzel szemben Magyarországon teljesen online mindösszesen 3 banknál, csak internetbankon keresztül lehetséges ez a folyamat. A kártya aktiválása, blokkolása, illetve bankkártyához kapcsolódó vásárlási limitek módosítása már több banknál is elérhető, online bankkártyaigénylés mobilbankon keresztül viszont még egy banknál sem lehetséges.
Érdekesség, hogy egyre több bank teszi elérhetővé az ügyfelek számára virtuális bankkártya igénylését. A virtuális bankkártya lényege, hogy biztonságosabbá teszi az online tranzakciókat. A vizsgált hazai bankok közül azonban még egyik sem kínál ilyen megoldást.
Összességében tehát megállapítható, hogy a hazai pénzintézetek az ügyfélút mindegyik szakaszán elmaradnak a globális átlagtól, ám a szektorban több olyan fejlesztésre is sor került, amelyek azt jelzik, hogy a hazai piac is dinamikus átalakuláson esik át. Az ilyen fejlesztések közé sorolható, hogy már egy éve (2020. március óta) minden magyar ügyfél számára hozzáférhető az azonnali fizetési rendszer. Ezen felül az online számlanyitás elterjedése, valamint a hitelezési folyamatok digitális elindítása is mutatja: a magyar bankok is fokozatosan alkalmazkodnak a digitális csatornák használatára egyre nyitottabb ügyfeleikhez.


Gazdaság
Az összes hitelállomány több mint egyötödét támogatott lakáshitelek teszik ki
Látványosan emelkedett az év második negyedévében is a támogatott lakáshitelek aránya – derül ki a Magyar Nemzeti Bank Háztartások hitelállománya című negyedéves jelentése, amelyet a Bank360 dolgozott fel.
A jelentés szerint a hazai háztartási hitelállomány 2026 II. negyedévének végére 14 292 milliárd forintra nőtt, ami éves alapon 19,4%-os emelkedést jelent. Az állományon belül változatlanul a forint alapú piaci lakáshitelek részaránya a legmagasabb, igaz, ez az arány az Otthon Start Program indulása óta folyamatosan csökken. Ezzel párhuzamosan az új folyósításokon belül a piaci lakáshitelek már csak a harmadik legjelentősebb részaránnyal rendelkeznek, lemaradva a támogatott lakáshitelek és a személyi hitelek mögött.
Ma reggel jelent meg a Magyar Nemzeti Bank (MNB) honlapján a 2026. II. negyedévre vonatkozó Háztartások hitelállományának alakulása című jelentés. A jegybanki adatsor szerint a szóban forgó időszak végén 14 292 milliárd forint volt a hazai háztartási hitelállomány, ami 5,7%-kal múlta felül az I. negyedév végén regisztrált 13 527 milliárd forintot. Év/év alapon az állomány ennél lényegesen nagyobb, mintegy 19,4%-os mértékben tudott növekedni, 2025. II. negyedév végén ugyanis még csak 11 968 milliárd forintot tett ki a háztartási hitelállomány.
A háztartási hitelállományon belül változatlanul a piaci kamatozású és egyéb lakáshitelek rendelkeznek a legnagyobb, 34,4%-os részaránnyal, igaz, ez 2,2 százalékpontos csökkenést jelent az I. negyedév végi 36,6%-os részarányhoz képest. Éves alapon még jelentősebb, 6,1 százalékpontos térvesztésről beszélhetünk, 2025. II. negyedév végén még a hitelállomány 40,5%-át tették ki a piaci kamatozású és egyéb lakáshitelek. Igaz, összegszerűen még így is a részállomány növekedéséről beszélhetünk, elvégre az egy évvel korábbi 4 844 milliárd forintos piaci lakáshitel-állomány az idei II. negyedév végére 4 911 milliárd forintra emelkedett, ami 1,4%-os növekedést jelent.
A piaci és egyéb lakáshitelek részarányának csökkenését egyértelműen az Otthon Start Program tavaly szeptemberi indulásával magyarázhatjuk. A tavalyi év II. – tehát a program indulása előtti utolsó – negyedév végén a támogatott lakáshitelek teljes állományon belüli aránya mindössze 10,5% volt, ami azóta folyamatosan emelkedik, és idén június végére elérte a 20,6%-ot. Ez a tendencia még látványosabban megmutatkozik a tárgynegyedévi folyósításokon belül, ahol is 2025. II. negyedévben 8,7%, 2026. II. negyedévben pedig már 39,9% volt a támogatott forint lakáshitelek súlya.
Ezzel párhuzamosan pedig a piaci és egyéb forint lakáshitelek folyósításon belüli részaránya a 2025. II. negyedévi 33,4%-ról az idei év II. negyedévi 11,1%-ra csökkent. Érdemes azonban megjegyezni, hogy a támogatott lakáshitelek folyósításának részaránya a most vizsgált időszakban már csökkenőben volt. Míg 2025. IV. negyedévben a folyósított állománynak a 43,5%-át tették ki a támogatott lakáshitelek, 2026. I. negyedévben pedig a 45,5%-át, addig a II. negyedévben már csak a fent említett 39,9%-át.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával
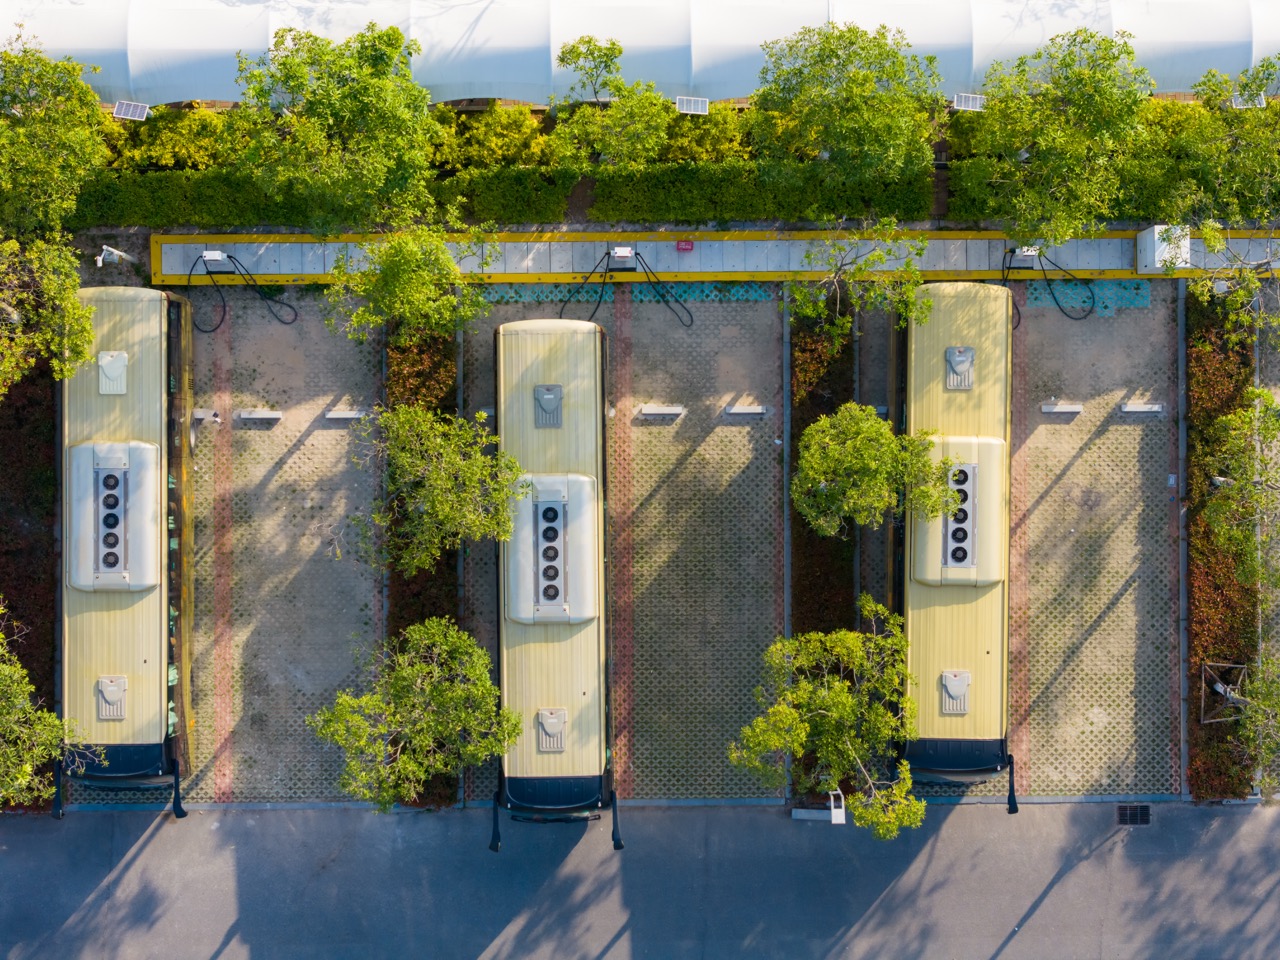
A Schneider Electric már nem csupán az elektromos flottára történő átállás folyamatáról, hanem egy teljes vállalati EV-életciklus gyakorlati eredményeiről tud beszámolni.
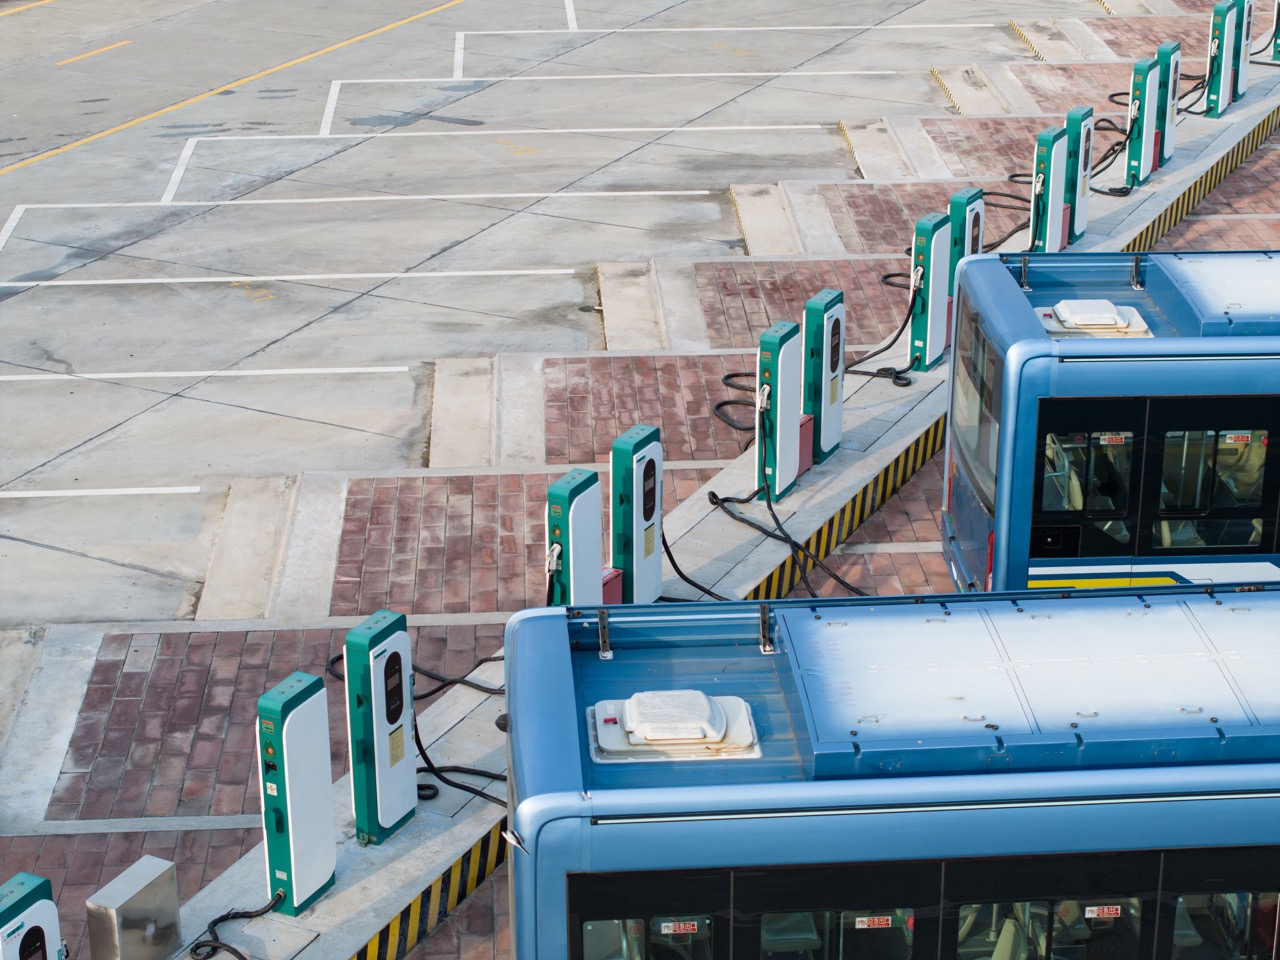
A vállalat magyarországi flottájában jelenleg 120 elektromos autó működik, amelyek üzemeltetése során szerzett tapasztalatok jól mutatják: a sikeres elektrifikáció nem az autók kiválasztásánál kezdődik, hanem a mögöttük működő teljes rendszer felépítésével. A tapasztalatok szerint a megfelelő töltési infrastruktúrával és működési modellel akár 10 százalékos teljes flottaköltség-csökkentés is elérhető.
default
Sok vállalat számára az elektromos átállás első lépése a járművek kiválasztása. A Schneider Electric, a világ egyik vezető energiatechnológiai vállalatának tapasztalatai szerint a valódi kihívás azonban nem ez, hanem az elektromosjármű-flottát támogató teljes működési rendszer optimális kialakítása. A sikeres átálláshoz a töltési infrastruktúra-, a telephelyi és az otthoni töltési lehetőségek biztosítása, a digitális elszámolási folyamatok és a flottahasználati szabályok kialakítása és a munkatársak támogatása egyaránt szükséges.
A mindennapi üzemeltetéshez nem elegendő csupán a töltőpontok számának növelése, hanem olyan rendszert kell kialakítani, amely a vállalati működéshez és a felhasználói szokásokhoz igazodik. Az elektromos járművet használó kollégák számára ott kell biztosítani a töltési lehetőséget, ahol a mindennapi használat során erre szükség van. A Schneider Electricnél ezért a munkahelyi és otthoni töltési pontok együtt alkotják a töltési stratégia gerincét.
A Schneider Electric többéves flottatapasztalatai szerint az elektromos mobilitás üzleti előnyei különösen akkor jelentkeznek, ha a vállalat a járművek mellett a szükséges töltési infrastruktúrát is kiépíti. A rendszeres nyilvános gyorstöltéshez képest az otthoni vagy telephelyi töltés havi költsége mindössze harmadannyi is lehet. Ez jól mutatja, hogy a költséghatékonyság kulcsa nem önmagában az elektromos hajtás, hanem a megfelelő töltési ökoszisztéma kialakítása.
A vállalat töltési ökoszisztémájának tehát fontos eleme az otthoni töltés támogatása is. A Schneider Electric-nél az elektromos céges autót használó kollégák kétharmada rendelkezik a cég által biztosított otthoni töltővel. Emellett minden telephelyen biztosított az elektromos járművek töltési lehetősége. A budapesti székházban jelenleg 35 AC és 2 DC töltési pont segíti az elektromos járművek használatát. A cél nem pusztán a töltési lehetőségek számának növelése, hanem egy olyan rendszer kialakítása, amely a munkatársak mindennapi használatához igazodik, miközben a vállalat számára is átláthatóbbá és hatékonyabbá teszi az üzemeltetést.
A Schneider Electric dunavecsei okosgyára (DSPS) jól példázza, hogyan kapcsolódik össze az elektromobilitás, a digitalizáció és az energiahatékony működés. Az infrastruktúra része egy 4 csatlakozású, 720 kW teljesítményű DC töltő, valamint további 35 db AC töltési pont. A rendszert napelemes energiatermelés és akkumulátoros energiatárolás is támogatja. A DSPS példája azt mutatja, hogy a vállalati elektromobilitás akkor lehet igazán hatékony, ha a járművek mögött egy intelligensen működő energia- és digitális ökoszisztéma áll.
Az elektromos járművek elterjedésével a flottamenedzsmentben egyre nagyobb szerepet kapnak az adatok. Az intelligens flottaműködés a Schneider Electric számára lehetővé teszi a töltési szokások elemzését, az energiafelhasználás optimalizálását, a költségek nyomon követését és a működés folyamatos fejlesztését. Az első elektromos járművek cseréjének megkezdésével a vállalat már többéves gyakorlati tapasztalatokra építve tudja értékelni az elektromos flotta működését és a használat során szerzett tanulságokat.
A vállalati elektromobilitás gazdasági előnyei a teljes tulajdonlási költség (TCO) vizsgálatakor mutatkoznak meg a legjobban. A Schneider Electric tapasztalatai szerint megfelelő infrastruktúrával és tudatos töltési stratégiával az elektromos járműflották teljes költsége akár 10 százalékkal is alacsonyabb lehet a hagyományos megoldásokhoz képest. Ebbe beletartoznak a lízing-, üzemanyag- vagy energiaköltségek, az üzemeltetés, a szervizelés, valamint az értékcsökkenés költségei is. Egy nagyobb vállalati flottánál ez már jelentős megtakarítást eredményezhet, ugyanakkor a kedvező költségszint elérésének feltétele a megfelelő töltési infrastruktúra rendelkezésre állása. A Schneider Electric tapasztalatai szerint az elektromos átállás sikerességét és gazdaságosságát ezért a járművek és a töltési ökoszisztéma együttes tervezése határozza meg.
„Azt látjuk, hogy a költségelőnyt nem elsősorban az elektromos és a belső égésű járművek összehasonlítása adja, hanem az, hogy az elektromos autók milyen töltési infrastruktúrára támaszkodnak. Saját tapasztalataink alapján az otthoni vagy telephelyi töltés költsége töredéke lehet a nyilvános gyorstöltésének. Ha pedig a teljes tulajdonlási költséget vizsgáljuk, megfelelő infrastruktúra mellett akár 10 százalékos megtakarítás is elérhető egy vállalati flottában”
– mondta el Lukács Tamás, a Schneider Electric közép- és kelet-európai régió stratégiai vezetője.
További információ a Schneider Electric elektromobilitási megoldásairól
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Rékasi Csaba lesz a Schneider Electric új projekt- végrehajtási vezetője
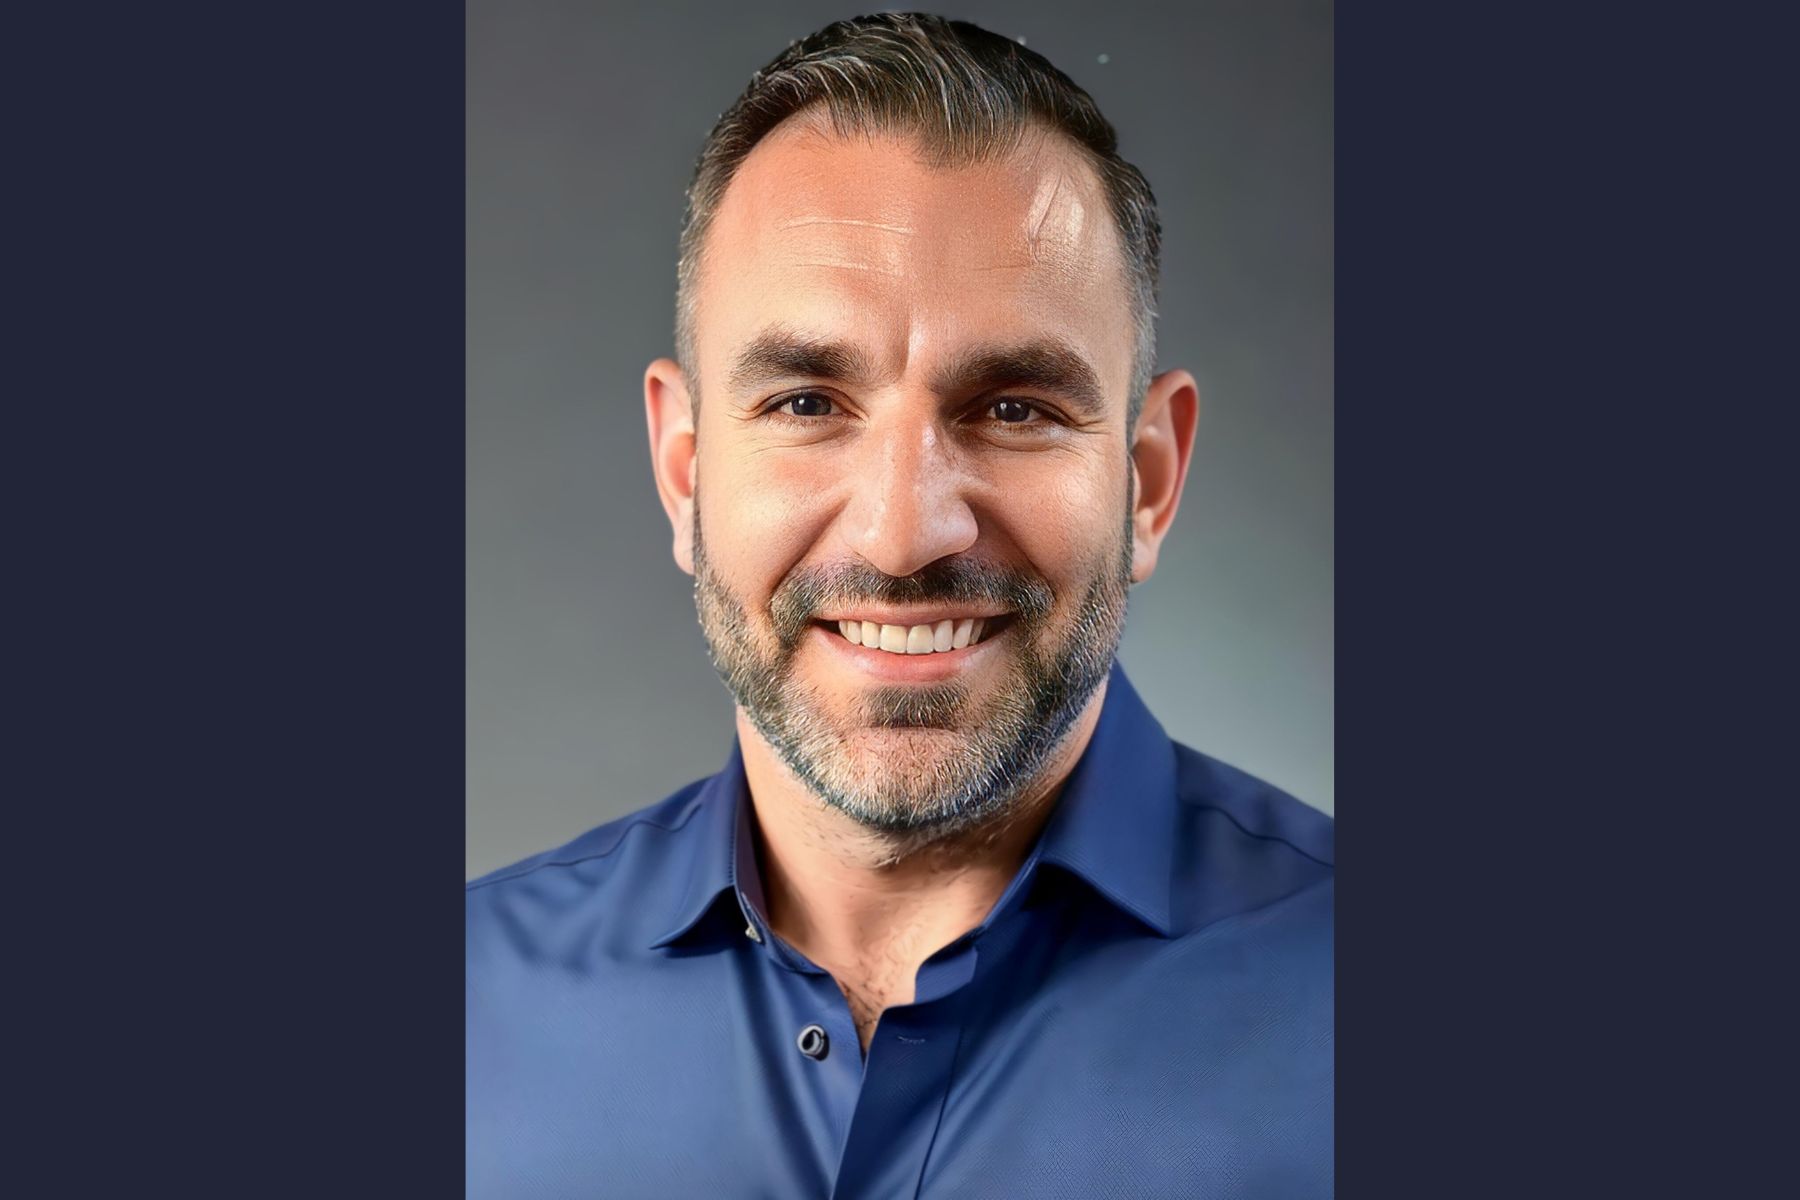
Szeptember elsejétől Rékasi Csaba tölti be a projekt-végrehajtási vezetői pozíciót a Schneider Electricnél. Feladatai közé tartozik a hazai projektportfolió operatív irányítása, a végrehajtási folyamatok transzparenciájának növelése és az adatalapú működés elmélyítése.
Rékasi Csaba több mint 15 éves nemzetközi projekt- és operációs menedzsment tapasztalattal érkezik a pozícióba. 2024-ben csatlakozott a Schneider Electric csapatához, mostani kinevezéséig az Egyesült Királyságban dolgozott, szolgáltatási operatív vezetőként a Schneider Electric Digital Energy üzletágában, ahol kiemelt szerepet vállalt a belső folyamatok digitalizációjában és a működési hatékonyság növelésében. Ezt megelőzően csaknem 12 évet töltött egy épületinfrastruktúra-szolgáltató vállalatnál különböző pozíciókban, szintén az Egyesült Királyságban.
A szakember 2026. szeptember elsejétől a Schneider Electric magyarországi csapatán belül a projekt-végrehajtási vezetői pozíciót tölti be. Új szerepkörében a magyarországi projekt-végrehajtás folyamatainak egyszerűsítésére, a kockázatkezelés erősítésére és az átlátható, adatalapú működésre összpontosít.
„A sikeres projektvégrehajtás alapja a transzparens működés és a gyakorlati megvalósítás: értik egymás hatását, időben azonosítják a kockázatokat, és együtt tanulnak a hibákból. Céljaim között szerepel a végrehajtási folyamatok gyorsabbá és rugalmasabbá tétele, valamint annak biztosítása, hogy a Schneider Electric az elektrifikáció és a digitalizáció területén komplex, end-to-end szemléletű partnerként tudja támogatni ügyfeleit”
– tette hozzá Rékasi Csaba
„Egy projekt nem attól lesz sikeres, hogy papíron jó a struktúra, hanem attól, hogy a folyamatok a gyakorlatban is gördülékenyen működnek. A célom az, hogy a bürokrácia és az adminisztrációs terhek csökkentésével, valamint a transzparens folyamatokkal olyan hátteret biztosítsunk a csapatoknak, ahol a valódi értékteremtésre és a határidők pontos tartására tudnak fókuszálni”
– mondta Veres Zsolt, a Schneider Electric országigazgatója.
Rékasi Csaba felsőfokú gazdasági tanulmányokat folytatott, szakmai és vezetői tudását pedig az angliai Chartered Management Institute (CMI) keretében szerzett felsőfokú vezetői minősítéssel (Level 5 Diploma in Leadership & Management) tette teljessé.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Dinamikus játékélményre tervezett, új Odyssey monitorokat mutatott be a Samsung a 2026-os Gamescomon

Praktikus tanácsok autósoknak, szülőknek és tömegközlekedéssel utazóknak

A Széchenyi István Egyetem vezetésével indult kutatás az autópályák és közlekedési infrastruktúrák biztonságának növeléséért

A Huawei bemutatta európai egészségügyi kutatási platformját és a HUAWEI WATCH D3-at Münchenben

Első telefon, első előfizetés: hogyan segíthetjük a gyerek biztonságos belépését a mobilvilágba?


Úttörő elemzést készített a Schneider Electric a 800 VDC-s adatközponti architektúráról

Így lehet még biztonságosabb és hatékonyabb az adatközpontok működése

Egyre több alternatív hajtású kamiont használ a Dachser Európában

Nőtt az árengedmény a használt ingatlanok piacán

Promptolás a padsorokban – Így használják az MI-t a magyar egyetemisták



Technokrata.hu
Jótékonysági dalmaraton a superaros gyerekek zeneoktatásáért
Az idén már kilenc hónap alatt több hitelt vett fel a lakosság, mint a 2025-ös rekordévben összesen
Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával
NGFW vs. hagyományos tűzfal: Miért nem védi meg a hálózatot a régi technológia?
Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?
Nagyformátumú 3D nyomtatás közvetlenül a gyártásban
Egy évtizedes stratégia újabb sikere: rekord eredményt hozott az OMSZA “adó 1%” kampánya
A GVH nem görget tovább: fókuszban az influenszerek
A mesterséges intelligencia egyszerre kihívás és megoldás az energiarendszer számára
Orvostechnikai IVD analizátorok automatizálása
Műszaki-Magazin.hu
A hálózatfejlesztésen múlik az elektrifikáció következő hullámának sikere
Szintet léphet a zöldre mosás elleni fellépés
A BME Suborbitals évente új rakétát fejleszt
Megkezdte működését Magyarország legnagyobb hibrid erőműve
Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával
Együttműködés az energiahálózatokért
Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?
Nagyformátumú 3D nyomtatás közvetlenül a gyártásban
Új kedvező zónaidős áramtarifa vállalkozásoknak
Intelligens energetikai hálózat
-

 Mozgásban2 hét ago
Szenvedély a mobiltárcában: McLaren F1 Team Mastercard kártya az OTP Bank kibocsátásában
-
Gazdaság2 hét ago
Közel kétmillió új lakossági számlát hozott Magyarországra a Revolut-ügyfelek áthelyezése
-
Mozgásban2 hét ago
A Hankook bemutatja sorozatgyártás előtti első haszongépjármű gumiabroncsát az új magyarországi gyártósorról
-
Szórakozás2 hét ago
Schweigert Fusion az Akvárium Klubban
-
Gazdaság2 hét ago
Új kutatás: a befektetés Magyarországon már nem csak a vagyonosok műfaja
-
Gazdaság2 hét ago
Olvadnak a betéti kamatok – most érdemes lépni
-
Ipar2 hét ago
Elérhetőbbé válik a fém 3D nyomtatás
-
Gazdaság2 hét ago
A bértranszparencia láthatóbbá teheti az anyasági bérhátrányt


