

Gazdaság
Együttműködés a munkavállalók digitális kompetenciájának fejlesztéséért
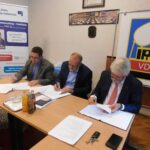
A Neumann Társaság együttműködési megállapodást kötött a Vállalkozók és Munkáltatók Országos Szövetségével (VOSZ), valamint a Vegyipari, Energiaipari és Rokon Szakmákban Dolgozók Szakszervezeti Szövetségével (VDSZ).
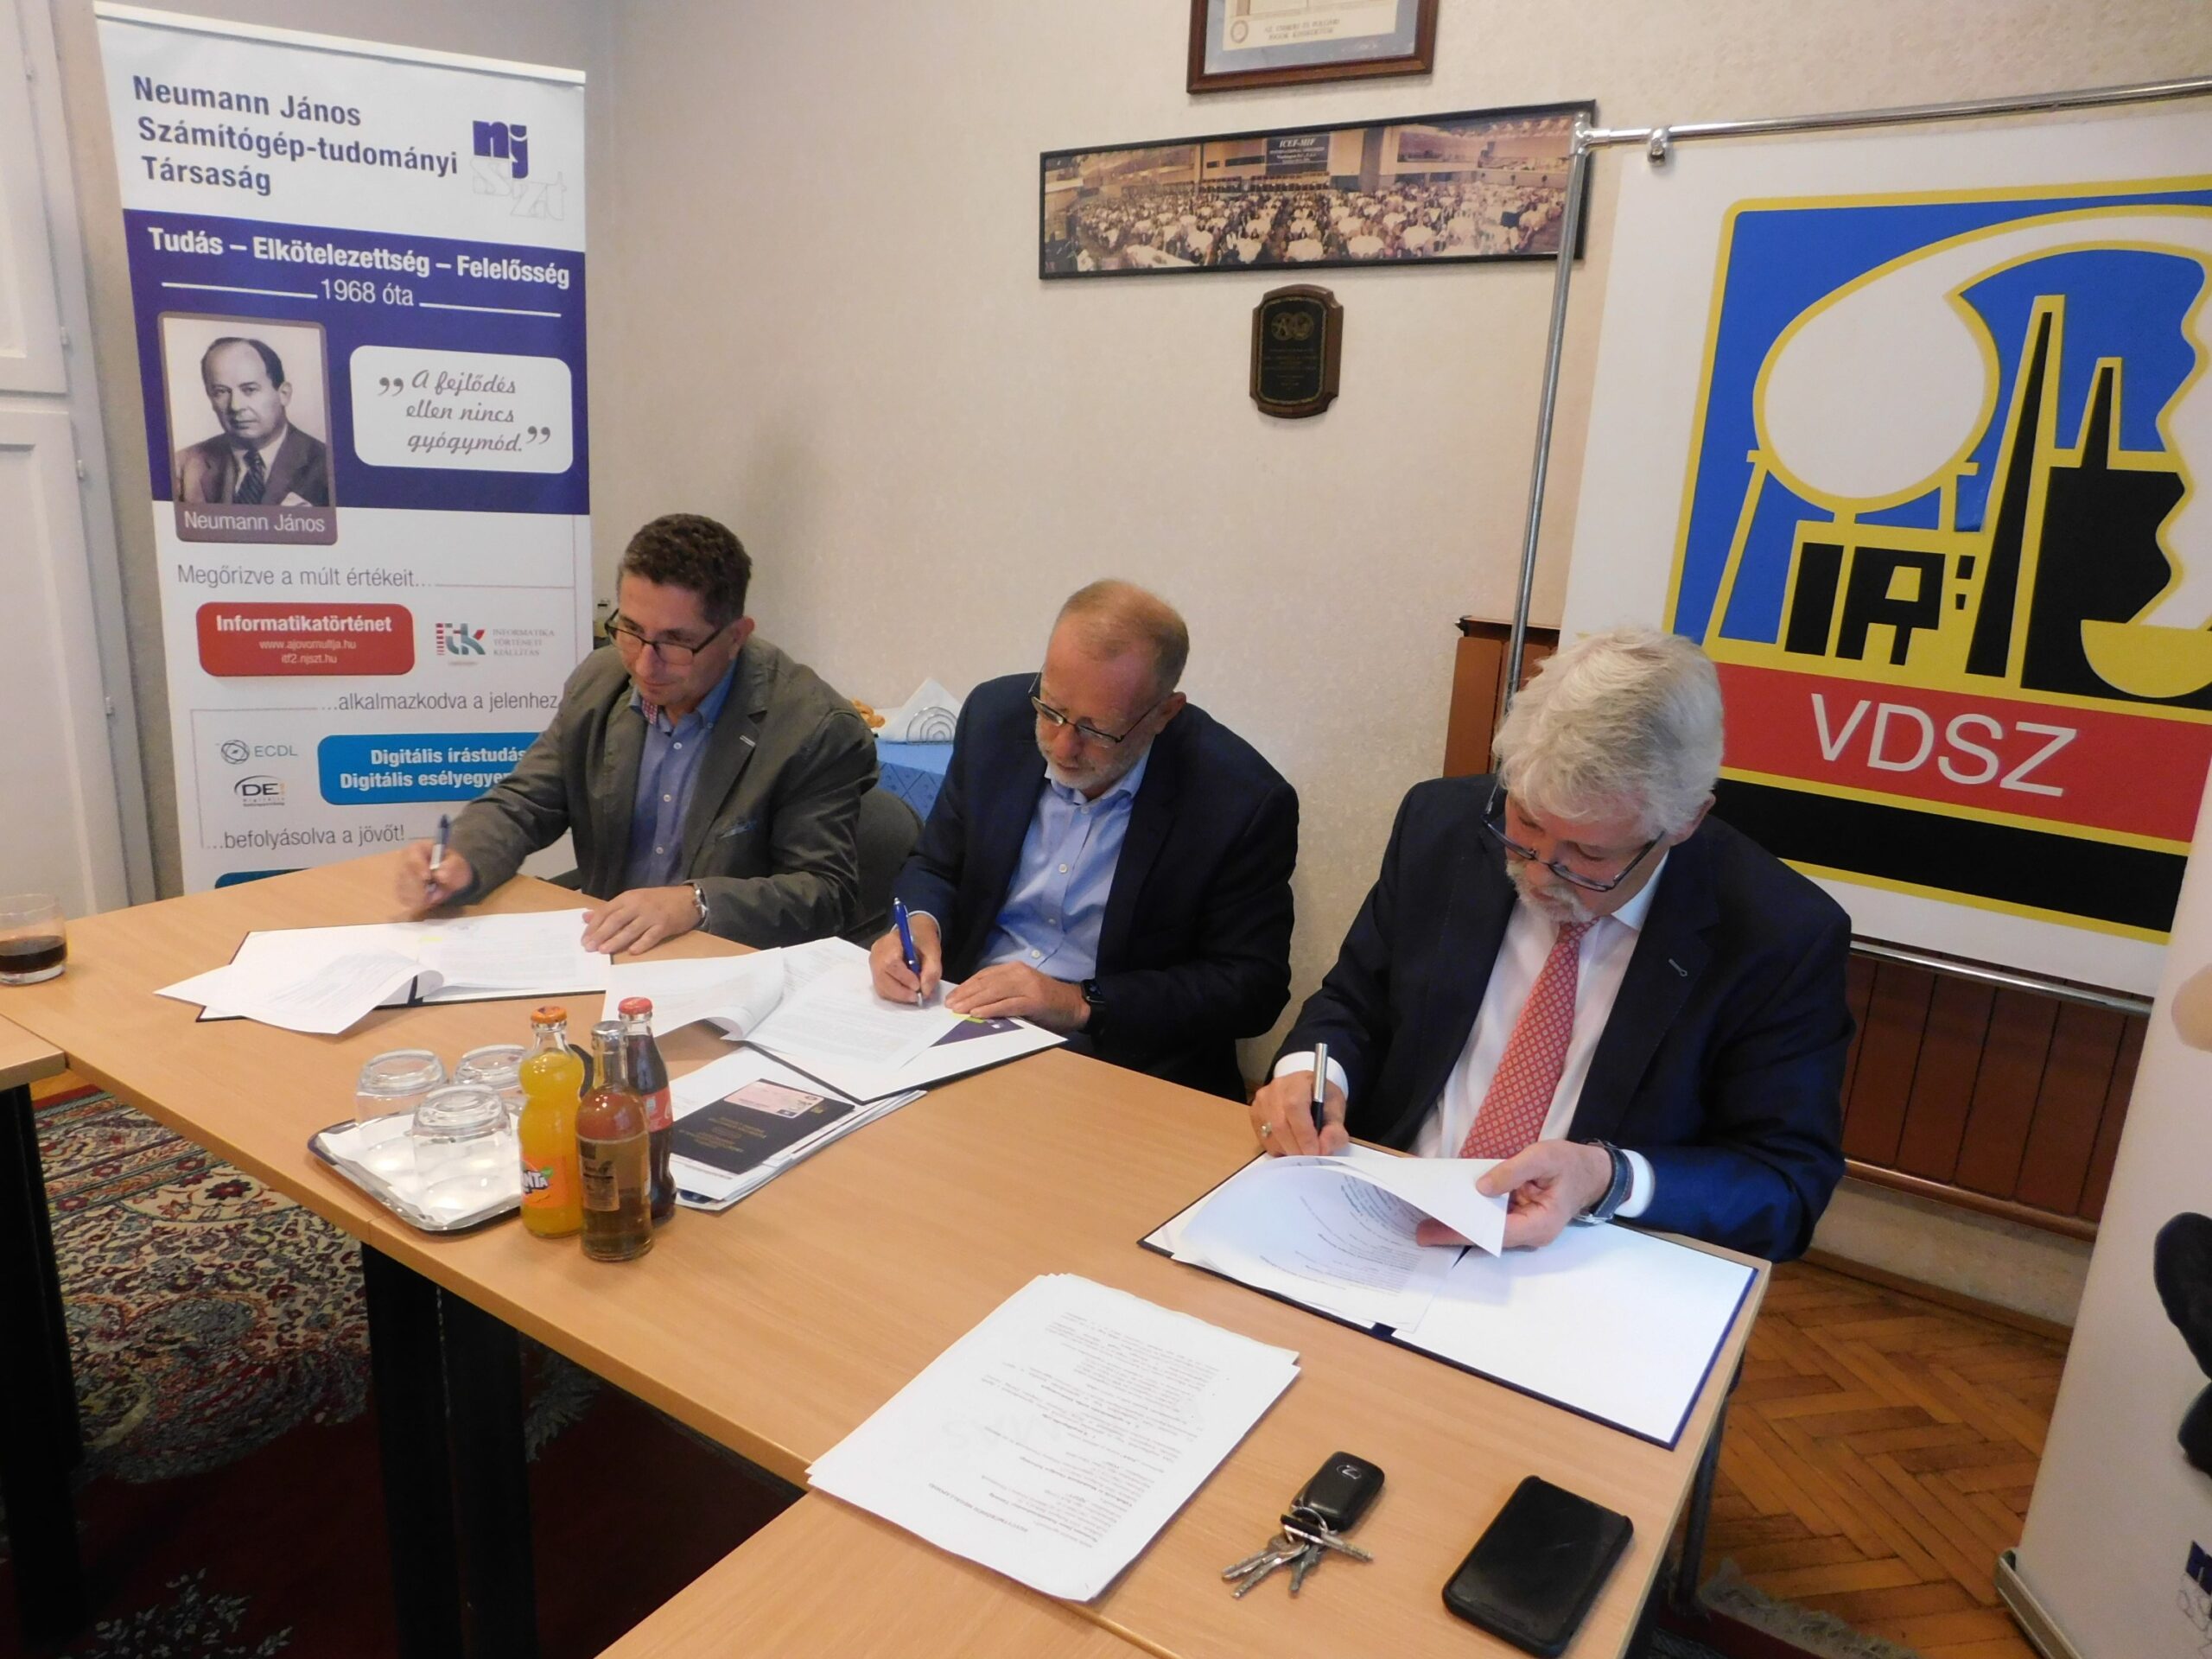
Az együttműködések keretében a két szakmai szervezet tagjai jelentős kedvezménnyel vehetnek részt a társaság által felügyelt, Európai Számítógép-használói Jogosítvány (ECDL) megszerzésére irányuló képzésen.
A digitális kompetenciák megszerzését már a nem informatikai állásokat betöltők számára is elengedhetetlennek tartják a szakszervezetek és a munkáltatók is.

Napjainkban már nemcsak a külföldi, de a hazai állásközvetítő portálok hirdetéseiben is gyakran szerepel, hogy a számítógép-kezelési ismeretek előnyt jelentenek, vagy nélkülözhetetlenek egy pozíció betöltéséhez. Hasonló tapasztalatokról számolt be hazánk két jelentős szakmai szervezete, a VOSZ és a VDSZ is: mind a vegyiparban és annak rokonszakmáiban, mind a vállalkozók esetében fontos, hogy a munkavállalók az irodai programokat és alkalmazásokat is gyakorlottan tudják kezelni. A munkaerő-felvételnél pedig már nem mindig elég, ha a jelentkező magabiztos számítógép-használónak tartja magát: óriási előnyt jelent, ha digitális kompetenciáit az ECDL-lel igazolja is.
A tagok számára az Európai Számítógép-használói Jogosítvány (ECDL) megszerzésére irányuló képzések és vizsgák árából jelentős kedvezményeket biztosító együttműködési megállapodást a Neumann Társaság részéről dr. Beck György elnök, a VDSZ részéről Székely Tamás elnök, a VOSZ részéről pedig Tolnay Tibor elnök írta alá. A kedvezményeket mintegy kétszáz hazai ECDL vizsgaközpontban vehetik igénybe a VDSZ és a VOSZ tagjai.
A digitális kompetenciák fejlesztésének szükségességét az is jól érzékelteti, hogy a hazai ECDL-képzést felügyelő Neumann Társaság adatai szerint a programhoz csatlakozók mintegy 80 százaléka diák, és a fennmaradó 20 százalék munkavállaló. Az utóbbiak közül a legnagyobb számban a 40 évesnél idősebbek vesznek részt az ECDL-képzésben, hiszen az ő korosztályuk az, amely még nem feltétlenül sajátíthatta el a számítógép használatát az iskolai vagy egyetemi évei alatt. A Neumann Társaság várakozásai szerint a munkaképes korú vizsgázók száma a következő években megközelíti majd az 50 százalékot, hiszen lassan nem lesz olyan munkakör, ahol nincsen szükség a számítógép használatára.
“A VDSZ számára különösen fontos ez a megállapodás, hiszen a digitalizáció kihívásai a VDSZ által képviselt dolgozókat kiemelten érintik. AZ ECDL vizsga megszerzésével olyan informatikai tudást szerezhetnek meg a szakszervezeti tagok, amely a kiélezett munkaerőpiaci helyzetben tovább javítja a pozícióikat. A VDSZ és a Neumann Társaság közötti megállapodás példaértékű és Magyarországon egyedülálló, és az a célja, hogy minél több ember számára elérhetővé tegye a mai kor követelményeihez szükséges tudást”
– mondta el Székely Tamás, a VDSZ elnöke.
“A negyedik ipari forradalom elkezdődött, ennek központi eleme a tudásalapú gazdaság kialakulása és erősödése, amelyet áthat a digitális kompetenciák viharos terjedése. Magyarország akkor tud hosszabb távon a nyertes országok közé kerülni, ha megfelelő szakértelemmel be tud kapcsolódni a nemzetközi értékláncokba és saját fejlesztései révén megerősíti szerepét. Elengedhetetlen a fejlődőképes kkv-szektor bevonása is a folyamatokba, amelynek alapvető eleme a digitális képzettség elterjesztése”
– mondta el Tolnay Tibor, a VOSZ elnöke.
„Napjainkban már nem csak egy szűkebb kör használ munkája során számítógépet, így a hazai ECDL-képzés felfutására számítok különösképp a 40 év feletti korcsoportban, ennek tagjai ugyanis a mai fiataloktól eltérően még nem digitális bennszülöttek, és legtöbbjük az iskolai képzésében még nem sajátíthatott el digitális kompetenciákat. Ugyanakkor a mai munkahelyeken már mindenkitől, így a középkorúaktól is elvárják, hogy ne okozzon gondot a számítógép kezelése, és már nem elegendő a szövegszerkesztő, táblázatkezelő kezelésének ismerete, átfogóbb ismeretekre van szükség”
– mondta dr. Beck György, a Neumann Társaság elnöke.
Az ECDL manapság már nem csak az Office-programok használatáról szól: például a különösen népszerű közösségi média modulon keresztül a vizsgázók alaposan kiismerhetik az összes fontos közösségi oldal kezelését a Facebooktól a TikTokig. A vizsgázók visszajelzései alapján hamarosan egy mesterséges intelligencia modul is elérhető lesz az ECDL kurzusok között.
A tavalyi vizsgaeredmények alapján a magyar vizsgázók a legnagyobb arányban az ECDL online alapismeretek (98%), illetve az ingyenesen letölthető tananyaggal bíró IT biztonság modulját (96,4%) teljesítik sikerrel. Ugyanakkor a felelősségteljesebb munkahelyi pozíciók betöltéséhez elvárt, haladó szintű, azaz ECDL ADVANCED prezentációkészítési modult sokkal kevesebben (59,5%) tudták teljesíteni, de a szövegszerkesztés (61,4%), az adatbáziskezelés (66,7%) és a táblázatkezelés (66,7%) terén is rosszabbak a vizsgaeredmények.
Magyarország régiói közül a legtöbb vizsgázó Budapestről (közel 30%), Jász-Nagykun-Szolnok megyéből (több mint 8%), Pest megyéből (7%), Győr-Moson-Sopron megyéből (közel 7%), és Szabolcs-Szatmár-Bereg megyéből (több mint 5%) kapcsolódik az ECDL képzési programhoz.


Gazdaság
A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?
A tervezett vagyonadó egyik legfontosabb kérdése, hogy milyen értéken kell számításba venni a nem tőzsdei cégeket és az ingatlanokat. A 2026. október 6-án közzétett tervezet szerint az adó a nettó vagyon egymilliárd forintot meghaladó részét terhelné: 100 milliárd forintig 1%-os, afelett 1,5%-os mértékkel.
A hatásvizsgálat 15 000 magánszeméllyel, 2 000 vagyonkezelési adóalannyal és 800 milliárd forintos költségvetési egyenlegjavító hatással számol, ezért az értékelési szabályok működőképessége kiemelt jelentőségű. A tervezet azonban több lényeges szakmai kérdést nyitva hagy. Mennyit ér egy cég, amelynek nincs tőzsdei árfolyama? Számít-e, hogy valaki irányítja a vállalkozást, vagy csak kisebbségi tulajdonos? És melyik pillanatban mennyit ér a vagyon? Ezt a kérdést járja körül a BDO cégértékelési szakértője.
Az értékelés dönthet az adókötelezettségről
A nagy magánvagyonok jelentős része nem likvid eszközökben van. Családi vállalkozásokban, holdingtársaságokban, ingatlanportfóliókban vagy több országot érintő vállalatcsoportokban testesül meg. Ezért a vagyonadó egyik központi kérdése az értékelés: milyen módszerrel, milyen adatok alapján és milyen fordulónapra kell meghatározni az adóalapot. Az egymilliárd forintos értékhatár közelében az értékelési módszer nem technikai részlet, hanem önmagában eldöntheti, hogy a tulajdonosnak kell-e egyáltalán vagyonadót fizetnie.
„Ezt jól szemlélteti egy egyszerűsített példa. Egy magánszemély ingatlanokkal, értékpapírokkal és egy családi kft.-ben lévő részesedéssel együtt közel van az egymilliárdos határhoz. Ha a céget könyv szerinti saját tőke alapján értékelnék, a vagyon a küszöb alatt maradhat. Ha a vállalkozás tartósan magas eredményt termel, egy hozamalapú értékelés már a küszöb fölé emelhetné. A példa a módszerek közötti eltérést mutatja; a tervezet főszabály szerint a saját tőkét és a hozamértéket kombináló képletet alkalmazna. A könyv szerinti érték ugyanis nem feltétlenül tükrözi a piaci értéket. Ez különösen igaz a szolgáltató, technológiai vagy magas jövedelemtermelő képességű társaságokra. Egy tanácsadó vagy IT-cég kevés tárgyi eszközzel is magas eredményt érhet el: könyv szerinti értéke alacsony, hozamértéke viszont jelentős.”
– mondta Zsombéki András, a BDO cégértékelési üzletágának vezetője.
Ugyanannak a vagyonelemnek több értéke is lehet
A vállalatértékelésben jellemzően vagyon-, hozam- és piaci alapú módszereket alkalmaznak. A nemzetközi értékelési sztenderdek (IVS) szerint a megközelítés kiválasztását az értékelés célja, a vagyonelem jellege és a rendelkezésre álló adatok indokolják.
Az állam számára a könyv szerinti értékekre épülő vagyonalapú megközelítés kézenfekvő lehet. Az adatok a kötelező beszámolókból rendelkezésre állnak, ez tömeges alkalmazásnál komoly adminisztratív előny. A magyar számviteli szabályok azonban nem írják elő az eszközök piaci értéken történő kimutatását. A saját tőke ezért lényegesen eltérhet a vállalkozás gazdasági értékétől. A kizárólag könyv szerinti saját tőkére épülő számítás ráadásul csak pillanatfelvételt készít: nem ragadja meg a jövőbeni jövedelemtermelő képességet. Hasonló mérleg mögött állhat tartósan nyereséges cég, ciklikus mélyponton lévő vállalat, vagy olyan üzlet, amelynek bevételei két éven belül kifutnak.
A hozamalapú módszerek, különösen a diszkontált pénzáramokra épülő (DCF) modellek, a jövőbeni pénzáramokra építenek. Működő vállalkozásoknál ez fejezi ki legjobban a gazdasági értéket, tömeges adózási alkalmazása viszont nehéz, mert üzleti tervet, normalizált eredményt, diszkontrátát és érzékenységvizsgálatot igényel. Már kis változás a feltételezésekben is jelentősen módosíthatja az eredményt.
A hazai igazságügyi szakértői gyakorlat szerint a piaci szorzószámos módszer csak visszaellenőrzésre szolgálhat, elsődleges alapként nem fogadható el. Ingatlanoknál ezzel szemben a piaci összehasonlító módszer lehet indokolt, hiszen a NAV 2008 óta vezet adatbázist az ingatlanértékesítésekről.
Mit mond a tervezet?
Nem tőzsdei társasági részesedésnél a számított érték a saját tőke egyharmados és a hozamérték kétharmados súlyozásával készülne, a tulajdoni hányaddal arányosan. A hozamérték az utolsó három lezárt év átlagos adózott eredményének 15%-os rátával tőkésített összege. Ha az átlagos eredmény negatív, a hozamérték nulla. Az 500 millió forint feletti saját tőkéjű társaságoknál a saját tőkét a pozitív rejtett tartalékokkal növelni kellene. Független cégértékelés csak meghatározott esetekben vehető figyelembe, a tervezet szerint kötelezően igénybe vett értékelési szolgáltatás igazolt és megfizetett díjának fele, legfeljebb 2 millió forint, levonható lenne az adóból.
Tőzsdei részesedésnél az év utolsó kereskedési napjának záróárfolyama az irányadó. Ha ez több mint 10%-kal eltér a 30 napos forgalommal súlyozott átlagtól, az átlagot kell alkalmazni. Ingatlanoknál kötött sorrend érvényesül: elsőként a 12 hónapon belüli ügyleti érték, majd a legfeljebb tízéves ügyleti érték indexált összege, végül a NAV tömeges értékelési modellje. A 2026-os első adóévre a tervezet külön átmeneti árfolyamszabály választását is lehetővé tenné. Az ingatlanok értékelési sorrendjének alkalmazhatósága az ingatlan típusától és az ügylet körülményeitől is függne.
A magyar modell a svájci vagyonadóztatás képletéhez hasonló, de kevesebb korrekcióval. Emiatt a svájci modellel szemben megfogalmazott szakmai kritika ebben az esetben is releváns: a korrigált nettó eszközérték és a kapitalizált hozamérték eltérő közgazdasági logikát képvisel, mechanikus súlyozásuk pedig nem feltétlenül közelíti a valós piaci értéket. A tervezet indokolása ugyanakkor kifejezetten rögzíti, hogy nem minden esetben piaci értéket, hanem egyszerűen, gyorsan és költséghatékonyan meghatározható adózási célú számított vagyoni értéket kíván létrehozni. Ez az adminisztratív cél érthető, de az egyszerűségért cserébe bizonyos mértékű értékelési pontatlanságot vállal, amely egyes társaságoknál jelentős lehet.
Hol vannak a gyenge pontok?
A legfontosabb kritika a rögzített tőkésítési rátát érinti. A belföldi társaságokra előírt 15% iparágtól, vállalatmérettől és egyedi kockázattól függetlenül érvényesülne.
„A 15%-on rögzített kapitalizációs ráta értékelési időponttól, iparágtól, vállalatmérettől és egyedi kockázattól független alkalmazása egyes esetekben torzított eredményhez vezethet. A ráta nagyságrendjének megítéléséhez támpontot adhatnak a saját tőke költségére vonatkozó tapasztalataink, ugyanakkor a két mutató definíciója nem azonos, így közvetlen összehasonlítás csak korlátozottan lehetséges. Saját praxisunkban a saját tőke költségének 2026. évi megbízások során alkalmazott középértéke 14-15%-os szinten alakul, azonban az egyedi értékek 12–22% között szóródnak. A rögzített ráta ezért az alacsonyabb kockázatú vállalkozásokat alul-, a magasabb kockázatúakat pedig túlértékelheti.”
– tette hozzá Zsombéki András.
Vitatható az is, hogy független cégértékelés esetén legalább két módszert kellene alkalmazni. Több módszer hasznos keresztellenőrzést adhat, de csak akkor, ha az adott társaságra alkalmazhatók, és megfelelő adatok támasztják alá őket. Egy eszköztartó társaságnál például a korrigált nettó eszközérték lehet a meghatározó; egy gyengén alátámasztható második módszer önmagában nem növeli az értékelés megbízhatóságát. A tervezet előírná a súlyozás indoklását, de célszerű lenne lehetővé tenni egyetlen, megfelelően indokolt módszer alkalmazását is.
Az ingatlanoknál a korábbi tranzakciós ár elsőbbsége okozhat torzítást. Egyetlen ügylet árát egyedi finanszírozás, csomagértékesítés vagy sürgősség is befolyásolhatja, mégis a statisztikai alapú NAV-modell elé kerül. Kérdéses az is, hogy elegendő-e a szakértői kapacitás, és miért nem fogadja el a tervezet önálló jogosultságként a nemzetközi RICS- vagy TEGoVA-minősítéseket. Nem egyértelmű az sem, hogy egy cégértékelő maga értékelheti-e a társaság ingatlanjait, vagy ingatlanszakértőt kell bevonnia.
A rejtett tartalékok korrekciója aszimmetrikus: a pozitív különbözet növeli a saját tőkét, a negatív azonban nem csökkenti. Ez konzervatívabb számviteli politika alkalmazására ösztönözhet, ami mérsékelheti az adóalapot, de csökkentheti a saját tőkét és a kifizethető osztalékot is. Emiatt azonos gazdasági értékű társaságok eltérő számviteli politikája eltérő adóalapot eredményezhet.
A kisebbségi diszkont, vagyis az irányítás hiányát tükröző értékcsökkentés bevezetése pozitív, de a tervezet csak 50% alatti közvetlen és közvetett tulajdoni hányad esetén engedne 25–30%-os csökkentést. A tulajdoni százalék azonban nem mindig tükrözi a valós irányítást: elsőbbségi részvények, vétójogok és részvényesi megállapodások mindkét irányban módosíthatják az értéket. Az 50% feletti, de egyes döntésekhez szükséges minősített többséget el nem érő részesedésnél sem automatikus diszkont, hanem a tényleges jogosultságok vizsgálata lenne indokolt. A tervezet külön szerződéses jogok esetén lehetővé tenné a független értékelést; ennek gyakorlati szempontjait érdemes lenne részletesebben rögzíteni.
A befektetési jegyeknél a nettó eszközérték az értékelési módszerek, a likviditási és visszaváltási feltételek, a díjak, valamint a piaci diszkont vagy prémium miatt eltérhet a realizálható piaci értéktől. Ezért érdemi kereskedés esetén a piaci ár, ennek hiányában pedig a részesedések piaci átértékelésével korrigált nettó eszközérték lenne célszerű.
Holdingok, vagyonkezelők és a kettős számítás
A tervezet szerint holdingnak csak az a társaság minősül, amelynek eszközei legalább 90%-a társasági részesedés. Ez a definíció túl szűk lehet: kieshet belőle a saját operatív tevékenységet is végző vagy csoportfinanszírozást nyújtó holding. Mivel a minősítést egyetlen mérlegfordulónapi arány dönti el, egy osztalékfizetés vagy tőkemozgás is átbillentheti a társaságot a küszöbön.
Pozitívum, hogy a holdingoknál a saját tőke 100%-os súllyal számítana, és konszolidált beszámoló esetén annak adataiból kellene kiindulni. A tervezet a kétszeres figyelembevételt általános elvként tiltja. A közvetett tulajdonosi láncok, a belső hitelek és a konszolidáción kívüli társaságok értékelésénél azonban részletes alkalmazási útmutatóra lenne szükség, hogy ugyanaz a mögöttes érték ne jelenjen meg többször a részesedések és a rejtett tartalékok korrekciójában.
A bizalmi vagyonkezelésben kezelt vagyon és a magánalapítvány önálló vagyonkezelési adóalanynak minősülne. A kapcsolt vagyonkezelési adóalanyok az egymilliárdos adómentes részt összesen egyszer vehetnék figyelembe. Ez adóoptimalizációs lehetőséget, szabályozási szempontból pedig visszaélési kockázatot teremthet, különösen akkor, ha a vagyonkezelési konstrukció létrehozásának vagy feltöltésének nincs az adózástól független, kellően erős gazdasági indoka
Csak az számít, amit a fordulónapon tudni lehetett
A tervezet szerint az első adót 2027. augusztus 31-ig kellene bevallani és megfizetni, a 2026. december 31-i állapot alapján. A fordulónapi piaci értékelés szakmai alapelve, hogy azok az információk vehetők figyelembe, amelyek a fordulónapon ismertek voltak vagy észszerűen megismerhetők lettek volna. A későbbi eseményeknél külön kell választani a fordulónapon már fennálló körülményeket alátámasztó információt az új fejleményektől. Egy később megnyert szerződés vagy elveszített kulcsügyfél hatása ezért nem kezelhető automatikusan fordulónapi tényként. A védhető megközelítés az, ha a dokumentáció világosan rögzíti, milyen információk álltak rendelkezésre. Az adóhatósági ellenőrzés során is ezt a mércét indokolt alkalmazni.
A tervezet nem rendezi előzetesen azt sem, hogyan kezeli a NAV az adózó által beszerzett szakvéleményt. Ez jellemzően csak utólagos ellenőrzés során kerül elő. Ingatlanoknál a tervezet feltételekhez kötött védelmet adna az adóbírság és a késedelmi pótlék alól, ha az értékbecslés megfelelne az előírásoknak, és az adózó teljes körű, valós adatokat adna át. Az adókülönbözetet ez nem engedné el. Társasági részesedéseknél a tervezet nem tartalmaz ugyanilyen külön védelmet.
„Az utólagos adóhatósági ellenőrzés során ezért az értékelés megalapozottságát a fordulónapon rendelkezésre álló vagy észszerűen megismerhető információk alapján indokolt vizsgálni. A későbbi események önmagukban nem alapozhatják meg a fordulónapi érték felülírását, legfeljebb a korabeli feltételezések és dokumentáció megalapozottságának megítéléséhez szolgálhatnak kiegészítő információként.”
– hangsúlyozta Zsombéki András.
Mit érdemes pontosítani a végleges szabályozásban
„A szabályozás hatálybalépésére való felkészülés első lépése a releváns vagyonelemek és tulajdonosi struktúrák teljes körű feltérképezése, különös tekintettel az értékelési bizonytalanságot, a többszörös számbavételt vagy a likviditási kockázatot hordozó tételekre. Célszerű előzetesen összevetni a lehetséges értékelési megközelítések eredményeit, felmérni az adófizetés finanszírozhatóságát, valamint rendszerezni a fordulónapi feltételezéseket és korrekciókat alátámasztó dokumentációt.”
– mondta Zsombéki András.
A közzétett hatásvizsgálat szerint a vagyonadó mintegy 15 000 magánszemélyt és 2 000 vagyonkezelési adóalanyt érinthet, miközben a tervezett költségvetési egyenlegjavító hatás 800 milliárd forint. E nagyságrendű vagyon adózási célú értékelése jelentős adminisztratív, adóhatósági és szakértői kapacitást igényelhet. Különösen fontos ezért, hogy a standardizált, egyszerűen alkalmazható értékelési módszertan mellett működőképes előzetes kontroll, egyértelmű eljárási garanciák és kellő szakértői kapacitás is rendelkezésre álljon.
Az IVS nem állít fel általános módszertani rangsort; az alábbi megközelítés ezért nem az IVS hierarchiája, hanem a vagyonadó gyakorlati alkalmazására megfogalmazott BDO-szakmai javaslat. Zártkörűen működő társaságok részesedéseinek értékelésére nem kombinált módszer, hanem a társaság jellegéhez illeszkedő elsődleges megközelítés lenne indokolt: többek között az eszköztartó, holding- és az elsősorban ingatlant tulajdonló társaságoknál korrigált nettó eszközérték, míg a működő, jövedelemtermelő vállalkozásoknál hozamalapú értékelés, így különösen diszkontált cash-flow alapú módszer (DCF). A DCF adóigazgatási célra egyszerűsíthető lehet a historikus, normalizált EBITDA-ból, fenntartó beruházási igényből és feltételezett működőtőke-igényből levezetett örökjáradékkal. A piaci vagy fundamentális alapú értékelési szorzók – az igazságügyi szakértői irányelvekkel összhangban – e módszertani keretben nem önálló elsődleges értékelésként, hanem főként a hozamalapú érték piaci visszaellenőrzéseként alkalmazhatók.
A jogalkotó részéről emellett a BDO meglátása szerint megfontolandó lenne olyan előzetes érték-egyeztetési rendszert kialakítania, amely a nagy értékű vagy a standard módszertől jelentősen eltérő szakértői értékeléseket még a bevallás lezárása előtt képes kezelni. Ehhez egyértelmű érték- és eltérési küszöbökre, kiszámítható határidőkre, valamint a költségviselés és a bizonyítási teher rendezésére van szükség.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Már a magyar közigazgatásban is fontos az emberközpontú tervezés – Tízéves a Service Design Day
A tíz éve még szűk szakmai körben ismert szolgáltatástervezés mára a vállalatok mellett az állami és önkormányzati szolgáltatások fejlesztésében is megjelent.
A szemlélet térnyerését jelzi, hogy az október 14–15-én megrendezett jubileumi Service Design Day konferencián kormányzati és önkormányzati szakemberek is bemutatják, hogyan alkalmazható az emberközpontú tervezés a közszolgáltatások megújításában. A kétnapos rendezvényre kétezer résztvevőt várnak.
A magyar kulturális örökség szélesebb körű hozzáférhetővé tétele, a városi közszolgáltatások fejlesztése és a közigazgatás ügyfélközpontú működése is napirendre kerül a tizedik Service Design Day konferencián. A programban kormányzati és önkormányzati szakemberek mutatják be az emberközpontú tervezés közszolgáltatási alkalmazásának lehetőségeit.
A szolgáltatástervezés közigazgatási alkalmazásáról külön kerekasztal-beszélgetést is rendeznek. A programban emberközpontú tervezésért felelős közigazgatási szakemberek és tanácsadók vitatják meg, hogyan tehetők egyszerűbbé, hozzáférhetőbbé és hatékonyabbá a közszolgáltatások. A beszélgetés arra is keresi a választ, hogy a közigazgatásban megjelenő új tervezési szemlélet, milyen érzékelhető változásokat hoz az állampolgárok mindennapjaiban.
Az AI korában felértékelődik az emberközpontú tervezés
Az emberközpontú tervezés térnyerése mögött az a felismerés áll, hogy a szolgáltatások minőségét nem kizárólag a technológia fejlettsége vagy a működés hatékonysága határozza meg, hanem az is, mennyire felelnek meg az azokat használó emberek tényleges igényeinek. Ez a megközelítés az üzleti életben az ügyfélélmény és a versenyképesség javítását, a közszolgáltatásokban pedig az egyszerűbb ügyintézést, a jobb hozzáférhetőséget és az állampolgári elégedettség növelését szolgálhatja.
A mesterséges intelligencia térnyerésével tovább növekszik az emberközpontú tervezés jelentősége. Az AI egyre több feladatot képes automatizálni, miközben átalakítja a munkavégzést, az üzleti modelleket és a szolgáltatások működését. A technológiai fejlődés ugyanakkor társadalmi kihívásokat is felvet: hogyan biztosítható a digitális szolgáltatások széles körű hozzáférhetősége, miként kerülhető el egyes társadalmi csoportok kizárása, és hogyan őrizhető meg az emberi szempontok érvényesülése az automatizált rendszerekben? Ezekre a kérdésekre az emberközpontú tervezés is választ keres.
Tíz év alatt a designszakmán túlra jutott a service design
„Amikor tíz évvel ezelőtt elindítottuk a Service Design Day-t, az emberközpontú tervezés még egy viszonylag szűk szakmai közösség ügye volt. Ma már vállalatvezetők, technológiai szakemberek és állami döntéshozók is foglalkoznak vele. Ez jól mutatja, hogy a service design túllépett a designszakma határain. A mesterséges intelligencia korában pedig még fontosabbá válik, hogy ne csak azt vizsgáljuk, mit tudunk technológiailag megvalósítani, hanem azt is, mire van valóban szükségük az embereknek”
– mondta Káli György, az esemény alapító-főszervezője.
A 2017-ben indult Service Design Day az elmúlt tíz évben a hazai szolgáltatástervezési és üzleti innovációs közösség meghatározó találkozóhelyévé vált. A kezdetben elsősorban a design, a UX és a digitális termékfejlesztés szakembereit megszólító rendezvény ma már a marketing, a szervezetfejlesztés, a technológia, az üzleti vezetés és a közigazgatás képviselőit is összekapcsolja.
Hogyan maradhat értékes a szakértelem az AI korában?
A jubileumi konferencia programja ezt a kiszélesedett szerepet tükrözi. Az október 14-i Vibe Conference a mesterséges intelligencia üzleti és szakmai következményeivel, valamint a tudásalapú szakmák jövőjével foglalkozik. A központi kérdés, hogyan maradhatnak értékesek a szakemberek és a tudásalapú szolgáltatók egy olyan világban, ahol az AI egyre több feladatot képes gyorsabban és olcsóbban elvégezni. A program többek között az ember–AI együttműködés új modelljeit, a tudásintenzív szakmák átalakulását, az értékalapú árazást és a fiatal szakemberek megváltozó szerepét vizsgálja.
A tematika kialakításában szerepet játszott Radó Mátyás Tudásüzlet című könyve is, amely a konferencián mutatkozik be. A kötethez kapcsolódó szakmai programok azt vizsgálják, hogyan változik a szakértelem értéke és a tanácsadói szolgáltatások üzleti modellje a mesterséges intelligencia hatására.
Október 15-én a Service Design Day programja a szolgáltatásfejlesztés, az ügyfélélmény, a digitális innováció és a szervezetfejlesztés gyakorlati kérdéseire összpontosít. Az előadások és kerekasztal-beszélgetések mellett interaktív workshopokon is részt vehetnek az érdeklődők, ahol szakértők segítségével dolgozhatnak aktuális üzleti és tervezési problémákon.
A tizedik Service Design Day konferenciát 2026. október 14–15-én rendezik meg a budapesti Közép-európai Egyetemen (CEU). A szervezők a kétnapos eseményre mintegy kétezer résztvevőt várnak. A részletes program és a részvételi feltételek a konferencia honlapján, a https://servicedesignconf.com/ címen érhető el.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Az AI már autót is ajánl, de a céges flotta választás ettől nem lett egyszerűbb
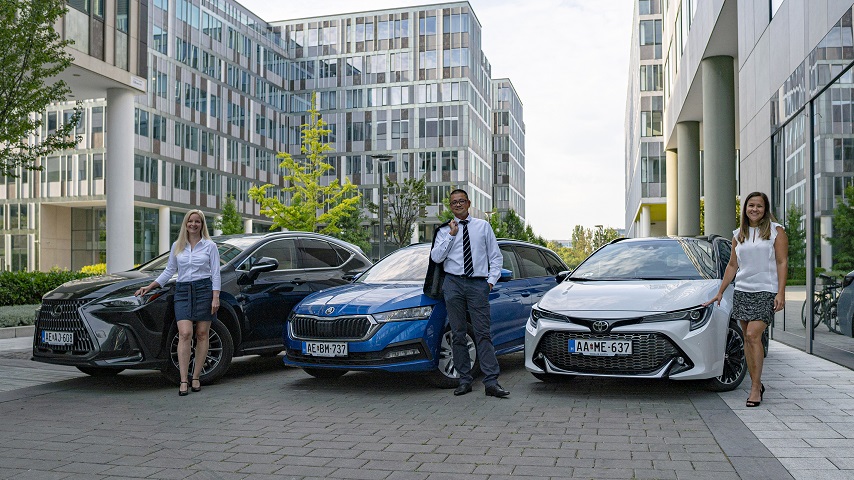
A vállalati döntésekben továbbra is jelen lévő óvatosság a céges autó piacon is érzékelhető: sok vállalkozás későbbre halasztja a flottacserét, és minden korábbinál tudatosabban mérlegeli, milyen járműparkra van szüksége.
A kivárás ugyanakkor önmagában nem feltétlenül jelent megtakarítást. Az importált autók árazását érzékenyen érintheti a forint árfolyamának változása, miközben az idősebb járművek növekvő szervizigénye, csökkenő maradványértéke és az üzemeltetéshez kapcsolódó egyéb költségek is emelkedhetnek. A Schiller Autó Család szerint ezért a flottadöntéseknél egyre fontosabbá válik a teljes életciklus vizsgálata: a beszerzési ár mellett a finanszírozást, az üzemeltetést, a várható maradványértéket és a vállalaton belül ráfordított erőforrást is érdemes együttesen mérlegelni.
A presztízs helyett a funkcionalitás dominál
Az autópiac fejlődése és az elmúlt évek gazdasági változásai egyaránt hozzájárultak ahhoz, hogy a cégek ma jóval tudatosabban építik fel flottáikat. Egyre pontosabban határozzák meg, hogy az adott munkakörhöz milyen járműre és milyen szolgáltatásokra van valóban szükség. Ez azt is jelentheti, hogy bizonyos munkaköröknél a vállalat egy alacsonyabb felszereltségi szint mellett dönt, amennyiben az minden szükséges funkciót megad.
„A kivárás most egyértelműen látszik a piacon, de önmagában nem biztos, hogy ez a legköltséghatékonyabb stratégia. Egy idősebb autó szervizigénye növekedhet, miközben a maradványértéke csökken, és közben az új autók ára sem feltétlenül marad változatlan. Ezért minden vállalatnál azt kell megvizsgálni, hogy az adott használati profil és költségstruktúra mellett mikor jön el a csere optimális időpontja”
– hangsúlyozza Környei Ágnes, a Schiller Autó Család cégvezetője.
A céges mobilitás nem lehet dobozos megoldás
A vállalati mobilitás ma már egyre kevésbé kezelhető egységes megközelítés mentén. Egyre gyakoribb, hogy egy cégen belül többféle konstrukció él egymás mellett. Rövid és hosszú távú bérlet, saját tulajdonú autó, eltérő márkák vagy hajtásláncok is részei lehetnek ugyanannak a rendszernek. A döntéseknél így egyre nagyobb súlyt kap az, hogy az adott jármű és konstrukció mennyire illeszkedik a konkrét munkakörhöz, használati profilhoz és vállalati költségszerkezethez. Emellett a munkavállalói élmény is fontos szempont marad, ezért a flottadöntések ma jóval több szempont összehangolását igénylik, mint néhány évvel ezelőtt.
„A vállalkozás típusa és működése alapvetően meghatározza, milyen mobilitási megoldások működnek jól. Rövid, közép- és hosszú távú konstrukciókat, eltérő márkákat és különböző igényeket kell tudni egy rendszerben kezelni. A feladat egyre inkább az, hogy az adott vállalat működéséhez legjobban illeszkedő mobilitási mixet alakítsuk ki”
– fogalmaz Környei Ágnes.
A flotta legnagyobb rejtett költsége az ügyintézésre fordított erőforrás
A hosszúra nyúló csereciklus rövidtávon megtakarításnak tűnhet, de hátránya, hogy közben az idősödő járművek szervizigénye és a meghibásodások kockázata is emelkedhet. Ez nemcsak közvetlen javítási költséget jelent. Romolhatnak a munkakörülmények, kieshetnek autók a napi működésből, szélsőséges esetben pedig a vállalat szolgáltatási kapacitását vagy ügyfélkiszolgálását is érintheti.
Jelentős rejtett költséget jelenthet maga a flotta működtetésének módja is. Sok vállalat rövid távú megtakarítás reményében több szolgáltatótól szerez be járműveket, külön köti meg a biztosításokat, és más-más partnerrel intézi a szervizt, a kárrendezést vagy éppen a csereautót. Egy-egy elem külön vizsgálva kedvezőbbnek tűnhet, összességében azonban egy nagyon nehezen átlátható rendszer alakulhat ki. Gyakori tévhit, hogy egy céges autó költsége lényegében a finanszírozásból, a biztosításból, az üzemanyagból és a szervizből áll. Ehhez hozzáadódik az autók életkorából fakadó kockázat, valamint az a jelentős munkaidő is, amit a vállalat az ügyintézésre fordít.
“Ha több szolgáltató, több szerződés és több kapcsolattartó között kell koordinálni a folyamatokat, az rövid távon akár olcsóbbnak is tűnhet, összességében azonban jóval összetettebb és költségesebb működést eredményezhet. Éppen ezért értékelődik fel az egykapus flottakezelés és egy olyan szakmai partner szerepe, amely a teljes autó-életutat képes átlátni és koordinálni”
– hívja fel a figyelmet Környei Ágnes.
„A kollégáinknak egyre inkább tanácsadóként kell gondolkodniuk. Az igény megfogalmazásától a megfelelő autó és konstrukció kiválasztásán át a szervizelésig és később az értékesítésig ugyanannak a folyamatnak a különböző pontjairól beszélünk. Minél jobban összehangolhatók ezek, annál átláthatóbbá válik a működés az ügyfél számára”
– teszi hozzá a szakértő.
Az új márkáknál a bizalom megteremtése a cél
Az elmúlt években jelentősen bővült a magyar autópiaci kínálat, és az újonnan belépők, köztük több kínai márka a vállalati ügyfelek figyelmét is felkeltette. Flottakonstrukciókban ugyanakkor továbbra is óvatosabb a nyitás, elsősorban a maradványértékkel kapcsolatos tapasztalatok hiánya miatt, amely közvetlenül hat a finanszírozási és tartósbérleti konstrukciók havi díjára.
Az elektromos autók beszerzését támogató pályázati időszak jól láthatóan élénkítette a keresletet a KKV-k körében is, ebben az esetben a bizalom is nagyobb volt a magyarok számára kevésbé ismert márkák iránt. A program végéhez közeledve több olyan vállalkozás is meghozta a döntést, amely korábban még kivárt, így a pályázati időszak hajrájában erőteljesebb vásárlási szándék érzékelhető. A jelenlegi óvatosságot ugyanakkor tovább erősíti, hogy egyelőre nem rajzolódik ki egyértelműen, milyen támogatási és ösztönző rendszer segítheti a következő időszakban a tisztán elektromos, illetve plug-in hibrid hajtású járművek vállalati beszerzését. Ez a bizonytalanság a maradványértékkel kapcsolatos kérdésekkel együtt sok céget további kivárásra ösztönözhet.
Az AI véleménye már számít az előzetes keresés során
A mesterséges intelligencia hatása egyelőre elsősorban a döntést megelőző információgyűjtésben érzékelhető. A vállalati ügyfelek többsége ma is viszonylag határozott elképzeléssel érkezik a kereskedésbe, a változás inkább abban látszik, hogyan jutnak el ezekhez az információkhoz.
„Korábban az ügyfél keresőmotorokat használt arra, hogy autókat vagy ajánlatokat találjon, ma ugyanerre már az AI-t is megkérdezheti. A márka és a típus előzetes kiválasztása eddig is jellemző volt, inkább az információszerzés eszköze változik”
– emeli ki Környei Ágnes.
A Schiller Autó Család tapasztalatai szerint egyelőre nehéz pontosan elválasztani, mikor származik egy kérdés vagy állítás mesterséges intelligenciától, de már érzékelhetők olyan megkeresések, amelyek mögött AI-alapú információgyűjtés állhat. Ez különösen akkor válhat láthatóvá, amikor az ügyfél nagyon konkrét állításokkal érkezik, amelyek más piaci szegmensben vagy eltérő használati környezetben helytállóak lehetnek, az adott vállalati helyzetre azonban már nem feltétlenül alkalmazhatók egy az egyben.
Mindez fel is értékelheti a szakértői tanácsadás szerepét. Egy AI-alapú összehasonlítás gyorsan képes nagy mennyiségű információt összerendezni, de nem feltétlenül ismeri egy vállalat tényleges használati profilját, flottastruktúráját, finanszírozási lehetőségeit, belső szabályait vagy azt, hogy az egyes munkakörökhöz milyen mobilitási megoldás illeszkedik a legjobban. A személyre szabott kiszolgálás mellett a digitális ügyintézés szerepe is folyamatosan nő. A jövőben azok a megoldások kerülhetnek előtérbe, amelyek egyszerre teszik hatékonyabbá a folyamatokat, csökkentik az adminisztrációs terheket és támogatják az ügyfelek eltérő mobilitási igényeit.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

15 éve fejleszti CO₂-alapú hűtéstechnológiáját a Panasonic

Ezt tudja az iRobot Roomba Max 775 Combo

Négyszer több áram megy hűtésre, ötször több fűtésre

Gőzölés, robotkarok és fényterápia: átfogó innovációs dömpinggel zárta az IFA-t a Dreame

Az LG az IFA 2026 kiállításon bemutatta teljes prémium RGB-termékcsaládját


Már a pénzügyeinkről is az AI-t kérdezzük?

A Rakuten Viber már a nap elején segít képbe kerülni

Szenvedély a mobiltárcában: McLaren F1 Team Mastercard kártya az OTP Bank kibocsátásában

Schweigert Fusion az Akvárium Klubban

A Hankook bemutatja sorozatgyártás előtti első haszongépjármű gumiabroncsát az új magyarországi gyártósorról



Technokrata.hu
IT-tehetségek innovatív ötleteit keresi a K&H
Új márkaarculatot vezet be Európában a Panasonic Heating & Cooling
A Michelin magyarországi jelenlétének 30. évfordulóját ünnepelte a nyíregyházi telephelyén
Több stream, kevesebb játék: miért nézzük inkább mások meccseit, és hogyan alkalmazkodnak ehhez az eszközeink?
Ajándékpénzt szórnak a bankot váltókra, százötvenezer forint is járhat egy új számláért
Miért nem a maximális panelszám hozza a legjobb megtérülést?
Részmunkaidős szoftverrobotokat állíthatnak munkába a hazai közép- és nagyvállalatok a Yettel új szolgáltatásával
Példátlan dolog történt a Matchbox filmben szereplő magyar kisbusszal
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI bevetése a Schneider Electric új kutatása szerint
Az SAP munkába állítja az autonóm vállalatot: az AI már nemcsak javasol, hanem cselekszik
Műszaki-Magazin.hu
Kevés lány választ mérnöki pályát hazánkban
Olvassa online is a Műszaki Magazin legfrissebb lapszámát!
Szegedi szuperszámítógép vállalatoknak
Tömítéstechnika a járműiparban
GTE meghívó – 46. Balatoni Ankét
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI
InnoTrans rekordok
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
RFID modulok és olvasók az ELATEC-től
-

 Zöld2 hét ago
Az aszály valódi ára csak évekkel később látszik
-
Gazdaság2 hét ago
Megnyílt a MediaMarkt 41. áruháza az Allee-ban
-
Ipar2 hét ago
Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?
-
Ipar2 hét ago
Nagyformátumú 3D nyomtatás közvetlenül a gyártásban
-
Mozgásban2 hét ago
A Honda bemutatja a Prelude Limited Edition modellt
-
Egyéb kategória2 hét ago
Egy arany- és három ezüstérmet nyert a magyar csapat a szakmák világbajnokságán
-
Gazdaság2 hét ago
Az összes hitelállomány több mint egyötödét támogatott lakáshitelek teszik ki
-
Gazdaság2 hét ago
Gyakorlatorientált képzések: együttműködik a Széchenyi István Egyetem és a Magyarországi Logisztikai Szolgáltató Központok Szövetsége


