
Gazdaság
Biodiverzitás: Itt az idő, hogy a vállalatok komolyabban vegyék a fenntarthatóságot üzleti szempontból is
Míg a fenntarthatóság, a társadalmi felelősségvállalás egyre hangsúlyosabban jelennek meg a felelős és küldetésvezérelt vállalatok kommunikációjában, a biodiverzitást érintő kockázatok nem kapnak megfelelő figyelmet, pedig a globális GDP-nek fele támaszkodik a természeti környezetre és annak erőforrásaira.
Többek közt erre a következtetésre jutott a KPMG a ’The time has come’ című tanulmányában, amely fenntarthatósági témában a legszéleskörűbb és legátfogóbb globális felmérés következtetéseit foglalja össze. A KPMG kutatása szerint egyre erősödik a nyomás a vállalatokon, és azok, akik valóban transzparensen kommunikálják a fentarthatósági céljaikat és eredményeiket, versenyelőnyt élveznek. Természetesen a KPMG nem csupán élő lelkiismerete kíván lenni a világ vezető nagyvállalatainak, hanem olyan stratégiai útvonaltervvel is szolgál, ami valóban bejárható mind a célkitűzések megfogalmazása, mind az azok érdekében tett lépések mérhetősége szempontjából.
A KPMG nemzetközi tanulmánya betekintést nyújt az ESG és a fenntarthatósági jelentések globális trendjeibe, valamint részletes útmutatást és ajánlást kínál a közzététel és a hiteles kommunikáció javítására. A KPMG kutatása több mint 5000 nagyvállalat beszámolójára támaszkodik. 52 országban egyrészt vizsgálták a 100 legnagyobb bevétellel rendelkező cégek pénzügyi, fenntarthatósági és integrált jelentését (ezek az N100 válaszadók), másrészt a Fortune 2019. évi 500-as rangsora alapján – külön szegmensként – a világ legnagyobb 250 nagyvállalatának fenntarthatósági beszámolóját elemezték (ezek a G250 válaszadók). A KPMG első ilyen fenntarthatóságra irányuló 1993-as jelentése óta jelentősen javult a helyzet – a kezdeti 12 százalék helyett most már a vállalatok 80 százaléka tesz rendszeresen közzé fenntarthatósági jelentéseket. Ez az arány még jobb a világ 250 legnagyobb vállalkozásánál (G250), ahol 10-ből 9 vállalat készít ilyen nem-pénzügyi beszámolót.
A kutatás tanulsága szerint bizonyos szektorokban (technológia, telekommunikáció, kiskereskedelem, olaj és gáz), már teljes körű a jelentéskészítés aránya a G250 vállalati körben.
A fejlődés mögött legtöbbször állami vagy tőzsdei szabályozások állnak. Az EU Sustainable Finance Disclosure Regulation (SFDR) direktívája szerint 500 alkalmazott felett minden tőzsdén jegyzett társaság köteles nem pénzügyi információkat is közzétenni, többek között a fenntarthatósággal kapcsolatos intézkedéseiket is, de a pontosan kidolgozott standardok és a globális harmonizáció még váratnak magukra. Az ún. integrált beszámolók, amelyekben a pénzügyi és fenntarthatósági teljesítmények egymás összefüggésében kerülnek bemutatásra, lassú mértékben, de növekedést mutatnak. Míg a G250 22 százaléka, addig az N100 16 százaléka készít integrált jelentést. A világ legnagyobb vállalkozásai körében erősödik a független tanúsító cég bevonása, aki biztosítja a fenntarthatósági információk hitelességét. Már 71%-uk tanúsított jelentést ad ki.
„Fontos változás, hogy a lemaradók nem csupán társadalmi megítélésben szenvedhetnek csorbát, hanem lassan pénzügyi kockázattal is jár, ha egy vállalkozás nem mutatja be transzparensen a fenntarthatósági teljesítményét”
– fogalmazott Szabó István, a KPMG fenntarthatósági szolgáltatásaiért felelős szenior menedzsere.
Biodiverzitás – az elhanyagolt szempont
Miközben a fenntarthatósági jelentések a potenciális kockázatoknak való kitettségek egyre szélesebb körét ölelik fel, a biodiverzitásra leselkedő kockázatokról indokolatlanul kevés szó esik a vállalatok beszámolóiban. A Földön jelenleg ezerszer gyorsabb ütemben halnak ki fajok, mint bármelyik korábbi időszakban . Mivel a globális GDP-nek durván fele – becslések szerint 44 trillió dollár –támaszkodik közepes vagy nagymértékben a természeti környezetre és annak erőforrásaira , legfőbb ideje lenne az elkötelezett beavatkozásnak. A KPMG kutatása szerint az ENSZ 17 pontban megfogalmazott Fenntartható Fejlődési Céljai (SDG-k) közül épp arra a kettőre – a 14. és 15. pontra – esik a legkevesebb figyelem, amely a biodiverzitás megőrzését hivatott támogatni.
Az érintett vállalatok (N100) kevesebb, mint egyharmada (csak 23 százaléka) tárja fel a biodiverzitást érintő kockázatokat. A latin-amerikai vállalatok 31 százaléka foglalja be a jelentésébe a biológia sokféleség csökkenésének kockázatát, míg az észak-amerikai nagyvállalatoknak mindössze 13 százaléka említi a kockázattípust a beszámolóiban. Ebből az olvasható ki, hogy nem egyértelmű a cégek számára az összefüggés a versenyképességük és a biodiverzitás között.
A bányászat az egyedüli ipari szektor, ahol a jelentéstételre vállalkozó társaságok szűk többsége (N100: 51%) említést tesz a biodiverzitással kapcsolatos veszélyforrásokról. Ugyanakkor fontos kiemelni, hogy a bányászat egyike azoknak a szektoroknak, ahol viszont az elmúlt időszakhoz képest enyhén csökkent az ilyen típusú beszámolót egyáltalán készíteni hajlandó cégek aránya.
„Fontos észrevennünk ezt a kettősséget: azok a cégek, amelyek megtalálják a módját, hogy szakmailag igényes, előremutató stratégiákat készítsenek a természetes és társadalmi környezetükre gyakorolt hatásuk javítására, azok folyamatosan egyre jobb eredményeket érnek el ebben, míg azok, akik kudarcnak érezték a jelentéstételben való korai próbálkozásukat, – szabályozás vagy társadalmi nyomás hiányában – hajlamosak teljesen vissza is fordulni ezen az úton”
– magyarázza Szabó István.
A KPMG tanulmányának szerzői is felelősségvállalásra szólítják fel a világ országainak vezető vállalkozásait: tegyék meg az első lépést, ismerjék fel, mérjék fel és kommunikáljanak világosan arról, hogy üzleti tevékenységük milyen hatást gyakorol az ökoszisztémára és a biodiverzitásra. A biodiverzitási kockázatok felismerésével párhuzamosan fejlődhet a körforgásos gazdasági modell és megoldások térnyerése.
Ködösítés helyett nyílt kommunikáció
A KPMG 2020-as fenntarthatósági beszámolókat vizsgáló felmérése további kulcs-megállapításokat tett közzé:
- Bár a vállalati beszámolókban már a cégek több mint kétharmada összehangolja üzleti tevékenységét az ENSZ Fenntartható Fejlődési Céljaival, mégis kevesen (14%) hozzák nyilvánosságra, hogy pontosan mit is tesznek a felvállalt célokért
- Az ENSZ által megfogalmazott 17 cél közül a legnagyobb hangsúly a következőkre jutott:
- 8 – Tisztességes munka és gazdasági növekedés;
- 13 – Fellépés az éghajlatváltozás ellen;
- 12 – Felelős fogyasztás és termelés
- A fenntarthatóságról jelentő vállalatok 65%-ának van is valamilyen akcióterve a széndioxid kibocsátás csökkentésére
A karbonsemlegesség, mint megtakarítási lehetőség
A klímaváltozást ma már a pénzügyi eredményre leselkedő konkrét veszélyként értékelik a vállalatok. A kapcsolódó kockázatok kezeléséről és hatásairól szóló beszámolók elkészítéséhez 2015 óta létezik nemzetközi ajánlás a Task Force on Climate-related Financial Disclosures (TCFD)-nek köszönhetően. A KPMG erről egy külön résztanulmányt is készített „Towards Net Zero” címmel, amely azt vizsgálta, hogy a világ 250 legnagyobb vállalata hogyan teljesít a TCFD által kidolgozott jelentéstételi ajánlások alkalmazásában. A KPMG 12 – maga által felállított – kritérium szerint vizsgálta meg a világ 250 legnagyobb vállalatának fenntarthatósági jelentéseit.

A részelemzés rámutatott arra, hogy amíg a világ 250 legerősebb gazdasági vállalkozásának már közel fele bejelentette, hogy 2050-ig vagy azt megelőzően klímasemleges lesz, az odáig vezető út még rettentően bizonytalan. Mindez a COVID-19 világjárványnál is jelentősebb pénzügyi kockázatokat rejt magában minden vállalkozás számára. A vállalatok piaci kényszer alatt állnak. Befektetői, hitelezői, biztosítói oldalról egyaránt elvárás, hogy ismertessék az éghajváltozással kapcsolatos kockázatkezelési akcióikat, stratégiájukat az ellenállóképesség és a versenyelőny biztosítása érdekében. Eljött az ideje annak, hogy a megfelelő mennyiségű és minőségű adattal értékeljék a cégek a beazonosított klímakockázatok negatív következményei megelőzésére hozott cselekvéseiket.
Szabó István szerint:
„A vállalatoknak nem elég megérteni a bonyolult kapcsolatot a saját tevékenységük a biodiverzitás és klímaváltozás kockázatai között, hanem szükségük van olyan nemzetközi jelentéstételi standardokra, amelyek segítik a fenntarthatósági teljesítményük javítását, valamint támogatja a világos és összehasonlítható kommunikációjukat is. Mindezek erősítik a vállalat helyi érintett csoportjaival való kapcsolatait, valamint a bizalmat.”
A KPMG november végén nyilvánosságra hozott globális felmérése a jelentéskészítési gyakorlatokat, módszereket foglalja össze a karbonsemlegesség mellett kitérve a vállalati felelősségvállalási irányelvekre is. Az elemzés különösen hasznos azoknak a szakembereknek, akik a vállalatuk fenntarthatósági jelentéseit készítik, vagy azt szeretnék továbbfejleszteni. A Tungsram Csoport elnök-vezérigazgatója, Joerg Bauer hangsúlyozta a KPMG CR Riporting témában a napokban tartott webinárján, hogy
„a technológiában mi lehetőséget látunk a fenntarthatósági küldetésünk megvalósítására, ami egyben az üzleti céljaink elérését is támogatja. Analóg világítástechnikai cégből adatvezérelt, energiatakarékos megoldásokat szállító vállalattá alakulunk. A fenntarthatóságot és a környezettudatosságot a vállalati és fogyasztói magatartás, a szabályozásoknak való megfelelés és az innováció összhatásában értelmezzük.”
A Sió-Eckes Kft. ügyvezető igazgatója, Kovács Ágnes a webináriumot kiegészítő CEO panelbeszélgetés során kitért arra, hogy
„a fenntarthatóság vállalaton belül nem egy-egy szakterület felelőssége, hanem a teljes szervezettől követeli meg az azonos értelmezést, szerepvállalást és összehangolt működést. Számunkra a zöld energia, a hulladékmentesség és a természetes alapanyagok felhasználásával a fogyasztóink egészségének védelme központi jelentőségű és a teljes gyártási és logisztikai folyamatainkra kiható szemlélet.”
„A fenntarthatósági jelentés egyszerre kommunikációs és menedzsment eszköz, amely a transzparenciát és a piac többi szereplőjével az összehasonlítást támogatja. Ezért tartjuk fontosnak a nemzetközi sztenderdek szerinti beszámolókészítést. Az, hogy mit és hogyan mérnek a riportkészítő cégek, még egységesítést igényel. Azonban egy 3., független fél bevonásával a hitelesség és az objektivitás növelhető”
– hívta fel a figyelmet a KPMG webinárján Jakab János, a Coca-Cola HBC Magyarország közkapcsolati és kommunikációs igazgatója.


Gazdaság
A szőlő szereti a meleget, de a magyar borvidékeknek már túl sok jut belőle
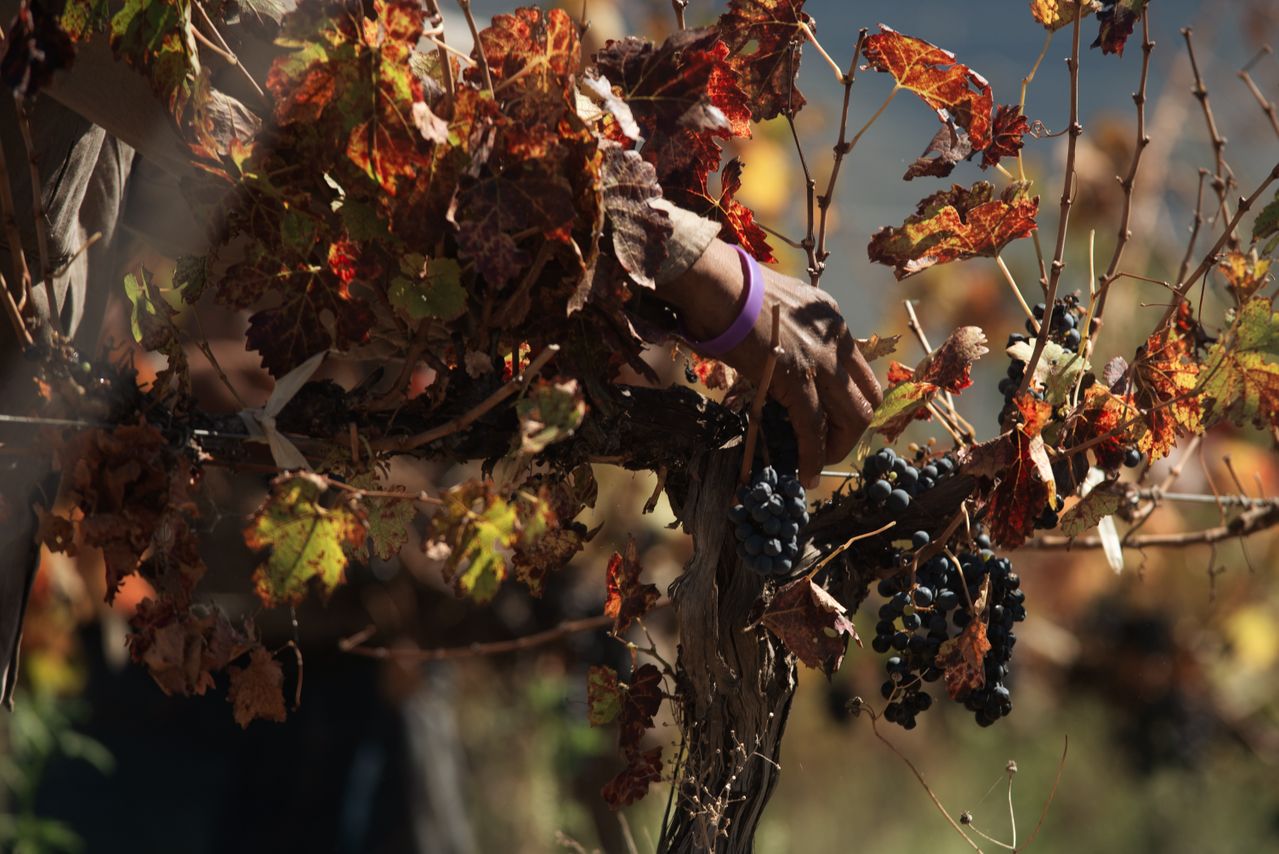
A hazai borvidékeken 1971 óta 25–30 százalékkal nőtt a szőlő fejlődését meghatározó hőösszeg, ezért korábban pattannak ki a rügyek, hamarabb következik be a virágzás és az érés, a szüret pedig akár hetekkel előrébb tolódik.
A melegedés azonban nemcsak gyorsabb fejlődést hoz: fokozza a nyári hő- és vízstresszt, növeli a tavaszi fagykár kockázatát, és a legtöbb hazai fehérborszőlő-fajta számára már nem biztosít ideális klímát. Szabó Péter, az ELTE Meteorológiai Tanszékének doktorandusza hazai megfigyelésekre és klímamodell-eredményekre, valamint Klár Máté alföldi borászok tapasztalatait bemutató videóriportjára támaszkodva mutatja be, hogyan alakíthatja át a klímaváltozás a magyar borvidékek fajtaszerkezetét és gazdálkodását.
A dél-alföldi Dűne Borbirtokon idén nem szüreteltek Irsai Olivért, mert a tavaszi fagy szinte teljesen elvitte a termést. Két éve pedig már augusztus 1-jén megkezdték a szüretet – szemben a 2000-es évek második felével, amikor rendszerint csak szeptemberben jutottak el idág. Béla Zoltán birtokának példája jól mutatja a klímaváltozás kettős hatását: a felmelegedés egyre korábbra hozza a szőlő fejlődését és érését, de a hamarabb induló vegetáció növeli a tavaszi fagykár kockázatát, a túl gyors érés pedig a bor minőségét is ronthatja. Klár Máté nemrég megjelent videóriportjában több alföldi borász osztja meg tapasztalatait arról, hogy az utóbbi években miként vált egyre szélsőségesebbé a klíma, forróbbá a nyár, és hogyan tolódott előbbre mintegy két héttel a szőlő vegetációs időszakának kezdete.
1971 óta 25–30 százalékkal nőtt a vegetációs időszakban a szőlő fejlődését befolyásoló hőösszeg. A gyorsabb fejlődés azonban nem feltétlenül előny: a bogyók cukortartalma ugyan nőhet, eközben azonban kedvezőtlenül változhat a bor sav-, aroma- és ízvilága. Ha az éréshez szükséges hőösszeg már jóval a nyár vége előtt összegyűlik, megbomlik a fajta és a termőhely korábbi összhangja.
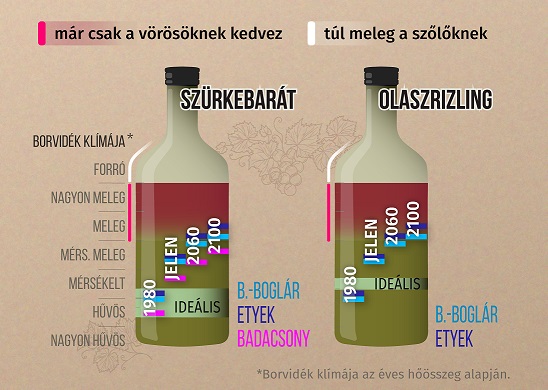
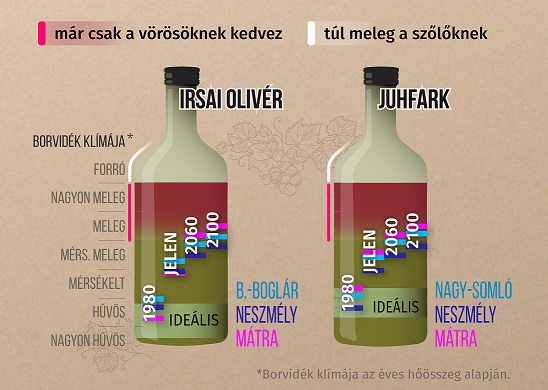
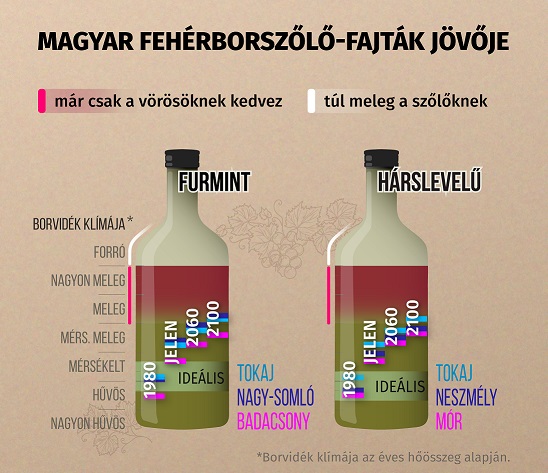
Ez különösen nagy tét Magyarországon, ahol a bortermelés meghatározó része fehérborszőlő-fajtákra épül: Tokajban, valamint Mór és Nagy-Somló borvidékein arányuk a 90 százalékot is meghaladja. A Szabó Péter által vizsgált párosítások közül a furmint és a szürkebarát Badacsonyban, a hárslevelű pedig Móron maradt még közel az ideális éghajlati tartományhoz. Az Irsai Olivér, a juhfark és az olaszrizling több térségben már túl korán érik. Az Alföldön a jelenleg reálisnak tartott közepes kibocsátási forgatókönyv szerint a század végére a mai dél-spanyolországi termőterületekéhez hasonló hőösszeg várható, ami nagyobb hőigényű fajták, leginkább vörösborszőlők térnyerését vetíti előre. A klimatikus lehetőség azonban önmagában kevés: nem biztos, hogy a piac is követi a fajtaváltást.
Forróbb és szárazabb lesz a szőlő környezete
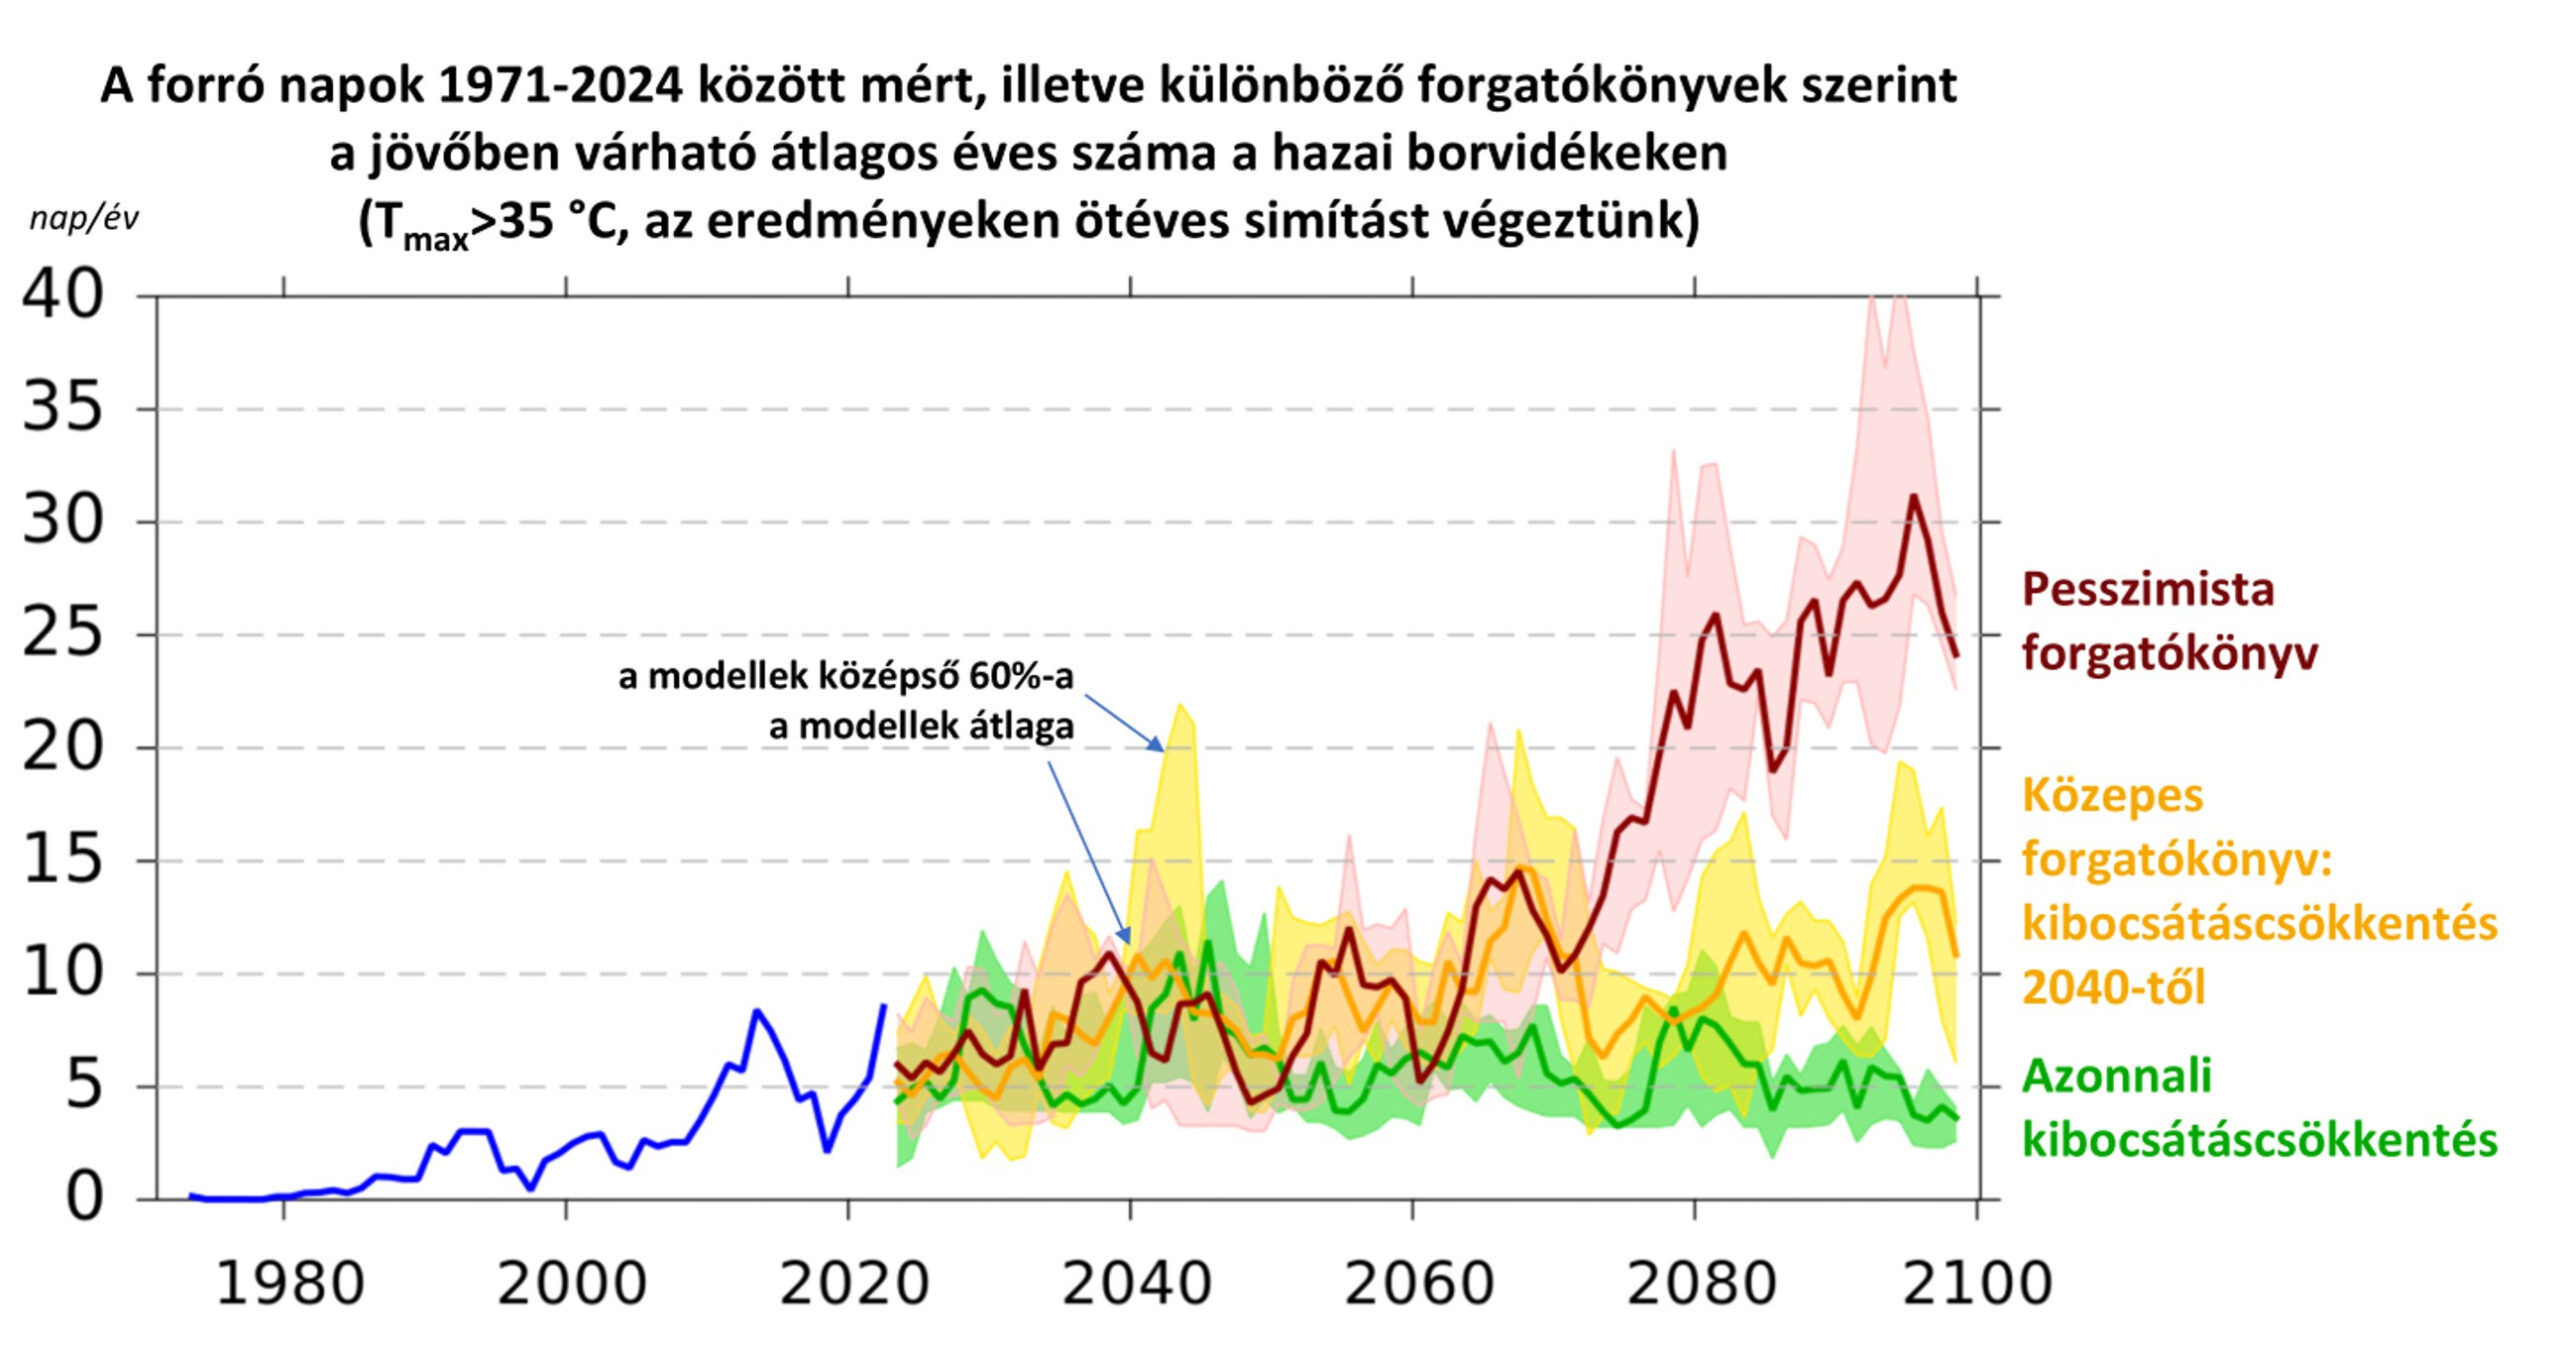
A 35 Celsius-fok feletti napok megperzselhetik a leveleket és a szőlőszemeket, fokozzák a savvesztést és rontják a szőlő beltartalmát, továbbá bizonytalanná teszik a terméshozamot. A homokos területeken a gyorsan felmelegedő, kiszáradó talaj tovább erősíti ezt a terhelést. A kedvezőtlen trend pedig várhatóan folytatódik: a közepes forgatókönyv szerint a hazai borvidékeken a jelenlegi, átlagosan évi 6–7 forró nap helyett 2060 után ennek kétszerese várható, de egyes modellszimulációk szerint akár a háromszoros átlagérték sem kizárt.
A melegedés akkor is fokozza az aszályt, ha az éves csapadékmennyiség nem csökken jelentősen, mert a magasabb hőmérséklet növeli a párolgást. Több alföldi térségben 2–4 méterrel süllyedt a talajvízszint az elmúlt évtizedekben; Baján az idei júniusi érték mintegy 2 méterrel maradt el az 1991–2020-as átlagtól, Lajosmizsén és Bugacon pedig a különbség meghaladta a 3 és fél métert. A szőlő mély gyökérzete előnyt jelent, de a süllyedő talajvíz, a hőség és a szárazság együttes hatását már nehezen képes kivédeni.
Kevesebb a fagy, mégis nő a fagykár veszélye
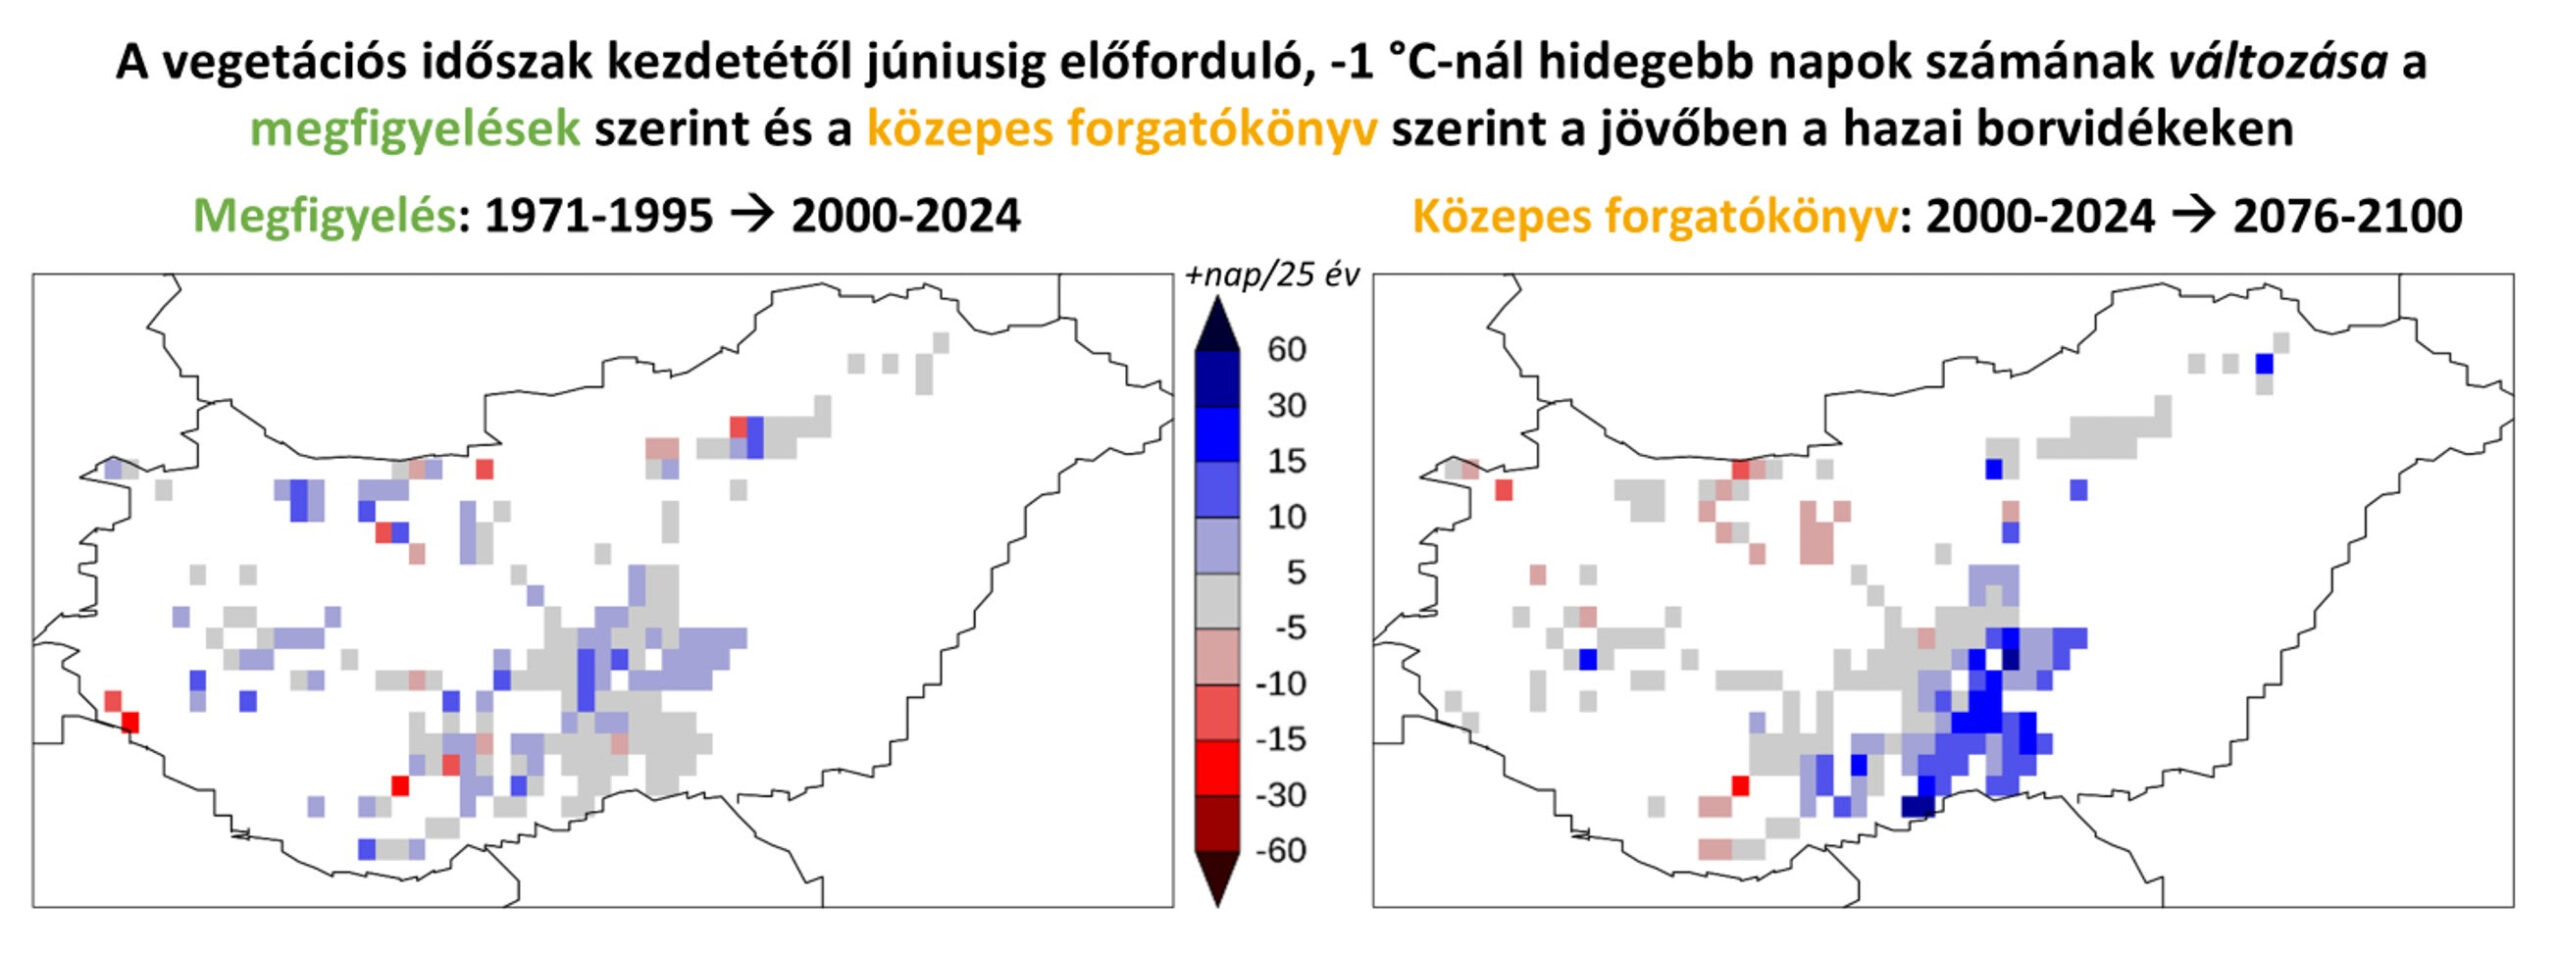
Elsőre paradoxnak tűnhet, de a melegedő klíma a fagykár kockázatát is növeli. A fagyos napok éves száma jelentősen csökkent, és bár jóval ritkábbak a szőlőt károsító kemény telek, a korábban induló tavasz hamarabb fakasztja ki a rügyeket, miközben még sokáig előfordulhatnak hidegbetörések. A sérülékeny fiatal hajtásokban így egy késői lehűlés nagyobb veszteséget okoz – ez különösen 2020 óta figyelhető meg a borvidékeken. A közepes forgatókönyv szerint a század végére, 25 év alatt 5–30 napos extra kockázatot is jelentene a szőlőnek a -1 Celsius-foknál hidegebb napok számának növekedése – elsősorban az alföldi borvidékeken.
Az enyhébb telek a kártevők áttelelését is segítik. Az amerikai szőlőkabóca által terjesztett fitoplazmás betegséget egyes borvidékeken már második filoxéraként emlegetik. Az alkalmazkodás ezért a szárazságtűrőbb vagy nagyobb hőigényű fajták kipróbálásától a sortájolás, a talajtakarás, az árnyékolás és a szüret időzítésének átalakításán át az öntözésig terjedhet.
„A kérdés tehát az, hogy a hazai borvidékek milyen gyorsan tudnak alkalmazkodni a klímaváltozáshoz úgy, hogy a gazdálkodás még megtérülő legyen. Annyi bizonyos, hogy nem mindenkinek lesz rá lehetősége”
– zárja a Másfélfokon megjelent cikkét Szabó Péter.
A teljes cikk a masfelfok.hu oldalán olvasható.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
A Kamara nyitott egy új típusú feladatkör megfogalmazására
A Magyar Kereskedelmi és Iparkamara (MKIK), mint köztestület tudomásul veszi a gazdasági kamarákra vonatkozó kormányzati bejelentést és várja a jogszabálymódosítások részleteit, amely alapján, tevékenységét újra gondolva tud dolgozni a továbbiakban a hazai vállalkozói közösségért.
A Kamara vezetése nyitott egy új típusú feladatkör megfogalmazására és az ehhez kapcsolódó finanszírozásra, a mikrovállalkozások terheinek mérséklésére, és a vállalkozások gazdasági súlyához jobban igazodó, arányosabb hozzájárulási rendszer kialakítására. A Magyar Kereskedelmi és Iparkamara a korábbiakban is már több alkalommal felvetette, hogy a gazdasági kamarákról szóló törvényben foglalt feladatainak finanszírozását az 5000 forintos kamarai hozzájárulás helyett sokkal hatékonyabban, a vállalkozókat kevésbé terhelő módon célszerű megoldani.
A gazdasági kamarák feladata köztestületként a gazdaság működésének felügyelete és ezáltal a vállalkozók átfogó érdekeinek képviselete, továbbá a nemzetközi kamarai szövetség részeként a hazai vállalkozások uniós szintű képviselete. A Kamara nyitott a kormányzattal való együttműködésre annak érdekében, hogy a hazai vállalkozásokat a továbbiakban is támogassa a versenyképesebb működésben és a minél nagyobb hazai hozzáadott érték előállításában. A Kamara eddig is minden támogatási forrását szabályosan használt fel és azzal elszámolt, ezt az átlátható működés jegyében a jövőben is fenntartja.
A gazdasági kamarákról szóló törvény alapján a gazdasági kamarák szerepe jelenleg:
„A gazdasági kamarák feladata, hogy e törvénynek, más jogszabályoknak megfelelően, önkormányzaton alapuló működésükkel előmozdítsák a gazdaság fejlődését és szerveződését, a piaci magatartás tisztességét, a gazdasági tevékenységet folytatók általános, együttes érdekeinek érvényesülését.”
A Magyar Kereskedelmi és Iparkamara a területi kamarákkal közösen a hazai vállalkozások gazdasági önkormányzata több mint 175 éve. Erős, kiszámítható és gyakorlatias kamarai hálózatot működtet az osztrák és német minták alapján, ahol az MKIK tudásközpontként működve látja el a stratégiai koordinációt, míg a területi kamarák a vállalkozások első számú, helyben elérhető partnerei. A Kamara közel egymillió vállalkozást képvisel, 23 szervezetből álló országos hálózatot működtet, több mint 60 irodában mintegy 1000 szakember közreműködésével. A Kamara továbbra is azon dolgozik, hogy az egész gazdaság érdekeit szem előtt tartva segítse a hazai vállalkozói ökoszisztéma fejlesztését.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
A bértranszparencia láthatóbbá teheti az anyasági bérhátrányt
A gyermekgondozási szabadságról visszatérő munkavállalók bérét már ma is korrigálni kell a munkajogi szabályok alapján, az esetleges hátrány azonban a bérek összehasonlíthatóságának hiánya miatt gyakran rejtve marad.
Az uniós bértranszparencia-irányelv ezen változtathat: a munkáltatóknak átláthatóbban és objektív szempontok alapján kell működtetniük bérezési rendszerüket. A PwC szakértői szerint az új követelmények különösen fontosak lehetnek a hosszabb távollétről visszatérők számára, mivel a bérkorrekció valamennyi elemét, hátterét megismerhetik.
A visszatérők bérét már ma is védi a törvény
A gyermekgondozás céljából igénybe vett fizetés nélküli szabadság után a munkáltatónak felül kell vizsgálnia a visszatérő munkavállaló alapbérét. Ennek során az azonos munkakörű, ilyen kollégák hiányában pedig a hasonló munkakört betöltő munkavállalóknál időközben megvalósult bérfejlesztések átlagos mértékét kell figyelembe vennie. Egy többéves távollétről visszatérő munkavállaló bére tehát nem maradhat automatikusan a távozásakor érvényes szinten.
A jelenlegi rendszer legnagyobb korlátja, hogy a munkavállalók általában nem látják, mennyit keresnek az összehasonlítható munkát végző kollégák, illetve milyen béremeléseket kaptak. Így sok esetben már azt is nehéz felismerniük, hogy fennáll-e bérhátrány.
„A visszatérők bérének felülvizsgálata már ma is munkáltatói kötelezettség. A valódi kérdés azonban az, hogy a vállalat milyen összehasonlítási alapot használ, hogyan veszi figyelembe a távollét alatt végrehajtott béremeléseket, és mennyire következetesen dokumentálja a döntést”
– mondta dr. Szűcs László, a Réti, Várszegi és Társai Ügyvédi Iroda, PwC Legal szakértő ügyvédje. Emellett már ma is érvényesül az egyenlő bánásmód követelménye és az egyenlő vagy egyenlő értékű munkáért járó egyenlő díjazás elve.
Az 5 százalékos eltérés már további vizsgálatot indokolhat
A bértranszparencia-irányelv alapján a munkavállalók információt kérhetnek saját bérszintjükről, valamint az azonos vagy egyenlő értékű munkát végzők átlagos bérszintjéről, nemek szerinti bontásban. A nagyobb munkáltatóknak rendszeresen jelenteniük kell a nemek közötti bérkülönbségeket is. Ha valamely munkavállalói kategóriában az eltérés eléri az 5 százalékot, és objektív szempontokkal nem indokolható, további vizsgálatokra és korrekciós intézkedésekre, adott esetben pedig a szakszervezettel közös bérértékelésre lehet szükség.
A vállalatoknak ezért felül kell vizsgálniuk a munkakör-értékelési rendszerüket, bérsávjaikat, valamint az előmeneteli és teljesítménykritériumaikat. Különösen ott lehet szükség változtatásra, ahol a bérek hosszabb idő alatt, eltérő felvételi helyzetek és egyedi vezetői döntések nyomán alakultak ki.
A transzparencia nem jelent automatikus béremelést
Az irányelv nem írja elő, hogy egy adott munkakörben mindenki ugyanannyit keressen, és a gyermekgondozásból visszatérők számára sem garantál automatikus béremelést. A szakmai tapasztalat, a teljesítmény, a felelősségi kör vagy a speciális szaktudás továbbra is indokolhat különbségeket, ha a munkáltató ezeket objektív, nemileg semleges szempontokkal igazolni tudja. A gyermekgondozás miatti távollét azonban önmagában aligha lehet megfelelő indoka egy tartós bérhátránynak. Egy esetleges jogvita során a munkáltatónak kell bemutatnia, hogy az eltérés mögött tényleges szakmai vagy munkaköri különbségek állnak.
„A bértranszparencia nem teszi azonossá a fizetéseket, hanem világosabb indoklást vár el a különbségekre. A gyermekvállalás ténye önmagában nem tarthat fenn bérhátrányt: a munkáltatónak bizonyíthatóan szakmai és munkaköri szempontokra kell alapoznia a döntéseit”
– hangsúlyozta dr. Szűcs László.
Egy hosszabb távollét alatt elmaradt projekttapasztalat vagy vezetői felelősség indokolhat eltérő bérszintet, a különbséget azonban konkrét szakmai és munkaköri szempontokkal kell alátámasztani.
A szolgálati idő szabályait is pontosítani kell
A szenioritás, a releváns szakmai tapasztalat és a teljesítmény a jövőben is legitim bérezési szempont maradhat. A munkáltatóknak ugyanakkor pontosabban kell meghatározniuk, hogyan veszik figyelembe ezeket, különösen a gyermekgondozási szabadságon töltött idő értékelésekor. Az a rendszer, amely a távollétet automatikusan jelentős bérhátránnyal kapcsolja össze, felvetheti a közvetett nemi alapú megkülönböztetés kockázatát.
Az új szabályozás önmagában várhatóan nem szünteti meg teljes egészében a gyermekvállaláshoz kapcsolódó bérhátrányt, de elősegítheti, hogy a korábban rejtve maradó különbségek láthatóbbá és ellenőrizhetőbbé váljanak.
A PwC bértranszparenciáról szóló cikksorozatának első része itt érhető el.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Kiszáradó Velencei-tó: nem vízhiány van, hanem alkalmazkodási válság

Ilyen sem volt még: már naponta kétezer személyi kölcsönt szórnak ki a bankok

Kiderült, mennyi mindent jelenthet: itt az első országos mémkutatás

A rezsiről már nem csak télen érdemes beszélni

Az LG electronics megkezdte 5G-alapú intelligens telematikai megoldásának tömeggyártását


A magyarok közel fele akciókkal spórol nyáron a Viber felmérése szerint

Újabb magyar szakember kapott régiós feladatot a Schneider Electricnél

Automatizálás egy erdélyi ásványvízüzemben

Pénzügyminisztérium: A valóság költségvetése

Vigyázzunk egymásra! Kampány a fiatalok biztonságáért



Technokrata.hu
Sztárviszályok a zenében: így pörgeti fel a nyilvános dráma a lemezeladásokat
A vállalatok hamis biztonságérzete jelentheti a legnagyobb IT-biztonsági kockázatot
Most már 500 ezer ember élvezi a MyMediaMarkt hűségprogram előnyeit
A mémekre válaszolunk, köszönni viszont elfelejtünk
Elérhetőbbé válik a fém 3D nyomtatás
Nem a jó ötlet hiányzik: az első nagyvállalati ügyfélig vezető út töri meg a magyar startupokat
Görgetés közben fizetni: így változtatja meg a TikTok a vásárlást
Az LG új mosógépei felveszik a harcot a mikroműanyagokkal
Az Akvárium Klubban bizonyít a Schweigert Fusion
Tizenötször nagyobb eséllyel térül meg a mesterséges intelligencia ott, ahol odafigyelnek a megbízhatóságra
Műszaki-Magazin.hu
NeurON: sokszínű tudomány, sokféle hullámhosszon
Az Európai Parlament elfogadta az új e-kereskedelmi és vámügyi szabályokat
Megjelent a Siemens Designcenter
Kia PV7: nagyobb hatótáv, nagyobb tér
IFA 2026: az AI és a robotika került a középpontba
ENVIRONTEC powered by ÖKOINDUSTRIA
Elérhetőbbé válik a fém 3D nyomtatás
Magyar cég vezeti az ESA egyik műholdgyártási kulcsprojektjét
Hagyományos energiatermelés és az akkumulátoros tárolás kombinálása
Hibrid erőművet helyez üzembe az Alpiq Csepelen
-

 Gazdaság2 hét ago
Olvadni kezdtek a betéti kamatok, de még így is verik az inflációt, érdemes sietni a lekötéssel
-
Gazdaság2 hét ago
Már reklámokkal is válaszolhat a ChatGPT a magyarok kérdéseire
-
Ipar2 hét ago
Szilárdtest-transzformátor jöhet az AI-adatközpontok energiaéhségének csillapítására
-
Gazdaság2 hét ago
Az LG kibővített AI-otthon ökoszisztémával érkezett az IFA 2026-ra
-
Okoseszközök2 hét ago
Hisense IFA 2026: intelligensebb otthon, új szintű képélmény és magával ragadó szórakoztatás
-
Gazdaság2 hét ago
A Xiaomi Auto 2027-től Európában is kapható lesz
-
Gazdaság2 hét ago
A következő válságot még nem látjuk, de az AI már keresheti a nyomait
-
Tippek2 hét ago
Sztrádára fel: a biztonságos autópályás közlekedés írott és íratlan szabályai


