

Gazdaság
Idén megnyúlik a banki adósok fekete listája
Bár néhány éve még mindenki boldogan elfogadta volna azt, hogy a fennálló hitelállomány 1,5-4 százalékát teszi ki a legalább 90 napja nem fizetett lakossági hitelek aránya, ám a BiztosDöntés.hu arra figyelmeztet, hogy az általános moratórium lezárultával már megjelentek a fizetőképesség romlására utaló jelek, ráadásul az idén arányaiban biztos nőni fog a rossz adósok köre.
A hiteltörlesztési moratórium lezárultával sem ugrott meg drasztikusan a nem fizető adósok részaránya, sőt öt éve stabilan csökken a banki adóslistán (a Központi Hitelinformációs Rendszerben – KHR) nyilvántartott mulasztással bíró hitelszerződések száma. A nyilvántartásokat kezelő BISZ Központi Hitelinformációs Zrt. adatai szerint tavaly év végén 680 ezer olyan hitelszerződés volt Magyarországon, amelynél az adósok mulasztásba estek, és amely ügylet még nem záródott le. Egy évvel korábban, 2021 végén még 15 százalékkal több, 797 ezer fennálló mulasztást tartott nyilván a KHR – emlékeztetett Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője. Emellett, ha szerény mértékben is, de 257 ezerről 252 ezerre csökkent azon szerződések száma is, ahol az adós ugyan mulasztásba esett, de valamilyen módon a hitelszerződés lezárásra került.
A hatályos szabályozás szerint az az ügyfél esik mulasztásba, akinek a mindenkori minimálbért meghaladó tartozása van valamelyik hitelintézet felé, amelynek kifizetésére a bank 90 napot meghaladó időtartam óta vár – ezek az aktív mulasztások. Aki a mulasztása miatt felkerül a negatív listára, az a törlesztés helyreállása után sem kerül le róla egyből. Abban az esetben, ha az adós később visszatér a fizetéshez és rendben letörleszti a hitelét (így a banknak nem kell leírnia veszteséget), a hitelszerződés lezárását követően egy évvel törlődnek ki adatai a negatív adóslistáról.
Abban az esetben, ha a törlesztés nem állt helyre, vagy épp csalás, visszaélés történt és a bank a szerződés felmondása, s a követelés behajtása vagy épp értékesítése mellett veszteséget volt kénytelen elkönyvelni, akkor az adós adatai 5 évig a KHR listán maradnak. Ezt azért érdemes elkerülni, mert a kereskedelmi bankok üzletszabályzata sem aktív, sem passzív (lezárt) mulasztással bíró ügyfél esetében nem teszi lehetővé további kölcsön folyósítását.
Kilenc hónap alatt duplázódott a megcsúszó hitelek állománya
A darabszámot tekintve tehát nincs ok az aggodalomra. Ugyanakkor figyelemre méltó, hogy a teljes lakossági hitelportfólión belül az egy évvel korábbi 1,26 százalékról 1,51 százalékra nőtt tavaly szeptember végére a kölcsönükkel már a KHR-be kerülés mértékét jelentő 90 napot meghaladóan tartozó ügyfelek hitelállománya. Miután az általános moratórium 2021 novemberéig védte az adósokat, a mulasztásba csúszott adósok döntő része 2022 februárjáig nem juthatott a banki feketelistára. Ennek köszönhető, hogy a bővülés zöme a kevesebb, mint 1 éves elmaradásban lévő ügyfeleknél mutatható ki – emlékeztetett Gergely Péter. A 91-365 napos csúszásban lévő hitelállomány a 2021. decemberi bruttó 35,4 milliárd forintról több mint duplájára, 79,5 milliárd forintra nőtt kilenc hónap alatt. Fontos ugyanakkor látni, hogy a teljes hitelállomány arányában ez a szám még mindig hihetetlenül kedvezőnek számít: 2014-ben a teljes hitelállomány 19 (!) százaléka esetében állt fenn 90 napot meghaladó törlesztési elmaradás.
A személyi hitelek a feketelista élén
A BiztosDöntés.hu szakértője szerint ma a legnagyobb gond a személyi hiteleknél tapasztalható. A legalább 90 napja nem fizető hitelállomány itt a teljes fennálló tartozás közel 4 százalékát teszi ki. Ez persze messze van a 2012-es 21 százaléktól, ám figyelmeztető, hogy 2018. III. negyedéve óta nem volt ilyen magas a huzamosabb ideje tartozók aránya. A teljes KHR-érett állomány 35,7 százaléka személyi hitel, ezen belül is figyelmeztető, hogy a 91-365 napos késedelemben lévő ügyfelek 79,5 milliárd forintos tartozásának 47 (!) százaléka köthető a személyi kölcsönökhöz. A 90 napot meghaladóan nem törlesztett 147,4 milliárd forintos bruttó hitelállományon belül a második legnagyobb szeletet a szabad felhasználású jelzáloghitelek teszik ki 18,7 százalékos részaránnyal. A piaci lakáshitelekhez köthető a KHR-érett tartozások 15,5 százalékát, közel 23 milliárd forintot, míg a támogatott lakáshitelek esetében 13,5 milliárd forintot, a teljes késedelmes állomány 9,1 százalékát nem törlesztették már egy negyedéve az érintett adósok 2022. szeptember végén.
Biztosan megugrik a nem fizető állomány
Gergely Péter szerint a nem fizető hitelek aránya a következő hónapokban mindenképp növekedésnek indul majd. Ennek csak egyik oka lesz az, hogy a már késedelembe esett ügyfelek jó része számára a mostani rendkívül magas infláció mellett nehéz lesz a visszatérés és épp ugyanezen okok miatt még többen csúszhatnak majd el a törlesztéssel. A romlás másik oka az lesz, hogy a hitelállomány bővülése idén drasztikusan lecsökken majd, emiatt kevesebb új, természetesen még fizető hitel kerül be a rendszerbe, mint a korábbi években, aminek következtében önmagában is emelkedik majd a nem fizető hitelek aránya – figyelmeztet a pénzügyi szakértő.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!







Gazdaság
Augusztus végéig több lakáshitel fogyott, mint tavaly egész évben
Idén augusztusban az elmúlt szűk egy év leggyengébb eredményét produkálta a magyarországi lakáshitelpiac, jóllehet a havi kihelyezés ennek ellenére is jelentősen meghaladta a 200 milliárd forintot.
A hitelpiac ezen szegmense így már az év első nyolc hónapjában meghaladta a 2 000 milliárd forintos kihelyezést, amely így már a tavalyi rekorderedményt is meghaladta. Ezzel párhuzamosan a személyi hitelek piaca is szépen teljesített, az augusztusi kihelyezés megközelítette a 140 milliárd forintot – írja közleményében a Bank360 pénzügyi szakportál.
Publikálta 2026 augusztusára vonatkozó lakossági hitelezési adatait a Magyar Nemzeti Bank (MNB). A friss adatok szerint idén augusztusban 211,72 milliárd forintot tett ki az újonnan kötött lakáshitelek szerződéses összege, ami szinte pontosan a kétszerese a tavaly augusztusi 105,69 milliárd forintnak. Sokatmondó, hogy ennek ellenére az idén augusztusi eredmény a 2026-os év eddig eltelt részének a leggyengébb eredménye, és még a második leggyengébb februári eredménytől (245,45 milliárd forint) is jócskán elmaradt.
Ez a jelentős mértékű bővülés természetesen továbbra is az Otthon Start Program hatásával magyarázható, amely volumen alapon még mindig a kihelyezés bő kétharmadát adja (68,5%, 145 milliárd forint). A programon belül kihelyezett hitelek részaránya így enyhén meghaladta a júliusi mértéket (68,3%), ám a májusig megfigyelt 71-73% közötti részarányoktól ez az érték továbbra is elmaradt. Ami a szerződések darabszámát illeti, augusztusban 7 722 lakáshitel-szerződést kötöttek a háztartások, amiből 52,5%, vagyis 4 056 darab volt OSP-hitelszerződés. A piaci hitelek részaránya enyhén emelkedett, a júliusi 23,8%-ról 24,5%-ra. Igaz, összegszerűen a piaci lakáshitelek kihelyezése is visszaesett – a júliusi 60,76 milliárd forinttal szemben augusztusban csak 51,96 milliárd forint került kihelyezésre. Év/év alapon ez 36,4%-os visszaesést jelent a piaci hitelek szempontjából.
A támogatott lakáshitelek részaránya 75,5% volt augusztusban, ami 159,76 milliárd forintos kihelyezést jelentett. Az Otthon Start Programon kívüli támogatott lakáshitelek szerződéses összege 14,76 milliárd forint volt a szóban forgó időszakban, ami ugyancsak elmaradt a tavaly augusztusban regisztrált 23,94 milliárd forintos eredménytől (-38,3%).
Idén augusztusban 7 722 darab lakáshitel-szerződés született, ami 36,4%-os bővülést jelent a tavaly augusztusi 5 663 darab szerződéshez képest, ezek 52,5%-a volt otthon startos hitelszerződés. A lakáshitel-szerződések átlagos hitelösszege augusztusban 27 417 784 forint, míg az OSP-hitelek átlagösszege 35 749 507 forint volt.
Már most megdőlt a 2025-ös rekorderedmény
Az augusztusi eredménnyel együtt elmondható, hogy a 2026-os év már most megdöntötte a tavalyi év rekorderedményét. Az idei év január-augusztusi időszakában 2 043,43 milliárd forintot tett ki az újonnan kötött lakáshitel-szerződések szerződéses összege, ami már most 3,9%-kal meghaladta a teljes tavalyi évben összesen kihelyezett 1 967,36 milliárd forintos összeget. A két évvel ezelőtti, akkor ugyancsak rekordnak számító 1 351,41 milliárd forinthoz képest pedig már most 51,2%-os bővülésről beszélhetünk.
A személyi hitelek piaca is szépen teljesít
A fedezetlen személyi hitelek piacán 137,28 milliárd forintra kötöttek szerződést augusztusban, ami 43,5%-kal haladta meg a tavaly augusztusi 95,69 milliárd forintos eredményt. Igaz, a júniusi (156,5 milliárd forint) és júliusi (152,64 milliárd forint) eredményekhez képest az augusztusi némi visszaesést mutatott. Igaz, ezzel kapcsolatban fontos megemlíteni, hogy az idei nyár korábbi hónapjainak eredményei minden idők legerősebb, illetve második legerősebb eredménye volt, míg az augusztusi a dobogó harmadik helyét tudta elfoglalni, leszorítva onnan az idén májusi eredményt, amikor is 131,51 milliárd forintot tett ki az új szerződések összege.
Éves alapon nem csak a volumen, de a darabszám is megemelkedett, hiszen az idén augusztusi 38 583 darab szerződés 27,2%-kal haladta meg a tavaly augusztusi 30 344-es darabszámot. A szerződések darabszáma és a kihelyezett hitelösszeg alapján elmondhatjuk, hogy idén augusztusban 3 557 924 forint volt a személyihitel-szerződések átlagos hitelösszege, ami 12,8%-os emelkedést jelent a tavaly augusztusi 3 153 431 forintos átlagösszeghez képest.
Több fogyott a szabad felhasználású jelzáloghitelekből
Idén augusztusban 9,25 milliárd forintot tett ki a szabad felhasználású jelzáloghitelek új szerződéseinek összege, ami 14,3%-os bővülést jelentett a tavaly augusztusi 8,09 milliárd forintos kihelyezéshez képest. A szerződések darabszáma a most vizsgált időszakban 409 volt, ami viszont 17,4%-os csökkenést jelentett a tavaly augusztusi 495 darabhoz képest.
A fenti számokból már sejthető, hogy mindez csak a szerződéses átlagösszeg jelentős emelkedésével magyarázható. Idén augusztusban 22 620 108 forint volt a szabad felhasználású jelzáloghitelek átlagos hitelösszege, ami 38,4%-os emelkedést jelent a tavaly augusztusi 16 345 529 forintos átlagösszeghez képest.
Visszaesett a babaváró és a munkáshitel
Idén augusztusban 15,68 milliárd forintot tett ki az újonnan kötött babaváró hitelek szerződéses összege, ami 14,6% visszaesést jelentett a tavaly augusztusi 18,36 milliárd forintos eredményhez képest. Az idei év első nyolc hónapjában 146,49 milliárd forintra kötöttek szerződést a fiatal házaspárok, ami 0,9%-os emelkedést jelent a tavalyi év január-augusztusi 145,15 milliárd forintos eredményéhez képest.
Év/év alapon a munkáshitel kihelyezése is visszaesett, hiszen idén augusztusban 7,20 milliárd, tavaly augusztusban pedig 10,06 milliárd forintot tett ki az új szerződések szerződéses összege. A csökkenés mértéke így 28,4%. Az idei év első nyolc hónapjában 69,61 milliárd forintot tett ki az új szerződések szerződéses összege, ami 46,6% visszaesést jelentett a tavaly január-augusztusi 130,33 milliárd forintos kihelyezéshez képest.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Már szupermarketben is vásárolhatunk itthon személyzet nélkül
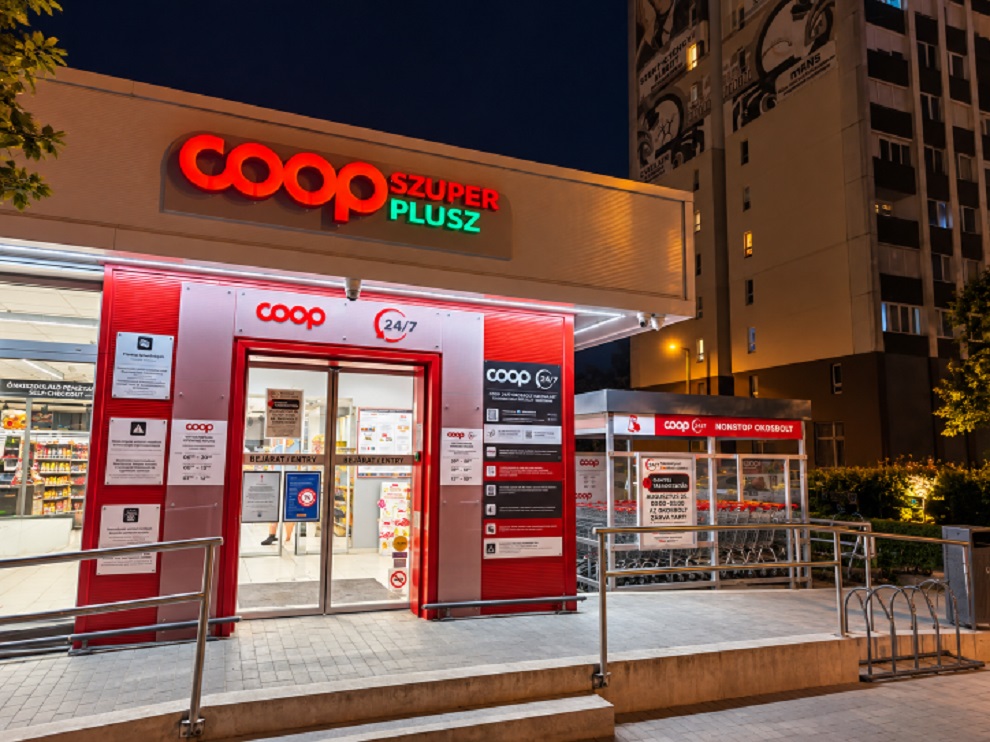
A jubileumi XX. Coop Rally egyik állomásaként mutatkozott be Szeged második hibrid okosboltja: a Temesvári COOP Szuper Plusz Áruház az ország második olyan üzlete, amelynek teljes – 6000 termékes – árukészlete elérhető marad a normál nyitvatartási időn túl, személyzet nélkül. Az új egységben is a Laurel Kft. magyar fejlesztésű 247 Shop rendszere működik, melyet ezúttal már szupermarket-méretű környezetben kellett kialakítani.
A bevezetést valós, hazai működési tapasztalatok előzték meg. Magyarország első hibrid okosboltja 2025 májusában nyílt meg Szegeden, a júniusban nyilvánosságra hozott adatok szerint pedig a 150 négyzetméteres üzletben egy év alatt több mint 27 ezer vásárlás történt a személyzet nélküli időszakokban. Ezekben az órákban az átlagos kosárérték mintegy 22%-kal haladta meg a hagyományos nyitvatartás alatt mért értéket, a 0–24 órás működés pedig 23,61%-os többletbevételt hozott. Az AI-alapú gesztusfelismerő rendszer közben több lopási kísérletet is észlelt és riasztást küldött a távfelügyeletnek.
„Az első üzlet eredményei megmutatták, hogy a technológia révén 0-24-es kiterjesztett nyitvatartásra Magyarországon is van valós vásárlói igény, a modell pedig üzletileg is életképes. A mostani fejlemény szakmai szempontból azért fontos számunkra, mert a technológiát már egy jóval nagyobb üzletkategóriában alkalmaztuk. Egy ilyen környezetben nagyobb eladóteret, összetettebb vásárlói útvonalakat és több be- és kilépési helyzetet kell kezelni, miközben a komplex rendszernek könnyen kezelhetőnek, hatékonynak és biztonságosnak kell maradnia” – mondta Bessenyei Attila, a Laurel Kft. ügyvezetője.
A 247 Shop a hagyományos és az automata bolti működést kapcsolja össze. A személyzettel működő nyitvatartás után a regisztrált vásárlók a mobilalkalmazásban elérhető QR-kóddal léphetnek be, majd önkiszolgáló kasszánál fizethetnek. A rendszerhez kamerás felügyelet és távoli diszpécserszolgálat is kapcsolódik. A konstrukció így a meglévő infrastruktúrára építve teszi lehetővé a nyitvatartás meghosszabbítását anélkül, hogy az üzlet teljes működését át kellene alakítani kizárólag személyzet nélküli üzemre.
Bessenyei Attila hozzátette, a mostani projekt azt is mutatja, hogy a hibrid technológia nem kötődik egyetlen bolttípushoz: a rendszer kialakítása a kis alapterületű üzletektől a nagyáruházi környezetig az adott helyszín méretéhez, elrendezéséhez és működéséhez igazítható. A Laurel ügyvezetője elárulta, a megoldás iránt már a Coop-hálózaton kívülről is érdeklődnek, több kereskedelmi partnerükkel folyik előkészítés. Ez azt jelzi, hogy nem egyedi kísérletről, hanem egy most formálódó üzemeltetési modellről van szó.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Megnyílt a MediaMarkt 41. áruháza az Allee-ban
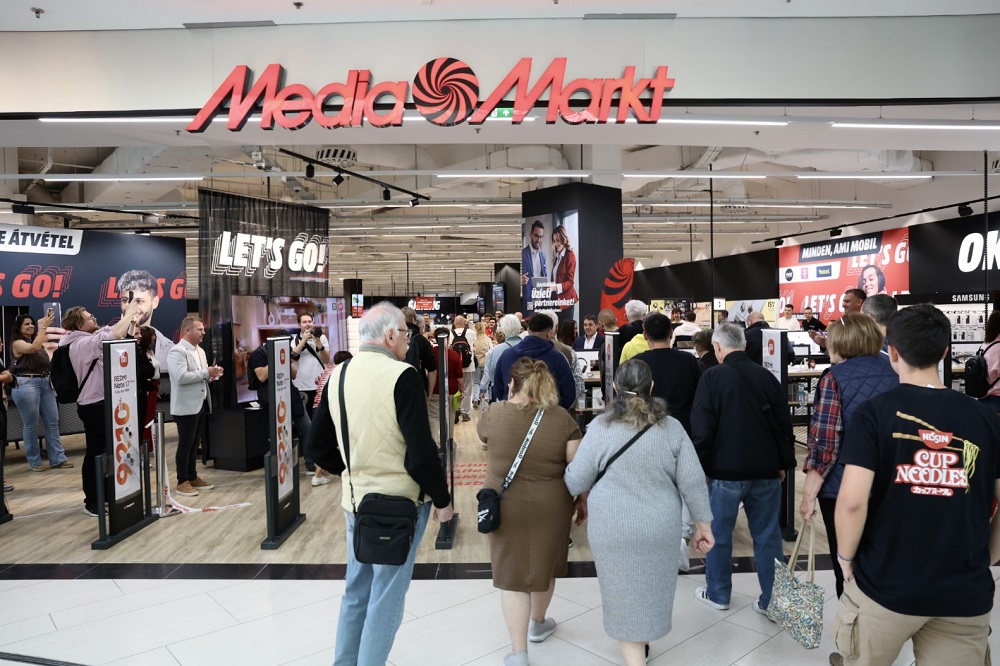
Műszaki innováció és élményalapú vásárlás Buda szívében
Személyes élményzónákkal, digitális integrációval és exkluzív nyitási programokkal erősíti budai jelenlétét a műszaki áruházlánc
A nyári bejelentést követően ma hivatalosan is megnyitotta kapuit a MediaMarkt legújabb, szám szerint 41. hazai áruháza az Allee bevásárlóközpont második emeletén. A műszaki áruházlánc az újbudai egységgel nem csupán a budai hálózatát bővíti, hanem omnichannel és élményalapú stratégiájára építve kifejezetten a személyes tapasztalásra és a komplex szolgáltatási élményre helyezi a hangsúlyt.
Az Allee kiválasztásában kulcsszerepet játszott a bevásárlóközpont forgalmas budai elhelyezkedése, magas látogatottsága és kiváló megközelíthetősége. A MediaMarkt ezzel egy olyan forgalmas kereskedelmi és közösségi helyszínen jelenik meg, amely a környéken élők mellett a város más részeiből érkezők számára is könnyen elérhető, így széles vásárlói réteget szolgál ki.
Az új áruházban a széles termékkínálat mellett hangsúlyos szerepet kap a személyes terméktapasztalat. A vásárlók nemcsak megnézhetik, hanem működés közben össze is hasonlíthatják, illetve ki is próbálhatják a készülékeket az interaktív tesztállomások egyikén vagy a TV experience zónában. Az új bolt emellett a teljes szolgáltatási paletta bázisaként szolgál: a kiterjesztett garanciától és biztosításoktól kezdve az azonnali eszközbeüzemelésig és az online rendelések átvételéig minden elérhető egy helyen.
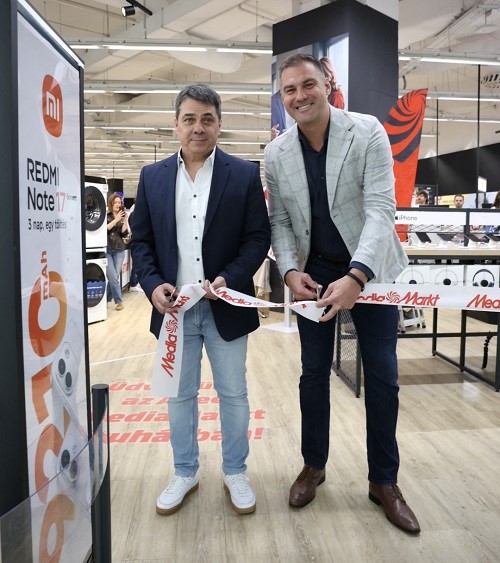
Szilágyi Gábor, a MediaMarkt Magyarország ügyvezető igazgatója és Mihók György áruházigazgató Allee
A bővítés szervesen illeszkedik a MediaMarkt omnichannel stratégiájába. A vásárlási folyamat ma már sok esetben online kezdődik: a vásárlók előzetesen tájékozódnak, összehasonlítják a termékeket és az árakat, majd eldöntik, hogyan szeretnék folytatni a vásárlást. A MediaMarkt célja, hogy ebben ne kelljen választani a digitális és a személyes csatornák között: az online vásárlás kényelmét az áruházakban elérhető terméktapasztalat, szakértői segítség és szolgáltatások egészítik ki.
„A műszaki kereskedelemben a bizalom továbbra is meghatározó tényező. Minél összetettebb vagy nagyobb értékű egy vásárlás, annál fontosabb, hogy a vásárló ne csak információt kapjon, hanem személyesen is meggyőződhessen arról, hogy jó döntést hoz. Ebben a fizikai üzleteknek ma is nehezen helyettesíthető szerepük van: lehetőséget adnak a termékek kipróbálására, az összehasonlításra és arra, hogy a vásárló szakértőtől kérjen segítséget. Mi azt látjuk, hogy a technológia fejlődésével ez a személyes bizalom nem veszít az értékéből, sőt bizonyos termékkategóriákban még fontosabbá válik. Az Allee megnyitása számunkra ezért nem egyszerűen hálózatbővítés, hanem befektetés egy olyan vásárlási élménybe, ahol a választék, a szakértelem és a személyes kapcsolat együtt teremt értéket” – mondta Szilágyi Gábor, a MediaMarkt Magyarország ügyvezető igazgatója.
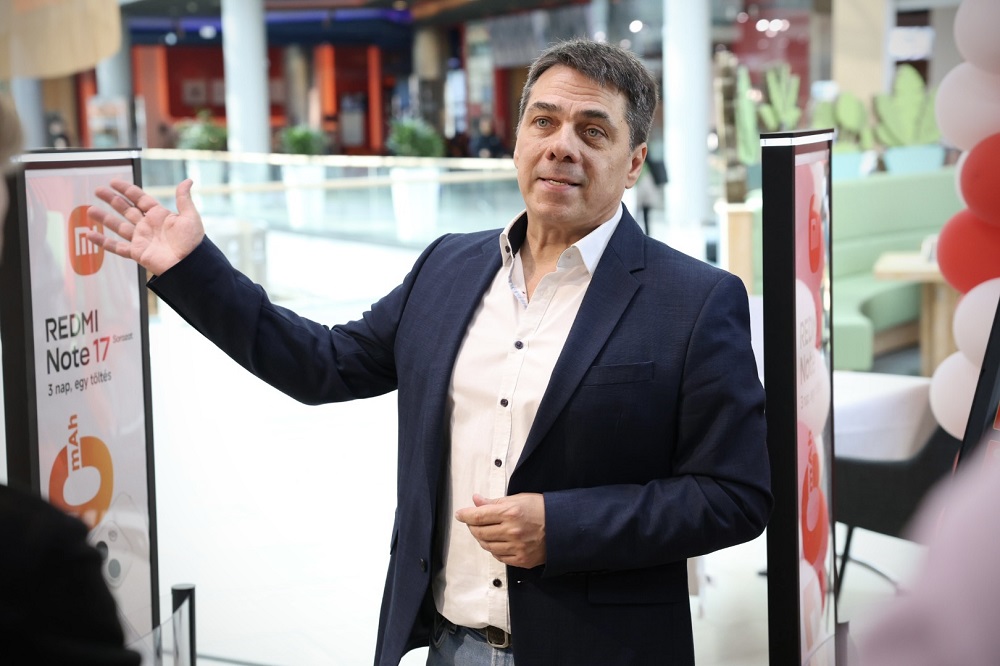
MediaMarkt Mihók György áruházigazgató Allee
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Olvadni kezdtek a betéti kamatok, de még így is verik az inflációt, érdemes sietni a lekötéssel

Már reklámokkal is válaszolhat a ChatGPT a magyarok kérdéseire

Szilárdtest-transzformátor jöhet az AI-adatközpontok energiaéhségének csillapítására

Az LG kibővített AI-otthon ökoszisztémával érkezett az IFA 2026-ra

Hisense IFA 2026: intelligensebb otthon, új szintű képélmény és magával ragadó szórakoztatás


A Xiaomi Auto 2027-től Európában is kapható lesz

Sztrádára fel: a biztonságos autópályás közlekedés írott és íratlan szabályai

A következő válságot még nem látjuk, de az AI már keresheti a nyomait

Ingyenes mérnöki mentorprogram indul a középiskolásoknak

Bevált smart home megoldások – 10 praktikus példa a modern otthonhoz



Technokrata.hu
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Hermann Erlach az SAP közép- és kelet-európai régiójának új vezetője
A Panasonic Heating & Cooling Europe a Borussia Dortmund (BVB) hivatalos partnere lett
A Continental bővíti nagyméretű és prémium teljesítményű gumiabroncsainak kínálatát
Szegeden megnyílik a szuperszámítógépes infrastruktúra a vállalati fejlesztések előtt
Robot Pick AI rendszer segíti az összeválogatást
Áramszünet egy okosotthonban: hogyan marad működőképes a rendszer?
Megnyílt a MediaMarkt 41. áruháza az Allee-ban
Új működési modellt építenek a CFO-k
Az LG Electronics 2,6 MW-os hűtőfolyadék-elosztó egysége megszerezte az NVIDIA DSX Ready CDU minősítését
Műszaki-Magazin.hu
RFID modulok és olvasók az ELATEC-től
Új vágásszélesség a 315-ös rendszerhez
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Az energia, mint az új építőanyag: már a tervezésnél eldől, mennyire lesz hatékony egy épület
Költségnyomás és AI a CFO-k napirendjén
Gyárlátogatás a CATL Debrecen akkumulátorcellagyárban
Szélesedik a munkavédelmi termékek kínálata a Mewánál
Több lehetőség a terepen: új IO-Link Multiplier
Europe Supplier Day 2026 Budapest
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
-

 Gazdaság2 hét ago
A szabálykövető vállalkozás ne versenyhátrányból, hanem versenyelőnyből induljon
-
Gazdaság2 hét ago
A Fenntarthatóbb mikrochipek, zöld gyógyszergyártás és személyre szabott rákterápiák
-
Gazdaság2 hét ago
Szintet lép a Waberer’s: Jelentősen bővül a szerbiai logisztikai kapacitás a cég leányvállalatánál
-
Gazdaság2 hét ago
Kijöttek a legfrissebb fizetési adatok: kiderült, mekkora hitelre elég a béred
-
Ipar2 hét ago
Megjelent a Siemens Designcenter
-
Gazdaság2 hét ago
Új szintre emeli az MI-t kiszolgáló adatközpontok áramellátását a Schneider Electric
-
Mozgásban2 hét ago
Mobilitás mindenkinek: a Hankook a jövő biztonságos és fenntartható közlekedésén dolgozik
-
Okoseszközök2 hét ago
Mit tudnak az új Google Pixel mobiltelefonok és okosórák?


