

Gazdaság
Várható-e még valaha árcsökkenés a lakáspiacon?
Egyre többször hallani, hogy a lakásárak csökkenése megindult, és a közeljövőben akár egy komolyabb recesszió is bekövetkezhet az ingatlanpiacon.
Bár a kijelentések igazságtartalmát, és a jövőre vetített jóslatok helytállóságát nehéz megítélni, mégis van több olyan tényező, amely által valamennyire már most ráláthatunk a lakáspiaci folyamatok alakulására. Mind a befektetőket, mind a tulajdonosokat és az első lakásukra vágyókat érdekli ugyanis, hogy mire számíthatnak a jövőben.
2020, a visszaesés éve
2019-ig az ingatlanpiac felszállóágban volt: növekedését többnyire az inflációnál jóval magasabb árszint emelkedés jellemezte. A kedvező gazdasági környezet, a piacba vetett bizalom és a családtámogatási rendszerek által pumpált pénzek repítették a vásárlási kedvet, és ezzel együtt az árakat is. A 2020-as esztendőt azonban bátran nevezhetjük a visszaesés évének, ugyanis a mennyiségi visszaesés mellett bizonyos szegmensekben a használt lakások négyzetméter ára is csökkenésnek indult. Felmerül tehát két kérdés:
- Milyen tényezők okozták a visszaesést.
- Meddig tarthat a recesszió és milyen mértékű visszaesés várható.
MÁK Plusz
Az első kérdésre a választ nem nehéz megtalálni. Két olyan fő tényező van, amely alapvetően befolyásolta az ingatlanpiaci mozgásokat. Ezek közül elsőként a “Szuper állampapír” 2019-es bevezetése volt, amely kiemelkedően magas, éves szinten 4,95 %-os hozamot biztosít a befektetőknek. Ettől kezdve sok befektető jobbnak látta megtakarítását értékpapírba fektetni, mintsem ingatlanba. A MÁP Plusz jegyzésével ugyanis 5 év alatt 27,35 % atombiztos hozamra lehet szert tenni, és ezt egy befektetési ingatlan az üzemeltetési és felújítási költségekkel terhelve nehezen képes teljesíteni. A magyar állampapír a statisztikák szerint is visszavetette a befektetési célú ingatlan vásárlások számát, ami elsősorban a fővárosi és néhány nagyobb település kiemelt részein érződött.
Veszélyhelyzet, eltörölt adókedvezmény
A befektetési célú ingatlanvásárlási pozíciókat tovább gyengítette az új építésű ingatlanok építését segítő 5 %-os áfakulcs kivezetése, amely egy nettó 40 millió forint értékű ingatlan esetén 8,8 millió forint plusz kiadást jelent. Ez szintén nem elhanyagolható tényező, mivel a hatalmas különbözet nehezen érvényesíthető bérbeadáskor. Az esetleges hitelfelvétel esetén ugyanis a havi törlesztés akár 40-60 ezer forinttal is több lehet a megemelt adókulcs esetén, és ezt a bérlők nem kívánják megfizetni.
Szintén kedvezőtlen hatást gyakorolt az ország bezárása. Ez gyakorlatilag felszámolta az egyébként jól jövedelmező AirBnb szállásokat. Ezek az ingatlanok így beléptek a hosszú távú bérbeadási piacra, letörve az albérlet árakat, illetve megjelentek eladásra szánva, ezzel növelve a kínálatot. Mindkét esetben árcsökkenés várható.
Befektetők: a piac motorjai
Amikor az ingatlanok bérbeadása tartósan nem lesz jövedelmező, a befektetők elkezdenek megszabadulni tőlük. Itt indul el a árcsökkenés folyamata, és szép lassan minden szegmenst érinteni fog: elindul a drága belvárosi ingatlanok árának csökkenésével, ami átterjed a külső, lakótelepi ingatlanokra, majd az agglomerációra, és így a végén a vidéki lakásokra is. A folyamat az új építésű ingatlanok árára is hatással lesz, hisz ha valaki kevesebbért tudja eladni városi lakását, értelemszerűen kisebb összeget tud majd fordítani építkezésre.
A folyamatot csak erősíti az a vevői magatartás, amely az árcsökkenést látva némi kivárással egyre jobb alkupozícióba kerül. Az eladó pedig más lehetősége nem lévén, vagy eláll az értékesítéstől, vagy a nagyobb veszteség elkerülése végett inkább enged az árból.
2021: merre tovább?
A 2020-as év rendkívüli hatásokkal bírt az ingatlanpiacon, amelyek jó része 2021-ben már nem, vagy csak kis mértékben lesz aktuális. Az újra bevezetett 5 %-os áfakulcs új építés esetén, a rozsdaövezeti ingatlanfejlesztés támogatása akár 0 %-os áfával, illetve a várhatóan októbertől bevezetendő, új építésű ingatlanokra igénybe vehető 2,5 %-os fix kamatozású támogatott hitel jótékony hatással lesz az ingatlanpiacra. Emellett jövedelmi helyzetekben sem realizálható olyan mértékű visszaesés, eladósodás, mint amellyel 10 éve találkoztunk.
Egy másik fontos kérdés, hogy a megnövekedett keresletet meddig lehet fenntartani különböző pénzügyi beavatkozásokkal. Jelenleg ugyanis a kedvező ÁFA, a vissza nem térítendő támogatások és kedvezményes hitelek még elérhetővé teszik a magasabb árkategóriájú ingatlanok vásárlását. Ezek kivezetése, illetve a moratórium megszűnése esetén viszont valóban komoly visszaesés várható.
Ez rossz hír lehet a jelenlegi tulajdonosoknak, viszont kedvező azok számára, akik első lakásra gyűjtenek. Mivel az illetékeken keresztül az állam is profitál a magas árakból, így nem csak családpolitikai, de gazdasági szempontból is érdemes fenntartani a támogatási rendszereket. Amennyiben ez megtörténik, úgy kevésbé várható árcsökkenés a piacon.
A jelenlegi számokban az köszön vissza, hogy a főváros belső részein már nincs érdemi árnövekedés, sőt több helyen már minimális csökkenés is tapasztalható. A lakótelepi lakások ára még valamilyen szinten növekedni tudnak, de az emelkedés már nem olyan dinamikus mint korábban. Legjobban a vidéki ingatlanok ára emelkedik, azonban ahogy ezek is közelítenek a nagyvárosi négyzetméter árakhoz, úgy itt is megtorpanás lesz várható.
A recept tehát nem egyszerű: a növekedési ütem több helyen megállt. Amennyiben a várható intézkedések nem érik el a kívánt hatást, úgy az árak valószínűleg átlagosan csökkenni fognak, ennek ütemét azonban jelenleg lehetetlen megjósolni.


Gazdaság
Olcsóbb lett a kötelező, mégis alig keressük a jobb ajánlatokat
Az autósok jelentős része továbbra sem használja ki a biztosítók közötti versenyben rejlő lehetőségeket, pedig az így elérhető megtakarítás évente átlagosan 12-18 ezer forint lehet a SimpleBiztosítás.hu szakértőinek becslése szerint. Az egyedi ajánlatok között ugyanakkor jelentős különbségek is lehetnek.
Várhatóan mintegy 70 ezren váltanak biztosítót a november elején kezdődő kötelező gépjármű-felelősségbiztosítási (kgfb) kampányban, noha az érintettek száma ennek mintegy hét és félszerese. A biztosítók közötti verseny továbbra is jelentős megtakarítási lehetőségeket kínál: azoknak ugyanúgy, akik több éve fizetik ugyanarra a szerződésre az inflációval évről évre korrigált díjat, mint azoknak, akik abban a hiszemben vannak, hogy évekkel ezelőtt a legkedvezőbb konstrukciót választották ki.
„A biztosítók évente akár többször is módosíthatják a tarifáló paramétereiket, ezért már a tavalyi állapot sem mond semmit az aktuális kondíciókról”
– véli Deák András, a SimpleBiztosítás.hu vezérigazgatója. Szerinte emiatt érdemes minden évben ellenőrizni, hogy van-e olcsóbb ajánlat a piacon, és nem kell félni a legkedvezőbbtől: a kgfb uniformizált termék, tehát nincs különbség egy kisebb vagy nagyobb biztosító konstrukciója között. Az összehasonlítás ráadásul mindössze perceket vesz igénybe: a SimpleBiztosítás.hu felhasználói például átlagosan 15 perc alatt jutnak el a főoldaltól a konkrét ajánlatig.
Csökkenő díjak, növekvő költségek
A Magyar Nemzeti Bank legfrissebb kgfb-indexe szerint 2026 második negyedévének végén a normál használatú személyautók átlagos éves biztosítási díja 55 521 forint volt, 2,7 százalékkal alacsonyabb az egy évvel korábbinál. A csökkenés Budapesten és vidéken egyaránt megfigyelhető volt, miközben a biztosítók kárráfordításai 10,8 százalékkal emelkedtek. Utóbbi elsősorban a javítási és karbantartási költségek drágulásával függ össze, és arra utal, hogy a biztosítóknak egyre nagyobb költségnyomás mellett kell versenyezniük az ügyfelekért.
Az országos átlag ugyanakkor csak a piaci folyamatok egyik oldalát mutatja. A SimpleBiztosítás.hu 2026-ban kötött, szeptember 22-én még élő személyautós kgfb-szerződéseinek átlagos éves díja 56 809 forintot tett ki, vagyis megközelítette az MNB által közölt országos értéket. Az egyéni díjak azonban ettől jelentősen eltérhetnek: a biztosítók eltérő kockázatértékelése és kedvezményrendszere miatt két, hasonló adottságú ügyfél is egészen más ajánlatokkal találkozhat.
„A kötelező biztosítás díját ma már annyi tényező befolyásolja, hogy az országos átlagból szinte lehetetlen megmondani, kinek mennyit kellene fizetnie. Ráadásul az sem biztos, hogy ugyanaz a társaság kínálja a legkedvezőbb feltételeket egy fiatal városi autósnak és egy több évtizede balesetmentesen vezető vidéki üzembentartónak. Éppen ezért nem az a legfontosabb kérdés, hogy általában drágult-e vagy olcsóbb lett a kgfb, hanem az, hogy a saját szerződésünknél találunk-e kedvezőbb ajánlatot”
– mondta Deák András.
Nemcsak az számít, milyen autót vezetünk
A biztosítási díjak közötti eltéréseket nem feltétlenül a gépjármű márkája vagy kategóriája magyarázza. Azonos feltételek mellett a nagyobb teljesítményű autókra jellemzően magasabb díjat kell fizetni, de legalább ilyen fontos tényező lehet az üzemben tartó életkora, lakóhelye és kártörténete is. A biztosítói díjszabások alapján a 30-55 éves korosztály általában kedvezőbb helyzetben van, mint a fiatalabb vagy idősebb autósok, míg a nagyvárosi lakóhely jellemzően magasabb díjakkal járhat.
A díjkülönbségeket tovább növelik az egyes biztosítók eltérő kedvezményrendszerei. Ezért az összehasonlításhoz a biztosítók alapdíjai mellett az egyes fizetési és szerződéskötési konstrukciókra is érdemes odafigyelni. És még az sem kizárt, hogy valaki a jelenlegi biztosítójánál, új szerződés megkötésével talál kedvezőbb megoldást.
A biztosításváltás már jórészt online történik
Bár az év végi kampányban évről évre kevesebben váltanak, akik megteszik, azok túlnyomó többsége már az internetet választja. A szakértői becslések szerint az év végi váltások mintegy 85 százaléka online történik. Deák András szerint ez azt mutatja, hogy a digitális ügyintézés egyre kevésbé jelent akadályt: az autósoknak néhány perc alatt össze tudják hasonlítani több biztosító ajánlatát, és a szerződéskötés jelentős része is elintézhető online.
Noha az év végi kampány azokat az üzembentartókat érinti, akiknek a kgfb-szerződése január 1-jén fordul át, a többieknek sem érdemes megfeledkezniük az ajánlatok összehasonlításáról. Az év végén érintett autósoknak legkésőbb december 1-jéig kell felmondaniuk meglévő szerződésüket, míg a többiek az év során, saját fordulónapjukhoz igazodva válthatnak biztosítót, a felmondásra vonatkozó legalább 30 napos határidő betartásával.
A váltással elérhető éves megtakarítás átlagosan 12-18 ezer forint a SimpleBiztosítás.hu szakértőinek becslése szerint. Ezért is fontos, hogy az autósok ne automatikusan hosszabbítsák meg meglévő szerződésüket: néhány percnyi kalkulációval kiderülhet, hogy a jelenlegi ajánlat továbbra is versenyképes-e, vagy ugyanazért a kötelező biztosításért a következő évben lényegesen kevesebbet is fizethetnének.
A kgfb-váltással párhuzamosan érdemes lehet a Casco biztosítást is ellenőrizni, hiszen ebben a szegmensben is jelentős a verseny a biztosítók között.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Az LG a közlekedésbiztonság új korszakát mutatta be ITS World Congress rendezvényen
Az LG Electronics (LG) Dél-Koreában október 19. és 31. között megrendezett ITS World Congress rendezvényen (Az intelligens közlekedési rendszerek világkongresszusa) ismertette a jövő közlekedésbiztonságáról alkotott vízióját.
A „Beyond Mobility, Connected World” („A mobilitáson túl: összekapcsolt világ”) mottó jegyében megrendezett ötnapos eseményen kormányzati képviselők, iparági vezetők és szakértők vitatták meg az intelligens közlekedési rendszerek jövőjét.
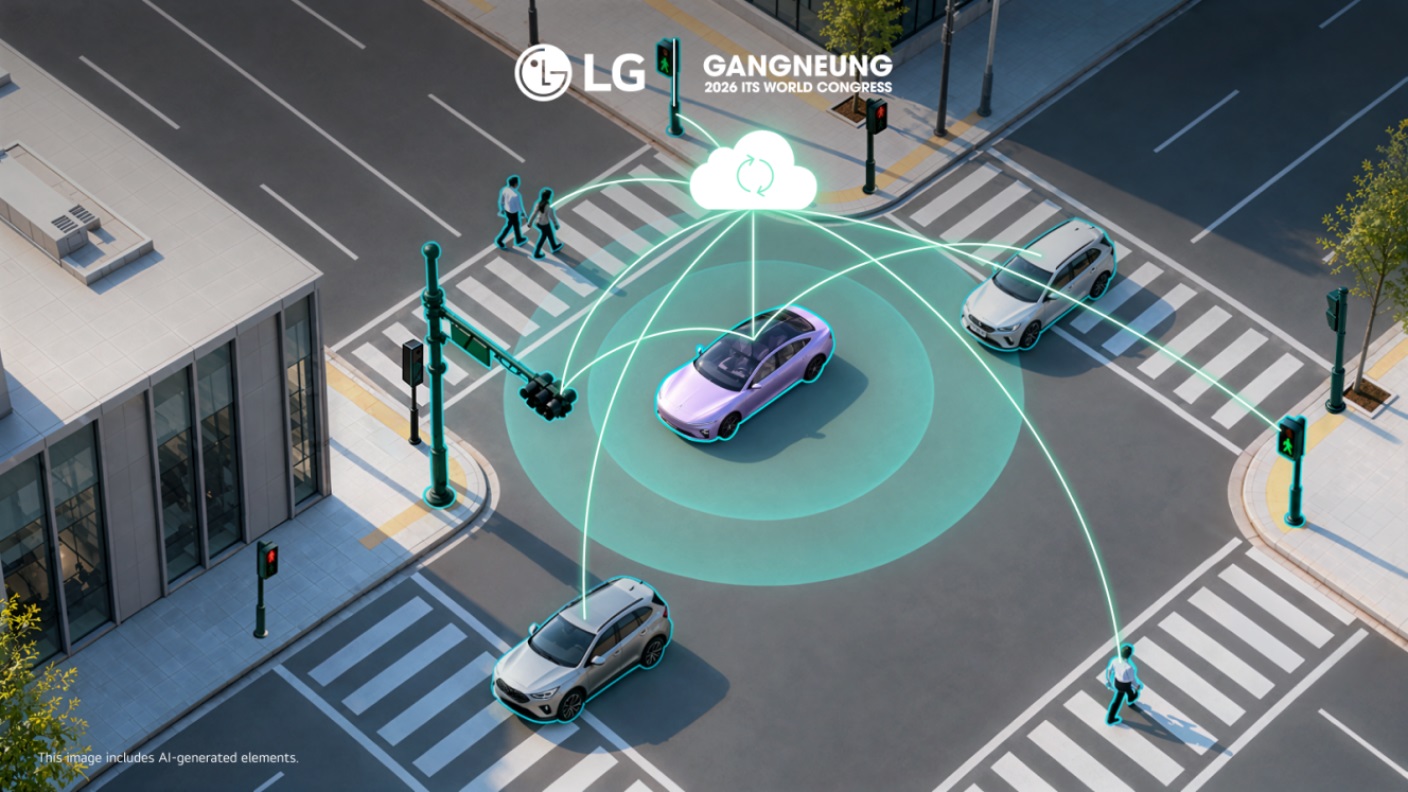
Az LG a kongresszuson bemutatta, miként mozdul el az autóipar a kizárólag az egyes járművek biztonságára építő megközelítéstől az együttműködésen alapuló balesetmegelőzés felé, ahol a járművek, a közlekedők, az infrastruktúra és a hálózatok összehangoltan működnek. A vállalat műszaki előadásokon, szakmai programokon és élő bemutatókon keresztül szemléltette közlekedésbiztonsági technológiáit, valamint azt, hogy az összekapcsolt technológiák hogyan járulhatnak hozzá egy biztonságosabb és összehangoltabb mobilitási ökoszisztéma kialakításához.
A járműkommunikációtól a kooperatív közlekedésbiztonságig
Ahogy az autóipar egyre gyorsabban halad a szoftveralapú járművek (SDV-k) és az automatizált vezetés felé, a főként fedélzeti érzékelőkre támaszkodó biztonsági rendszerek korlátokba ütköznek a jármű közvetlen környezetén kívüli veszélyek felismerésében. A kooperatív közlekedésbiztonsági technológiák lehetővé teszik, hogy a járművek valós időben osszanak meg információkat a közlekedés más résztvevőivel és a környező infrastruktúrával, így javítva a lehetséges veszélyhelyzetek észlelését.
Az LG a 2026-os ITS World Congress rendezvényen azt szemléltette, hogyan ötvözi a Soft V2X technológiára épülő biztonsági platformja a jármű és környezete közötti közvetlen kommunikációt (vehicle-to-everything, V2X) a felhőalapú, jármű és hálózat közötti kapcsolattal (vehicle-to-network, V2N). A Soft V2X az LG integrált, kooperatív közlekedésbiztonsági platformja, amely valós időben kapcsolja össze a járműveket, a hálózatokat és az infrastruktúrát. A bemutató az európai újautó-értékelési program (European New Car Assessment Programme, Euro NCAP) együttműködésen alapuló biztonsági forgatókönyveihez is igazodik.
Az LG a „Seamless V2X-V2N Intelligence for NCAP-Ready Safety” elnevezésű bemutató keretén belül valós közúti környezetben is tartott demonstrációkat a kongresszus helyszínének közelében. Egy, az LG telematikai hardverével felszerelt jármű, valamint V2X-kommunikációra képes eszközök és egy gyalogosoknak szánt mobilalkalmazás segítségével azt mutatták be, hogyan ismerik fel az összekapcsolt biztonsági technológiák a beláthatatlan kereszteződésekben kialakuló kockázatot, hogyan észlelik a közeledő gyalogosokat és kerékpárosokat, valamint miként figyelmeztethetnek időben a vezető látóterén kívül eső veszélyekre.
A platform egyesíti a Soft V2X technológiára épülő, végpontok közötti üzenetvédelmet, a szolgáltatásminőség (Quality of Service, QoS) előrejelzésével támogatott, V2X- és V2N-kommunikációt intelligensen összehangoló megoldást, valamint az 5G Automotive Association (5GAA) és az ITS Korea szabványaira épülő V2N-szervert. Ezek a technológiák együttesen növelik a biztonsági szempontból kritikus üzenetek megbízhatóságát, és segítik a szolgáltatások folyamatos működését.
Az LG megoldása a járművek, a kommunikációs hálózatok, a felhőalapú szolgáltatások és a közlekedési infrastruktúra integrációjával túlmutat a hagyományos V2X-technológián. Lehetővé teszi, hogy a járművek és a környező infrastruktúra közösen ismerjék fel a lehetséges veszélyeket, és reagáljanak rájuk, így a kizárólag járművekre összpontosító rendszereknél átfogóbb, együttműködésen alapuló biztonsági megközelítést támogat.
Nemzetközi összefogás a balesetmentes társadalomért
A technológiai fejlesztés mellett az LG a Toyota és a világ különböző régióiban működő ITS-szervezetek képviselőivel együtt részt vett a „Toward Building a Zero-Accident Society” („A balesetmentes társadalom megteremtése felé”) című szakmai programon is. A résztvevők azt vizsgálták, milyen nemzetközi együttműködések segíthetik a közúti balesetek számának csökkentését és az együttműködő V2X-technológiák elterjedésének felgyorsítását.
A program során az LG ismertette világszerte végzett technológiai tesztjeinek tapasztalatait, és bemutatta az Euro NCAP változó biztonsági követelményeihez igazodó kooperatív V2X-alkalmazásait. A résztvevők továbbá közös nyilatkozatban szorgalmazták az iparági együttműködés bővítését, valamint a kooperatív közlekedésbiztonsági technológiák fejlesztését és elterjesztését.
A nyilatkozat hangsúlyozza a járműveket, a közlekedőket, az infrastruktúrát és a kommunikációs hálózatokat összekapcsoló közlekedésbiztonsági keretrendszer fontosságát. A legfontosabb célok között szerepel az SDV-architektúrák képességeinek bővítése, a vezeték nélküli (over-the-air, OTA) frissítéseken alapuló szolgáltatások továbbfejlesztése, az együttműködő V2X-technológiák elterjedésének felgyorsítása, valamint az NCAP biztonsági értékelési keretrendszereivel való összhang erősítése.
Innováció és szabványosítás az összekapcsolt közlekedésbiztonságért
Az LG két, az összekapcsolt mobilitás jövőjével foglalkozó szakmai programon mutatta be a Soft V2X technológiájának lehetőségeit.
A „V2X Technologies for Hyper Connected Mobility Service” („V2X-technológiák a fokozottan összekapcsolt mobilitási szolgáltatásokhoz”) című programon az LG a Korea Electronics Technology Institute (KETI), az Electronics and Telecommunications Research Institute (ETRI) és a Sungkyunkwan Egyetem képviselőivel vett részt a V2X-ökoszisztéma jövőjéről szóló panelbeszélgetésen. A vállalat ismertette álláspontját a V2N- és a hibrid V2X-megoldások szabványosításának fejlesztéséről, amely elősegítheti a technológiák bevezetését a nemzetközi piacon.
A „Global Connectivity Solutions to Support Connected and Automated Driving” („Globális kapcsolódási megoldások az összekapcsolt és automatizált vezetés támogatására”) című programon az LG a globális autógyártók számára kínált V2N-szolgáltatások alkalmazási lehetőségeit, valamint a jövő közlekedési környezetéhez igazodó, összekapcsolt biztonsági technológiák fejlesztésére vonatkozó megközelítését mutatta be. A vállalat továbbá ismertette az AI-ra és a digitális infrastruktúrára épülő következő generációs biztonsági szolgáltatásokról alkotott vízióját, szemléltetve a járműveket, a hálózatokat, a felhőplatformokat és a közlekedési infrastruktúrát összekapcsoló integrált mobilitási ökoszisztéma lehetőségeit.
„A közúti balesetek számának csökkentéséhez nem elegendő pusztán az egyes járművek biztonsági teljesítményét javítani”
– mondta Lee Sang-yong, az LG járműipari megoldások üzletágának (Vehicle Solution Company) kutatás-fejlesztési laboratóriumának vezetője.
„Az LG célja, hogy a kooperatív közlekedésbiztonsági technológiák révén összekapcsolja a járműveket, a közlekedőket, az infrastruktúrát és a hálózatokat, ezáltal pedig hozzájáruljon egy biztonságosabb mobilitási ökoszisztéma kialakításához, valamint a balesetmentes társadalom megvalósításához.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Itt a következmény: jövőre az átutalások 80 százaléka illetékmentessé válik
A forintban indított egyedi átutalások közel négyötöde illetékmentessé válik januártól. Az értékhatár 50 ezerről 150 ezer forintra emelése a lakossági tranzakciókat érinti, ezeknél pedig ennél is magasabb lesz ez az arány – számolta ki a BiztosDöntés.hu az elfogadásra váró törvényjavaslat hatását.
A magánszemélyek ezzel a 150 ezer forint feletti utalásnál 450 forintot spórolnak. Miközben az egyedi forintátutalások közel 55 százaléka a háztartásokhoz köthető, ezek a forgalom teljes összegének csak mintegy 4 százalékát adják.
A jelenlegi, hozzávetőleg 62 százalékról akár 80 százalék közelébe is nőhet az illetékmentessé váló egyedi forint átutalások szám szerinti aránya a tranzakciós illeték szabályozásának januári módosulásával. A változás oka, hogy 2027. január 1-től a jelenlegi 50 000 forintról 150 000 forintra nő a magánszemélyek átutalási tranzakcióinak illetékmentes értékhatára a parlamentnek benyújtott törvényjavaslat értelmében.
A lakossági ügyfelek járnak jól a változással
A Magyar Nemzeti Bank (MNB) adatai szerint a 2026 második negyedévében végrehajtott egyedi forint átutalások 61,8 százalékának összege érte el a legfeljebb 50 000 forintot, 72,8 százalék pedig 100 000 forint alatt volt. A jegybanki statisztikában a következő, 100 000 és 1 millió forint közötti értékhatár a tranzakciók 22,3 százalékát adja. Így feltételezhető, hogy a legfeljebb 150 000 forint összegű utalások számának aránya bőven 75 százalék felett lehetett az idén április és június közötti időszakban.
Az érték szerinti eloszlás alapján viszont egészen más a helyzet: a legfeljebb 100 000 forint összegű egyedi forint átutalásoknak mindössze 1,2 százalék a részesedése, miközben a 10 millió forint fölöttieké közelítette a 91 százalékot a második negyedévben.
Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint az átutalási forgalom megoszlását vizsgálva jól látszik, hogy egyértelműen a lakosság jár jól a várhatóan januártól élő változtatással. Miközben ugyanis a második negyedévben az egyedi forint tranzakciók számának 54,9 százaléka kapcsolódott a háztartásokhoz, a teljes összegből már csak 4,2 százalékkal részesedtek. Ez egyértelműen azt mutatja, hogy a lakossági ügyfeleknél az átlagnál jóval magasabb – tehát bőven 80 százalék feletti – lehet a 150 000 forint alatti átutalások aránya.
Fontos megjegyezni ugyanakkor, hogy az illetékmentes átutalások arányánál becsült értékekről van szó. Ez azzal is magyarázható, hogy a tényleges arányokat kisebb mértékben módosítják a minden esetben illetékmentes, fizetési kérelemre indított qvik-utalások is.
Fokozatosan nőtt az illetékmentes átutalás összege
A lakossági ügyfelekre vonatkozó, tranzakciós illetéktől mentes sáv fokozatosan emelkedett az átutalásoknál az elmúlt években. A 2013-tól kivetett köztehernél kezdetben még nem volt ilyen, de az illeték emeléseivel párhuzamosan bevezették, majd növelték ezt. 2019-től a magánszemélyek átutalásainak első 20 ezer forintja után már nem kellett illetéket fizetni. 2024 augusztusától az illeték mértéke 0,3-ről 0,45 százalékra, a felső határa pedig 10 ezerről 20 ezer forintra nőtt. Ezzel egyidőben a korábbi két és félszeresére, 50 ezer forintra nőtt ugyanakkor az illetékmentesség felső határa is. Ezt emelik meg januártól a háromszorosára, 150 ezer forintra.
Miközben az illeték 0,45 százalékos mértéke nem változik, az utalásonként befizetendő összeg maximuma viszont 20 ezerről 30 ezer forintra emelkedik. Ez a nagyjából 4,4 millió forint feletti utalásokat drágítja meg, a 30 ezres plafont pedig 6,7 millió forint körül éri el az illeték. Ezek az adatok is arra utalnak, hogy a változás elsősorban a vállalatokat és egyéb jogi személyeket érinti majd hátrányosan.
A lakossági bankszámlákon a mentesség minden átutalás első 150 ezer forintjára vonatkozik majd. Így egy 150 ezres utalásnál 450 forint illetéket spórolnak meg januártól – hívja fel a figyelmet a BiztosDöntés.hu szakértője. A kormányzat várakozásai szerint a két változás egyenlegeként 40 milliárd forinttal nő a tranzakciós illetékből a befolyó bevétel. Ebből idén 606 milliárd forinttal számol a költségvetés.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

A jó alvás a csenddel kezdődik– technológia a nyugodtabb éjszakákért

Akár ötödével is csökkentheti az épületek energiafogyasztását az MI

Hogyan válasszunk valóban bio barát termékeket a mindennapokhoz?

Kamarai álláspont a kata átalakításáról és a vagyonadó tervezetéről

Milyen tényezők befolyásolják a lépcső készítés árakat és típusválasztást?


A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?

Egyre többet várunk az otthoni kávétól

Öt perc alatt telepíthető védelemmel segíti partnereit a Zyxel Networks

A Mapei számaiban is megjelent az építőipar nyári fékezése

Az AI már autót is ajánl, de a céges flotta választás ettől nem lett egyszerűbb



Technokrata.hu
Sokszorosára növelte az alacsony önerős lakáshiteleket az Otthon Start, a Wekerle Pluszban is marad a 10 százalék
Kevesebb mint felére csökkent az üdítőitalok cukor- és kalóriatartalma Magyarországon
Miért egészen más egy Forma 1 autót vezetni, mint egy hagyományos sportautót?
K&H: kitart az innovációs lendület a magyar vállalatoknál
Ősszel klímát venni? Több előnye van, mint elsőre gondolnánk
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
A Festo új rozsdamentes acél Motion Series-t vezet be
Több információ, tudatosabb odafigyelés: hogyan segítheti a technológia a szülőket a baba alvása során?
Az Otthon Start már lejtmenetbe került, de a személyi kölcsönt nyakló nélkül viszik
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
Műszaki-Magazin.hu
Mikroorganizmusok gondoskodnak az üzemi eszközök tisztításáról
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
Autonóm robotok új intelligenciája
A Sandvik Coromant gyorsítja a profilmegmunkálást
Budapest az autonóm gyár korszakának kiindulópontjává válik
A Festo új rozsdamentes acél Motion Series-t vezet be
Új korszak a munkadarab-befogásban
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
Kitart az innovációs lendület a magyar vállalatoknál
A robotika lehet az AI következő nagy áttörése
-

 Ipar2 hét ago
Mire jó a szuperkondenzátor?
-
Ipar2 hét ago
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány
-
Gazdaság2 hét ago
Kamarai előadások segítik a felkészülést az új cégcsoportos árelszámolási szabályokra
-
Gazdaság2 hét ago
K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik
-
Okoseszközök2 hét ago
Bemutatkozott az iRobot új takarítórobotja, a Roomba Max 875 Combo
-
Okoseszközök2 hét ago
37 éve a magyar otthonokban: Nosztalgikus kampánnyal ünnepli a jászfényszarui televíziógyártást a Samsung
-
Tippek2 hét ago
A Hankook Winter i*cept evo 4 nyerte az Auto Bild Allrad SUV és crossover téli gumiabroncs-tesztjét
-
Ipar2 hét ago
Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint


