

Gazdaság
Fel kell készülni az év végi adóhatáridőkre és változásokra
A gyermeket nevelő szülők adóvisszatérítést kaphatnak.
Nemcsak az ünnepek, hanem számos adóhatáridő is közeledik, amikre fontos odafigyelni az érintetteknek. Több adózással összefüggő témában kiemelten fontos határidő 2021. december 20. és december 31. Jelentős változások az idei évtől, hogy a gyermeket nevelő szülők visszakaphatják a 2021. évre befizetett személyi jövedelemadójuk bizonyos részét, valamint létrehozták a tényleges tulajdonosok központi nyilvántartását. A változások részletei, valamint az év végi határidők és teendők listája a Mazars összefoglalójában olvashatók.
A gyermeket nevelő szülők – a Kormány egyik idei családtámogatási döntése értelmében – visszakaphatják a 2021. évre befizetett személyi jövedelemadójuk bizonyos részét, amennyiben megfelelnek a feltételeknek. Ők az ún. VISSZADO nevű nyomtatványon 2021. december 31-ig tehetnek nyilatkozatot a visszatérítés kiutalásához szükséges adataikról annak érdekében, hogy a NAV 2022. február 15-ig a kiutalást teljesíteni tudja. Nem kell benyújtania a nyomtatványt annak a szülőnek, akinek a részére a családi pótlékot folyósítják, mert ez esetben a MÁK-on keresztül a NAV rendelkezik már a kiutaláshoz szükséges adatokkal. Az szja-visszatérítést a Magyarországon kiküldetés keretében munkát végző külföldi magánszemélyek is igényelhetik.
Több adózással összefüggő témában is kiemelten fontos határidő 2021. december 20. és december 31. A Mazars szakértői összeállították a listát, hogy mire érdemes figyelni az év vége előtt és 2022 januárjában.
Adózási határidők
Az év vége közeledtével – a szektorspecifikus határidőket nem számítva – az alábbi adózási határidőkre fontos figyelni:
| Teendő | Határidő
(naptári éves adózóknál) |
Adónem | Mely esetben kell alkalmazni? | Nyomtatvány száma |
| Adó-/
járulékelőleg befizetés |
2021. december 20. | Társasági adó | Havi előlegfizetésre kötelezett adózók előlegfizetési kötelezettsége. | – |
| Termékdíj | Negyedik negyedévi előleg befizetése (bevallása a harmadik negyedévi bevallásban). |
– | ||
| 2022. január 20. | Társasági adó | Negyedéves előlegfizetésre kötelezett adózók előlegfizetési kötelezettsége | – | |
| Innovációs járulék | Negyedik negyedévi előleg befizetése. | – | ||
| Társasági adófelajánlás | 2021. december 31. | Társasági adó | A negyedéves előlegfizetésre kötelezett adózók a 2021. év utolsó negyedévi, 2022. január 20-áig esedékes adóelőlegük terhére, legfeljebb annak 80 százalékáig rendelkezhetnek. | 21RENDNY |
| A havi előlegfizetésre kötelezett adózók a 2022. év első havi, 2022. január 20-áig esedékes adóelőlegük terhére, legfeljebb annak 80 százalékáig rendelkezhetnek. | 21RENDNY | |||
| Bevallás és adóelőlegek kiegészítése | 2022. január 20. | Termékdíj | Termékdíj előleg kiegészítése, vagy a különbözet visszaigénylése a negyedik negyedévi kötelezettség bevallása során. | 21KTBEV |
| Nyilatkozattétel | 2021. december 31.
(pénzügyi év utolsó napja) |
Transzferár | Országonkénti jelentéshez kapcsolódó bejelentés benyújtása. | 21T201T |
| Beszerzési számlák áttekintése | 2022. január 20. | áfa | A 2020. évben keletkezett levonási jog kizárólag a 2021. év utolsó áfabevallásában szerepeltethető önellenőrzés nélkül. | 2165 |
Az év végével sok adónem tekintetében választási lehetőségekkel is élhetünk, a legfontosabbak határidőkkel együtt:
| Teendő | Határidő | Adónem | Mely esetben kell/lehet alkalmazni? | Nyomtatvány száma | |
| Választások | Pénzforgalmi elszámolás választása | 2021. december 31. | áfa | A választás feltételekhez kötött, az arra jogosult adózónak egyedileg érdemes végiggondolni, hogy kedvező-e számukra a váltás. | 21T201T |
| Adókötelezettség választása ingatlan értékesítésére, illetve bérbeadására | 2021. december 31. | áfa | Amennyiben az adóalany adókötelessé kívánja tenni az ilyen jellegű tevékenységét.
Azonban az az adóalany, aki él a választási jogával öt évig nem térhet el a választásától. |
21T201T | |
| Adózási módszerek közti váltások | 2021. december 31. * | KIVA | *Az adózási módszerek közti váltás bejelentését célszerű év végével megtenni. | 21T201T | |
| Nyilatkozat | 2022. január 31. | Termékdíj | Egyéni hulladékkezelést végzőnek évente. | 22TKORNY | |
| Készletre vétel | Ha 2022-től a termékdíj megállapítására készletre vételkori adófizetést választ. | ||||
| Átalányfizetés | A tárgyévre átalánydíjfizetést választó adózóknak a feltételek fennállásától. | ||||
| Csoportos társasági adózás választása | Naptári évesek | Társasági adó | A naptári év szerint működő társaságok számára a kérelem benyújtásának határideje 2021. november 20-án lejárt. A határidő elmulasztása esetén igazolási kérelemnek nincs helye. | ’T118 | |
| Eltérő üzleti évesek | Eltérő üzleti év esetén a választás még lehetséges! A kérelmet az adóév utolsó napját megelőző hónap 1-20. között kell benyújtani. | ||||
Országonkénti Jelentéshez kapcsolódó bejelentés
A naptári üzleti évvel rendelkező vállalatcsoportok magyarországi tagvállalatainak 2021. december 31-ig kell az Országonkénti Jelentéshez („CbCR”) kapcsolódó éves bejelentési kötelezettségüket teljesíteniük a 2021-es évre. A bejelentési kötelezettség azokat a magyar társaságokat érinti, akik egy olyan multinacionális vállalatcsoport tagjai, amelyeknek az éves konszolidált bevétele eléri a 750 millió eurót, függetlenül a magyar jelenlét nagyságrendjétől. Az adózó ebben nyilatkozik arról, hogy saját maga nyújt be Országonkénti Jelentést, vagy nem kötelezett Országonkénti Jelentés benyújtására, és hogy helyette melyik másik csoporttag teljesíti ezt a kötelezettséget.
NAV törzsadatok ellenőrzése
Kapcsolt vállalkozások vonatkozásában többféle bejelentési kötelezettség is felmerülhet. Amennyiben pl. kapcsolt vállalkozásunkkal lépünk szerződéses viszonyba, az első szerződéskötéstől számított 15 napon belül be kell jelenteni az Adóhatóságnak a másik fél adatait, illetve a kapcsolt vállalkozási viszony megszűnését is. Ezt követően érdemes azt is megnézni, hogy minden dokumentáció-köteles kapcsolt ügylet esetében elkészültek-e a transzferár dokumentációk, mert azok elmulasztása esetében nyilvántartásonként és évenként 2 millió forint bírság szabható ki.
A 2020. évben keletkezett áfalevonási-jog érvényessége
Az Áfa törvény 153/A. §-ának 2016. január 1-jével történt módosítása miatt, a 2021. decemberi, illetőleg a 2021. IV. negyedéves, vagy éves bevallás esetén a 2021. évi áfabevallás benyújtása előtt fontos megvizsgálni az áfa analitikát és a beszerzési számlákat is. A szabály alapján a fizetendő adó csak az ugyanazon adómegállapítási időszakban keletkezett levonható áfával, vagy ezt megelőzően keletkezett, de legfeljebb a tárgyidőszakot magában foglaló naptári évet megelőző egy naptári éven belül keletkezett levonható áfa összegével csökkenthető.
„A levonási jog persze megmarad, azonban ahhoz, hogy a 2020-ban keletkezett levonható áfával csökkentsük a fizetendő adónkat, szükség lesz majd a teljesítési időpont szerinti áfa bevallási időszak önellenőrzésére. Éppen ezért érdemes a 2020-as teljesítési dátummal rendelkező, eddig levonásba nem helyezett beszerzési számlákat a 2021. decemberi, a 2021. IV. negyedéves, vagy a 2021. évi éves áfabevallásban szerepeltetni.”
– javasolja dr. H. Nagy Dániel, a Mazars adóigazgatója.
2022-től csökkentik a KIVA adókulcsát
A 2021-től könnyített belépési korlátok után újabb változásokkal szeretnék a KIVA-t népszerűsíteni. Az árbevételre és a mérlegfőösszegre vonatkozó belépési értékhatárt egymilliárdról hárommilliárd forintra emelték, és az adóalanyiság a korábbi hárommilliárd helyett csak hatmilliárd forintos árbevétel esetén szűnik meg. 2022-től a KIVA adókulcsát a korábbi 11 százalékról 10 százalékra csökkentik. Azoknak a több üzleti szolgáltatást is végző társaságoknak, ahol a piac diktálta tempó miatt magasak a bérköltségek, érdemes ismét megfontolniuk a KIVA-ra történő áttérést. A KIVA ugyanis kiváltja a személyi jellegű kifizetések utáni 13 százalékos szociális hozzájárulási adót (hiszen a tervek szerint jövő évtől 13 százalékra csökkennének a bérek után fizetendő munkáltatói terhek), továbbá a 9 százalékos társasági adót sem kell a teljes adóévi eredményre kifizetni: a KIVA csak a tőkekivonásokat, így a ténylegesen kivett osztalékot adóztatja.
„Azt tanácsoljuk, hogy ha ezen adónem mellett döntenek, a KIVA hatálya alá történő bejelentkezést az üzleti év végére időzítsék, tekintettel arra, hogy a társasági adóról a KIVA-ra való áttérés egyben új üzleti évet is jelent, ily módon – egy évközi áttéréssel ellentétben – elkerülhető egy újabb beszámolókészítési kötelezettség és az ezzel járó többletköltség.”
– tette hozzá dr. H. Nagy Dániel.
Tényleges tulajdonosok „UBO” (ultimate beneficial owner) nyilvántartása
Idén hívták életre a tényleges tulajdonosok központi nyilvántartását. A nyilvántartáshoz történő adatszolgáltatás ugyan a fizetési számlát vezető pénzforgalmi szolgáltatók feladata, ugyanakkor a számlavezetők felé történő adatszolgáltatásért maguk a cégek felelnek. A belső szabályzatok év végi frissítésekor javasolt módosítani a releváns belső szabályzatokat az UBO kapcsán, amiben rögzítik a tényleges tulajdonosi nyilvántartásba történő adatszolgáltatáshoz kapcsolódó feladatokat és felelősöket.
Köztartozásmentes adózói adatbázis (KOMA)
Még mindig sokak előtt ismeretlen az a lehetőség, hogy magánszemélyek és cégek plusz adminisztrációtól kímélhetik meg magukat, amennyiben jelentkeznek a KOMA adatbázisba (Köztartozásmentes adózói adatbázis). Az adatbázisban való szereplés ugyanis helyettesíti a nullás igazolást (erre pl. közbeszerzési eljárásoknál vagy CSOK, otthonfelújítási támogatás, lakossági napelemes pályázat esetén van szükség), de mentesít az EKÁER kockázati biztosíték nyújtása alól is.


Gazdaság
Harminc százalékkal több új villanyautó állt forgalomba Magyarországon
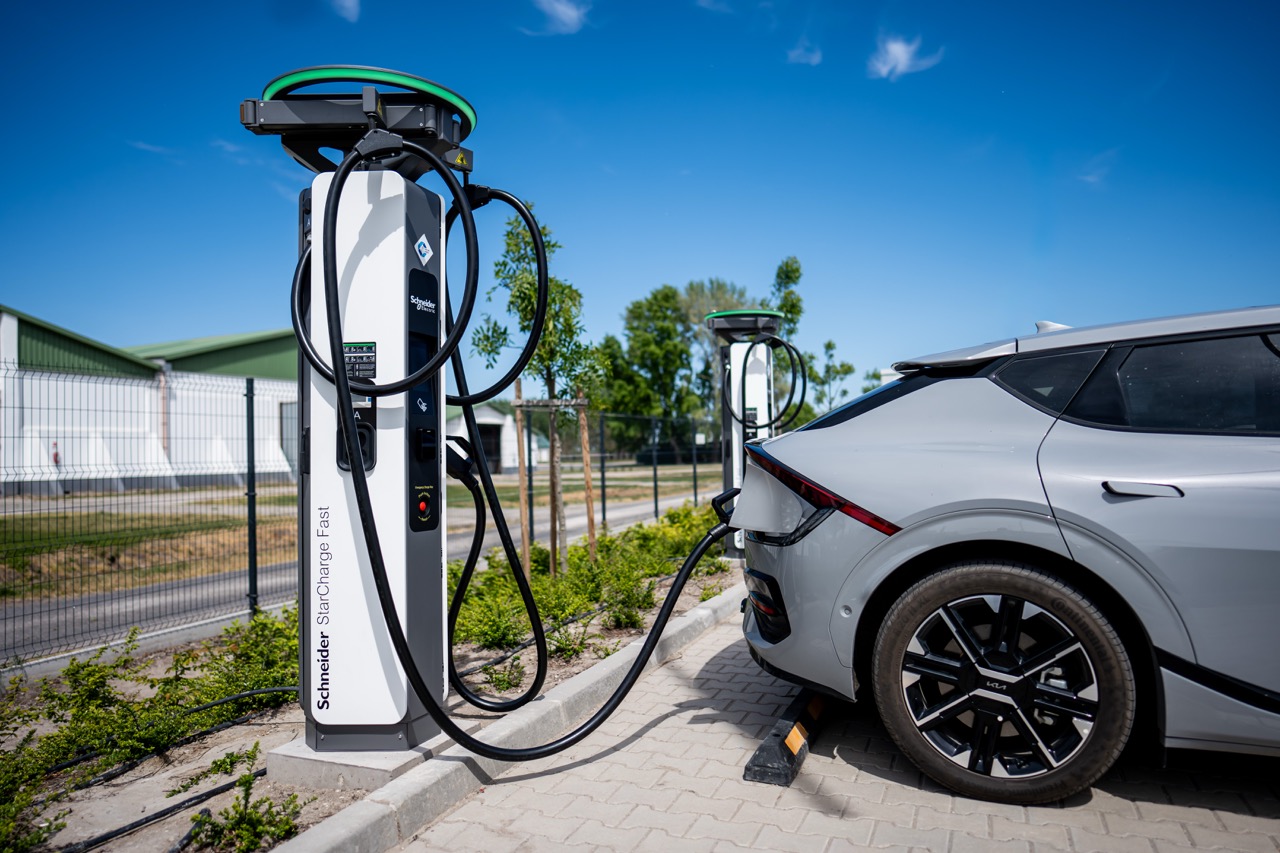
Magyarországon 2026 első kilenc hónapjában 10 443 új, tisztán elektromos személyautót helyeztek forgalomba, 30,1 százalékkal többet, mint egy évvel korábban.
Az Európai Unióban ugyanekkor 48,5 százalékkal nőtt a regisztrációk száma az Európai Autógyártók Szövetsége (ACEA) szerint. A Schneider Electric négyéves hazai flottatapasztalata azt mutatja, hogy az elektromos céges autók üzemeltetési költségét jelentősen befolyásolja, hol és hogyan töltik őket.
Az ACEA október 22-i összesítése szerint 2026 első kilenc hónapjában 1 931 465 új, tisztán elektromos személyautót helyeztek forgalomba az Európai Unióban. Az új autók piacán a tisztán elektromos hajtás részesedése az egy évvel korábbi 16,1 százalékról 22,7 százalékra nőtt, ezzel a második legnépszerűbb hajtástípus lett. A növekedés üteme országonként eltért. Franciaországban 79,1, Németországban 58,1, Belgiumban 15,7 százalékkal nőtt az új villanyautók száma. Magyarországon a tisztán elektromos modellek részesedése az új személyautók piacán 8,4-ről 9,6 százalékra emelkedett.
A nyilvános töltőhálózat is bővült. A Transport and Environment elemzése szerint 2025 végén 1,1 millió nyilvános töltő működött az EU-ban, ötször annyi, mint 2020-ban. 2026 júniusára az uniós közúti törzshálózat 79 százaléka teljesítette azt a célt, hogy legfeljebb 60 kilométerenként elérhető legyen gyorstöltés. A Schneider Electric szerint a növekvő töltési igények kiszolgálásához a töltőhálózat további bővítése mellett a villamosenergia-hálózat korszerűsítésére is szükség van. A vállalati flották átállása az egész autópiacra hatással lehet. Az Európai Bizottság adatai szerint az EU-ban az új személyautók mintegy 60 százalékát jogi személyek nevére helyezik forgalomba.
„Az elektromos közlekedésre való átállás idén jelentősen felgyorsult Európában, de az uniós tagállamok eltérő ütemben haladnak. Ahhoz, hogy ez a lendület egész Európában kitartson, a töltőinfrastruktúra bővítése mellett célzott állami ösztönzőkre is szükség van. Ezekkel elsősorban a vállalatok flottáinak elektrifikációját érdemes támogatni. Ennek előnyeit a magánvásárlók is érezhetik: általánosan csökkennek az árak, több elektromos autó kerülhet a használtautó-piacra, szélesebb körben válhat elérhetővé a töltés és így többen juthatnak megfizethető elektromos autóhoz”
– mondta Lukács Tamás, közép-kelet-európai regionális stratégiavezető.
A Schneider Electric magyarországi flottájában 140 elektromos autó üzemel. A vállalat minden telephelyén biztosít töltési lehetőséget, az elektromos céges autót használó munkatársak kétharmada pedig a cég által biztosított saját gyártású otthoni töltővel is rendelkezik. A hazai flottatapasztalatok szerint az otthoni vagy telephelyi töltés havi költsége a rendszeres nyilvános gyorstöltés költségének akár kevesebb mint harmada is lehet.
A töltési adatok ismeretében a vállalatok meghatározhatják, hol van szükség új töltőpontokra, és milyen teljesítménnyel érdemes kiépíteni őket. A töltés időzítésével a telephely fogyasztási csúcsai is mérsékelhetők.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Kilométeróra-csalásért akár egy év szabadságvesztés is kiszabható Magyarországon – de mi történik a gyakorlatban?
Magyarországon a kilométeróra visszatekerése akár egy év szabadságvesztéssel is büntethető.
A gyakorlatban azonban a rendőrség által 2025-ben lezárt 47, kilométeróra-csalással kapcsolatos ügy közül mindössze egy esetben alkalmaztak megrovást – derül ki azokból az adatokból, amelyeket a carVertical az Országos Rendőr-főkapitányságtól kapott.
A carVertical a hivatalos bűnüldözési adatokat saját, futásteljesítmény-eltérésekre vonatkozó eredményeivel vetette össze, hogy pontosabb képet kapjon arról, hogyan jelennek meg a kilométeróra-csalások a statisztikákban, és miként kezelik ezeket az eseteket a gyakorlatban. Az adatokból látható, hogy a rendőrség, a bíróságok és más intézmények az eljárás különböző szakaszait rögzítik, ezért az összkép jóval összetettebb annál, mint amit önmagában a maximálisan kiszabható büntetés sugall.
2025-ben 47 ügyet zártak le – mindössze egy végződött szankcióval
A magyar rendőrség az Egységes Nyomozó Hatósági és Ügyészségi Bűnügyi Statisztika (a továbbiakban: ENyÜBS) rendszerében tartja nyilván a kilométeróra-csalással kapcsolatos adatokat. A rendőrség a következő számokat közölte:
|
2025 |
2026 I. félév |
|
| Beérkezett feljelentések |
18 |
16 |
| Regisztrált bűncselekmények |
10 |
1 |
| Az adott évben lezárt ügyek |
47 |
20 |
| – lezárva: az elkövető nem volt azonosítható |
8 |
1 |
| – lezárva: a bűncselekmény elévült |
30 |
14 |
| – lezárva: az ügy szankcióval végződött |
1 |
0 |
Forrás: magyar rendőrség, ENyÜBS-statisztika, a carVertical közvetlen adatkérésére adott válasz alapján.
Ezek az adatok nem értelmezhetők egyetlen, a feljelentéstől a végkimenetelig tartó folyamatként. Az ENyÜBS egy követő jellegű statisztikai rendszer, ami azt jelenti, hogy egy 2025-ben lezárt ügy akár egy korábbi évben is indulhatott. A rendőrség azt is jelezte, hogy a 2026 első félévére vonatkozó adatok egyelőre előzetesek.
A magyar jog külön bűncselekményként kezeli a kilométeróra-adatok meghamisítását. A Büntető Törvénykönyv 348. §-a szerint aki jogtalan haszonszerzés céljából meghamisítja a gépjármű kilométer-számlálója által jelzett értéket, egy évig terjedő szabadságvesztéssel büntethető. A rendelkezés nem határoz meg konkrét összegű pénzbüntetést.
A büntetés utólagos – az átláthatóság a megelőzést szolgálja
A vásárlók szempontjából azonban a hatósági eljárás csak akkor kezdődik, amikor a csalás gyanúja már felmerült. A közvetlenebb kockázat az, hogy valaki olyan autóért fizet, amelynek kijelzett futásteljesítménye nem tükrözi a jármű valós előéletét. Az alacsonyabb kilométeróra-állás befolyásolhatja, hogyan ítéli meg a vevő az autó értékét, elhasználtságát és várható karbantartási költségeit.
Hogy a hivatalos adatokat piaci összefüggésbe helyezze, a carVertical azt is megvizsgálta, milyen gyakran fordul elő futásteljesítmény-eltérés a felhasználói által ellenőrzött járműveknél. A vállalat átláthatósági indexe szerint a Magyarországon lekért járműtörténeti jelentések 5,3%-ában találtak kilométeróra-manipulációra utaló jeleket, vagyis körülbelül minden 19. ellenőrzött autónál. Ez az arány közvetlenül nem hasonlítható össze az országos bűnüldözési statisztikákkal, de jól mutatja, hogy a carVertical felhasználói által ellenőrzött autóknál milyen gyakran jelennek meg futásteljesítmény-eltérések.
„Az egyéves maximális szabadságvesztés szigorúnak hangzik, de egy vásárló számára a legfontosabb kérdés jóval korábban felmerül: még a fizetés előtt felismerhető-e, hogy visszatekerték az autó kilométeróráját? A maximálisan kiszabható büntetés csak az egyik része a történetnek – az is számít, hogy a csalás gyanúját sikerül-e felismerni, kivizsgálni, és az ügyet végső döntésig eljuttatni.
Ha a felhasználóink által Magyarországon ellenőrzött autók közül nagyjából minden 19.-nél futásteljesítmény-eltérésre utaló jelek mutatkoznak, különösen fontos a megbízható előéleti adatokhoz való hozzáférés, hiszen így a probléma még időben felismerhető, nem csak utólag, a következmények jelentkezésekor”
– hangsúlyozza Ramūnas Pletkus, a carVertical autóipari szakértője.
Európában továbbra is széttagoltak a kilométeróra-csalásokra vonatkozó adatok
A helyzet még összetettebb, amikor egy autó országhatárokon át kerül egyik piacról a másikra. A carVertical átláthatósági Indexe szerint a magyarországi felhasználók által lekért járműtörténeti jelentések 50,11%-a olyan autóhoz kapcsolódott, amelyet korábban más országban is nyilvántartásba vettek. Vagyis körülbelül minden második ellenőrzött járműnek volt külföldi előélete.
A jármű futásteljesítményére vonatkozó adatok különböző nemzeti vagy magánadatbázisokban lehetnek nyilvántartva, így a vásárlók és a hatóságok nehezebben kapnak teljes képet az autó előéletéről. A korábbi kilométeróra-állásokhoz való hozzáférés ezért a vásárlók védelmének fontos eszköze lehet, különösen importált használt autóknál.
„Európában nemcsak a kilométeróra-csalásért kiszabható büntetések térnek el országonként, hanem a bűncselekmény meghatározása és nyilvántartása is. Az egységesebb besorolás és a járműadatok hatékonyabb megosztása pontosabb képet adna a probléma valódi mértékéről, és következetesebb védelmet biztosítana a fogyasztóknak az országhatárokon átívelő autópiacon is”
– mondja Pletkus.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Meghosszabbították Rékasi Tibor kinevezését és új IT-vezérigazgató-helyettes a Magyar Telekomnál
Újabb három évig Rékasi Tibor a Magyar Telekom vezérigazgatója a vállalat Igazgatóságának döntése értelmében.
Rékasi 2018 júliusa óta tölti be a társaság vezérigazgatói pozícióját, új megbízatása 2030. június 30-ig szól. Emellett egy új felsővezetői pozíció létrehozásáról is döntött a Magyar Telekom Igazgatósága: 2027. január 1-től Takács Gergely a Magyar Telekom IT-vezérigazgató-helyettese.
A Magyar Telekom Igazgatósága döntött arról, hogy meghosszabbítják a jelenlegi vezérigazgató, Rékasi Tibor 2027. június végig hatályosszerződését. Így a vezető már a negyedik 3 éves ciklusát kezdheti meg 2027. július 1-én a vállalat élén. Rékasi Tibor vezérigazgatói kinevezése 2030. június 30-ig szól.
Rékasi Tibor 2008-ben csatlakozott a Magyar Telekom Csoporthoz, ahol 2018 óta tölti be a vezérigazgatói pozíciót. A szerződés meghosszabbításával az Igazgatóság elismerte az elmúlt évek törekvéseit, melynek eredményeként a Magyar Telekom Magyarország vezető digitális szolgáltatójává vált, és mára a vállalat több mint 4,3 millió otthon és vállalkozás számára kínál gigabitképes sebességet vezetékes hálózatán, lakosságszám-arányos kültéri 5G lefedettsége pedig meghaladja a 95%-ot. A cél továbbra is az ügyfelek elégedettségének növelése, a vállalat szolgáltatás-portfóliójának folyamatos fejlesztése, valamint vezetékes-, és mobilhálózatának széleskörű kiépítése.
Szintén döntött az Igazgatóság egy új felsővezetői pozíció létrehozásáról is. 2027. január 1-től Takács Gergely a Magyar Telekom IT-vezérigazgató-helyettese, így új felsővezetővel bővül a vállalat Leadership Squadja. Takács Gergely 2025 februárjában vette át a Magyar Telekomnál a teljes IT-terület vezetését a műszaki vezérigazgató-helyettes, Nagy Péter irányítása alatt. Ezt a működést módosítja az Igazgatóság mostani döntése azzal, hogy külön felsővezetői pozíciót létrehozva, stratégiai szintre emeli az IT-területet. A szakember több mint 25 éves telekommunikációs tapasztalattal rendelkezik, korábban az egykori PanTelnél, a Vodafone Hungary-nél és a BT Groupnál szerzett szakmai tapasztalatot, mielőtt 2016 szeptemberében csatlakozott a Magyar Telekomhoz.
Daniel Daub, az Igazgatóság elnöke a döntések hátteréről így fogalmazott:
„Rékasi Tibor vezetése alatt a Magyar Telekom sikeresen navigált a változó körülmények között. Stratégiai víziója elősegítette, hogy hosszú távon is jövőálló vállalatot építsünk. Mindazonáltal a globális trendek, a digitalizáció és a mesterséges intelligencia térnyerése szükségessé teszi, hogy a Magyar Telekom új transzformációs szakaszba lépjen. Ennek részeként az IT-terület dedikált felsővezetői figyelmet kap. Bízom benne, hogy Takács Gergely vezetése alatt az IT, mint minden terület kulcsfontosságú partnere támogatja a vállalat működésének dinamikus fejlődését a jövőben is. Mindkettőjüknek sok sikert kívánok feladatkörükben.”
Takács Gergely Magyar Telekom
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Új funkciókkal bővült a KAPTÁR, a kamarai KAPacitás megosztó adatTÁR

A Schneider Electric az INTREN-t választotta digitális ügynökségi partnerének

Magyarország továbbra is Európa kevésbé átlátható használtautó-piacai közé tartozik

4 tipp, hogy kevesebb mikroműanyag kerüljön a környezetbe a ruháinkból

Vajon milyen szakemberre lesz szükséged 3 év múlva, az AI korában?


Idén is keresik az Év Női Logisztikusát – továbbra is kevés nő dolgozik az ágazatban

Elektrifikáció a vállalati mobilitásban: hogyan fogj hozzá?

Energiaintelligencia: a jövő energiarendszere előre lát és cselekszik

K&H: mobilon is elérhető lakáshitel- és támogatástervezővel jelentkezett a bank

Mire jó a szuperkondenzátor?



Technokrata.hu
Milliókba kerülhet az autóvásárlás halogatása 2027-ben már más árakkal szembesülhetnek a magyarok
Tízből hét cég készül fenntarthatósági beruházásra
Harminc százalékkal több új villanyautó állt forgalomba Magyarországon
Ha minden háztető áramot termel, a hálózatnak azt látnia kell: így készül fel Karintia a napelemes boomra
A Toyota és a Rivian is a Stratasys új 3D nyomtatót választotta
Az elektromos autók is segíthetik a gyárak energiaellátását
Mennyi pénz vész el a sűrített levegős rendszerben?
Magyarország megerősítette helyét a második kvantumforradalomban
Jan Jaďuď lett az Ericsson magyarországi igazgatója
Közép-Kelet-Európába érkezik a Schneider Electric Tech World Europe 2027
Műszaki-Magazin.hu
Közép-Kelet-Európába érkezik a Schneider Electric Tech World Europe 2027
FANUC – Fröccs Fesztivál
Új korszak a lemezmegmunkálásban
A Toyota és a Rivian is a Stratasys új 3D nyomtatót választotta
Ha minden háztető áramot termel, a hálózatnak azt látnia kell: így készül fel Karintia a napelemes boomra
Mennyi pénz vész el a sűrített levegős rendszerben?
Lesétált a gyártósorról a humanoid robot
Az elektromos autók is segíthetik a gyárak energiaellátását
2027-ben ismét ELECTROSUB
Mazak Open House
-

 Okoseszközök2 hét ago
Több információ, tudatosabb odafigyelés: hogyan segítheti a technológia a szülőket a baba alvása során?
-
Okoseszközök2 hét ago
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
-
Mozgásban2 hét ago
Nagyobb hatékonyság és kényelem a téli szezonban: Az új Hankook Winter i*cept evo 4 új mércét állít fel
-
Okoseszközök2 hét ago
A munkájukhoz AI-t használók kétharmada privát eszközt is igénybe vesz
-
Gazdaság2 hét ago
Elindult a Samsung Black Friday 2026 előregisztrációja – érkeznek a novemberi kedvezmények
-
Ipar2 hét ago
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
-
Gazdaság2 hét ago
Az LG a közlekedésbiztonság új korszakát mutatta be ITS World Congress rendezvényen
-
Gazdaság2 hét ago
Itt a következmény: jövőre az átutalások 80 százaléka illetékmentessé válik


