

Gazdaság
Milliókat hozhat a számlára a zöld hiteleknél beinduló kamatverseny
Az MNB gáláns zöld otthon hitelprogramja lezárását követően a bankok sorra jelentek meg saját, az energiatakarékosságot díjazó kölcsöneikkel.
Az MNB jövő áprilistól a fogyasztóbarát hitelek zöld kiterjesztésével igyekszik még jobban erősíteni a versenyt. A BiztosDöntés.hu értékelése szerint a fő változás a kamatkedvezményekben elinduló verseny és az lesz, hogy az eddig visszatérítésként adott egyszeri kedvezmény beépül a hitelekbe, s így több millió forintos megtakarítást jelenthet majd az ügyfeleknek.
A Magyar Nemzeti Bank (MNB) 2023 júliusától kibővíti a Minősített Fogyasztóbarát Lakáshitel (MFL) termékek körét. Az MFL hitelek a legkeresettebbek a piacon, a megkötött szerződések 80-90 százaléka valamilyen MFL konstrukció – emlékeztet Gergely Péter. A BiztosDöntés.hu hitelszakértője szerint bár a jegybank fő célja a fogyasztóbarát minősítéssel a különböző, egymással versengő lakáshitelek azonos feltételek mentén történő összehasonlíthatóságának megteremtése volt, a hitelfelvevők ezenfelül láthatóan nagyobb bizalommal fordulnak az MFL termékekhez azáltal, hogy a hitel kondícióit az ő szemükben az MNB garantálja.
Jön a zöld fogyasztóbarát hitel
A jegybank közlése szerint jövő áprilistól a bankok saját zöld hitel termékeikkel is pályázhatnak az MFL minősítésre. Az MNB előzetesen annyit közölt, hogy a minősítés megszerzésének feltétele az lesz, hogy a bankok ezen hitelek esetében folyósítási díjat nem számíthatnak fel, illetve nem kérhetnek külön díjat annak vizsgálatáról sem, hogy a megvásárolni/építeni akart ingatlan megfelel-e a zöld hitel feltételeinek. Az MNB ezenfelül elvárja, hogy a bankok egyszeri alkalommal az adott lakás energiatanúsítványának kiállítási költségeit is átvállalják a hiteligénylőtől, ha zöld hitelt igényel.
Aki arra számított, hogy az MNB újra a korábbi zöld hitel programhoz hasonló konstrukciót hirdet, most csalódott lehet – kommentálta a jegybanki terveket Gergely Péter. A szakember emlékeztetett arra, hogy az MNB épp egy éve indította el saját Zöld Otthon Lakáshitel Programját (ZOP), amelynek keretében ingyen nyújtott 300 milliárd forintnyi forrást a bankoknak, akik maximum 2,5 százalékos kamat mellett nyújthattak kedvezményes zöld hitelt új, energiatakarékos lakást megvásárolni szándékozó ügyfeleiknek. A termék kamatozása messze elszakadt a piaci hitelekétől, hosszú távú fenntartása egyrészt túl sokba került volna az MNB-nek, másrészt komoly piaci zavarokat okozhatott volna az így számottevően drágábban hitelezhető használtlakáspiacon.
Egyszeri visszatérítés helyett végig fix kamatkedvezmények jöhetnek
A BiztosDöntes.hu hitelszakértője szerint az MNB a most bejelentett változással inkább a piac után lépett. A kereskedelmi bankok ugyanis a ZOP lezárulta után egyre-másra jelentek meg saját zöld hitel termékeikkel. Itt a hitelfelvevő a más lakáshiteleknél megszokott induló kedvezmények (jellemzően a tulajdoni lap beszerzése, az értékbecslési és közjegyzői díj átvállalása, illetve visszatérítése) mellett általában vállalták az MNB által most feltételként meghatározott 15-40 000 forintba kerülő energetikai tanúsítvány díjának megtérítését is. A nagy kérdés Gergely Péter szerint az, hogy a minősítési rendszerbe beférnek-e majd azok a használt lakásokra adott kölcsönök is, ahol a tulajdonos vállalja (megvásárolandó vagy épp saját maga által lakott) az ingatlan energetikai korszerűsítését is, amelynek köszönhetően csökkenthető az ingatlan fenntartásának energiaköltsége.
A zöld hitelek esetében a bank biztosabb megtérüléssel számolhat, hiszen az energiatakarékos, modern otthonok kisebb költséggel fenntarthatóak, amely most az energiaárak emelkedésekor fontos tényező. Emellett pedig a piaci kereslet is ilyen lakások irányába fordul, amely más lakásokkal szemben jobban garantálja ezen ingatlanok értékállóságát. A bankok épp ezért akár 100-200 bázispontos kamatkedvezményt is nyújtanak az ilyen ingatlanok megvásárlására hitelt kérő ügyfeleknek a standard hiteleikhez képest – hívta fel figyelmet Gergely Péter. Ugyanakkor a jegybank minősítési rendszere abból a szempontból új helyzetet teremt, hogy az eddig rendszerint egyszeri, 1-2 százalékos jóváírás helyett a zöld MFL tartós kamatkedvezményt vár el a bankoktól. Az MNB közleménye szerint a Zöld MFL termékek esetében a kezdeti költségeken az ügyfél 100 000 forintot spórolhat, a standard hiteleknél 1 százalékponttal kisebb kamat pedig összességében 3 millió forinttal csökkenti a hitel teljes visszafizetendő összegét a futamidő alatt. A BiztosDöntés.hu hitelszakértője szerint az Zöld MFL hitelek esetében a bankok egymás közötti versenye épp a standard kamatra adott zöld kedvezményekben csúcsosodhat ki, azaz sokkal komolyabb kamatcsökkentésekre is készülhetünk tavasztól.
Ezek a jelenleg is élő zöld hitelek
A BiztosDöntés.hu összeszedte, melyek azok a már ma is elérhető zöld hitel konstrukciók, amelyeket az érdeklődők a zöld fogyasztóbarát hitelek megjelenésig igényelhetnek, s amelyek joggal pályázhatnak majd a Zöld MFL minősítésre
Speciális zöld személyi kölcsönök
UniCredit Bank
Speciálisan napelem vásárlására és/vagy új napelem telepítésére igényelhető a Green személyi kölcsön. (A hitel egyéb energetika beruházásra is igénylelhető, ám csak a napelem telepítés esetén jár az extra kamatkedvezmény.) A konstrukciót így a most a feltételek szigorodása miatt leszerződő ügyfelek is igénybe vehetik – a kölcsön lehívása az igényléstől számított 6 hónapon belül lehetséges és a kedvezőbb kamatért mindössze havi 150 000 forint jóváírás kell, hogy a számlára érkezzen.
A kedvezményes kamatú kölcsönhöz „Egy havi törlesztő visszajár” akció is tartozik, ha legalább 3 millió forint összegű kölcsönt igénylünk.
MagNet Bank
A bank személyi kölcsönénél a zöld hitelcél talán a legszélesebb körre értelmezhető. Ugyanúgy belefér új elektromos kerékpár, roller, elektromos autó vagy motorkerékpár vásárlására, de kérhető a kölcsön elektromos házi autótöltő kiépítésére is. Lakáscél esetében ezt a hitelt napelem és napkollektor vásárlására és telepítésére fordíthatjuk. A minimum hitelösszeg 300 000 forint, a maximum pedig 8 millió forint. A jövedelem és a kölcsön összegétől függően a standard személyi kölcsön kamatokhoz képest 2-4 százalék lehet a kamatkedvezmény. 3 millió forint feletti hitelnél kötelező a szerződés közjegyzői okiratba foglalása, aminek költségét 50 százalékban (maximum 30 000 forintig) vállalja át a bank.
Zöld lakáshitelek
K&H
A bank zöld lakáshitel terméke nemcsak új, de használt lakás vásárlásra, sőt a meglévő ingatlan (energetikai) korszerűsítésére is igénybe vehető. Új lakás vásárlásakor/építésekor az ingatlannak legalább BB energetikai besorolással és maximum 80 kWh/m2 primer éves energiafogyasztással kell bírnia (ez a korábbi MNB ZOP feltétele volt). Használt lakás esetében 13 energiahatékonysági cél közül kell legalább egyet megvalósítani. Ilyen lehet napelem telepítése, a hőszigetelés vagy a hőszivattyú telepítése. A felújítással legalább 30%-os primer energiaigény csökkentést kell elérni.
- A bank átvállalja a tulajdoni lap beszerzésének díját, visszatéríti az értékbecslés és műszaki szemle költségét, elengedi a folyósítási díjat, a közjegyzői díjat maximum 40 000 forintig megtéríti
- A bank 40 000 forintig visszatéríti az energetikai tanúsítvány költségét
- A hitelösszeg 1%-át, maximum 120 000 forintot jóváír a banknál vezetett számlán.
- Kamatkedvezményt kínál K&H lakás- és élet- és hitelfedezeti biztosítás megkötésekor.
Raiffeisen
A bank 25 bázispontos kamatkedvezményt ad olyan használt vagy új lakás vásárlására, amely megfelel a korábbi MNB ZOP hitel energetikai feltételeinek.
CIB
A bank 200 000 forintos energiahatékonysági bónuszt ad a CIB Végig Fix Lakáskölcsön, a CIB Minősített Fogyasztóbarát Lakáshitelek és a CIB Otthonteremtési Kamattámogatott hitel igénylőinek, ha legalább BB energetikai tanúsítvánnyal bíró ingatlanra igénylik a kölcsönt. 50 000 forint bónusz kapható a CIB Előrelépő Személyi Kölcsönhöz, CIB Babaváró Kölcsönhöz és CIB 10 éves kamatperiódusú Szabad felhasználású Ingatlanfedezetes Kölcsönhöz, sőt ez utóbbi 3 termék együttes igénylésekor a kedvezmények összevonhatóak, azaz maximum 150 000 forint jóváírás kapható.
Zöld felújítási hitelek
MKB, Takarékbank
A Magyar Bankholding tagbankjai az energiahatékonyság növelést célzó 3-24 millió forint összegű 10 éves kamatperiódusú hitelek esetében hirdette meg ECO kedvezményrendszerét.
A felújítással elért legalább BB energetika besorolás esetén 150 000 forint jóváírás kapható.
Ha az ingatlan ennél alacsonyabb energetikai besorolással bír, de a felújítás kapcsán legalább 30 százalékkal javul az energiafelhasználás, 120 000 forint jóváírás kapható.
A bank a hitelnél nem számít fel folyósítási díjat, a tulajdoni lap díját átvállalja, az értékbecslési és a helyszíni szemle, valamint – 30 000 forintig – a közjegyzői díjat visszatéríti, emellett 2 energiatanúsítvány díját is átvállalja.


Gazdaság
Miért kell évtizedekre előre gondolkodniuk az ingatlanfejlesztőknek egy gyorsan változó piacon?

Akár már néhány év alatt is jelentősen átalakulhat az ingatlanpiac, miközben az épületeknek és a városnegyedeknek évtizedeken át kell vonzónak és jól használhatónak maradniuk.
Az új technológiák, a változó munkahelyi elvárások és az éghajlati kockázatok ezért alapvető kérdés elé állítják a fejlesztőket: hogyan hozhatnak ma olyan döntéseket, amelyek húsz év múlva is helytállónak bizonyulnak? Erre keresi a választ a Skanska 2026-os „Shaping Sustainable Places” jelentése.
A riport azt vizsgálja, hogyan őrizhetik meg a városi fejlesztések vonzerejüket, alkalmazkodóképességüket és gazdasági életképességüket jóval az építkezés befejezése után is. A tanulmány szerint a hosszú távú érték szempontjából az átadáskori teljesítmény önmagában már nem elegendő; legalább ilyen fontos, hogy a projekt teljes életciklusa során mennyire képes alkalmazkodni a változó igényekhez.
A riportban bemutatott európai fejlesztések azt példázzák, hogy a rugalmasság milyen szerepet játszhat a hosszú távú érték megőrzésében. Alapkövetelmény, hogy az épületek alkalmasak legyenek az új technológiák befogadására, az eltérő munkavégzési módok támogatására és a változó bérlői igények kiszolgálására. Ugyanilyen fontos, hogy a tágabb városi környezet részeként is hosszú távon jól működjenek. A jelentés szerint a tervezés legkorábbi szakaszában meghozott döntések gyakran meghatározóak abban, hogy egy épület évtizedek múltán is versenyképes marad-e.
„Nem az jelenti az igazi kihívást, hogy a mai piaci körülményekre tervezzünk, hanem az, hogy előre lássuk, mire lehet szükségük a bérlőknek, a befektetőknek és a városoknak tíz vagy húsz év múlva. Az épületek néhány év alatt elkészülnek, használhatóságuk és vonzerejük azonban több gazdasági ciklusra szól”
– mondta Aurelia Luca, a Skanska magyarországi és romániai kereskedelmi ingatlanfejlesztési üzletágának ügyvezető alelnöke.
A jelentés stockholmi, koppenhágai, prágai és poznańi projektek példáján keresztül mutatja be, hogyan segítheti a hosszú távú szemlélet a fejlesztések vonzerejének és értékének megőrzését. Az egyes épületek teljesítményén túl ezek a projektek olyan tágabb szempontokat is figyelembe vesznek, mint az alkalmazkodóképesség, a városi kapcsolatok, a közterek és a mindennapi felhasználói élmény.
Az elmúlt két évtizedben a Váci úti irodafolyosó a főváros egyik legmeghatározóbb üzleti negyedévé vált. Ezzel párhuzamosan az elvárások is átalakultak: a kiváló megközelíthetőség, a szolgáltatások, a közterek, a kikapcsolódási lehetőségek és a munkakörnyezet általános minősége ma már alapvető szempont a vállalatok és a képzett munkaerő vonzásában. Egy ilyen városrész nem egyetlen fejlesztési ciklus alatt születik meg, hanem hosszú évek során, a magánberuházások, az infrastruktúra korszerűsítése és a változó felhasználói igények együttes hatására formálódik. Ez a hosszú távú szemlélet a H₂Offices fejlesztését is meghatározza. A jelentésben bemutatott többütemű nemzetközi projektekhez hasonlóan a H₂Offices is folyamatosan formálódik. A projekt teljes víziója a tervezett utolsó ütem megvalósulásával válik majd teljessé.
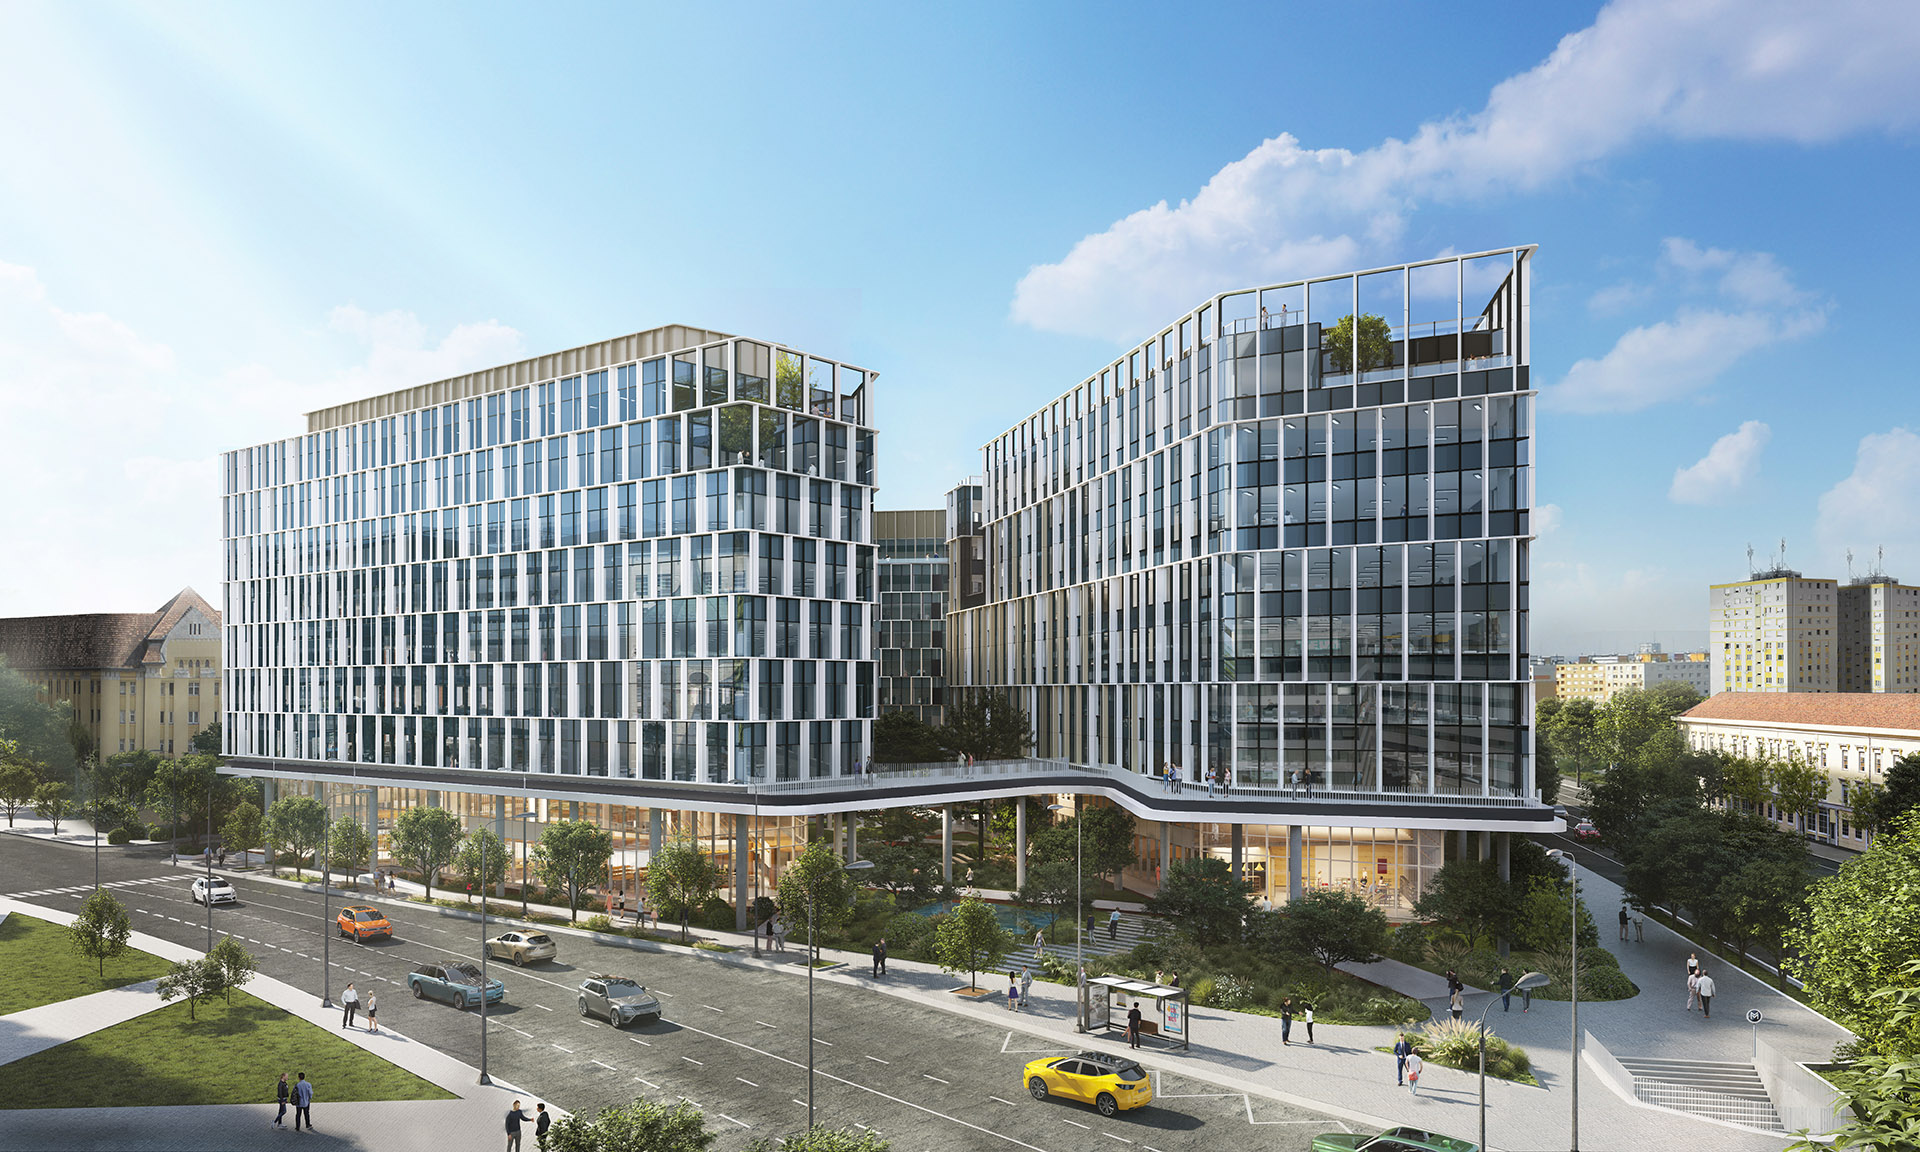
Ez a hosszú távú gondolkodás a ma meghozott döntésekre is kihat. A nyilvános terekkel, a kényelmi szolgáltatásokkal, a közlekedéssel, a bérlői élménnyel és a jövőbeni alkalmazkodóképességgel kapcsolatos szempontok már évekkel azelőtt beépülnek a tervezésbe, hogy a fejlesztés elérné végleges formáját. A cél túlmutat a mai kereslet kiszolgálásán: olyan helyszín létrehozása jelenti a fő irányvonalat, amely a környék és használói igényeinek változásával együtt is hosszú távon vonzó marad.
A tanulmány szerint ez a fajta gondolkodás az egész ingatlanágazatban egyre fontosabbá válik. A bérbeadási aktivitás, a minősítések és a tranzakciós volumenek továbbra is fontos mutatók, de mindig csak egy adott pillanatról adnak képet. A siker valódi mércéje később mutatkozik meg abban, hogy egy fejlesztés több piaci cikluson keresztül is képes-e embereket, vállalkozásokat és befektetéseket vonzani.
Mindez a városok, a befektetők és az ingatlanfejlesztők számára egyaránt a következő évtizedek egyik meghatározó kihívása lehet. A piacok továbbra is változni fognak. A ma létrehozott helyeknek pedig velük együtt szükséges alkalmazkodniuk. Ehhez a következő üzleti ciklusnál messzebbre kell tekinteni, és már most szükséges számolni a következő generáció igényeivel.
A Skanska 2026-os „Shaping Sustainable Places” jelentése teljes terjedelmében itt érhető el: https://www.skanska.com/group/en/media/foresight/reports/shaping-sustainable-places-report
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Kamarai előadások segítik a felkészülést az új cégcsoportos árelszámolási szabályokra

Az idén hatályba lépett új transzferár-szabályok jelentősen megnövelték a kapcsolt vállalkozásokkal üzleti kapcsolatban álló cégek dokumentációs és adatszolgáltatási terheit.
A Magyar Kereskedelmi és Iparkamara (MKIK) és a SALDO Zrt. szakmai közreműködésével öt területi kamara részvételével ingyenes országos szakmai előadássorozat indul, ahol a résztvevők gyakorlati útmutatást kapnak a legfrissebb jogszabályi változásokról. A program esettanulmányokon keresztül hívja fel a figyelmet a leggyakoribb buktatókra és a Nemzeti Adó- és Vámhivatal (NAV) legújabb ellenőrzési fókuszpontjaira is.
Az új transzferár rendelet gyakorlati kihívásai 2026-tól című előadássorozat október 26. és november 10. között Kecskemétre, Budapestre, Miskolcra, Győrbe és Szegedre látogat el. Az új szabályok elsősorban azokat a vállalkozásokat érintik, amelyek kapcsolt ügyleteinek, illetve összevont ügyleteinek értéke meghaladja a 150 millió forintot. A Budapesti, a Csongrád-Csanádi, a Bács-Kiskun Vármegyei, a Borsod-Abaúj-Zemplén Vármegyei és a Győr-Moson-Sopron Vármegyei Kereskedelmi és Iparkamara által szervezett előadások részletesen bemutatják a legfontosabb változásokat, amelyek közé tartozik a szokásos piaci ár megállapításáról szóló helyi dokumentum, a Local File bővülő tartalma, a módosuló értékhatárok, a csoporton belüli szolgáltatások szigorodó feltételei, valamint a társasági adóbevallás bővülő adattartalma. Az adóhatóság szemszögéből szó esik a menedzsmentdíj hasznossági tesztjéről, a részekre osztás buktatóiról és az adatbázis-kutatás új minimumsztenderdjeiről is, azaz arról az elvárt szakmai és tartalmi szintről, amellyel a vállalkozásnak igazolnia kell, hogy a kapcsolt cégeivel kötött ügyletei során alkalmazott árak megfelelnek a független piaci áraknak.
A transzferár, hétköznapibb néven szokásos piaci ár a kapcsolt vállalkozások, például anya- és leányvállalatok, vagy ugyanazon tulajdonosi körbe tartozó cégek közötti ügyletek árazását jelenti. A hatóságok ezt azért szabályozzák szigorúan, hogy a vállalkozások ne tudják mesterségesen átcsoportosítani a nyereséget alacsonyabb adókötelezettségű országokba vagy társaságokba, és ezzel elkerüljék a valós adófizetést. A transzferár-szabályozás lényege, hogy a kapcsolt felek közötti áraknak meg kell felelniük annak, amit független felek hasonló körülmények között használnának. A 2026. januárban érvénybe lépett minisztériumi rendelet szigorúbb előírásokat vezetett be és erre az adóévre kell először alkalmazni. A bevallásokat és magát a formális transzferár-nyilvántartást 2027 tavaszán kell benyújtani, de a felkészülést már most érdemes elkezdeni.
Az előadássorozat állomásai:
- október 27. – Budapesti Kereskedelmi és Iparkamara – regisztráció itt
- november 2. – Miskolc, Borsod-Abaúj-Zemplén Vármegyei Kereskedelmi és Iparkamara– regisztráció itt
- november 5. – Győr, Győr-Moson-Sopron Vármegyei Kereskedelmi és Iparkamara – regisztráció itt
- november 10. – Szeged, Csongrád-Csanádi Kereskedelmi és Iparkamara – regisztráció itt
- november 17. – Kecskemét, Bács-Kiskun Vármegyei Kereskedelmi és Iparkamara – regisztráció itt
A részvétel ingyenes, de regisztrációhoz kötött. A résztvevők a helyszínen ingyenes, 30 perces személyes tanácsadásra is regisztrálhatnak a SALDO Zrt. szakértőinél.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik

Új korszak jön a digitális bankolásban: a menüpontok közötti keresgélést egyre inkább felváltja a természetes párbeszéd, amelyben az ügyfél egyszerűen elmondja, mit szeretne elintézni. A K&H innovációs sajtótájékoztatóján bemutatta Kate új generációját, amely a bank tervei szerint 2027 tavaszán indulhat el.
A fejlesztés célja, hogy az ügyfelek saját szavaikkal, könnyebben és gyorsabban intézhessék pénzügyeiket. A jövőkép mellett a jelenlegi fejlesztések eredményeiről is beszámoltak: a K&H mobilbanknak már 770 ezer aktív ügyfele van, Kate-tel pedig havonta több mint 250 ezren beszélgetnek.
Az emberek egyre természetesebbnek veszik, hogy egy alkalmazással saját szavaikkal kommunikálhatnak, a rendszer pedig képes értelmezni a kérésüket. A változás középpontjában Kate, a K&H digitális pénzügyi asszisztense áll, amely természetes párbeszéden keresztül támogatja az ügyintézést. A nagy nyelvi modellre épülő új generáció nem önálló fejlesztés, hanem a már működő digitális pénzügyi asszisztens fejlődésének következő állomása.
„A nagy nyelvi modellek alapjaiban változtatják meg, mit várnak az emberek a digitális szolgáltatásoktól. A bankok számára már nem az a kérdés, hogy alkalmazzák-e a mesterséges intelligenciát, hanem az, hogyan építik be az ügyfélkapcsolat egészébe. Mi egyetlen Kate-ben gondolkodunk, amely könnyen és gyorsan segíti az ügyfeleket. Számunkra ezt jelenti a dialógusalapú bankolás: nem az ügyfélnek kell eligazodnia a banki rendszerekben, hanem a banknak kell megértenie, mit szeretne elintézni”
– mondta Lóska Gergely, a K&H informatikai és innovációs vezetője.
A bank tervei szerint az új generációs Kate első változata 2027 tavaszán indulhat. A cél, hogy Kate a hozzá érkező ügyek mintegy 80 százalékában önállóan el tudja vezetni az ügyfelet a megfelelő megoldásig. Kate ugyanakkor már ma is fontos szerepet tölt be a digitális ügyintézésben: havonta több mint 250 ezer ügyfél beszélget vele. Az asszisztens a banki műveletek mellett a személyes ügyintézést is segíti, például ügyfélponti időpont foglalásával, módosításával és lemondásával.
A digitális ügyfélkapcsolat kézzelfogható előnyöket is kínálhat. A KateCoin programba fél év alatt mintegy 90 000 felhasználó regisztrált. A program a személyre szabott ajánlatokat és kedvezményeket kapcsolja össze a mobilbanki használattal: az ügyfelek például meghatározott vásárlásokhoz kapcsolódóan juthatnak visszatérítéshez.
A K&H fejlesztései egyre több, a hagyományos bankoláson túlmutató élethelyzetet is lefednek. Az úton ökoszisztéma júniusi indulása óta több mint 70 ezer ügyfelet ért el, hamarosan pedig új funkcióval bővül, az elektromosautó-töltéssel. Az új szolgáltatás egy helyen egyesíti a különböző elektromosautó-töltőhálózatokat, és a felhasználók egyetlen regisztrációval, könnyen és gyorsan elérhetik majd a legtöbb kompatibilis töltőpontot, indíthatják a töltést és kezelhetik járműveiket. A rendszer ráadásul nem pusztán töltőket mutat egy térképen, hanem segít megtalálni az adott helyzetben optimális, a legolcsóbb, vagy akár a legközelebbi megoldást is.
Az április óta elérhető úton menüpont sikerességét mutatja, hogy szeptemberben több mint 40 ezer, az idei évben összesen 290 ezer ügyfél parkolt a mobilbankon keresztül, átlagosan három alkalommal, a legaktívabb felhasználó pedig 78 parkolást indított egyetlen hónap alatt. A helyi tömegközlekedési jegyvásárlást közel 5000 ügyfél használta, fejenként átlagosan négyszer, ami csaknem 20 ezer tranzakciót jelentett. Idén 43 700 ügyfél vásárolt autópálya-matricát a szolgáltatáson keresztül.
A mobilbanki fejlesztések a hagyományos pénzügyi ügyintézést is egyszerűbbé teszik. A K&H mobilbanknak 770 ezer aktív ügyfele van. Az alkalmazás ügyfél-elégedettségi mutatója 93 százalék, az alkalmazásbolti értékelése pedig 4,7 az 5-ből, 228 ezer értékelés alapján.
Ahogy egyre több szolgáltatás kerül digitális csatornákra, úgy válik egyre fontosabbá a csalásmegelőzés és a kibervédelem folyamatos fejlesztése is. A K&H a mesterséges intelligenciát a kockázatok felismerésében is alkalmazza, miközben folyamatosan fejleszti csalásmegelőzési és kibervédelmi megoldásait. A bemutatott hívásazonosítási fejlesztés célja, hogy az ügyfelek nagyobb biztonsággal ellenőrizhessék a banktól érkező telefonhívásokat. A bank rendszerei emellett már felkészültek a mesterségesintelligencia-asszisztensek által kezdeményezett fizetési tranzakciók azonosítására is, megteremtve az ilyen fizetések jövőbeli elterjedésének technológiai alapját.
A digitális fejlesztések a vállalati ügyfelek kiszolgálására is kiterjednek. A K&H új vállalati portálja átláthatóbbá és egyszerűbbé teszi a vállalatok pénzügyi információinak, feladatainak és banki ügyeinek kezelését. A cél, hogy a vállalati ügyintézés is egyre könnyebbé és gyorsabbá váljon, és a digitális megoldások illeszkedjenek a cégek mindennapi működéséhez.
A K&H szerint a dialógusalapú bankolás felé vezető út nem egyetlen technológiai fejlesztésből áll. Kate következő generációja a jövőképet jelenti, a már működő digitális asszisztens, az ökoszisztéma-szolgáltatások és a mobilbank folyamatos bővítése pedig azt mutatja meg, hogyan válhat a bankolás már ma is könnyebbé, gyorsabbá és az ügyfelek mindennapi igényeihez jobban igazodó szolgáltatássá.
A K&H digitális fejlesztései a vállalati ügyfelekre is kiterjednek. Az új vállalati portál egyetlen felületen teszi áttekinthetővé a cégek és cégcsoportok számlaegyenlegeit és legfontosabb pénzügyi információit, emellett adatexportot és online jogosultságkezelést is kínál. Az információk összevont megjelenítése gyorsabb döntéseket, egyszerűbb ügyintézést és kevesebb adminisztrációt tesz lehetővé.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Megnyílt a MediaMarkt 41. áruháza az Allee-ban

Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?

A Honda bemutatja a Prelude Limited Edition modellt

Nagyformátumú 3D nyomtatás közvetlenül a gyártásban

Egy arany- és három ezüstérmet nyert a magyar csapat a szakmák világbajnokságán


Az összes hitelállomány több mint egyötödét támogatott lakáshitelek teszik ki

Nem csak az számít, mennyi fát termel az erdő: százmilliárdokat érhet, ha tovább állva marad

Gyakorlatorientált képzések: együttműködik a Széchenyi István Egyetem és a Magyarországi Logisztikai Szolgáltató Központok Szövetsége

Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával

Robot Pick AI rendszer segíti az összeválogatást



Technokrata.hu
Minden második ember szemüveges lehet 2050-re?
Magyar testvérpár a robotika élvonalában: bronzérmet nyert a Széchenyi István Egyetemhez kötődő Bits csapata az Európa-bajnokságon
A mesterséges intelligencia átalakítja az adatközpontokat: egyre fontosabb a gyorsabb kiépítés és a nagyobb rugalmasság
Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint
Az LG Electronics bővíti az AI-adatközpontokat kiszolgáló folyadékhűtőinek gyártását
Karácsony túlköltekezés nélkül: 5 tipp az ünnepi készülődéshez
A kézírás reneszánsza egy digitális világban
A fémmegmunkálás új dimenziói – Messer Hegesztés- és Lézertechnológiai Innovációs Fórum novemberben
Az iRobot új szintre emeli az automatikus takarítást: bemutatkozik a Roomba Max 875 Combo takarítórobot
Nőtt a munkanélküliek száma, mégsem találják egymást a cégek és az álláskeresők
Műszaki-Magazin.hu
ENVIRONTEC 2026 – Technológiák a fenntartható jövőért
EuroBLECH 2026 beszámoló – A lemezmegmunkálás jövője
Mazak XB élhajlító gépcsalád
Sandvik Coromant: Az új orbitális menetvágó
A fémmegmunkálás új dimenziói – Messer Hegesztés- és Lézertechnológiai Innovációs Fórum novemberben
Beckhoff Technology Day 2026 – beszámoló
Átadták az idei BoschxRichter Ipari Innovációs Díjakat
INNOELECTRO 2027
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány
Lítiumbányák Németországban
-

 Ipar2 hét ago
Magyar műholdak, amelyek éjjel és felhős időben is „látnak”
-
Gazdaság2 hét ago
A Kia bekerült a Fortune 2026-os „Európa 100 Legjobb Munkahelye” közé
-
Zöld2 hét ago
Új szabályok alakítják át a zártkerteket: értékes zöldfelületeket emészt fel a lakóterület terjeszkedése
-
Ipar2 hét ago
A Schneider Electric segíti a Levi Strauss és a Marks & Spencer kezdeményezését
-
Okoseszközök2 hét ago
Magyarországon is elérhető a vivo X Fold6 okostelefon
-
Ipar2 hét ago
Stratasys F770: nagyformátumú 3D nyomtatás ipari alkalmazásokhoz
-
Gazdaság2 hét ago
Az MKIK benyújtotta a KATA és a vagyonadó tervezetéhez kapcsolódó módosító javaslatait
-
Gazdaság2 hét ago
A változó ügyféligényekhez igazodó számlacsomag-családot vezetett be az MBH Bank


