

Gazdaság
Első lakás vásárlása A–Z-ig: hitel, önerő, támogatások, rejtett költségek

Első lakást venni ma Magyarországon egyben életcél és stresszforrás. Az ingatlanárak magasak, a szabályok folyamatosan változnak, közben mindenki mást mond: „most kell venni”, „most tilos venni”, „inkább bérelj”.
A bizonytalanság helyett érdemes számokban, konkrét szabályokban és átlátható lépésekben gondolkodni. Ebben segítünk: végigmegyünk azon, hogyan néz ki egy reális első lakás-projekt 2025-ben – hitellel, önerővel, támogatásokkal és azokkal a költségekkel, amelyekről kevesebbet beszélnek.
Mit jelent valójában az, hogy „első lakás”?
A hétköznapi értelemben „első lakás” az, amikor most vásárolod meg az első saját otthonodat – ezt megteheted egyedül és párként is.
A támogatásoknál és kedvezményes hiteleknél azonban külön fogalom az „első közös otthon” és az „első lakástulajdon”:
- CSOK Plusz esetén az „első közös otthon” azt jelenti, hogy a házaspárnak korábban nem volt olyan lakása, amelyben mindkét igénylőnek tulajdoni hányada volt.
- Otthon Start programnál az a fő szempont, hogy ez legyen az első saját lakástulajdonod, legfeljebb meghatározott kivételekkel (pl. kis mértékű örökölt résztulajdon).
A gyakorlatban ez annyit jelent: hiába bérelsz évek óta, a támogatott konstrukciók szemében akkor „első lakásos” ügyfél vagy, ha eddig nem volt érdemi lakástulajdonod, és most szeretnél végre saját otthont.
Mennyi önerőre kell készülnöd – papíron és a valóságban?
A nagy kijózanító pont általában itt jön el: a bank nem finanszírozza a teljes vételárat.
- A jegybanki adósságfék-szabályok miatt a legtöbb esetben legfeljebb 80%-ig mehet a hitel, azaz minimum 20% önerőt várnak el.
- CSOK Plusz és Otthon Start esetén – a jogszabályi könnyítéseknek köszönhetően – akár 10% önerővel is elérhető a támogatott hitel, ha a banki kockázatvállalás ezt lehetővé teszi.
Ez azonban csak a „papíron szükséges” önerő. A valódi önerő akkor derül ki, ha hozzászámolod:
- az ügyvédi díjat,
- a közjegyzőt, értékbecslést, földhivatali díjakat,
- a felújítás és bútorozás költségét,
- és legalább 3–6 hónapnyi vésztartalékot, amit nem költesz lakásra.
Egy 60 milliós lakás esetén a 20% önerő 12 millió forint. Ha ehhez hozzácsapsz mondjuk 2–4 milliót felújításra, bútorra, plusz a járulékos költségekre, valójában 14–16 millió forint körüli saját forrásra van szükséged egy biztonságos tranzakcióhoz.
Mit néz a bank, amikor lakáshitelt kérsz?
1. Jövedelem és terhelhetőség
A banknak nem az a kérdés, hogy „akar-e neked hitelt adni”, hanem hogy hosszú távon bírni fogod-e a törlesztést. Ezért részletesen átnézik:
- a munkaviszonyodat (határozatlan vs. határozott, próbaidő, vállalkozói múlt),
- a jövedelem nagyságát és stabilitását,
- a meglévő hiteleidet, hitelkereteidet, hitelkártyáidat,
- a háztartás teljes terheltségét (ha ketten igényeltek).
A Magyar Nemzeti Bank szabálya alapján meghatározott a jövedelemarányos törlesztési mutató (JTM), ami plafont szab annak, hogy a nettó jövedelmed hány százaléka mehet hiteltörlesztésre. A bank akár ennél szigorúbb belső limitet is használhat, ezért fordul elő, hogy a kalkulációkhoz képest kevesebb hitelt engednek.
2. Ingatlan értéke – nem a hirdetés dönt
Hiába hirdetik a lakást 60 millióért, a bank a saját értékbecslője által megállapított forgalmi értékből indul ki. Ha a szakértő szerint reálisan csak 54 milliót ér, akkor:
- a hitel maximuma erre a 54 millióra számolódik,
- a különbözetet neked kell kipótolni plusz önerőből.
Ez az a pont, ahol sokan kénytelenek újraírni a költségvetést, vagy olcsóbb lakást keresni.
3. Futamidő és kamat – miért fontos a 3%?
Első lakásnál a legtöbben hosszú futamidőt (20–25 év) választanak, hogy a havi törlesztő beleférjen a fizetésbe. Ez önmagában nem probléma, ha tudatosan kezeled.
A kulcskérdés inkább az, hogy:
- piaci lakáshitelt választasz (változó kamatkörnyezettel), vagy
- államilag támogatott, fix 3%-os konstrukciót tudsz igénybe venni.
A CSOK Plusz egy legfeljebb 3%-os fix kamatozású, akár 50 millió forintig felvehető lakáshitel gyermekvállaló házaspároknak. A második és harmadik gyermek után tőkeelengedés is jár, gyermekenként akár 10-10 millió forinttal.
Az Otthon Start program pedig egy fix 3%-os kamatozású, maximum 50 millió forintos, legfeljebb 25 éves futamidejű, kifejezetten első lakástulajdon szerzését célzó lakáshitel, amelyhez elég lehet akár 10% önerő is. Jelentős különbség, hogy ezt házasság és gyermekvállalás nélkül, egyedülállóként is igényelheted.
Piaci hitelekhez képest ez a két konstrukció a mostani kamatkörnyezetben több tízezer forinttal alacsonyabb havi törlesztőt jelenthet ugyanarra a hitelösszegre.
Milyen támogatásokra számíthatsz első lakásnál?
CSOK Plusz – családalapítás mellé 3%-os hitel és tőkeelengedés
A CSOK Plusz lényege:
- házaspárok vehetik igénybe,
- legalább egy vállalt vagy meglévő gyermek kell,
- a hitelösszeg a gyerekszámtól függ:
- 1 gyermek: max. 15 millió forint,
- 2 gyermek: max. 30 millió forint,
- 3 gyermek: max. 50 millió forint,
- a kamat legfeljebb 3%, 10–25 éves futamidővel.
A második és minden további újonnan született gyermek után a tőketartozásból 10–10 millió forintot elengedhetnek, így a futamidő végére akár érdemben csökkenhet a visszafizetendő összeg.
Otthon Start – 3%-os fix kamat azoknak is, akik nem CSOK-képesek
Az Otthon Start lakáshitel azok számára jelent nagy lehetőséget, akik:
- első saját lakásukat veszik,
- nem feltétlenül házasok, nem biztos, hogy vállalnak gyermeket,
- de szeretnének a magas piaci kamatok helyett fix, 3% körüli támogatott kamattal hitelt felvenni.
A főbb paraméterek:
- fix, legfeljebb 3%-os kamat,
- maximum 50 millió forintos hitelösszeg,
- legfeljebb 25 éves futamidő,
- alacsonyabb minimális önerő (akár 10%),
- a 2025. novemberi rendeletmódosítások után a jogosultsági feltételek több ponton enyhültek, például az elvárt önerő és az igénybe vehető adóstársak köre is rugalmasabb lett.
Babaváró hitel – extra segítség az önerőhöz
A Babaváró továbbra is szabad felhasználású, gyermekvállaláshoz kötött, kamattámogatott hitel, amelynek összegét sokan beforgatják önerőként lakásvásárlásba. Ha a bank elfogadja, ez gyakorlatilag:
- javítja az önerő arányát,
- kombinálható CSOK Plusszal vagy Otthon Starttal is.
Illetékmentesség – láthatatlan, de nagyon nagy tétel
CSOK Plusz esetén a program egyik fontos előnye, hogy az így vásárolt ingatlan után nem kell 4%-os vagyonszerzési illetéket fizetni. Egy 60 milliós lakásnál ez 2,4 millió forint megtakarítást jelent.
Otthon Startnál az illetékmentesség szabályai részben eltérhetnek, ezért mindig friss, banki vagy hivatalos forrásból érdemes tájékozódni a konkrét ügylet előtt.
A rejtett költségek, amik meg tudják borítani a költségvetést
Első lakásnál nagyon sokan kizárólag a vételár + hitel kombinációban gondolkodnak, majd meglepődnek, hogy elfogy a pénz, mire kulcsra kész az otthon.
A leggyakoribb, alábecsült tételek:
Ügyvédi díj
Az adásvételi szerződést ügyvédnek kell ellenjegyeznie, hitel esetén a dokumentáció bonyolultabb. A díj jellemzően:
- a vételár 0,5–1%-a, vagy
- fix, 150–300 ezer forint közötti összeg.
Értékbecslés, közjegyző, földhivatal
Az értékbecslés díja több tízezer forint, a közjegyzői okirat a hitelszerződésnél akár százezres nagyságrend, a földhivatali eljárások is külön tételek – együtt könnyen elérik a félmilliós nagyságrendet.
Felújítás és bútor
Egy 50–60 m²-es lakásnál egy „nem luxus”, de kulturált szintű:
- festés,
- kisebb műszaki javítások,
- konyha- és fürdőszoba-ráncfelvarrás,
- alap bútorozás
nagyon könnyen 3–5 millió forintba kerül. Ha ezt nem számolod bele induláskor, szinte biztos, hogy túlnyújtózol a takarón.
Biztosítások
Lakásbiztosítás nélkül nem kapsz jelzáloghitelt. Emellett a bank élet- vagy hitelfedezeti biztosítást is javasolhat. Ezek együtt:
- havi 5–20 ezer forint plusz,
- ami 20–25 év alatt több százezer–milliós tétellé nő.
Lépésről lépésre: így érdemes felépíteni az első lakás projektet
- Számolj, mielőtt beleszeretsz egy lakásba
Első lépésként ne a hirdetési oldalakra menj fel, hanem egy lakáshitel kalkulátor használatával nézd meg:
- mekkora hitelösszeg fér bele a jövedelmedbe,
- milyen törlesztőre számíthatsz 15, 20 vagy 25 éves futamidő mellett,
- mi történik, ha a CSOK Plusz vagy az Otthon Start 3%-os kamata helyett piaci hitelt kellene felvenned.
Ha a számok kijózanítóak, még mindig olcsóbb most módosítani a terveken, mint később eladósodva kapkodni.
- Előminősítés – ne a banknál derüljön ki, hogy kevés
Érdemes előzetes hitelbírálatot kérni. Így:
- nagyjából látod, mekkora hitelre számíthatsz,
- tudni fogod, hogy jogosult lehetsz-e CSOK Pluszra vagy Otthon Startra,
- az eladó felé komolyabb vevőként tudsz megjelenni.
- Lakáskeresés a valódi kereten belül
Ha a számítások szerint 60 milliós projekt fér bele, ne 65-70 milliós lakásokat nézegess, „majd csak megoldjuk” alapon. Számolj azzal is, hogy az értékbecslő lehet óvatosabb az árral.
- Szerződéskötés: ne csak az árra figyelj
A foglaló (tipikusan a vételár 10%-a) mellett az adásvételi szerződésben érdemes rögzíteni:
- milyen feltételekkel léphetsz vissza, ha a bank elutasít,
- meddig kell beadni a hitelkérelmet,
- mik a folyósítás határidői.
Ezek a mondatok sok milliós vitahelyzetet tudnak megelőzni.
- Hitel és támogatások igénylése profi háttérrel
CSOK Plusz, Otthon Start, Babaváró, piaci hitel – mindegyik más szabályrendszer, határidő és dokumentumcsomag. Érdemes olyan pénzügyi portált vagy tanácsadót választani, aki:
- nem egyetlen bank termékét „tolja”,
- hanem több bank lakáshitel-ajánlatát hasonlítja össze,
- és segít abban, hogy a támogatott 3%-os konstrukciókból hozd ki a maximumot.
- Folyósítás, birtokbaadás, átírás
Ha minden feltétel teljesült, a bank folyósít, az eladó átadja a lakást, a földhivatal bejegyzi a tulajdonjogodat és a jelzálogjogot. Itt már „csak” az a feladat, hogy:
- az órák állását jegyzőkönyvben rögzítsétek,
- elindítsd az átírásokat (víz, gáz, villany, távhő, közös költség),
- és elkezdődhessen a felújítás-bútorozás.
Miért érdemes független pénzügyi portálon keresztül kalkulálni?
Első lakásnál nem pár ezer forint különbségről beszélünk. Ha rosszul választasz hitelt, konstrukciót vagy futamidőt, az:
- havonta akár 20–40 ezer forinttal magasabb törlesztőt,
- teljes futamidőre vetítve pedig milliós többletet is jelenthet.
Egy független pénzügyi portál:
- lakáshitel kalkulátor segítségével megmutatja, mennyi hitelt kaphatsz,
- külön ki tudja számolni a CSOK Plusz és az Otthon Start 3%-os hiteleinek hatását,
- segít abban, hogyan kombináld a támogatott hiteleket a piaci megoldásokkal,
- és előre jelzi, ha valamilyen feltétel miatt egy-egy banknál biztosan elbuknál.
Az első lakásvásárlás életed egyik legnagyobb pénzügyi döntése. Nem kell fejből tudnod a jogszabályokat és a banki apróbetűs részt, de érdemes a számokkal tisztában lenni, mielőtt aláírod az adásvételit. Ebben egy jól felépített, naprakész pénzügyi portál és egy okosan használt lakáshitel kalkulátor adhat olyan biztonságot, amire egy ekkora döntésnél valóban szükség van.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Gazdaság
Black Friday a Xiaominál: négyszeres Mi Pont és extra kedvezmények
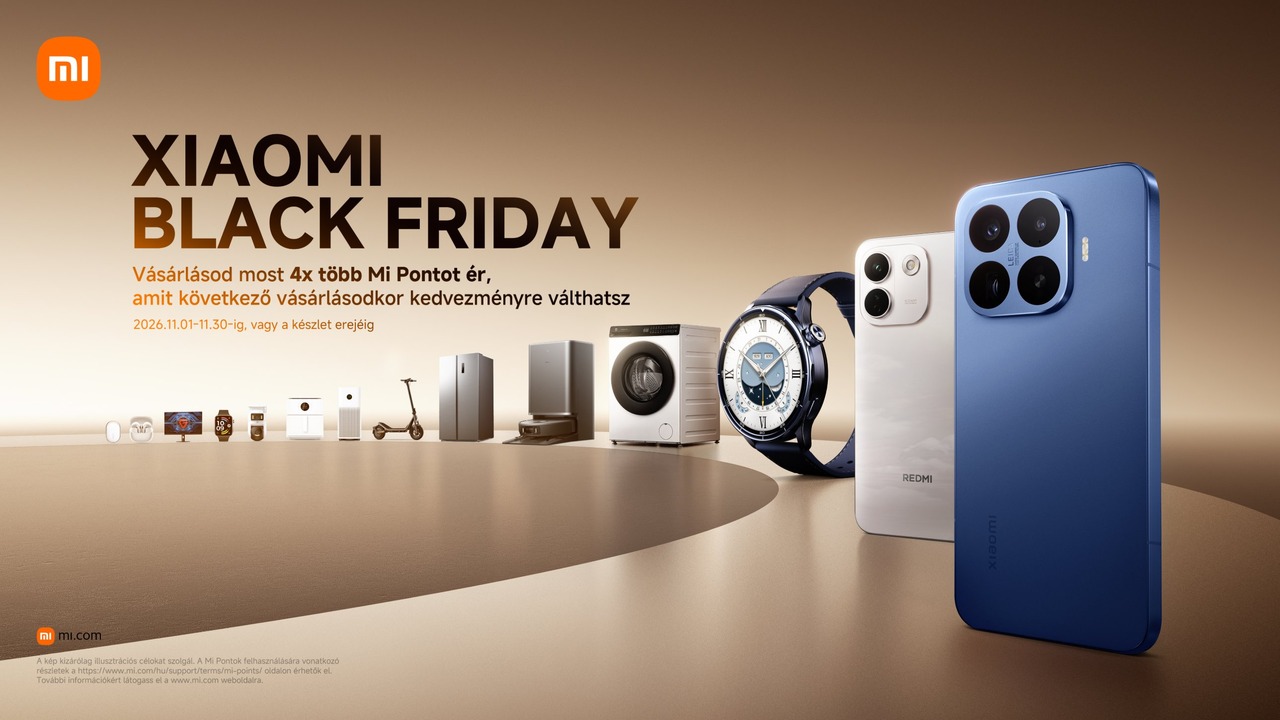
A korábbi évekhez hasonlóan idén is Black Friday akcióval jelentkezik a Xiaomi Magyarország. November 2. és 30. között a gyártó hivatalos hazai webáruházában, a mi.com-on, valamint hivatalos értékesítési partnereinél kedvezményes áron érhetők el a márka okostelefonjai és okoseszköz-ökoszisztémájának számos készüléke, a nagy háztartási gépektől a porszívókon és elektromos rollereken át a viselhető eszközökig.
A promóció utolsó napjaiban, november 25. és 30. között egyes termékek pedig még kedvezőbben lesznek megvásárolhatók.
A teljes promóciós időszak alatt az alábbi kiemelt készülékekhez juthatnak hozzá kedvezményes áron a vásárlók:
Xiaomi nagy háztartási gépek
- Mijia Front Load Washer 8kg
- Mijia Front Load Washer 7kg
- Mijia Refrigerator Cross Door 502L
Xiaomi porszívók
- Xiaomi Robot Vacuum 6 sorozat
- Mijia Stick Vacuum 4 sorozat
Xiaomi elektromos rollerek
- Xiaomi Scooter 6 sorozat
Xiaomi és REDMI viselhető eszközök
- Xiaomi Band 10 és Xiaomi Band 10 Pro
- REDMI Watch 6 és REDMI Watch 6 NFC
Xiaomi és REDMI okostelefonok
- Xiaomi 17T sorozat
- REDMI Note 17 sorozat
Az akciós lista egyik legfrissebb tagja a nyár végén világszerte bemutatott REDMI Note 17 sorozat. A család csúcsmodellje, a REDMI Note 17 Pro Max 9 210 mAh-s akkumulátora a legnagyobb az Európában eddig forgalmazott REDMI Note telefonok között, a készülék ráadásul 100 W-os HyperCharge gyorstöltést is kínál.
A Xiaomi Robot Vacuum 6 sorozat csúcsmodellje, a Robot Vacuum 6 Max 35 000 pascalos szívóerejével rekordot jelent a Xiaomi kínálatában, ráadásul további újdonsága, hogy az új fejének köszönhetően falszegélyek, a sarkok és a bútorlábak környéke is alaposan kitakarítható vele. Emellett a Mijia Stick Vacuum 4 sorozat pedig kézi porszívóként nyújt praktikus segítséget a bútorok és polcok, vagy akár az autó belső terének tisztításában.
A Xiaomi okosotthon-koncepciójában a háztartási gépek nem különálló eszközök, hanem egy összefüggő ökoszisztéma részei. A mosógépektől és a hűtőszekrényektől a porszívókon át a konyhai kisgépekig a Xiaomi termékei együtt teszik egyszerűbbé, kényelmesebbé és hatékonyabbá a mindennapi háztartást.
További kedvezmények az utolsó napokban
A Xiaomi az akció hajrájára is tartogat meglepetést. November 25. és 30. között több okostelefon, okosotthon-készülék, szórakoztatóelektronikai termék és kiegészítő eszköz az eredeti Black Friday-akciós árnál is olcsóbban lesz elérhető.
Négyszeres Mi Pontok a Black Friday alatt!
A mi.com-on vásárlók a kedvezményes árak mellett további előnyben is részesülnek: a teljes akciós időszak alatt, november 2. és 30. között minden vásárlás után a szokásos pontmennyiség négyszeresét kapják.
Alapesetben minden elköltött 100 forint után 1 Mi Pont jár, amely kedvezménykuponra váltva 5 forintot ér. A Black Friday idején ehelyett 100 forintonként 4 Mi Pont, azaz 20 forint értékű jóváírás gyűjthető. A pontok a következő vásárlásnál használhatók fel, akár a Black Friday akciós időszakában is. A kampány első napjaiban szerzett pontok így már az akció november 25. és 30. közötti hajrájában, a még kedvezőbb árakon kínált termékeknél is beválthatók. A pontokat azonban nem szükséges azonnal felhasználni: azok a Black Friday után, például a karácsonyi ajándékok beszerzésekor is kedvezményre válthatók. A Mi Pontok és a kuponok részletes felhasználási feltételei a mi.com/hu oldalon érhetők el.
A Xiaomi Black Friday ajánlatában szereplő termékek a Xiaomi hivatalos webáruházában (mi.com) érhetők el.
Az ajánlat 2026. november 2. és 30. között, illetve a készlet erejéig érvényes. A részletekről a mi.com weboldalon lehet tájékozódni.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Olcsóbb lett a kötelező, mégis alig keressük a jobb ajánlatokat
Az autósok jelentős része továbbra sem használja ki a biztosítók közötti versenyben rejlő lehetőségeket, pedig az így elérhető megtakarítás évente átlagosan 12-18 ezer forint lehet a SimpleBiztosítás.hu szakértőinek becslése szerint. Az egyedi ajánlatok között ugyanakkor jelentős különbségek is lehetnek.
Várhatóan mintegy 70 ezren váltanak biztosítót a november elején kezdődő kötelező gépjármű-felelősségbiztosítási (kgfb) kampányban, noha az érintettek száma ennek mintegy hét és félszerese. A biztosítók közötti verseny továbbra is jelentős megtakarítási lehetőségeket kínál: azoknak ugyanúgy, akik több éve fizetik ugyanarra a szerződésre az inflációval évről évre korrigált díjat, mint azoknak, akik abban a hiszemben vannak, hogy évekkel ezelőtt a legkedvezőbb konstrukciót választották ki.
„A biztosítók évente akár többször is módosíthatják a tarifáló paramétereiket, ezért már a tavalyi állapot sem mond semmit az aktuális kondíciókról”
– véli Deák András, a SimpleBiztosítás.hu vezérigazgatója. Szerinte emiatt érdemes minden évben ellenőrizni, hogy van-e olcsóbb ajánlat a piacon, és nem kell félni a legkedvezőbbtől: a kgfb uniformizált termék, tehát nincs különbség egy kisebb vagy nagyobb biztosító konstrukciója között. Az összehasonlítás ráadásul mindössze perceket vesz igénybe: a SimpleBiztosítás.hu felhasználói például átlagosan 15 perc alatt jutnak el a főoldaltól a konkrét ajánlatig.
Csökkenő díjak, növekvő költségek
A Magyar Nemzeti Bank legfrissebb kgfb-indexe szerint 2026 második negyedévének végén a normál használatú személyautók átlagos éves biztosítási díja 55 521 forint volt, 2,7 százalékkal alacsonyabb az egy évvel korábbinál. A csökkenés Budapesten és vidéken egyaránt megfigyelhető volt, miközben a biztosítók kárráfordításai 10,8 százalékkal emelkedtek. Utóbbi elsősorban a javítási és karbantartási költségek drágulásával függ össze, és arra utal, hogy a biztosítóknak egyre nagyobb költségnyomás mellett kell versenyezniük az ügyfelekért.
Az országos átlag ugyanakkor csak a piaci folyamatok egyik oldalát mutatja. A SimpleBiztosítás.hu 2026-ban kötött, szeptember 22-én még élő személyautós kgfb-szerződéseinek átlagos éves díja 56 809 forintot tett ki, vagyis megközelítette az MNB által közölt országos értéket. Az egyéni díjak azonban ettől jelentősen eltérhetnek: a biztosítók eltérő kockázatértékelése és kedvezményrendszere miatt két, hasonló adottságú ügyfél is egészen más ajánlatokkal találkozhat.
„A kötelező biztosítás díját ma már annyi tényező befolyásolja, hogy az országos átlagból szinte lehetetlen megmondani, kinek mennyit kellene fizetnie. Ráadásul az sem biztos, hogy ugyanaz a társaság kínálja a legkedvezőbb feltételeket egy fiatal városi autósnak és egy több évtizede balesetmentesen vezető vidéki üzembentartónak. Éppen ezért nem az a legfontosabb kérdés, hogy általában drágult-e vagy olcsóbb lett a kgfb, hanem az, hogy a saját szerződésünknél találunk-e kedvezőbb ajánlatot”
– mondta Deák András.
Nemcsak az számít, milyen autót vezetünk
A biztosítási díjak közötti eltéréseket nem feltétlenül a gépjármű márkája vagy kategóriája magyarázza. Azonos feltételek mellett a nagyobb teljesítményű autókra jellemzően magasabb díjat kell fizetni, de legalább ilyen fontos tényező lehet az üzemben tartó életkora, lakóhelye és kártörténete is. A biztosítói díjszabások alapján a 30-55 éves korosztály általában kedvezőbb helyzetben van, mint a fiatalabb vagy idősebb autósok, míg a nagyvárosi lakóhely jellemzően magasabb díjakkal járhat.
A díjkülönbségeket tovább növelik az egyes biztosítók eltérő kedvezményrendszerei. Ezért az összehasonlításhoz a biztosítók alapdíjai mellett az egyes fizetési és szerződéskötési konstrukciókra is érdemes odafigyelni. És még az sem kizárt, hogy valaki a jelenlegi biztosítójánál, új szerződés megkötésével talál kedvezőbb megoldást.
A biztosításváltás már jórészt online történik
Bár az év végi kampányban évről évre kevesebben váltanak, akik megteszik, azok túlnyomó többsége már az internetet választja. A szakértői becslések szerint az év végi váltások mintegy 85 százaléka online történik. Deák András szerint ez azt mutatja, hogy a digitális ügyintézés egyre kevésbé jelent akadályt: az autósoknak néhány perc alatt össze tudják hasonlítani több biztosító ajánlatát, és a szerződéskötés jelentős része is elintézhető online.
Noha az év végi kampány azokat az üzembentartókat érinti, akiknek a kgfb-szerződése január 1-jén fordul át, a többieknek sem érdemes megfeledkezniük az ajánlatok összehasonlításáról. Az év végén érintett autósoknak legkésőbb december 1-jéig kell felmondaniuk meglévő szerződésüket, míg a többiek az év során, saját fordulónapjukhoz igazodva válthatnak biztosítót, a felmondásra vonatkozó legalább 30 napos határidő betartásával.
A váltással elérhető éves megtakarítás átlagosan 12-18 ezer forint a SimpleBiztosítás.hu szakértőinek becslése szerint. Ezért is fontos, hogy az autósok ne automatikusan hosszabbítsák meg meglévő szerződésüket: néhány percnyi kalkulációval kiderülhet, hogy a jelenlegi ajánlat továbbra is versenyképes-e, vagy ugyanazért a kötelező biztosításért a következő évben lényegesen kevesebbet is fizethetnének.
A kgfb-váltással párhuzamosan érdemes lehet a Casco biztosítást is ellenőrizni, hiszen ebben a szegmensben is jelentős a verseny a biztosítók között.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Az LG a közlekedésbiztonság új korszakát mutatta be ITS World Congress rendezvényen
Az LG Electronics (LG) Dél-Koreában október 19. és 31. között megrendezett ITS World Congress rendezvényen (Az intelligens közlekedési rendszerek világkongresszusa) ismertette a jövő közlekedésbiztonságáról alkotott vízióját.
A „Beyond Mobility, Connected World” („A mobilitáson túl: összekapcsolt világ”) mottó jegyében megrendezett ötnapos eseményen kormányzati képviselők, iparági vezetők és szakértők vitatták meg az intelligens közlekedési rendszerek jövőjét.
Az LG a kongresszuson bemutatta, miként mozdul el az autóipar a kizárólag az egyes járművek biztonságára építő megközelítéstől az együttműködésen alapuló balesetmegelőzés felé, ahol a járművek, a közlekedők, az infrastruktúra és a hálózatok összehangoltan működnek. A vállalat műszaki előadásokon, szakmai programokon és élő bemutatókon keresztül szemléltette közlekedésbiztonsági technológiáit, valamint azt, hogy az összekapcsolt technológiák hogyan járulhatnak hozzá egy biztonságosabb és összehangoltabb mobilitási ökoszisztéma kialakításához.
A járműkommunikációtól a kooperatív közlekedésbiztonságig
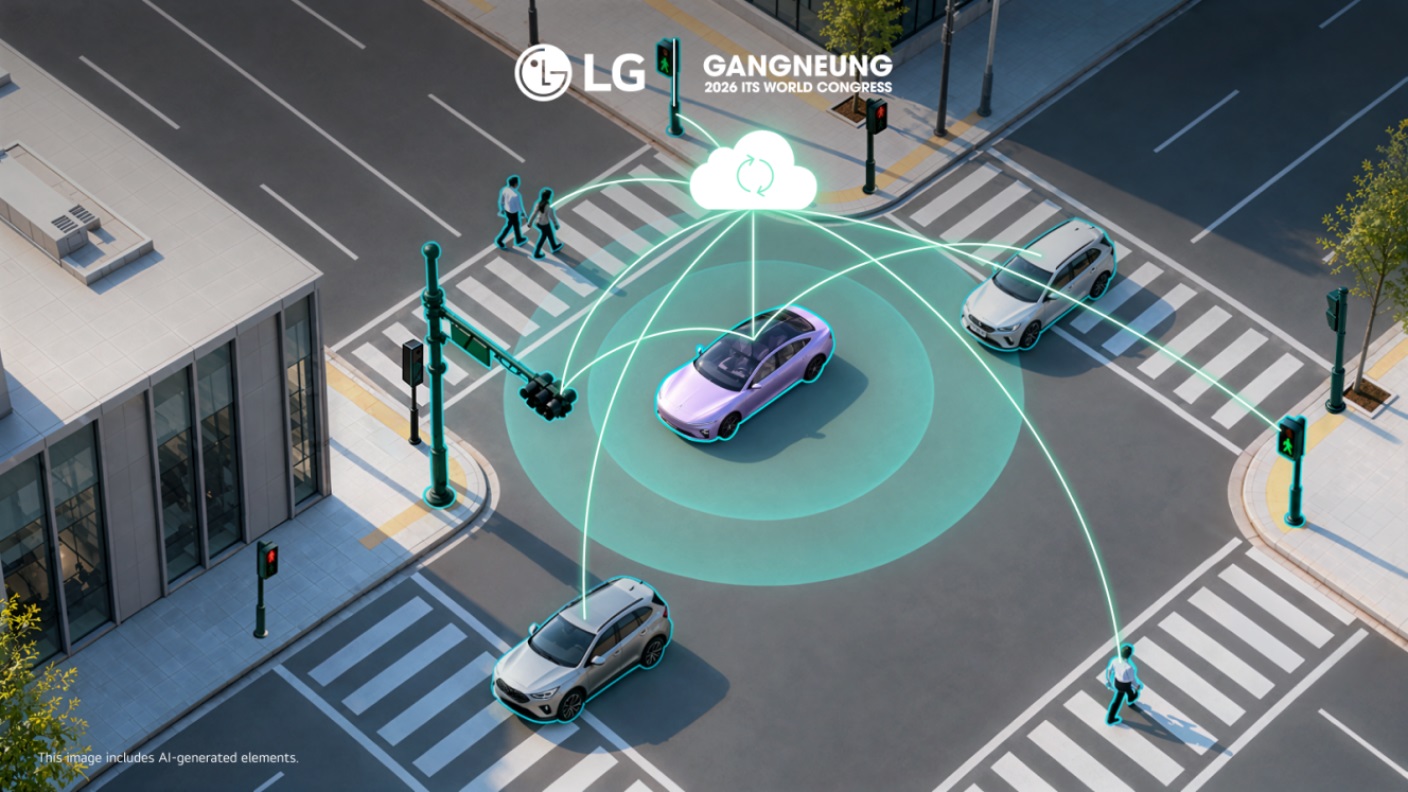
Ahogy az autóipar egyre gyorsabban halad a szoftveralapú járművek (SDV-k) és az automatizált vezetés felé, a főként fedélzeti érzékelőkre támaszkodó biztonsági rendszerek korlátokba ütköznek a jármű közvetlen környezetén kívüli veszélyek felismerésében. A kooperatív közlekedésbiztonsági technológiák lehetővé teszik, hogy a járművek valós időben osszanak meg információkat a közlekedés más résztvevőivel és a környező infrastruktúrával, így javítva a lehetséges veszélyhelyzetek észlelését.
Az LG a 2026-os ITS World Congress rendezvényen azt szemléltette, hogyan ötvözi a Soft V2X technológiára épülő biztonsági platformja a jármű és környezete közötti közvetlen kommunikációt (vehicle-to-everything, V2X) a felhőalapú, jármű és hálózat közötti kapcsolattal (vehicle-to-network, V2N). A Soft V2X az LG integrált, kooperatív közlekedésbiztonsági platformja, amely valós időben kapcsolja össze a járműveket, a hálózatokat és az infrastruktúrát. A bemutató az európai újautó-értékelési program (European New Car Assessment Programme, Euro NCAP) együttműködésen alapuló biztonsági forgatókönyveihez is igazodik.
Az LG a „Seamless V2X-V2N Intelligence for NCAP-Ready Safety” elnevezésű bemutató keretén belül valós közúti környezetben is tartott demonstrációkat a kongresszus helyszínének közelében. Egy, az LG telematikai hardverével felszerelt jármű, valamint V2X-kommunikációra képes eszközök és egy gyalogosoknak szánt mobilalkalmazás segítségével azt mutatták be, hogyan ismerik fel az összekapcsolt biztonsági technológiák a beláthatatlan kereszteződésekben kialakuló kockázatot, hogyan észlelik a közeledő gyalogosokat és kerékpárosokat, valamint miként figyelmeztethetnek időben a vezető látóterén kívül eső veszélyekre.
A platform egyesíti a Soft V2X technológiára épülő, végpontok közötti üzenetvédelmet, a szolgáltatásminőség (Quality of Service, QoS) előrejelzésével támogatott, V2X- és V2N-kommunikációt intelligensen összehangoló megoldást, valamint az 5G Automotive Association (5GAA) és az ITS Korea szabványaira épülő V2N-szervert. Ezek a technológiák együttesen növelik a biztonsági szempontból kritikus üzenetek megbízhatóságát, és segítik a szolgáltatások folyamatos működését.
Az LG megoldása a járművek, a kommunikációs hálózatok, a felhőalapú szolgáltatások és a közlekedési infrastruktúra integrációjával túlmutat a hagyományos V2X-technológián. Lehetővé teszi, hogy a járművek és a környező infrastruktúra közösen ismerjék fel a lehetséges veszélyeket, és reagáljanak rájuk, így a kizárólag járművekre összpontosító rendszereknél átfogóbb, együttműködésen alapuló biztonsági megközelítést támogat.
Nemzetközi összefogás a balesetmentes társadalomért
A technológiai fejlesztés mellett az LG a Toyota és a világ különböző régióiban működő ITS-szervezetek képviselőivel együtt részt vett a „Toward Building a Zero-Accident Society” („A balesetmentes társadalom megteremtése felé”) című szakmai programon is. A résztvevők azt vizsgálták, milyen nemzetközi együttműködések segíthetik a közúti balesetek számának csökkentését és az együttműködő V2X-technológiák elterjedésének felgyorsítását.
A program során az LG ismertette világszerte végzett technológiai tesztjeinek tapasztalatait, és bemutatta az Euro NCAP változó biztonsági követelményeihez igazodó kooperatív V2X-alkalmazásait. A résztvevők továbbá közös nyilatkozatban szorgalmazták az iparági együttműködés bővítését, valamint a kooperatív közlekedésbiztonsági technológiák fejlesztését és elterjesztését.
A nyilatkozat hangsúlyozza a járműveket, a közlekedőket, az infrastruktúrát és a kommunikációs hálózatokat összekapcsoló közlekedésbiztonsági keretrendszer fontosságát. A legfontosabb célok között szerepel az SDV-architektúrák képességeinek bővítése, a vezeték nélküli (over-the-air, OTA) frissítéseken alapuló szolgáltatások továbbfejlesztése, az együttműködő V2X-technológiák elterjedésének felgyorsítása, valamint az NCAP biztonsági értékelési keretrendszereivel való összhang erősítése.
Innováció és szabványosítás az összekapcsolt közlekedésbiztonságért
Az LG két, az összekapcsolt mobilitás jövőjével foglalkozó szakmai programon mutatta be a Soft V2X technológiájának lehetőségeit.
A „V2X Technologies for Hyper Connected Mobility Service” („V2X-technológiák a fokozottan összekapcsolt mobilitási szolgáltatásokhoz”) című programon az LG a Korea Electronics Technology Institute (KETI), az Electronics and Telecommunications Research Institute (ETRI) és a Sungkyunkwan Egyetem képviselőivel vett részt a V2X-ökoszisztéma jövőjéről szóló panelbeszélgetésen. A vállalat ismertette álláspontját a V2N- és a hibrid V2X-megoldások szabványosításának fejlesztéséről, amely elősegítheti a technológiák bevezetését a nemzetközi piacon.
A „Global Connectivity Solutions to Support Connected and Automated Driving” („Globális kapcsolódási megoldások az összekapcsolt és automatizált vezetés támogatására”) című programon az LG a globális autógyártók számára kínált V2N-szolgáltatások alkalmazási lehetőségeit, valamint a jövő közlekedési környezetéhez igazodó, összekapcsolt biztonsági technológiák fejlesztésére vonatkozó megközelítését mutatta be. A vállalat továbbá ismertette az AI-ra és a digitális infrastruktúrára épülő következő generációs biztonsági szolgáltatásokról alkotott vízióját, szemléltetve a járműveket, a hálózatokat, a felhőplatformokat és a közlekedési infrastruktúrát összekapcsoló integrált mobilitási ökoszisztéma lehetőségeit.
„A közúti balesetek számának csökkentéséhez nem elegendő pusztán az egyes járművek biztonsági teljesítményét javítani”
– mondta Lee Sang-yong, az LG járműipari megoldások üzletágának (Vehicle Solution Company) kutatás-fejlesztési laboratóriumának vezetője.
„Az LG célja, hogy a kooperatív közlekedésbiztonsági technológiák révén összekapcsolja a járműveket, a közlekedőket, az infrastruktúrát és a hálózatokat, ezáltal pedig hozzájáruljon egy biztonságosabb mobilitási ökoszisztéma kialakításához, valamint a balesetmentes társadalom megvalósításához.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

A jó alvás a csenddel kezdődik– technológia a nyugodtabb éjszakákért

Milyen tényezők befolyásolják a lépcső készítés árakat és típusválasztást?

Hogyan válasszunk valóban bio barát termékeket a mindennapokhoz?

A tervezett vagyonadó: ki mondja meg, mennyit ér a vagyon?

Egyre többet várunk az otthoni kávétól


Öt perc alatt telepíthető védelemmel segíti partnereit a Zyxel Networks

A Mapei számaiban is megjelent az építőipar nyári fékezése

Az AI már autót is ajánl, de a céges flotta választás ettől nem lett egyszerűbb

Országos MI oktatási programot jelentett be a Bosch

Magyar műholdak, amelyek éjjel és felhős időben is „látnak”




Technokrata.hu
Sokszorosára növelte az alacsony önerős lakáshiteleket az Otthon Start, a Wekerle Pluszban is marad a 10 százalék
Kevesebb mint felére csökkent az üdítőitalok cukor- és kalóriatartalma Magyarországon
Miért egészen más egy Forma 1 autót vezetni, mint egy hagyományos sportautót?
K&H: kitart az innovációs lendület a magyar vállalatoknál
Ősszel klímát venni? Több előnye van, mint elsőre gondolnánk
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
A Festo új rozsdamentes acél Motion Series-t vezet be
Több információ, tudatosabb odafigyelés: hogyan segítheti a technológia a szülőket a baba alvása során?
Az Otthon Start már lejtmenetbe került, de a személyi kölcsönt nyakló nélkül viszik
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
Műszaki-Magazin.hu
Mikroorganizmusok gondoskodnak az üzemi eszközök tisztításáról
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
Autonóm robotok új intelligenciája
A Sandvik Coromant gyorsítja a profilmegmunkálást
Budapest az autonóm gyár korszakának kiindulópontjává válik
A Festo új rozsdamentes acél Motion Series-t vezet be
Új korszak a munkadarab-befogásban
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
Kitart az innovációs lendület a magyar vállalatoknál
A robotika lehet az AI következő nagy áttörése
-

 Ipar2 hét ago
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány
-
Gazdaság2 hét ago
K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik
-
Gazdaság2 hét ago
Kamarai előadások segítik a felkészülést az új cégcsoportos árelszámolási szabályokra
-
Okoseszközök2 hét ago
37 éve a magyar otthonokban: Nosztalgikus kampánnyal ünnepli a jászfényszarui televíziógyártást a Samsung
-
Okoseszközök2 hét ago
Bemutatkozott az iRobot új takarítórobotja, a Roomba Max 875 Combo
-
Tippek2 hét ago
A Hankook Winter i*cept evo 4 nyerte az Auto Bild Allrad SUV és crossover téli gumiabroncs-tesztjét
-
Ipar2 hét ago
Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint
-
Tippek2 hét ago
Őszi checklist autósoknak: 5 lépés az első fagyok előtt, amelyek megelőzhetik a téli baleseteket


