

Gazdaság
Vészesen hűl a levegő a technológiai startupok körül
Az egész startupos ökoszisztémára erős hatást gyakorol a nagy technológiai cégek tőzsdei lejtmenete.
A problémákat elméleti oldalról közelítő elemzők szerint nem kellene állandóan a recesszió rémével riogatni, mert önbeteljesítő jóslattá válik. Meglehet, igaz ez az állítás, hiszen a tőzsdéket nagyrészt a hit mozgatja (lásd: Tesla, bitcoin stb.). De lehet más magyarázat is: a gazdaság lassulását, az infláció elszaladását látva a befektetők észbe kaptak, hogy talán mégsem éri egy vállalat az éves bevétele százszorosát vagy ezerszeresét, és a piaci értékelés mögött kellene legyen némi gazdasági teljesítmény is.
A nagy techcégek is szenvednek a tőzsdén
A Nasdaq Composite index, amely tavaly novemberben már 16 ezer pont fölött is járt, mostanra 11 ezer alá került. A Dow Jones a januári 37 ezres szintről 30 ezer pont közelébe jutott, az S&P-nél 4800 és 3700 a két „csúcspont” (mert mint tudjuk, a negatív növekedés is növekedés).
Ha az egyes technológiai vállalatokat nézzük, az sem mutat szebben. Microsoft tavaly, karácsonyi ajándéknak 342 dollár, most 260. Apple: januárban 180 dollár fölött, most 130 közelében. De nézzünk a konzumer piacnak kevésbé kitett céget: Oracle decemberben 100 dollár fölött, most 70 alatt. SAP: tavaly novemberben 150 dollár, most 90 alatt. És a Tesla? Tavaly novemberben 1200 dollár fölött, most közelebb a 650-hez, mint a 700-hoz. Mindeközben ezek a vállalatok semmivel sem teljesítenek rosszabbul, mint amikor a csúcson voltak, vagy ha lassultak is, sápatag gazdasági környezetükben kifejezetten pirospozsgásnak hatnak.
Ilyen környezetben a kockázati tőke is óvatosabb lesz – érthetően. A Sequoia Capital, amely korábban többször is belenyúlt a tutiba (Apple, Google, Airbnb…), készített egy közel 60 oldalas prezentációt a portfóliójába tartozó startupoknak a várható kockázatokról (PDF), aminek a címe lényegében mindent elárul arról, hogyan látja a cég a jövőt: RIP Good Time. Michelle Bailhe, a Sequoia egyik partnere leegyszerűsítve úgy foglalta össze a prezentáció üzenetét a CNBC-nek – persze nem az alábbi szavakkal –: ez a helyzet, amikor elválik, ki a legélesebb kés a fiókban. Amikor minden jónak tűnő ötletbe ömlik a pénz, igazából nehezebben derül ki az is, hogy melyik a valóban értékes, életképes. Most viszont a valóban tehetséges cégek felragyoghatnak. Ám ehhez el kell végezni a kötelező feladatokat is: meg kell húzni a nadrágszíjat, és pozitív cash flow-ra van szükség.
Az egyik legjelentősebb stratup-inkubátor cég, az Y Combinator arra hívta fel a portfóliójába tartozó cégek figyelmét, hogy a technológia cégek gyászos tőzsdei szereplése erőteljesen hat a kockázati befektetésekre is.
Tíz fantasztikus pénzégetős év
A változásokat valószínűleg nehéz lesz megemésztenie mindenkinek. Az amerikai kockázati befektetőket tömörítő szövetség, a National Venture Capital Association (NVCA) évkönyve (PDF) szerint 2012-ben 41,6 milliárd dollár kockázati tőke érkezett a startupokhoz, tavaly – duplázva az előző évet – 332,8 milliárd dollár (mondjuk az némileg árnyalja a képet, hogy ebből 140 milliárdot vittek el az unikornisok). A globális növekedés is hasonló mértékű: 62,3 milliárdról jutott el 682,8 milliárdig. (Az adatok szépen mutatják az USA elképesztő túlsúlyát is a startup szektorban.)
A piac azonban már készül az aranykor végére. A Conference Board nonprofit üzleti szervezet felmérésében megkérdezett cégvezetők 60 százaléka szerint 2023 végéig recesszió lesz, 55 százalékuk szerint az inflációs időszak akár tovább is elhúzódhat. És hát ott vannak azok, akik a kettő keverékét is el tudják képzelni. A Conference Board egy előrejelzése szerint egyébként elég nagy a stagfláció valószínűsége.
Tíz évnyi kegyelmi állapot után azonban még maguk a befektetők is nehezen barátkoznak meg a gondolattal, hogy most valami más következik. Az óvatosabb jósok a 2008-as jelzáloghitelezési válságot látják közeledni, de egyre többen emlegetik fel a 70-es évek stagflációs időszakát: óriási infláció, nulla közeli gazdasági növekedés, óriási munkanélküliség… Ráadásul hosszú éveken át.
És ilyen helyzetre nincs a startup szcénának kipróbált forgatókönyve. Mint a Fortune magazin írja, a 70-es években a „startup” egy niche terminus volt, a VC meg valamiféle obskurus háziipari képződmény. Az amerikai magántőke cégek mindösszesen 2,4 milliárd dollárt kezeltek. A gazdasági lap szerint ezért lesz különösen nehéz az elkövetkező időszak mind a startupoknak, mind a befektetőknek.
De mire is kell készülniük a startupoknak?
És hogy mire kell készülniük a startupoknak? Ennek illusztrálására a Fortune cikke felidézi a 70-es évek amerikai gazdaságának néhány momentumát. 1974-ben, miután a recesszió kellős közepén az egekbe szökött az olajár, 12 százalék fölé ment az infláció. Átmenetileg ugyan helyreálltak a dolgok, de miután az évtized végén ismét elszabadult az infláció, a Fed drasztikusan megemelte a kamatot. Ez azonban semmit sem ért: a következő évben 14 százalékon tetőzött az infláció, és a 80-as évek elejére 10 százalék közelébe nőtt a munkanélküliség.
A társadalmi hatás sokkszerű volt: a középosztálybeli családok tömegei szegényedtek el, nyugdíjalapjaik veszélybe kerültek, a szegények körében gyakori volt az éhezés, zavarok voltak az üzemanyag-ellátásban… A kisvállalkozások, amelyek a magánszektorban dolgozók felét foglalkoztatták, kénytelenek voltak bezárni. Hitelt nem kaptak a túléléshez, mert a bankok csak a tőkeerősebb vállalatokat voltak hajlandók finanszírozni. Bezártak a beszállítók, forgalmazók, felhalmozódtak az eladatlan készletek… És bár a recessziónak vége lett 1982-ben, hatása az évtized közepéig elhúzódott. Addig lényegében folyamatosan nőtt a csődöt jelentő vállalkozások száma.
Persze a helyzet most más, írja a Fortune szerzője. A zömében kisvállalkozás startupokat nem bankok finanszírozzák, mint a 70-es évek kisvállalkozásait, hanem ott van az erre szakosodott globális VC-hálózat. A VC-knek egészen mások a preferenciái és céljai, mint a bankoknak. És mások a stratupok is. Mivel többségük valamilyen szoftvert fejleszt, igazából csak számítógépre és netre van szükségük, azaz jóval alacsonyabbak az indulási költségei, mint volt az 50 évvel ezelőtti kisvállalkozók többségének, melyek kereskedtek vagy gyártottak valamit.
A KKR kockázatitőke-befektető (amit egyébként a 70-es években alapítottak!) ennek ellenére úgy véli: valószínűleg le kellene porolni néhány oldalt az 1970-es évek stagflációs szabálykönyvéből. Ez a KKR, pontosabban Henry H. McVey partner olvasatában konkrétan azt jelenti, hogy sokkal óvatossabb finanszírozási stratégiát követel a befektetőktől: rövidebb finanszírozási futamidő, súlyosabb biztosítékok stb. (Terjedelmes elemzésben McVey végigveszi azokat a szempontokat, amelyeket egy felelős tőkekihelyezésnél egy VC-nek mindenképpen figyelembe kell vennie.)
A cég szerint a helyzet kulcsa a startupok kezében van: növelhetik a termelékenységüket. Ennek az eszköze pedig az innováció, az automatizálás és a digitalizáció, amelynek letéteményesei a startupok, és egyben ezek azok az eszközök, amelyek kivezethetik a gazdaságot a stagflációs időszakból.
Forrás: Bitport


Gazdaság
Kamarai álláspont a kata átalakításáról és a vagyonadó tervezetéről
A Magyar Kereskedelmi és Iparkamara (MKIK) bizonyos módosítással és a kockázatok átgondolása mellett kedvezőnek tartja a kisadózó vállalkozások tételes adójának (kata) átalakítási irányát, a vagyonadó tervezetével kapcsolatban pedig a vállalkozói tőke óvatos kezelését javasolja.
Kata: jó irány, egy fontos módosítással
A Kamara üdvözli, hogy a nyár elején készített kamarai javaslatcsomag több eleme is megjelenik a kormány társadalmi egyeztetésre bocsátott javaslatában. Külön fontos elem, hogy a katás kisvállalkozók újra számlázhatnak vállalkozásoknak és más szervezeteknek. A vállalkozások felé történő számlázás magasabb közterhe segíthet csökkenteni az adóoptimalizálási kockázatokat – a kérdés, hogy eléggé –, a 22 millió forintra emelt bevételi határ pedig szintén kedvező változás.
Az MKIK ugyanakkor látja, hogy sok kisvállalkozó a 2022 előtti kedvező katát várta vissza, ezért számukra a magasabb közteher csalódás lehet. A korábbi rendszer változatlan visszaállítása viszont költségvetési szempontból nehezen lenne fenntartható. A tervezet így kompromisszum: szélesebb kör számára teszi elérhetővé az egyszerű adózást, és nagyobb jövedelemhez nagyobb közteherviselést kapcsol.
A Kamara egy ponton további módosítást tartana indokoltnak. A vállalkozások közötti (B2B) számlázás után fizetendő 15 százalékos többletteher jelenleg nem növeli a társadalombiztosítási-ellátási alapot. Az arányos közteherviselés elve szerint a magasabb befizetéshez magasabb nyugdíj- és pénzbeli egészségbiztosítási jogosultságnak is kellene tartoznia. Ezért az MKIK a társadalmi egyeztetésen azt javasolja, hogy a többletadó meghatározott része növelje a katás vállalkozó társadalombiztosítási-ellátási alapját.
Egyúttal célszerű megvizsgálni, hogy a jelenlegi változat, amely jóval kedvezőbb az egyéni vállalkozók átalányadójánál, milyen elszívó hatással jár, illetve mekkora a veszélye annak, hogy munkavállalók újra katásokká váljanak?
Vagyonadó: a működő vállalkozói tőkét óvatosan kell kezelni
Az MKIK tisztában van azzal a kormányzati céllal, hogy a kiemelkedően vagyonosak nagyobb mértékben járuljanak hozzá a közös kiadásokhoz. A vagyonadó azonban nemzetközi tapasztalatok szerint az egyik legnehezebben jól kialakítható adónem: míg 1990-ben 12 a Gazdasági Együttműködési és Fejlesztési Szervezethez (OECD) tartozó ország alkalmazott általános nettó vagyonadót, 2026-ra csak négy. 2024-ben ezek az adók az OECD- és EU-országok adóbevételének mindössze 0,4 százalékát adták.
Amennyiben a vagyonadó megvalósul, a Kamara álláspontja szerint célszerű világosan szétválasztani a fogyasztási és pénzügyi célú magánvagyont a gazdaságban működő vállalkozói tőkétől. Egy sikeres cég értéke mögött gépek, ingatlanok, technológia és munkahelyek állnak, nem a tulajdonos szabad pénze. Ha a társasági részesedéseket évente vagyonadó terheli, az likviditási gondot okozhat, és forrást vonhat el a beruházásoktól és a munkahelyteremtéstől. A svájci példa sem követhető mechanikusan, mert ott a vagyonadó egy teljesen más tőkejövedelem-adózási környezetbe illeszkedik.
Ezen felül megfontolandó a kis- és középvállalkozások (kkv-szektor) vagyonadóval történő sújtása, különös tekintettel arra, hogy a következő időszakban az Európai Unió bruttó hazai termék (GDP) növekedésének 70 százalékát a kkv-szektortól várják az elemzők. A jelenleg is alultőkésített magyar kkv-szektor még sérülékenyebbé válik. A magyar tulajdonosok hátrányban lesznek a külföldi tulajdonosokkal szemben, ami a cégek külföldi kézbe adását ösztönzi. A régióban a szomszédos országokhoz képest is hátrányba lesznek a magyar vállalkozások.
A Kamara javasolja, hogy legyen szélesebb körű vállalkozói konzultáció, illetve a kormány jelölje ki, hogyan méri az intézkedésnek a gazdaságra gyakorolt hatását. A Kamara ebben szakemberei révén támogatást tud nyújtani.
Mindezeket figyelembe véve, az MKIK ezért a társadalmi egyeztetésen a tényleges magyarországi gazdasági tevékenységet szolgáló vállalkozói vagyon mentességét javasolja. Olyan szabályozást tart célszerűnek, amely nem kényszeríti a tulajdonost arra, hogy pusztán az adófizetés miatt forrást vonjon ki a cégből.
A Kamara szerint a társadalmi igazságosság és a gazdasági növekedés nem ellentétes cél. Amennyiben a nagyobb hozzájárulás a kérés a kiemelkedően vagyonosak felé, akkor az úgy történjen, hogy közben nem gyengül a magyar vállalkozások tőkeereje és versenyképessége.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Új kereskedelmi igazgató a CETIN Hungarynél
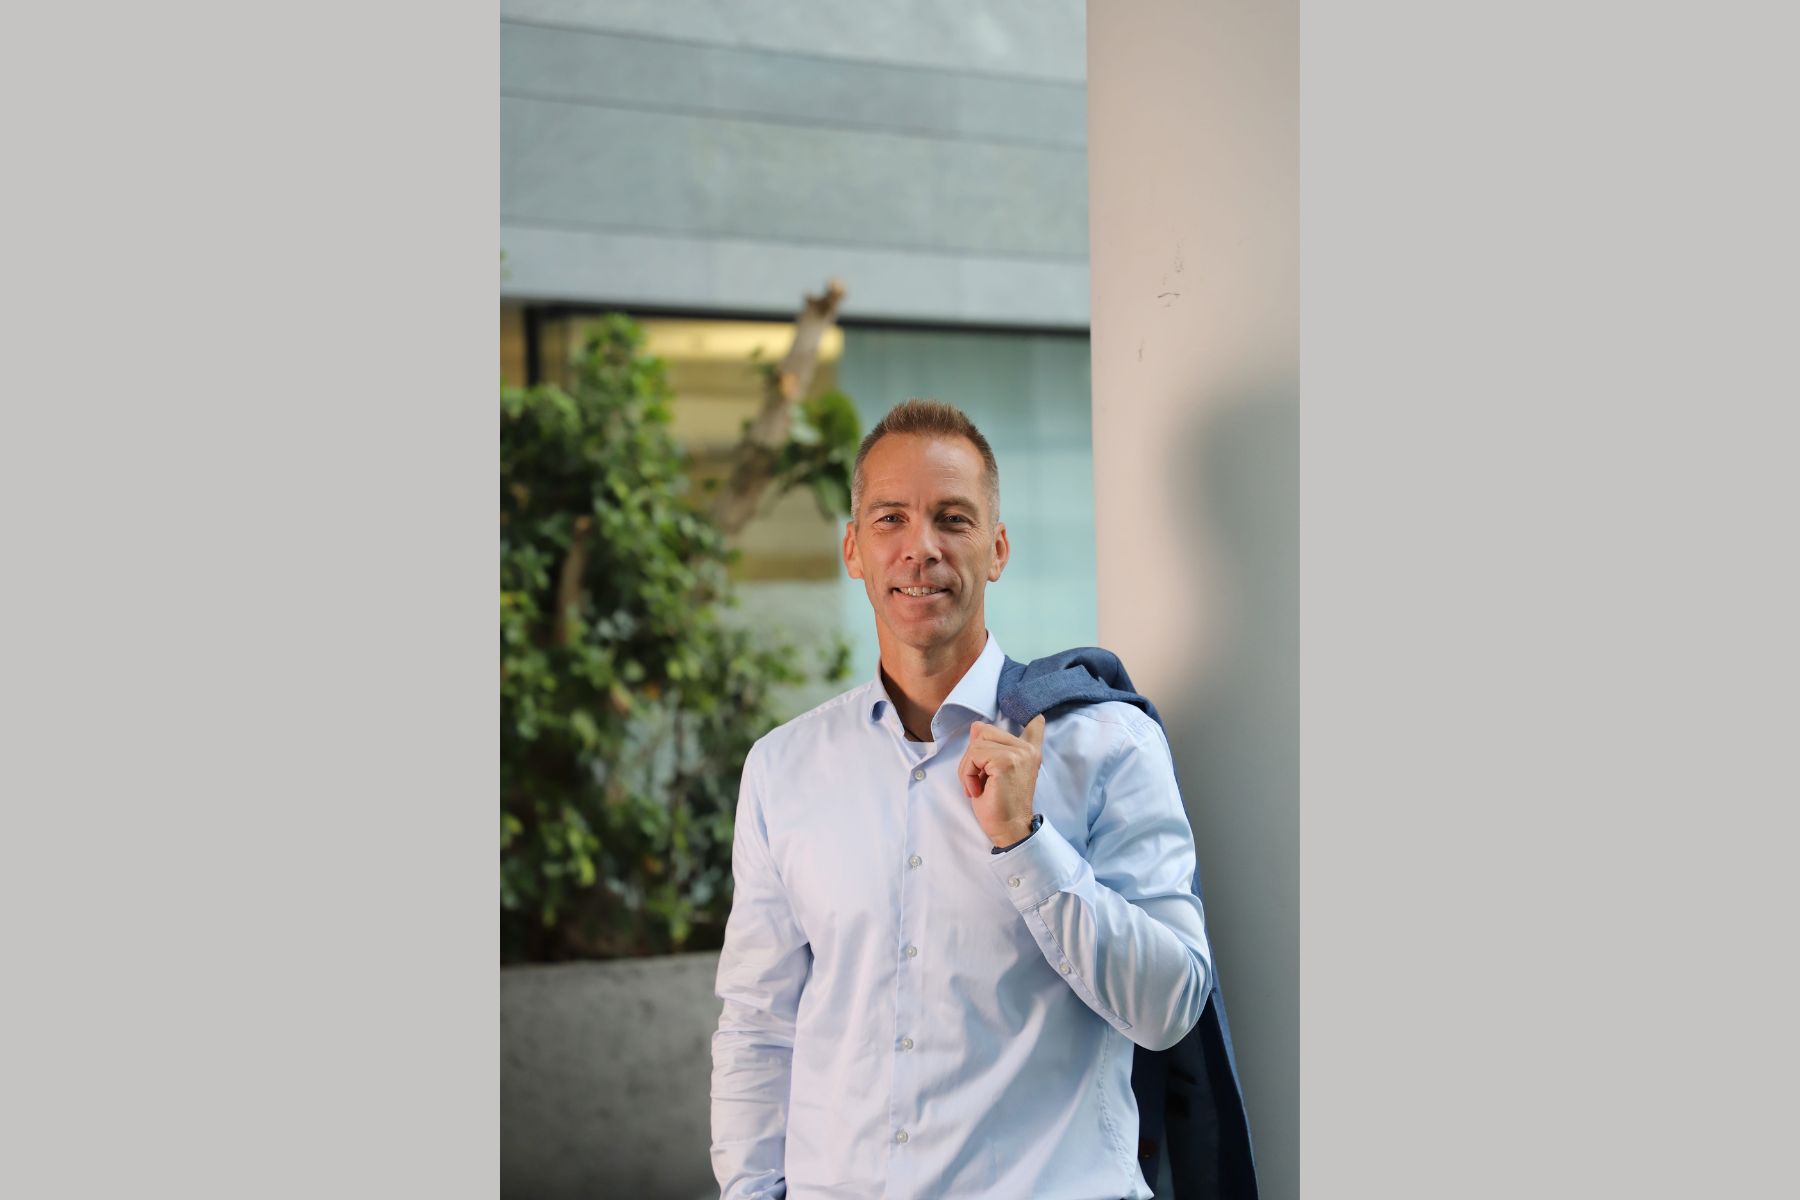
Kereskedelmi igazgatóként Balogh Tibold csatlakozott Magyarország első mobiltávközlési infrastruktúra-szolgáltatója, a CETIN Hungary Zrt. csapatához szeptemberben.
A szakember több mint húsz évnyi vezetői tapasztalattal és ICT piaci háttérrel érkezik a vállalathoz.
Balogh Tibold a CETIN Hungary Zrt. kereskedelmi tevékenységének irányítójaként fontos szerepet kap a vállalat stratégiájának megvalósításában. Vezetői gyakorlata, piacismerete és üzletfejlesztési szemlélete értékes támogatást nyújt majd a CETIN növekedési lehetőségeinek kiaknázásában.
Szakmai háttere egyaránt kiterjed a szolgáltatói és a technológiai oldalra. Karrierje során jelentős tapasztalatot szerzett a vállalati ügyfélkiszolgálás, ICT-megoldások fejlesztése, valamint nagykereskedelmi (wholesale) üzleti együttműködések kialakítása területén.
Pályafutása során számos olyan szerepkört töltött be, ahol új üzletágak felépítéséért, portfólió- és termékfejlesztésért, üzleti növekedésért és komplex üzleti transzformációk megvalósításáért felelt olyan vállalatoknál, mint a Vodafone, az ELMŰ – E.ON, az Alcatel-Lucent és a Nokia.
Az utóbbi öt évben AI fókuszú innovációs és transzformációs projekteken dolgozott, ahol mesterséges intelligenciára épülő üzleti megoldások fejlesztését és piaci bevezetését vezette.
„Tibold olyan szakember, aki különösen alkalmas új lehetőségek azonosítására, új üzleti modellek kialakítására és a kereskedelmi terület élén a növekedés megerősítésére
– mondta Kübler-Andrási Judit, a CETIN Hungary vezérigazgatója.
– Tapasztalata a nagykereskedelmi és vállalati üzletágak építésében pontosan illeszkedik a CETIN terveihez: infrastruktúránkat még több ügyfél és szolgáltatás számára szeretnénk elérhetővé tenni.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
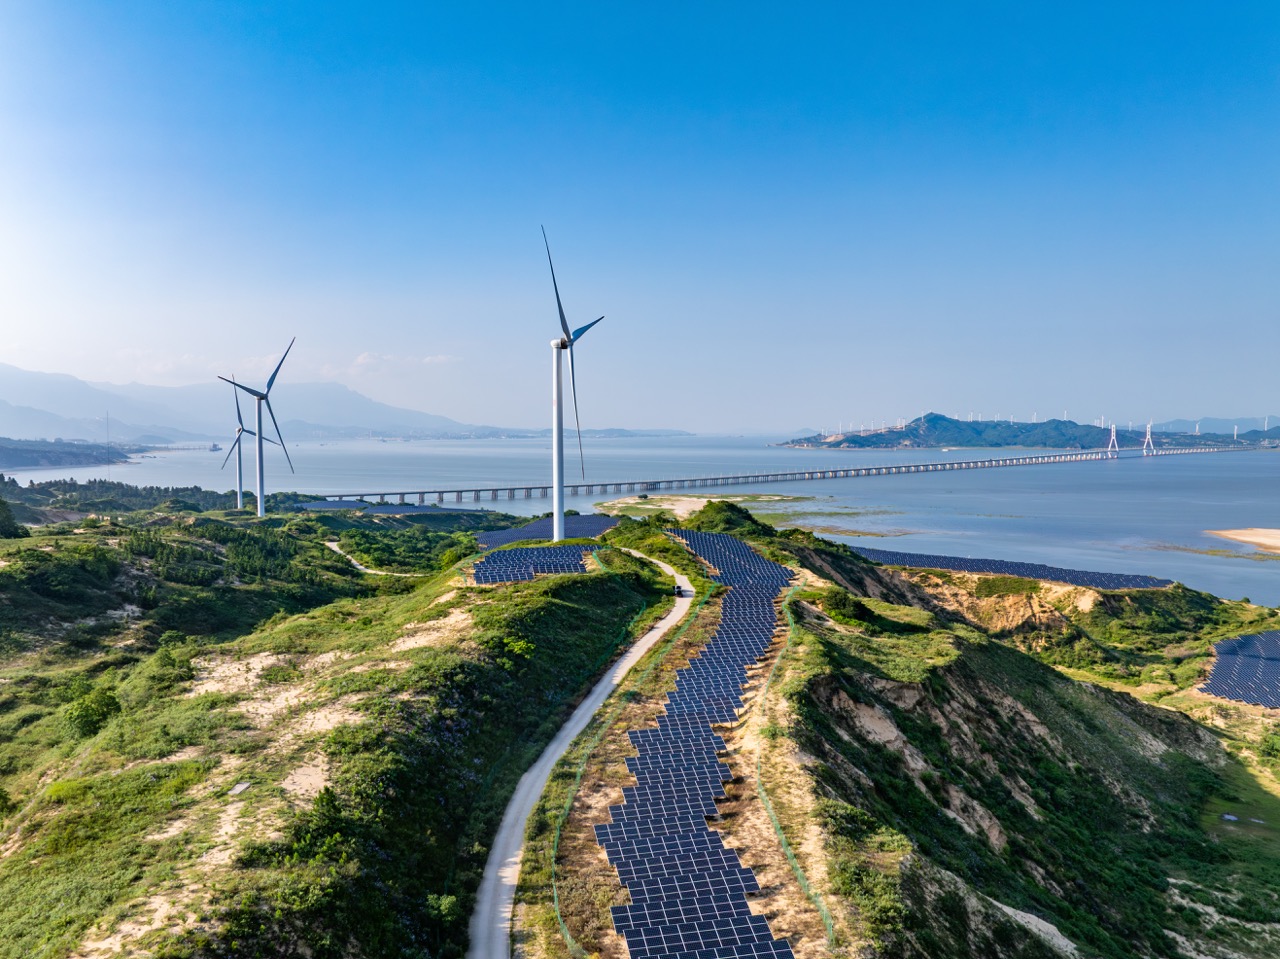
Október 30-ig lehet beadni a pályázatokat a szélerőművi kapacitások bővítésének első fordulójára és a kormány elképzelései szerint a következő években összesen akár 4000 MW plusz teljesítmény is jöhet majd szélenergiából a további fejlesztések eredményeként.
A megújuló energia részarányának növekedése a magyar energiamixben örvendetes fejlemény és fontos lépés az energiaátmenet során, azonban az elvárt eredményhez kulcsfontosságú, hogy rugalmas, decentralizált, digitális megoldásokat alkalmazó villamosenergia-hálózat is rendelkezésre álljon.
A magyar kormány által meghirdetett új szélenergia-fejlesztési program fontos szerepet játszhat abban, hogy a hazai energiarendszer kiegyensúlyozottabb legyen. A kormányzati tervek szerint a jelenleg mintegy 330 MW-os hazai szélerőművi kapacitás néhány éven belül akár mintegy 4000 MW-tal bővülhet. A Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH) augusztus végén már meg is hirdette az első pályázatot 702 MVA hálózati csatlakozási kapacitás kiosztására, amelyre október 30-ig lehet jelentkezni.
Magyarországon az elmúlt években intenzíven bővült a napenergia-termelési kapacitás, a 2020-ashoz képest mintegy négyszeres a növekedés, és a Mavir adatai alapján idén május elejére a hazai naperőművek beépített teljesítőképessége meghaladta a 8600 GW-ot. Miközben a naperőművek napközben nagy mennyiségű tiszta energiát képesek előállítani, a termelésük a napszakok és időjárási körülmények miatt gyorsan változik. A szélenergia az eltérő termelési profilja miatt értékes kiegészítője lehet a napenergiának: megfelelő hálózati infrastruktúrával hozzájárulhat az energiatermelés kiegyensúlyozásához, ezáltal pedig az energia-fogyasztási csúcsok jelentette kihívások kezeléséhez és így összességében az energiabiztonság növeléséhez.
„A világ egy új energiakorszakba lép át, amelyben gyorsan nő az elektromosáram-igény, melynek kiszolgálásához egyre nagyobb mértékben támaszkodunk a megújuló energiaforrásokra. Ez a folyamat ugyanakkor fokozott terhelést jelent a villamosenergia-hálózatok számára. A hatékony, biztonságos és a fenntarthatósági szempontokat is figyelembe vevő áramellátás érdekében új megközelítésre van szükség nem csupán az elektromos áram termelése, hanem annak elosztása és tárolása kapcsán is. A megújuló energiaforrások fokozott alkalmazását, az új termelési és felhasználási módokat egyaránt támogató, rugalmas, decentralizált hálózatokra van szükség, amelyek kialakításában kulcsszerepet játszik az energiatechnológia, vagyis az energetikai és az ICT technológiák integrációja”
– mutatott rá Veres Zsolt, a Schneider Electric országigazgatója.
Digitális hálózatirányítás az új energiakorszak kihívásainak kezelésére
A Schneider Electric, a világ egyik vezető energia-technológiai vállalataként digitális megoldásokkal támogatja az energiarendszerek üzemeltetőit abban, hogy valós időben lássák, elemezzék és optimalizálják a hálózat működését. Az EcoStruxure Grid architektúrára épülő megoldások lehetővé teszik a hálózati állapotok folyamatos monitorozását, az üzemzavarok gyorsabb felismerését és kezelését, valamint az energiaáramlások hatékonyabb szabályozását.
A digitális hálózatmenedzsment segítségével javítható az energiaellátás megbízhatósága, csökkenthetőek a hálózati veszteségek, gyorsabban azonosíthatók és kezelhetők a meghibásodások és hatékonyabban integrálhatók a decentralizált megújuló energiaforrások.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Bevált smart home megoldások – 10 praktikus példa a modern otthonhoz

Az átvilágítás első szakasza vezetési és kontrollhiányosságokat tárt fel az MKIK Tőkealap-kezelő Zrt.-nél

A paksi energiakrízis tanulsága: a napenergia mellől hiányoznak a tárolók és a rugalmas hálózat

15 éve fejleszti CO₂-alapú hűtéstechnológiáját a Panasonic

Hét év alatt harmadszor nyerte el a Schneider Electric kommunikációs megbízását a DeepInsight


Nemzetközi szinten versenyképes, de kritikusan szűk a magyar e-kereskedelem élmezőnye

Megszűnik az új lakások 5 százalékos áfája, még sincs ok aggodalomra

A logisztika ma már nem A-ból B-be szállítás: kockázatkezelés

Ezt tudja az iRobot Roomba Max 775 Combo

Négyszer több áram megy hűtésre, ötször több fűtésre



Technokrata.hu
Részmunkaidős szoftverrobotokat állíthatnak munkába a hazai közép- és nagyvállalatok a Yettel új szolgáltatásával
Példátlan dolog történt a Matchbox filmben szereplő magyar kisbusszal
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI bevetése a Schneider Electric új kutatása szerint
Az SAP munkába állítja az autonóm vállalatot: az AI már nemcsak javasol, hanem cselekszik
A magyarok kétharmada egyedül küzd problémáival
A generációk együttműködésének kulcsa a tudásmegosztás
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
Beköltözik az ősz az otthonokba – így illeszkedhet a Samsung The Frame tévé a modern lakótérbe
Kezd fogyni a lelkesedés az Otthon Startért – A CSOK Plusznál még nagyobb a mínusz
Műszaki-Magazin.hu
GTE meghívó – 46. Balatoni Ankét
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI
InnoTrans rekordok
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
RFID modulok és olvasók az ELATEC-től
Új vágásszélesség a 315-ös rendszerhez
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Az energia, mint az új építőanyag: már a tervezésnél eldől, mennyire lesz hatékony egy épület
Költségnyomás és AI a CFO-k napirendjén
-

 Gazdaság2 hét ago
Soha nem látott vámreform az EU-ban: kihirdették az új uniós vámkódexet
-
Gazdaság2 hét ago
Rékasi Csaba lesz a Schneider Electric új projekt- végrehajtási vezetője
-
Tippek2 hét ago
Minden eddiginél több robotkészletre pályázhatnak az iskolák a Yettel jóvoltából
-
Mozgásban2 hét ago
Felmérés: Az európai használtautó-vásárlók 76%-a nem tudja, kihez forduljon kilométeróra-manipuláció esetén
-
Ipar2 hét ago
Milyen jövőt ígérnek a kihívások az építőiparban?
-
Zöld2 hét ago
Az aszály valódi ára csak évekkel később látszik
-
Ipar1 hét ago
Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?
-
Ipar2 hét ago
A mesterséges intelligencia egyszerre kihívás és megoldás az energiarendszer számára


