

Gazdaság
Így vált Budapest a kockázatkezelés fellegvárává
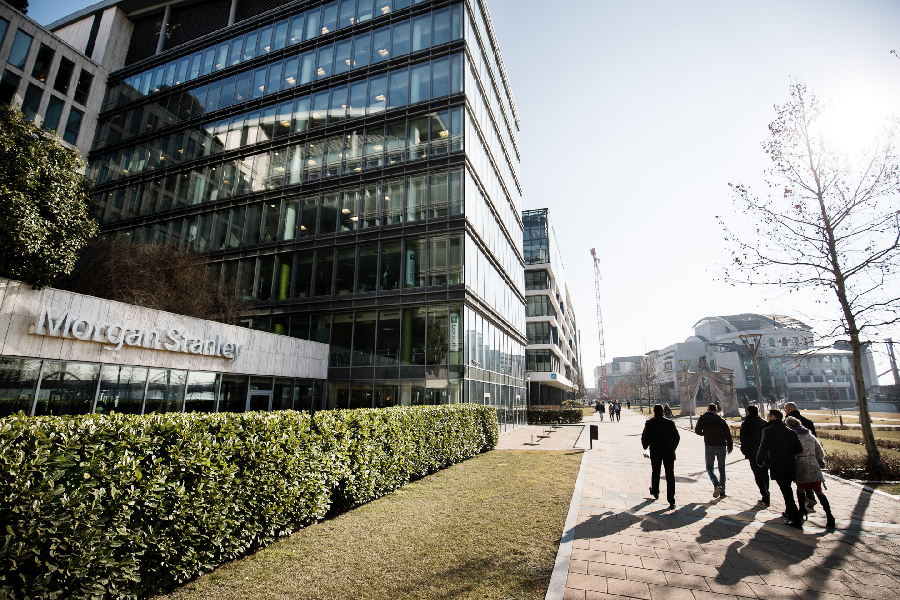
15 éves a Morgan Stanley kockázati részlege Magyarországon.
A Morgan Stanley több száz pénzügyi szakembert, kvantitatív elemzőt, informatikust és kockázatkezelőt foglalkoztat budapesti irodájában, akik szorosan együttműködnek a globális tőkepiacok sűrűjében dolgozó New York-i, londoni vagy épp hongkongi kollégáikkal. A bank első magyarországi kockázatkezelési csapatának létrehozása egybeesett a 2008-2009-es pénzügyi világválsággal, ami azt is jelenti, hogy a részleg idén ünnepli alapításának 15. évfordulóját. Az évek során a kockázatkezelés területe folyamatos fejlődésen esett át, és a budapesti munkatársak mindezt első kézből tapasztalhatták.
„Amikor a budapesti csapat megalakult, a Morgan Stanley kockázatkezelési részlege kizárólag a bank központi irodáiban működött, például New Yorkban, Londonban és Hongkongban. A terület szerepe rengeteget változott az évek során a Morgan Stanley-nél, és ezzel párhuzamosan nőtt az itt alkalmazott magasan képzett szakemberek száma is. A globális kockázatkezelési csapatunknak immár közel negyede Budapesten dolgozik”
– mondta el Mayer Dániel, a budapesti kockázatkezelés részleg vezetője, aki frissdiplomás közgazdászként egyike volt annak a tíz szakembernek, akikkel a csapat 2008-ban elindult. Hozzátette:
„A terület egyre nagyobb hangsúlyt kapott az alapításunk óta, és ebben nemcsak a bank üzleti modelljének változása játszott szerepet, hanem a szigorodó szabályozási követelmények is jelentős növekedést hoztak.”
Új területek és innovatív megközelítések
Az első budapesti csapat a hitelkockázattal foglalkozott, vagyis azzal a potenciális veszteséggel, amit a bank abban az esetben szenved el, ha az ügyfelek nem tudják teljesíteni pénzügyi kötelezettségeiket.
„A bank 2009-től kezdődően egyre több kockázatkezelési funkciót telepített Budapestre, és nőtt a magasabb szintű pozíciók száma is”
– mondta el Tiszai Attila, aki szintén tagja volt az első csapatnak, ma pedig a magyarországi iroda hitelkockázati részlegének vezetője. Idővel olyan területekkel egészült ki az eredeti budapesti tevékenységi kör, mint a piaci, a likviditási vagy éppen a portfóliókockázat.
„Megjelentek olyan nem hagyományos rizikótípusok is, mint a klímaváltozásból fakadó kockázat, amivel szintén foglalkozunk a magyarországi irodában”
– árulta el Tiszai.
Az elmúlt 15 év a kockázatkezelés módszereiben is fontos változásokat hozott. Ilyen például a felhasználható adatok mennyiségének robbanásszerű növekedése.
„A ma alkalmazott kockázati modellek hatalmas mennyiségű adatra épülnek, és ezeknek a modelleknek a folyamatos validálása fontos része lett a szakmának”
– magyarázza Gisela Shameti. Gisela, aki Albániából érkezett Magyarországra tanulni, 2008-ban matematikus és közgazdász végzettséggel csatlakozott a Morgan Stanley-hez, és miután több szerepben is kipróbálta magát a részlegnél, jelenleg a likviditási és tőkekockázat, illetve a stressztesztelés és adatelemzés területén tölt be vezető pozíciót.
„Számos természettudományos és műszaki hátterű szakember dolgozik ma különböző kvantitatív munkakörben a divíziónál”
– hangsúlyozza.
Megfelelni a szigorúbb szabályozásnak
A szabályozási környezet jelentősen átalakult 2008 óta, ami világszerte gyökeres változásokat hozott a pénzügyi szektorban.
„A bankoknak ma jelentős erőforrásokat kell fordítaniuk arra, hogy megfeleljenek jelentéstételi kötelezettségeiknek. Itt, Budapesten olyan hatóságokkal állunk kapcsolatban, mint az Európai Központi Bank, valamint a Bank of England keretében működő Prudential Regulatory Authority”
– mondta el Csibrák Emese. A szakember számos pozíciót töltött be a kockázatkezelési részlegen, amióta tizenöt éve csatlakozott az első budapesti csapathoz, jelenleg pedig a bankszabályozással foglalkozó osztály vezetője a budapesti irodában. Hozzátette:
„A szabályozási környezet változása 2008 óta egy új kockázatelemzési módszert is életre hívott: a stressztesztelést, ami az egyik legfontosabb innováció a szakmában a 2008-2009-es pénzügyi világválság óta.”
A stressztesztelés célja, hogy megmutassa a cég vezetésének és a hatóságok számára, hogy szélsőséges helyzetekben mi történik a portfólió értékével, és hogy a cég rendelkezik-e elegendő tőkeforrással és likviditással az ilyen forgatókönyvek bekövetkezésének esetére is. Míg a korábbi módszerek a 95%-os valószínűségi tartományon belüli eshetőségekre összpontosítottak, addig a stresszteszt a fennmaradó 5%-ra. Az éghajlatváltozás, a világjárvány és a geopolitikai kihívások tovább erősítették az új megközelítés létjogosultságát.
Így vonzza a tehetségeket Budapest
A Morgan Stanley budapesti kockázatkezelői szorosan együttműködnek a globális piacokon aktív New York-i és londoni kollégákkal – a hibrid munkavégzés elterjedése pedig még inkább elmosta a földrajzi határokat az irodák között. A budapesti csapat már önmagában is sokszínű: a munkatársak egyharmada hazánk határain túlról érkezett, több mint 40 országból vonzott tehetségeket a befektetési bank a magyar fővárosba. „Inspiráló és lelkesítő ilyen sokféle munkatárssal együtt dolgozni, főleg egy olyan vállalati kultúrában, amely az együttműködésre, az érdemek alapján történő előrelépésre és a tudásmegosztásra alapul” – hangsúlyozza Tiszai Attila.
„A kockázatkezelés ma főszerepet játszik a pénzintézetek életében – független belső kontrollfunkciót lát el, tanácsokkal látja el az igazgatótanácsot és a vezető döntéshozókat, illetve biztosítja, hogy a bank megfeleljen a szabályozásoknak – teszi hozzá Mayer Dániel. – A kockázatkezelés megnövekedett súlya és fontossága hozzájárult ahhoz, hogy a pénzügyi rendszer a világgazdaság viharosabb időszakai alatt is megőrizze stabil működését, és a Morgan Stanley-nél ebben a folyamatban kulcsszerepet játszik Budapest.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!






Gazdaság
Miért kell évtizedekre előre gondolkodniuk az ingatlanfejlesztőknek egy gyorsan változó piacon?

Akár már néhány év alatt is jelentősen átalakulhat az ingatlanpiac, miközben az épületeknek és a városnegyedeknek évtizedeken át kell vonzónak és jól használhatónak maradniuk.
Az új technológiák, a változó munkahelyi elvárások és az éghajlati kockázatok ezért alapvető kérdés elé állítják a fejlesztőket: hogyan hozhatnak ma olyan döntéseket, amelyek húsz év múlva is helytállónak bizonyulnak? Erre keresi a választ a Skanska 2026-os „Shaping Sustainable Places” jelentése.
A riport azt vizsgálja, hogyan őrizhetik meg a városi fejlesztések vonzerejüket, alkalmazkodóképességüket és gazdasági életképességüket jóval az építkezés befejezése után is. A tanulmány szerint a hosszú távú érték szempontjából az átadáskori teljesítmény önmagában már nem elegendő; legalább ilyen fontos, hogy a projekt teljes életciklusa során mennyire képes alkalmazkodni a változó igényekhez.
A riportban bemutatott európai fejlesztések azt példázzák, hogy a rugalmasság milyen szerepet játszhat a hosszú távú érték megőrzésében. Alapkövetelmény, hogy az épületek alkalmasak legyenek az új technológiák befogadására, az eltérő munkavégzési módok támogatására és a változó bérlői igények kiszolgálására. Ugyanilyen fontos, hogy a tágabb városi környezet részeként is hosszú távon jól működjenek. A jelentés szerint a tervezés legkorábbi szakaszában meghozott döntések gyakran meghatározóak abban, hogy egy épület évtizedek múltán is versenyképes marad-e.
„Nem az jelenti az igazi kihívást, hogy a mai piaci körülményekre tervezzünk, hanem az, hogy előre lássuk, mire lehet szükségük a bérlőknek, a befektetőknek és a városoknak tíz vagy húsz év múlva. Az épületek néhány év alatt elkészülnek, használhatóságuk és vonzerejük azonban több gazdasági ciklusra szól”
– mondta Aurelia Luca, a Skanska magyarországi és romániai kereskedelmi ingatlanfejlesztési üzletágának ügyvezető alelnöke.
A jelentés stockholmi, koppenhágai, prágai és poznańi projektek példáján keresztül mutatja be, hogyan segítheti a hosszú távú szemlélet a fejlesztések vonzerejének és értékének megőrzését. Az egyes épületek teljesítményén túl ezek a projektek olyan tágabb szempontokat is figyelembe vesznek, mint az alkalmazkodóképesség, a városi kapcsolatok, a közterek és a mindennapi felhasználói élmény.
Az elmúlt két évtizedben a Váci úti irodafolyosó a főváros egyik legmeghatározóbb üzleti negyedévé vált. Ezzel párhuzamosan az elvárások is átalakultak: a kiváló megközelíthetőség, a szolgáltatások, a közterek, a kikapcsolódási lehetőségek és a munkakörnyezet általános minősége ma már alapvető szempont a vállalatok és a képzett munkaerő vonzásában. Egy ilyen városrész nem egyetlen fejlesztési ciklus alatt születik meg, hanem hosszú évek során, a magánberuházások, az infrastruktúra korszerűsítése és a változó felhasználói igények együttes hatására formálódik. Ez a hosszú távú szemlélet a H₂Offices fejlesztését is meghatározza. A jelentésben bemutatott többütemű nemzetközi projektekhez hasonlóan a H₂Offices is folyamatosan formálódik. A projekt teljes víziója a tervezett utolsó ütem megvalósulásával válik majd teljessé.
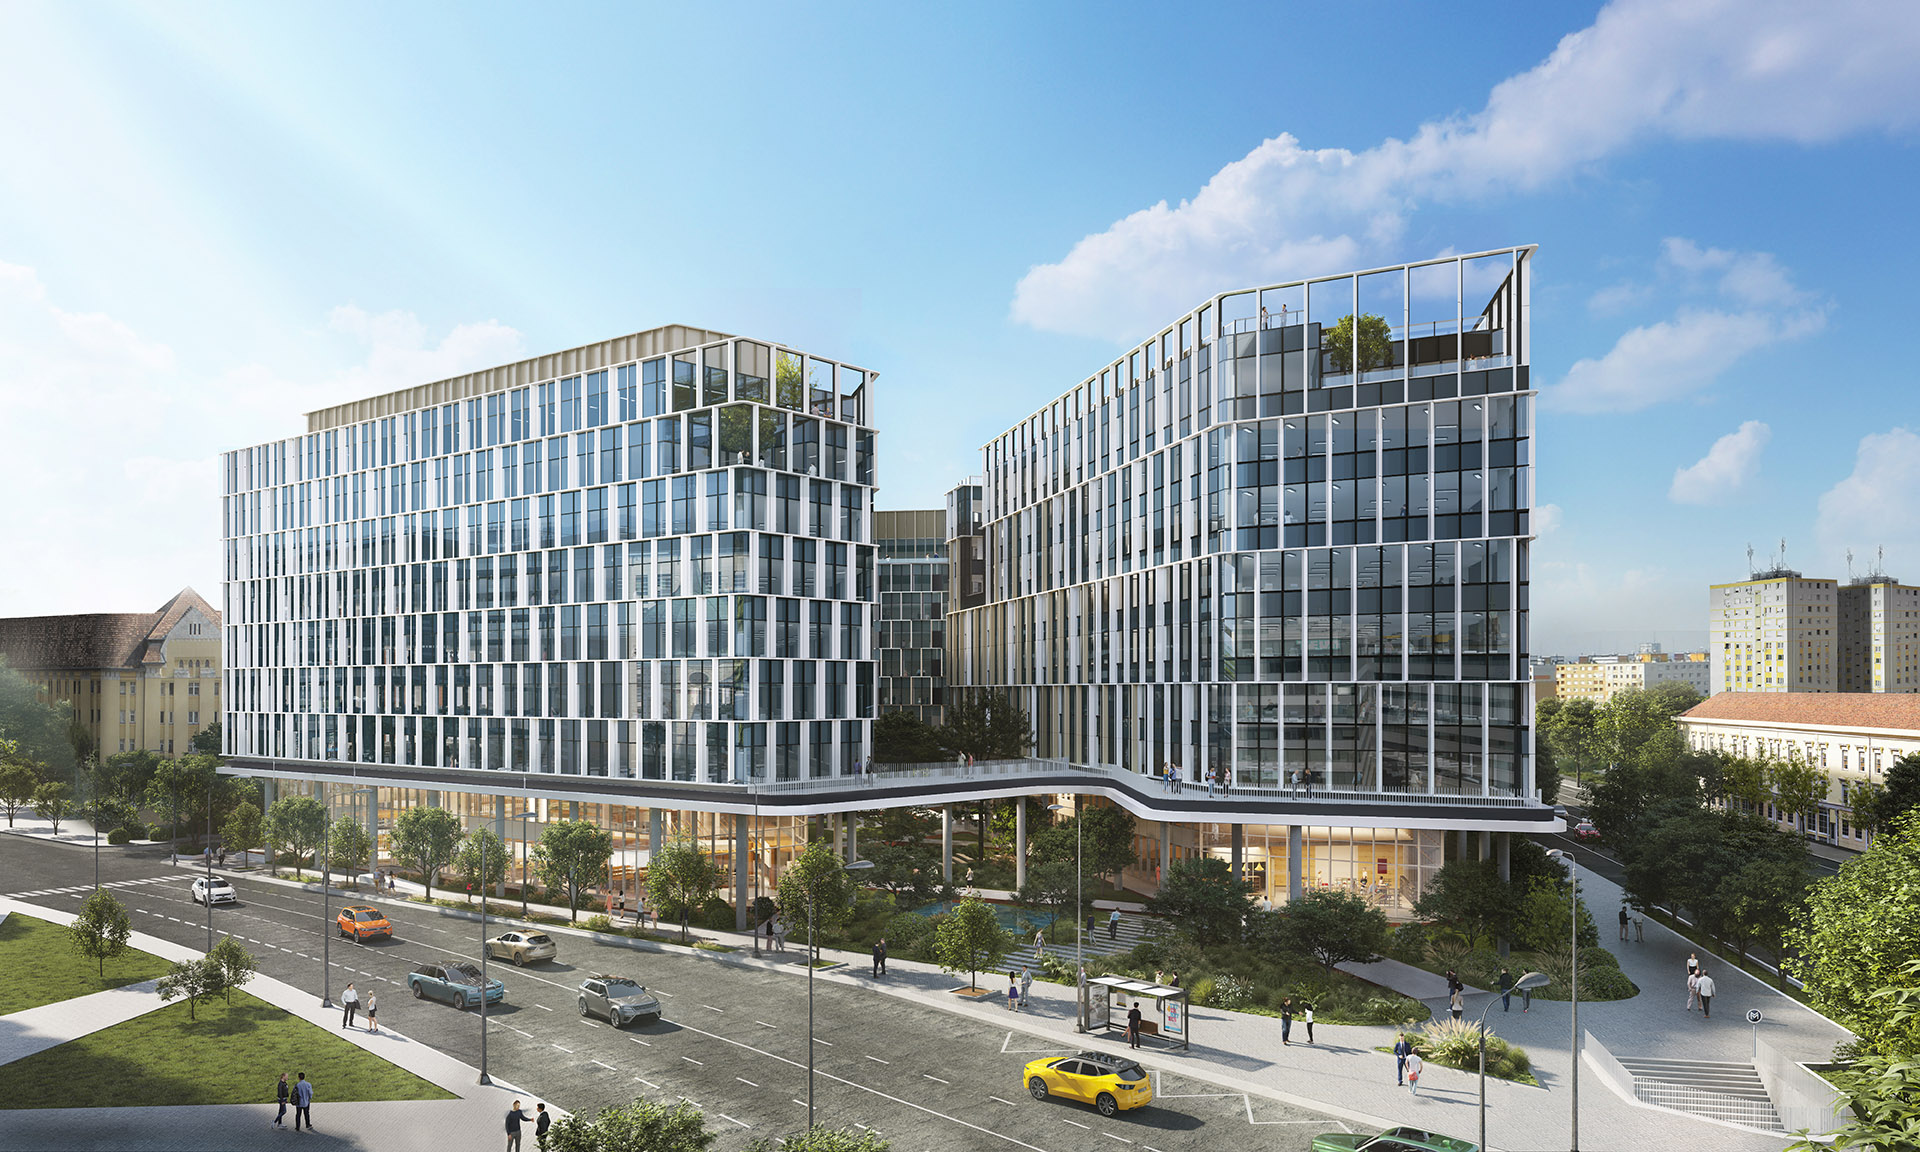
Ez a hosszú távú gondolkodás a ma meghozott döntésekre is kihat. A nyilvános terekkel, a kényelmi szolgáltatásokkal, a közlekedéssel, a bérlői élménnyel és a jövőbeni alkalmazkodóképességgel kapcsolatos szempontok már évekkel azelőtt beépülnek a tervezésbe, hogy a fejlesztés elérné végleges formáját. A cél túlmutat a mai kereslet kiszolgálásán: olyan helyszín létrehozása jelenti a fő irányvonalat, amely a környék és használói igényeinek változásával együtt is hosszú távon vonzó marad.
A tanulmány szerint ez a fajta gondolkodás az egész ingatlanágazatban egyre fontosabbá válik. A bérbeadási aktivitás, a minősítések és a tranzakciós volumenek továbbra is fontos mutatók, de mindig csak egy adott pillanatról adnak képet. A siker valódi mércéje később mutatkozik meg abban, hogy egy fejlesztés több piaci cikluson keresztül is képes-e embereket, vállalkozásokat és befektetéseket vonzani.
Mindez a városok, a befektetők és az ingatlanfejlesztők számára egyaránt a következő évtizedek egyik meghatározó kihívása lehet. A piacok továbbra is változni fognak. A ma létrehozott helyeknek pedig velük együtt szükséges alkalmazkodniuk. Ehhez a következő üzleti ciklusnál messzebbre kell tekinteni, és már most szükséges számolni a következő generáció igényeivel.
A Skanska 2026-os „Shaping Sustainable Places” jelentése teljes terjedelmében itt érhető el: https://www.skanska.com/group/en/media/foresight/reports/shaping-sustainable-places-report
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Kamarai előadások segítik a felkészülést az új cégcsoportos árelszámolási szabályokra

Az idén hatályba lépett új transzferár-szabályok jelentősen megnövelték a kapcsolt vállalkozásokkal üzleti kapcsolatban álló cégek dokumentációs és adatszolgáltatási terheit.
A Magyar Kereskedelmi és Iparkamara (MKIK) és a SALDO Zrt. szakmai közreműködésével öt területi kamara részvételével ingyenes országos szakmai előadássorozat indul, ahol a résztvevők gyakorlati útmutatást kapnak a legfrissebb jogszabályi változásokról. A program esettanulmányokon keresztül hívja fel a figyelmet a leggyakoribb buktatókra és a Nemzeti Adó- és Vámhivatal (NAV) legújabb ellenőrzési fókuszpontjaira is.
Az új transzferár rendelet gyakorlati kihívásai 2026-tól című előadássorozat október 26. és november 10. között Kecskemétre, Budapestre, Miskolcra, Győrbe és Szegedre látogat el. Az új szabályok elsősorban azokat a vállalkozásokat érintik, amelyek kapcsolt ügyleteinek, illetve összevont ügyleteinek értéke meghaladja a 150 millió forintot. A Budapesti, a Csongrád-Csanádi, a Bács-Kiskun Vármegyei, a Borsod-Abaúj-Zemplén Vármegyei és a Győr-Moson-Sopron Vármegyei Kereskedelmi és Iparkamara által szervezett előadások részletesen bemutatják a legfontosabb változásokat, amelyek közé tartozik a szokásos piaci ár megállapításáról szóló helyi dokumentum, a Local File bővülő tartalma, a módosuló értékhatárok, a csoporton belüli szolgáltatások szigorodó feltételei, valamint a társasági adóbevallás bővülő adattartalma. Az adóhatóság szemszögéből szó esik a menedzsmentdíj hasznossági tesztjéről, a részekre osztás buktatóiról és az adatbázis-kutatás új minimumsztenderdjeiről is, azaz arról az elvárt szakmai és tartalmi szintről, amellyel a vállalkozásnak igazolnia kell, hogy a kapcsolt cégeivel kötött ügyletei során alkalmazott árak megfelelnek a független piaci áraknak.
A transzferár, hétköznapibb néven szokásos piaci ár a kapcsolt vállalkozások, például anya- és leányvállalatok, vagy ugyanazon tulajdonosi körbe tartozó cégek közötti ügyletek árazását jelenti. A hatóságok ezt azért szabályozzák szigorúan, hogy a vállalkozások ne tudják mesterségesen átcsoportosítani a nyereséget alacsonyabb adókötelezettségű országokba vagy társaságokba, és ezzel elkerüljék a valós adófizetést. A transzferár-szabályozás lényege, hogy a kapcsolt felek közötti áraknak meg kell felelniük annak, amit független felek hasonló körülmények között használnának. A 2026. januárban érvénybe lépett minisztériumi rendelet szigorúbb előírásokat vezetett be és erre az adóévre kell először alkalmazni. A bevallásokat és magát a formális transzferár-nyilvántartást 2027 tavaszán kell benyújtani, de a felkészülést már most érdemes elkezdeni.
Az előadássorozat állomásai:
- október 27. – Budapesti Kereskedelmi és Iparkamara – regisztráció itt
- november 2. – Miskolc, Borsod-Abaúj-Zemplén Vármegyei Kereskedelmi és Iparkamara– regisztráció itt
- november 5. – Győr, Győr-Moson-Sopron Vármegyei Kereskedelmi és Iparkamara – regisztráció itt
- november 10. – Szeged, Csongrád-Csanádi Kereskedelmi és Iparkamara – regisztráció itt
- november 17. – Kecskemét, Bács-Kiskun Vármegyei Kereskedelmi és Iparkamara – regisztráció itt
A részvétel ingyenes, de regisztrációhoz kötött. A résztvevők a helyszínen ingyenes, 30 perces személyes tanácsadásra is regisztrálhatnak a SALDO Zrt. szakértőinél.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
K&H: a dialógusalapú bankolásé a jövő – új korszak érkezik

Új korszak jön a digitális bankolásban: a menüpontok közötti keresgélést egyre inkább felváltja a természetes párbeszéd, amelyben az ügyfél egyszerűen elmondja, mit szeretne elintézni. A K&H innovációs sajtótájékoztatóján bemutatta Kate új generációját, amely a bank tervei szerint 2027 tavaszán indulhat el.
A fejlesztés célja, hogy az ügyfelek saját szavaikkal, könnyebben és gyorsabban intézhessék pénzügyeiket. A jövőkép mellett a jelenlegi fejlesztések eredményeiről is beszámoltak: a K&H mobilbanknak már 770 ezer aktív ügyfele van, Kate-tel pedig havonta több mint 250 ezren beszélgetnek.
Az emberek egyre természetesebbnek veszik, hogy egy alkalmazással saját szavaikkal kommunikálhatnak, a rendszer pedig képes értelmezni a kérésüket. A változás középpontjában Kate, a K&H digitális pénzügyi asszisztense áll, amely természetes párbeszéden keresztül támogatja az ügyintézést. A nagy nyelvi modellre épülő új generáció nem önálló fejlesztés, hanem a már működő digitális pénzügyi asszisztens fejlődésének következő állomása.
„A nagy nyelvi modellek alapjaiban változtatják meg, mit várnak az emberek a digitális szolgáltatásoktól. A bankok számára már nem az a kérdés, hogy alkalmazzák-e a mesterséges intelligenciát, hanem az, hogyan építik be az ügyfélkapcsolat egészébe. Mi egyetlen Kate-ben gondolkodunk, amely könnyen és gyorsan segíti az ügyfeleket. Számunkra ezt jelenti a dialógusalapú bankolás: nem az ügyfélnek kell eligazodnia a banki rendszerekben, hanem a banknak kell megértenie, mit szeretne elintézni”
– mondta Lóska Gergely, a K&H informatikai és innovációs vezetője.
A bank tervei szerint az új generációs Kate első változata 2027 tavaszán indulhat. A cél, hogy Kate a hozzá érkező ügyek mintegy 80 százalékában önállóan el tudja vezetni az ügyfelet a megfelelő megoldásig. Kate ugyanakkor már ma is fontos szerepet tölt be a digitális ügyintézésben: havonta több mint 250 ezer ügyfél beszélget vele. Az asszisztens a banki műveletek mellett a személyes ügyintézést is segíti, például ügyfélponti időpont foglalásával, módosításával és lemondásával.
A digitális ügyfélkapcsolat kézzelfogható előnyöket is kínálhat. A KateCoin programba fél év alatt mintegy 90 000 felhasználó regisztrált. A program a személyre szabott ajánlatokat és kedvezményeket kapcsolja össze a mobilbanki használattal: az ügyfelek például meghatározott vásárlásokhoz kapcsolódóan juthatnak visszatérítéshez.
A K&H fejlesztései egyre több, a hagyományos bankoláson túlmutató élethelyzetet is lefednek. Az úton ökoszisztéma júniusi indulása óta több mint 70 ezer ügyfelet ért el, hamarosan pedig új funkcióval bővül, az elektromosautó-töltéssel. Az új szolgáltatás egy helyen egyesíti a különböző elektromosautó-töltőhálózatokat, és a felhasználók egyetlen regisztrációval, könnyen és gyorsan elérhetik majd a legtöbb kompatibilis töltőpontot, indíthatják a töltést és kezelhetik járműveiket. A rendszer ráadásul nem pusztán töltőket mutat egy térképen, hanem segít megtalálni az adott helyzetben optimális, a legolcsóbb, vagy akár a legközelebbi megoldást is.
Az április óta elérhető úton menüpont sikerességét mutatja, hogy szeptemberben több mint 40 ezer, az idei évben összesen 290 ezer ügyfél parkolt a mobilbankon keresztül, átlagosan három alkalommal, a legaktívabb felhasználó pedig 78 parkolást indított egyetlen hónap alatt. A helyi tömegközlekedési jegyvásárlást közel 5000 ügyfél használta, fejenként átlagosan négyszer, ami csaknem 20 ezer tranzakciót jelentett. Idén 43 700 ügyfél vásárolt autópálya-matricát a szolgáltatáson keresztül.
A mobilbanki fejlesztések a hagyományos pénzügyi ügyintézést is egyszerűbbé teszik. A K&H mobilbanknak 770 ezer aktív ügyfele van. Az alkalmazás ügyfél-elégedettségi mutatója 93 százalék, az alkalmazásbolti értékelése pedig 4,7 az 5-ből, 228 ezer értékelés alapján.
Ahogy egyre több szolgáltatás kerül digitális csatornákra, úgy válik egyre fontosabbá a csalásmegelőzés és a kibervédelem folyamatos fejlesztése is. A K&H a mesterséges intelligenciát a kockázatok felismerésében is alkalmazza, miközben folyamatosan fejleszti csalásmegelőzési és kibervédelmi megoldásait. A bemutatott hívásazonosítási fejlesztés célja, hogy az ügyfelek nagyobb biztonsággal ellenőrizhessék a banktól érkező telefonhívásokat. A bank rendszerei emellett már felkészültek a mesterségesintelligencia-asszisztensek által kezdeményezett fizetési tranzakciók azonosítására is, megteremtve az ilyen fizetések jövőbeli elterjedésének technológiai alapját.
A digitális fejlesztések a vállalati ügyfelek kiszolgálására is kiterjednek. A K&H új vállalati portálja átláthatóbbá és egyszerűbbé teszi a vállalatok pénzügyi információinak, feladatainak és banki ügyeinek kezelését. A cél, hogy a vállalati ügyintézés is egyre könnyebbé és gyorsabbá váljon, és a digitális megoldások illeszkedjenek a cégek mindennapi működéséhez.
A K&H szerint a dialógusalapú bankolás felé vezető út nem egyetlen technológiai fejlesztésből áll. Kate következő generációja a jövőképet jelenti, a már működő digitális asszisztens, az ökoszisztéma-szolgáltatások és a mobilbank folyamatos bővítése pedig azt mutatja meg, hogyan válhat a bankolás már ma is könnyebbé, gyorsabbá és az ügyfelek mindennapi igényeihez jobban igazodó szolgáltatássá.
A K&H digitális fejlesztései a vállalati ügyfelekre is kiterjednek. Az új vállalati portál egyetlen felületen teszi áttekinthetővé a cégek és cégcsoportok számlaegyenlegeit és legfontosabb pénzügyi információit, emellett adatexportot és online jogosultságkezelést is kínál. Az információk összevont megjelenítése gyorsabb döntéseket, egyszerűbb ügyintézést és kevesebb adminisztrációt tesz lehetővé.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Megnyílt a MediaMarkt 41. áruháza az Allee-ban

Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?

A Honda bemutatja a Prelude Limited Edition modellt

Nagyformátumú 3D nyomtatás közvetlenül a gyártásban

Egy arany- és három ezüstérmet nyert a magyar csapat a szakmák világbajnokságán


Az összes hitelállomány több mint egyötödét támogatott lakáshitelek teszik ki

Nem csak az számít, mennyi fát termel az erdő: százmilliárdokat érhet, ha tovább állva marad

Gyakorlatorientált képzések: együttműködik a Széchenyi István Egyetem és a Magyarországi Logisztikai Szolgáltató Központok Szövetsége

Négy év elektromos flottatapasztalat: akár 10 százalékos költségmegtakarítás érhető el megfelelő infrastruktúrával

Robot Pick AI rendszer segíti az összeválogatást



Technokrata.hu
Minden második ember szemüveges lehet 2050-re?
Magyar testvérpár a robotika élvonalában: bronzérmet nyert a Széchenyi István Egyetemhez kötődő Bits csapata az Európa-bajnokságon
A mesterséges intelligencia átalakítja az adatközpontokat: egyre fontosabb a gyorsabb kiépítés és a nagyobb rugalmasság
Öt éven belül a növekedést is veszélyeztetheti a vízhiány az európai ipari vezetők több mint fele szerint
Az LG Electronics bővíti az AI-adatközpontokat kiszolgáló folyadékhűtőinek gyártását
Karácsony túlköltekezés nélkül: 5 tipp az ünnepi készülődéshez
A kézírás reneszánsza egy digitális világban
A fémmegmunkálás új dimenziói – Messer Hegesztés- és Lézertechnológiai Innovációs Fórum novemberben
Az iRobot új szintre emeli az automatikus takarítást: bemutatkozik a Roomba Max 875 Combo takarítórobot
Nőtt a munkanélküliek száma, mégsem találják egymást a cégek és az álláskeresők
Műszaki-Magazin.hu
A mesterséges intelligencia átalakítja az adatközpontokat
ENVIRONTEC 2026 – Technológiák a fenntartható jövőért
EuroBLECH 2026 beszámoló – A lemezmegmunkálás jövője
Mazak XB élhajlító gépcsalád
Sandvik Coromant: Az új orbitális menetvágó
A fémmegmunkálás új dimenziói – Messer Hegesztés- és Lézertechnológiai Innovációs Fórum novemberben
Beckhoff Technology Day 2026 – beszámoló
Átadták az idei BoschxRichter Ipari Innovációs Díjakat
INNOELECTRO 2027
Öt éven belül az ipari növekedést is veszélyeztetheti a vízhiány
-

 Ipar2 hét ago
Magyar műholdak, amelyek éjjel és felhős időben is „látnak”
-
Gazdaság2 hét ago
A Kia bekerült a Fortune 2026-os „Európa 100 Legjobb Munkahelye” közé
-
Zöld2 hét ago
Új szabályok alakítják át a zártkerteket: értékes zöldfelületeket emészt fel a lakóterület terjeszkedése
-
Ipar2 hét ago
A Schneider Electric segíti a Levi Strauss és a Marks & Spencer kezdeményezését
-
Okoseszközök2 hét ago
Magyarországon is elérhető a vivo X Fold6 okostelefon
-
Ipar2 hét ago
Stratasys F770: nagyformátumú 3D nyomtatás ipari alkalmazásokhoz
-
Gazdaság2 hét ago
Az MKIK benyújtotta a KATA és a vagyonadó tervezetéhez kapcsolódó módosító javaslatait
-
Gazdaság2 hét ago
A változó ügyféligényekhez igazodó számlacsomag-családot vezetett be az MBH Bank


