

Gazdaság
Lakossági reálkamat: élt 4 hónapot
Négy hónap után májustól bizonyosan nem vernek rá a lakossági lekötött betétek átlagkamatai az inflációra.
Ráadásul a kamatcsökkentések folyamatosak, ám így is lehet a korábbiaknál jobb ajánlatokat találni a piacon – hívta fel a figyelmet Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője.
Az év elején négy hónapon keresztül élvezhették a lakossági ügyfelek azt, hogy a pénzintézeteknél lekötött bankbetétekre kínált kamatok átlaga meghaladta az inflációt, azaz a reálkamatot. Ez a tendencia májusban egészen bizonyosan véget ért – hívta fel a figyelmet Gergely Péter.
A BiztosDöntés.hu pénzügyi szakértője arra emlékeztet, hogy a pénzromlás mértékének drasztikus visszaesése és a jegybanki alapkamat ettől elmaradó mértékű csökkenése miatt a bankbetétekre az év elejétől számottevően magasabb kamatot kínáltak a bankok, mint amekkora mértékű volt az adott hónapra kimutatott infláció. Márciusban a visszatekintő infláció 3,6 százalékon állt, a bankok ugyanakkor ebben a hónapban átlagosan 4,15 százalékos átlagos éves kamatot fizettek a náluk pénzüket lekötő ügyfeleknek.
Májusban a Központi Statisztikai Hivatal (KSH) adatai szerint az infláció éves szinten 4 százalékkal haladta meg az egy évvel korábbi szintet. Miután a Magyar Nemzeti Bank (MNB) adatai szerint a lekötött betétekre fizetett átlagos kamat már áprilisban is alig haladta meg ezt a szintet – 4,08 százalék volt. A május végén bekövetkezett 50 bázispontos jegybanki alapkamat csökkentésnek köszönhetően egész biztosan a 4 százalékos szint alá bukhattak a betéti kamatszintek a BiztosDöntés.hu szakértője szerint. Ráadásul – hívja fel a figyelmet Gergely Péter – a tendencia júniusban is tovább folytatódik – ezt mutatják a legújabb kamatváltozások.
A bankbetétekért folyó versenyben érdekelt pénzintézetek zöme a mindenkori jegybanki alapkamathoz köti lakossági betéti kamatainak szintjét. Miután pedig az MNB Monetáris Tanácsa júniusban igen korán, már 18-án megtartotta kamatdöntő ülését, amelyen az alapkamat szintjét további 25 bázisponttal, 7 százalékra csökkentette, a banki ajánlatok már a hónap harmadában kisebb kamatszintekre álltak.
A MagNet Banknál emeléssel ért fel a kamatcsökkentés
A MagNet Bank már június 17-én több termék kamatát csökkentette. A Hello Betét a korábbi 5 százalék helyett már csak 4,5 százalékot fizet. A Prizma betétnél ennél is komolyabb, 70 bázispontos volt a vágás: a korábbi 5,76 százalék helyett a betét már csak évi 5,06 százalékot fizet 3 hónapra. A fél éves lekötés 0,3 százalékpontos csökkenéssel megúszta, az új kamat itt 5,03 százalék. A 12 hónapos betétnél ugyanakkor maradt a korábbi 4,71 százalékos éves kamat. A Hűség Betét kamatai egységesen 20 bázisponttal csökkentek.
A 36 hónapos lekötési idővel bíró Aktív Plusz Betétnél az első 3 hónapra járó kiemelt kamat a Prizma Betét 3 hónapos lekötésével megegyező mértékben 70 bázisponttal, 5,06 százalékra esett. Ugyanakkor kedvező változás, hogy a fennmaradó időszakban már csak a mindenkori alapkamatnál 3,25 százalékkal alacsonyabb kamatot fizet a bank – korábban 4,50 százalék volt a kamatelvonás mértéke. Más kérdés, hogy két nappal a kedvező változás bejelentése után a Monatáris Tanács kamatdöntése miatt a fizetendő kamat évi 4-ről 3,75 százalékra csökkent. Igaz, ez a kamatelvonás mértékének csökkenése miatt így is 50 bázisponttal magasabb mérték, mint amit a betét után június elején kamatként számíthattak az ügyfelek. A hasonlóan jegybanki alapkamathoz kötött kamatozású Mentor Plusz betétnél is hasonló lépést tett a bank, azaz itt is a korábbiaknál 125 bázisponttal kisebb, 3,25 százalék az elvonás az MNB alapkamathoz képest, ha az ügyfél netbankon keresztül köti le a betétet.
A Gránit Bank egyelőre nem nyúlt a jegybanki alapkamathoz kötött, KamatMax Plusz betétjének kamatképzéséhez, az a mindenkori alapkamat -1,75 százalékot fizet, ez jelenleg 5,25 százalék. Változás ugyanakkor, hogy az eddigi 13 hónap helyett 12 hónap lett a betét futamideje.
A Gránit Bank egyéb betéteinél is „átvezette” az MNB kamatcsökkentését: szerdától a 3 hónapos futamidejű eBank betét 5,25 százalék helyett így 5,00 százalékot fizet. A hasonló lekötési idővel bíró Tripla3 betétnél a hasonló mértékű kamatcsökkenés után 4,75 százalék az éves kamat, a Szimpla betétnél 3,75 százalékra csökkent a kamat-ajánlat. A hónapról-hónapra magasabb kamatot ajánló Felemelő betét a teljes, 12 hónapos futamidő végére a korábbi 4,70 százalék helyett 4,45 százalékos egységesített betéti kamatláb mutatóval (EBKM) fut tovább a július 12-től lekötött betétek esetén. A Szimpla betét (3 hónapos futamidejű) éves kamata 4,00 százalékról 3,75 százalékra csökkent.
Július is kamatcsökkenéssel indul
Gergely Péter szerint a kamaterózió folytatódik. Július 3-tól a látra szóló Cetelem Takarékszámla kamata már azoknak is csak 5 százalék lesz, akik 2024. február 12. előtt nyitották a számlájukat – nekik ma még 7 százalékos éves kamatot fizet a bank a számlaegyenleg után. A lekötött betéteknél 8 hónapra 7,25 százalék helyett 6,50 százalékra csökkent a kamat. Éves lekötésre a kamatcsökkenés 0,5 százalékpont lett, a kamat 6,75 százalékról 6,25 százalékra csökkent. 18 hónapos és 2 éves lekötésre a kamatcsökkenés mértéke 25 bázispont, az új kamat 6, illetve 5,75 százalék lett.
Kecsegtető ajánlat azért van
A BiztosDöntés.hu szakértője szerint ugyanakkor most is van extra kamat. A K&H Bank ugyanis hétfőtől újraindította Rajt betétjét: a pénzintézetnél már legalább 1 hónapja számlát vezető, de betétet eddig le nem kötő ügyfelek 90 napra évi 7,50 százalékos kamatot kaphatnak minimálisan 500 ezer forintos betétjük után. Az ajánlat azért alaposan módosult a május közepéig élő ajánlathoz képest, hiszen akkor még évi 11 százalék arányos kamatát kapták 3 hónapra az ügyfelek.
Gergely Péter szerint a szigetként megmaradó kiemelt ajánlatok ellenére az év második felében kismértékben emelkedő infláció miatt jó eséllyel nem lesz olyan hónap, amikor az MNB a pénzromlás mértékénél magasabb átlagos lakossági betétkamatot tud majd kimutatni.
Az MBH Banknak is vannak még jó ajánlatai, ahol az éves kamat 6,50 százalék, vagy akár 11,00 százalék is lehet, de ehhez már Prémium ügyfélnek kell lenni minimum 8 millió forintos egyenleggel, friss pénzt kell lekötni és egyes ajánlatoknál még más feltételeknek is meg kell felelni.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!






Gazdaság
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
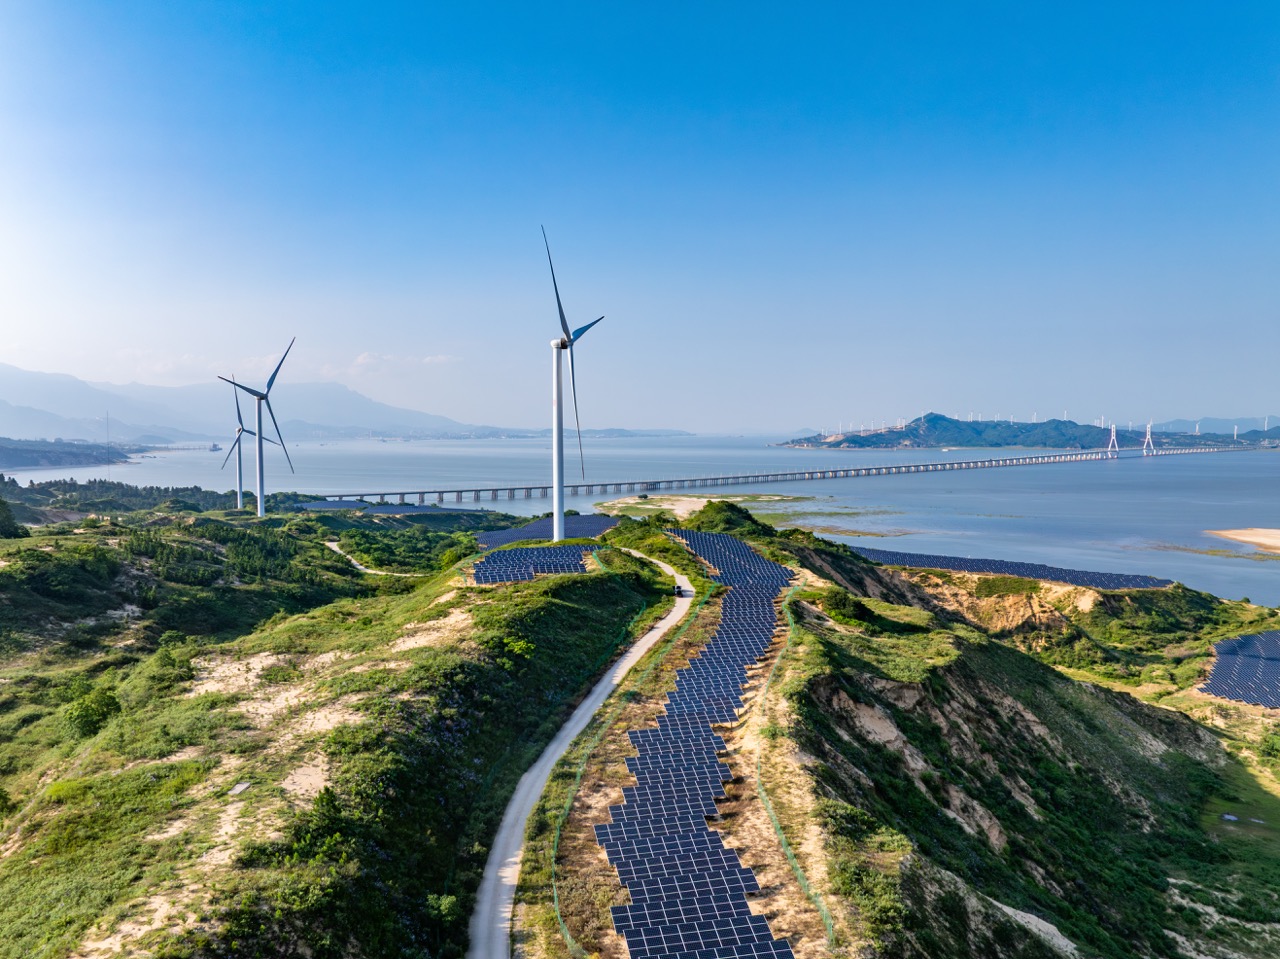
Október 30-ig lehet beadni a pályázatokat a szélerőművi kapacitások bővítésének első fordulójára és a kormány elképzelései szerint a következő években összesen akár 4000 MW plusz teljesítmény is jöhet majd szélenergiából a további fejlesztések eredményeként.
A megújuló energia részarányának növekedése a magyar energiamixben örvendetes fejlemény és fontos lépés az energiaátmenet során, azonban az elvárt eredményhez kulcsfontosságú, hogy rugalmas, decentralizált, digitális megoldásokat alkalmazó villamosenergia-hálózat is rendelkezésre álljon.
A magyar kormány által meghirdetett új szélenergia-fejlesztési program fontos szerepet játszhat abban, hogy a hazai energiarendszer kiegyensúlyozottabb legyen. A kormányzati tervek szerint a jelenleg mintegy 330 MW-os hazai szélerőművi kapacitás néhány éven belül akár mintegy 4000 MW-tal bővülhet. A Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH) augusztus végén már meg is hirdette az első pályázatot 702 MVA hálózati csatlakozási kapacitás kiosztására, amelyre október 30-ig lehet jelentkezni.
Magyarországon az elmúlt években intenzíven bővült a napenergia-termelési kapacitás, a 2020-ashoz képest mintegy négyszeres a növekedés, és a Mavir adatai alapján idén május elejére a hazai naperőművek beépített teljesítőképessége meghaladta a 8600 GW-ot. Miközben a naperőművek napközben nagy mennyiségű tiszta energiát képesek előállítani, a termelésük a napszakok és időjárási körülmények miatt gyorsan változik. A szélenergia az eltérő termelési profilja miatt értékes kiegészítője lehet a napenergiának: megfelelő hálózati infrastruktúrával hozzájárulhat az energiatermelés kiegyensúlyozásához, ezáltal pedig az energia-fogyasztási csúcsok jelentette kihívások kezeléséhez és így összességében az energiabiztonság növeléséhez.
„A világ egy új energiakorszakba lép át, amelyben gyorsan nő az elektromosáram-igény, melynek kiszolgálásához egyre nagyobb mértékben támaszkodunk a megújuló energiaforrásokra. Ez a folyamat ugyanakkor fokozott terhelést jelent a villamosenergia-hálózatok számára. A hatékony, biztonságos és a fenntarthatósági szempontokat is figyelembe vevő áramellátás érdekében új megközelítésre van szükség nem csupán az elektromos áram termelése, hanem annak elosztása és tárolása kapcsán is. A megújuló energiaforrások fokozott alkalmazását, az új termelési és felhasználási módokat egyaránt támogató, rugalmas, decentralizált hálózatokra van szükség, amelyek kialakításában kulcsszerepet játszik az energiatechnológia, vagyis az energetikai és az ICT technológiák integrációja”
– mutatott rá Veres Zsolt, a Schneider Electric országigazgatója.
Digitális hálózatirányítás az új energiakorszak kihívásainak kezelésére
A Schneider Electric, a világ egyik vezető energia-technológiai vállalataként digitális megoldásokkal támogatja az energiarendszerek üzemeltetőit abban, hogy valós időben lássák, elemezzék és optimalizálják a hálózat működését. Az EcoStruxure Grid architektúrára épülő megoldások lehetővé teszik a hálózati állapotok folyamatos monitorozását, az üzemzavarok gyorsabb felismerését és kezelését, valamint az energiaáramlások hatékonyabb szabályozását.
A digitális hálózatmenedzsment segítségével javítható az energiaellátás megbízhatósága, csökkenthetőek a hálózati veszteségek, gyorsabban azonosíthatók és kezelhetők a meghibásodások és hatékonyabban integrálhatók a decentralizált megújuló energiaforrások.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Augusztus végéig több lakáshitel fogyott, mint tavaly egész évben
Idén augusztusban az elmúlt szűk egy év leggyengébb eredményét produkálta a magyarországi lakáshitelpiac, jóllehet a havi kihelyezés ennek ellenére is jelentősen meghaladta a 200 milliárd forintot.
A hitelpiac ezen szegmense így már az év első nyolc hónapjában meghaladta a 2 000 milliárd forintos kihelyezést, amely így már a tavalyi rekorderedményt is meghaladta. Ezzel párhuzamosan a személyi hitelek piaca is szépen teljesített, az augusztusi kihelyezés megközelítette a 140 milliárd forintot – írja közleményében a Bank360 pénzügyi szakportál.
Publikálta 2026 augusztusára vonatkozó lakossági hitelezési adatait a Magyar Nemzeti Bank (MNB). A friss adatok szerint idén augusztusban 211,72 milliárd forintot tett ki az újonnan kötött lakáshitelek szerződéses összege, ami szinte pontosan a kétszerese a tavaly augusztusi 105,69 milliárd forintnak. Sokatmondó, hogy ennek ellenére az idén augusztusi eredmény a 2026-os év eddig eltelt részének a leggyengébb eredménye, és még a második leggyengébb februári eredménytől (245,45 milliárd forint) is jócskán elmaradt.
Ez a jelentős mértékű bővülés természetesen továbbra is az Otthon Start Program hatásával magyarázható, amely volumen alapon még mindig a kihelyezés bő kétharmadát adja (68,5%, 145 milliárd forint). A programon belül kihelyezett hitelek részaránya így enyhén meghaladta a júliusi mértéket (68,3%), ám a májusig megfigyelt 71-73% közötti részarányoktól ez az érték továbbra is elmaradt. Ami a szerződések darabszámát illeti, augusztusban 7 722 lakáshitel-szerződést kötöttek a háztartások, amiből 52,5%, vagyis 4 056 darab volt OSP-hitelszerződés. A piaci hitelek részaránya enyhén emelkedett, a júliusi 23,8%-ról 24,5%-ra. Igaz, összegszerűen a piaci lakáshitelek kihelyezése is visszaesett – a júliusi 60,76 milliárd forinttal szemben augusztusban csak 51,96 milliárd forint került kihelyezésre. Év/év alapon ez 36,4%-os visszaesést jelent a piaci hitelek szempontjából.
A támogatott lakáshitelek részaránya 75,5% volt augusztusban, ami 159,76 milliárd forintos kihelyezést jelentett. Az Otthon Start Programon kívüli támogatott lakáshitelek szerződéses összege 14,76 milliárd forint volt a szóban forgó időszakban, ami ugyancsak elmaradt a tavaly augusztusban regisztrált 23,94 milliárd forintos eredménytől (-38,3%).
Idén augusztusban 7 722 darab lakáshitel-szerződés született, ami 36,4%-os bővülést jelent a tavaly augusztusi 5 663 darab szerződéshez képest, ezek 52,5%-a volt otthon startos hitelszerződés. A lakáshitel-szerződések átlagos hitelösszege augusztusban 27 417 784 forint, míg az OSP-hitelek átlagösszege 35 749 507 forint volt.
Már most megdőlt a 2025-ös rekorderedmény
Az augusztusi eredménnyel együtt elmondható, hogy a 2026-os év már most megdöntötte a tavalyi év rekorderedményét. Az idei év január-augusztusi időszakában 2 043,43 milliárd forintot tett ki az újonnan kötött lakáshitel-szerződések szerződéses összege, ami már most 3,9%-kal meghaladta a teljes tavalyi évben összesen kihelyezett 1 967,36 milliárd forintos összeget. A két évvel ezelőtti, akkor ugyancsak rekordnak számító 1 351,41 milliárd forinthoz képest pedig már most 51,2%-os bővülésről beszélhetünk.
A személyi hitelek piaca is szépen teljesít
A fedezetlen személyi hitelek piacán 137,28 milliárd forintra kötöttek szerződést augusztusban, ami 43,5%-kal haladta meg a tavaly augusztusi 95,69 milliárd forintos eredményt. Igaz, a júniusi (156,5 milliárd forint) és júliusi (152,64 milliárd forint) eredményekhez képest az augusztusi némi visszaesést mutatott. Igaz, ezzel kapcsolatban fontos megemlíteni, hogy az idei nyár korábbi hónapjainak eredményei minden idők legerősebb, illetve második legerősebb eredménye volt, míg az augusztusi a dobogó harmadik helyét tudta elfoglalni, leszorítva onnan az idén májusi eredményt, amikor is 131,51 milliárd forintot tett ki az új szerződések összege.
Éves alapon nem csak a volumen, de a darabszám is megemelkedett, hiszen az idén augusztusi 38 583 darab szerződés 27,2%-kal haladta meg a tavaly augusztusi 30 344-es darabszámot. A szerződések darabszáma és a kihelyezett hitelösszeg alapján elmondhatjuk, hogy idén augusztusban 3 557 924 forint volt a személyihitel-szerződések átlagos hitelösszege, ami 12,8%-os emelkedést jelent a tavaly augusztusi 3 153 431 forintos átlagösszeghez képest.
Több fogyott a szabad felhasználású jelzáloghitelekből
Idén augusztusban 9,25 milliárd forintot tett ki a szabad felhasználású jelzáloghitelek új szerződéseinek összege, ami 14,3%-os bővülést jelentett a tavaly augusztusi 8,09 milliárd forintos kihelyezéshez képest. A szerződések darabszáma a most vizsgált időszakban 409 volt, ami viszont 17,4%-os csökkenést jelentett a tavaly augusztusi 495 darabhoz képest.
A fenti számokból már sejthető, hogy mindez csak a szerződéses átlagösszeg jelentős emelkedésével magyarázható. Idén augusztusban 22 620 108 forint volt a szabad felhasználású jelzáloghitelek átlagos hitelösszege, ami 38,4%-os emelkedést jelent a tavaly augusztusi 16 345 529 forintos átlagösszeghez képest.
Visszaesett a babaváró és a munkáshitel
Idén augusztusban 15,68 milliárd forintot tett ki az újonnan kötött babaváró hitelek szerződéses összege, ami 14,6% visszaesést jelentett a tavaly augusztusi 18,36 milliárd forintos eredményhez képest. Az idei év első nyolc hónapjában 146,49 milliárd forintra kötöttek szerződést a fiatal házaspárok, ami 0,9%-os emelkedést jelent a tavalyi év január-augusztusi 145,15 milliárd forintos eredményéhez képest.
Év/év alapon a munkáshitel kihelyezése is visszaesett, hiszen idén augusztusban 7,20 milliárd, tavaly augusztusban pedig 10,06 milliárd forintot tett ki az új szerződések szerződéses összege. A csökkenés mértéke így 28,4%. Az idei év első nyolc hónapjában 69,61 milliárd forintot tett ki az új szerződések szerződéses összege, ami 46,6% visszaesést jelentett a tavaly január-augusztusi 130,33 milliárd forintos kihelyezéshez képest.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Már szupermarketben is vásárolhatunk itthon személyzet nélkül
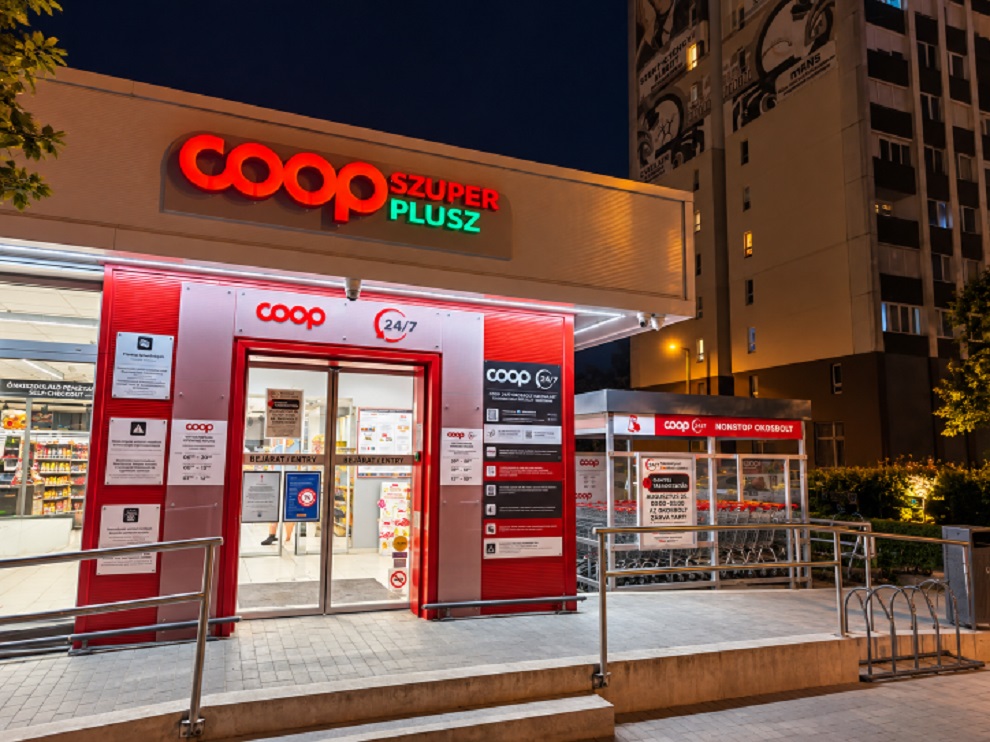
A jubileumi XX. Coop Rally egyik állomásaként mutatkozott be Szeged második hibrid okosboltja: a Temesvári COOP Szuper Plusz Áruház az ország második olyan üzlete, amelynek teljes – 6000 termékes – árukészlete elérhető marad a normál nyitvatartási időn túl, személyzet nélkül. Az új egységben is a Laurel Kft. magyar fejlesztésű 247 Shop rendszere működik, melyet ezúttal már szupermarket-méretű környezetben kellett kialakítani.
A bevezetést valós, hazai működési tapasztalatok előzték meg. Magyarország első hibrid okosboltja 2025 májusában nyílt meg Szegeden, a júniusban nyilvánosságra hozott adatok szerint pedig a 150 négyzetméteres üzletben egy év alatt több mint 27 ezer vásárlás történt a személyzet nélküli időszakokban. Ezekben az órákban az átlagos kosárérték mintegy 22%-kal haladta meg a hagyományos nyitvatartás alatt mért értéket, a 0–24 órás működés pedig 23,61%-os többletbevételt hozott. Az AI-alapú gesztusfelismerő rendszer közben több lopási kísérletet is észlelt és riasztást küldött a távfelügyeletnek.
„Az első üzlet eredményei megmutatták, hogy a technológia révén 0-24-es kiterjesztett nyitvatartásra Magyarországon is van valós vásárlói igény, a modell pedig üzletileg is életképes. A mostani fejlemény szakmai szempontból azért fontos számunkra, mert a technológiát már egy jóval nagyobb üzletkategóriában alkalmaztuk. Egy ilyen környezetben nagyobb eladóteret, összetettebb vásárlói útvonalakat és több be- és kilépési helyzetet kell kezelni, miközben a komplex rendszernek könnyen kezelhetőnek, hatékonynak és biztonságosnak kell maradnia” – mondta Bessenyei Attila, a Laurel Kft. ügyvezetője.
A 247 Shop a hagyományos és az automata bolti működést kapcsolja össze. A személyzettel működő nyitvatartás után a regisztrált vásárlók a mobilalkalmazásban elérhető QR-kóddal léphetnek be, majd önkiszolgáló kasszánál fizethetnek. A rendszerhez kamerás felügyelet és távoli diszpécserszolgálat is kapcsolódik. A konstrukció így a meglévő infrastruktúrára építve teszi lehetővé a nyitvatartás meghosszabbítását anélkül, hogy az üzlet teljes működését át kellene alakítani kizárólag személyzet nélküli üzemre.
Bessenyei Attila hozzátette, a mostani projekt azt is mutatja, hogy a hibrid technológia nem kötődik egyetlen bolttípushoz: a rendszer kialakítása a kis alapterületű üzletektől a nagyáruházi környezetig az adott helyszín méretéhez, elrendezéséhez és működéséhez igazítható. A Laurel ügyvezetője elárulta, a megoldás iránt már a Coop-hálózaton kívülről is érdeklődnek, több kereskedelmi partnerükkel folyik előkészítés. Ez azt jelzi, hogy nem egyedi kísérletről, hanem egy most formálódó üzemeltetési modellről van szó.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

Már reklámokkal is válaszolhat a ChatGPT a magyarok kérdéseire

Szilárdtest-transzformátor jöhet az AI-adatközpontok energiaéhségének csillapítására

Az LG kibővített AI-otthon ökoszisztémával érkezett az IFA 2026-ra

A Xiaomi Auto 2027-től Európában is kapható lesz

Hisense IFA 2026: intelligensebb otthon, új szintű képélmény és magával ragadó szórakoztatás


Sztrádára fel: a biztonságos autópályás közlekedés írott és íratlan szabályai

A következő válságot még nem látjuk, de az AI már keresheti a nyomait

Ingyenes mérnöki mentorprogram indul a középiskolásoknak

Bevált smart home megoldások – 10 praktikus példa a modern otthonhoz

Az átvilágítás első szakasza vezetési és kontrollhiányosságokat tárt fel az MKIK Tőkealap-kezelő Zrt.-nél



Technokrata.hu
Miért maradt fontos a PHP a modern vállalati szoftverfejlesztésben?
A használt elektromos autók piacán is erősödik a kereslet
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
A HONOR bemutatta új csúcsmodelljét, a filmipari megoldásokkal felszerelt Magic9 Pro Max okostelefont
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Hermann Erlach az SAP közép- és kelet-európai régiójának új vezetője
A Panasonic Heating & Cooling Europe a Borussia Dortmund (BVB) hivatalos partnere lett
A Continental bővíti nagyméretű és prémium teljesítményű gumiabroncsainak kínálatát
Szegeden megnyílik a szuperszámítógépes infrastruktúra a vállalati fejlesztések előtt
Robot Pick AI rendszer segíti az összeválogatást
Műszaki-Magazin.hu
RFID modulok és olvasók az ELATEC-től
Új vágásszélesség a 315-ös rendszerhez
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
Az energia, mint az új építőanyag: már a tervezésnél eldől, mennyire lesz hatékony egy épület
Költségnyomás és AI a CFO-k napirendjén
Gyárlátogatás a CATL Debrecen akkumulátorcellagyárban
Szélesedik a munkavédelmi termékek kínálata a Mewánál
Több lehetőség a terepen: új IO-Link Multiplier
Europe Supplier Day 2026 Budapest
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
-

 Ipar2 hét ago
Megjelent a Siemens Designcenter
-
Gazdaság2 hét ago
Kijöttek a legfrissebb fizetési adatok: kiderült, mekkora hitelre elég a béred
-
Gazdaság2 hét ago
Új szintre emeli az MI-t kiszolgáló adatközpontok áramellátását a Schneider Electric
-
Mozgásban2 hét ago
Mobilitás mindenkinek: a Hankook a jövő biztonságos és fenntartható közlekedésén dolgozik
-
Okoseszközök2 hét ago
Mit tudnak az új Google Pixel mobiltelefonok és okosórák?
-
Egészség2 hét ago
Az egészségesebb életmód átírja a vásárlási szokásokat
-
Ipar2 hét ago
A Siemens és a P&G világszerte kiterjeszti az AI-alapú minőségellenőrzést
-
Ipar2 hét ago
Globális pénzügyi vezetői pozícióval erősíti budapesti központjának stratégiai szerepét a Schneider Electric


