

Gazdaság
Új generációs elvárások a digitális bankolás területén
A pénzügyi szolgáltató szektor bizonyos szerkezeti sajátosságok miatt az új belépőkkel szemben a már piacon lévő vállalatoknak kedvez: a magas működési költségek, a viszonylag alacsony profitráták, a bonyolult törvényi szabályozás, és a bizalom nagy szerepe mind megnehezíti a kihívók helyzetét, mivel egyfajta természetes versenykorlátozó tényezőként hat.
Azonban a digitális forradalom ezt a szektort is elérte, és komoly kihívások elé állítja az akár évszázados múlttal rendelkező, ügyfeleiket világszerte kiszolgáló bankokat. Ez a bankszertort saját működésében és ügyfélkommunikációban is érinti.
Az elmúlt évek során nagy figyelmet kapott fintech-forradalom után természetesen a COVID is nagy hatással volt a bankszektorra: egy egyszerű példával élve, a bankfiók szerepe a működési modellben kis túlzással egyik napról a másikra gyökeresen megváltozott. Bár a legtöbb bank már évek óta próbálja az alacsonyabb üzemeltetési költségű digitális csatornák irányába terelni az ügyfeleket, a vírushelyzet miatt még a legmakacsabb ügyfeleknek is be kellett jelentkezniük netbank fiókjukba. Azok a bankok, melyek informatikai infrastruktúrája nem volt erre felkészülve, komoly versenyhátrányba kerültek, a digitálisan fejlettebb bankok pedig elkezdték keresni azokat a termékeket és szolgáltatásokat, amelyek segítségével ismét előnyre tehetnek szert.
Mély strukturális váltás előtt a bankszektor
A technológiai forradalom a pénzügyi szolgáltató szektorban című könyv megállapításai szerint ebben az iparágban is folyamatos a fejlődés, most mégis egy különlegesen mély, strukturális változással néz szembe a szektor, melynek okait három folyamatban érdemes keresni:
- Szabályozás: Az open banking és az API-k elterjedése a fintech-ek és egyes technológiák és platformok felemelkedéséhez vezet (pl. felhőalapú megoldások).
- Technológia: A mesterséges intelligencia, robotizált folyamatautomatizálás (Robotic Process Automation, RPA), gépi tanulás és a felhőszolgáltatások mind felgyorsítják a változás ütemét és lehetővé teszik, hogy a vállalatok rendkívül gyorsan reagáljanak a változó fogyasztói igényekre.
- Demográfia: Fiatal felnőtté válik egy olyan generáció, akik digitális bennszülöttek, és akik fogyasztóként hozzá vannak szokva a modern, egyszerűen használható és gyors digitális megoldásokhoz – és nem félnek szolgáltatót váltani, ha ezeket nem kapják meg.
A szerző, Michael R. King szerint nem csak a fintech startup-ok hatását érdemes kiemelni, de az olyan big tech cégekét is, mint a Google vagy Facebook, amelyek szintén elkezdtek kísérletezni a pénzügyi szolgáltatások piacán (pl. a Google Pay vagy a Facebook messenger bejelentett fizetési funkciója). Ez azonban nem azt jelenti, hogy ezek a vállalatok bankká alakulnának; éppen ellenkezőleg, úgy tűnik, a nagy technológiai cégek stratégiája arra épül, hogy az ügyfeleikkel meglévő kapcsolatukat egészítenék ki pénzügyi szolgáltatások nyújtásával. A technológiai cégek a bankok termék-fókuszú megközelítésével ellentétben többnyire ügyfélközpontú stratégiákat követnek, és nem egy adott technológiához keresnek megfelelő ügyféligényt, hanem egy meglévő ügyféligényre alkalmazzák a technológiájukat.
Jön a digitalizált munkaerő
A World Economic Forum jelentése szerint a pénzügyi szolgáltató vállalatok 70 százaléka dolgozik azon, hogy valamilyen szinten digitalizálja az ügyfélinterakcióit. Becslések szerint az iparág 2020-as IT kiadásainak majdnem fele a felhőszolgáltatásokkal kapcsolatos. A felhőszolgáltatások, és Software-as-a-Service (SaaS) megoldások azért ilyen fontosak, mert ezáltal csökkentik a belépési korlátokat – míg régen egy szerverpark vagy egyéb IT infrastruktúra egy hosszú távra szóló tervezési folyamatnak volt az eredménye, a felhő-alapú megoldások és a SaaS dinamikusan skálázható az ügyféligények alakulása szerint.
Bár az RPA technológia még nem tekinthető érettnek, a mesterséges intelligencia és gépi tanulás megoldások előszobájának kell felfogni azoknál a cégeknél, ahol az RPA kapcsán megszerzett tudást és képességeket egy szinttel tovább akarják vinni, vélekedik Jason Kingdon, a Blue Prism RPA megoldásokat kínáló cég vezérigazgatója. A robotizált folyamatautomatizálás, a repetitív, manuálisan végzett feladatok automatizálására szolgál úgy, hogy a szoftverrobot a különböző rendszerek felhasználói felületét kezeli ahelyett, hogy közvetlenül kezelné az adatokat a rendszerekben. Jó példa erre az HSBC bank, ahol három nap alatt hoztak létre egy COVID-ddal kapcsolatos új terméket RPA robotok segítségével. Több cég pedig elkezdett a hagyományos kollégák mellett olyan „digitális munkavállalók” alkalmazásán is gondolkodni, melyek dinamikusan skálázhatók az igények függvényében. A techológia következő fejlődési fokát a digitális szingularitás fogja jelenteni – ez az a pillanat, amikor az összes létező rendszer, legyen az múlt-, jelen- vagy jövőbeli, képes lesz egymással kölcsönösen kommunikálni és együttműködni, Kingdon szerint. Egy ilyen „post-legacy” környezetben már nem fog problémát jelenteni, ha egy vállalat a múltban egy 20 éves licenszszerződést írt alá, hiszen az RPA „digitális munkavállaló” ugyanúgy tudja majd használni az összes rendszert, architekturától vagy programozási nyelvektől függetlenül, a felhasználói felületen keresztül.
Digitális ügyfélélmény és regionális fókusz
Ahogy ez a szektor is egy digitális jövő felé halad, az ügyfelekkel fenntartott kapcsolat egyre inkább a digitális ügyfélélményen keresztül lesz tapasztalható. Egy olyan korban, ahol a bankok hasonló termékeket és szolgáltatásokat kínálnak, a kiváló ügyfélélmény lehet a megkülönböztető sikertényező – ennek nyújtásához pedig nagyon jól meg kell érteniük a bankoknak az ügyfeleiket, kapcsolatukat a pénzügyi szolgáltatójukkal, annak termékeivel és szolgáltatásaival. A személyre szabott szolgáltatások azért is fontosak, mert elmosódni látszik az üzleti- és magánfelhasználók közötti vonal, tehát a vállalati ügyfeleknél is alapvető elvárássá válnak az olyan fogyasztói élmények, amelyeket magánemberként tapasztalnak.
Az ügyfélélmény lesz a felhasználók következő generációjának körében a megkülönböztető tényező, ezt több folyamat is támogatja és erősíti. Ahogy a Z generáció (az 1995 és 2012 között születettek) tagjai fiatal felnőttekké válnak, az elvárásaikat és szokásaikat magukkal viszik a munka világába: inkább elfogadnak egy MVP terméket (Minimum Viable Product: egy viszonylag szűk funkcionalitással rendelkező termék, melyet a felhasználók visszajelzése alapján fejlesztenek tovább), ahelyett, hogy éveket várnának egy komplex megoldásra. Emellett nagyon érzékenyek a költségekre a pénzügyi szolgáltatások kapcsán, elég csak a Magyarországon is népszerű Revolutra gondolni, amely gyakorlatilag ingyen kínál majdnem teljeskörű banki szolgáltatásokat, jutalékmentes utalásokkal és ingyenes bankkártyával.
„A fintech cégek az általuk kínált kifinomultabb ügyfélélményekkel meg tudják szerezni az ikumbens bankok ügyfeleit, a nagy pénzügyi szolgáltató cégek azonban rengeteg adatot birtokolnak ügyfeleikről, melyet felhasználhatnak arra, hogy célzott megkeresésekkel és személyreszabott ajánlatokkal megtartsák ügyfeleiket. A technológia önmagában nem egy stratégia, hanem a stratégia megvalósítására alkalmas eszköz – az embereket nem lehet pótolni, minden cégnek szüksége lesz a megfelelő munkavállalókra a stratégia kialakításához és megvalósításához.”
– mondta Jalsovszky Géza, a Deloitte technológiai tanácsadás üzletágának szenior menedzsere.
A digitális bennszülött szegmens tehát a motorja a növekedésnek és változásoknak is, a legtöbb banknak azonban az összes fogyasztói szegmenst sikeresen ki kell szolgálnia, nem csupán demográfiai jellemzőik, de lokáció alapján is. Olyan megoldásokat kell kínálniuk, melyek globálisan is megállják a helyüket, de regionális igények szerint testreszabhatók, például olyan piacokon, ahol még mindig szignifikáns a készpénzhasználat, vagy kevés embernek van hagyományos bankszámlája.
Szabályozás kontra megfelelés
A perszonalizáció és a törvényi megfelelés között látszólagos ellentét húzódik. A perszonalizáció, vagy személyreszabás kapcsán fontos, hogy a megfelelő kérdést tegyék fel a vállalatok: ha mindent tudunk valakiről, akkor mi számára a következő, lehető legjobb dolog? Erre a kérdésre a technológia segítségével lehet választ adni, még egy olyan szigorúan szabályozott környezetben is, mint a pénzügyi szolgáltatások világa. A Salesforce szakértője, Rob Seaman szerint sok hibát lehet elkövetni a perszonalizációban: lehet ijesztő (pl. reklámot látunk valamiről, amiről épp négyszemközt beszéltünk valakivel), robotszerű (sablon levelek, melyekben a nevünket használják) és elkésett is (reklám egy olyan termékről, amit egy hete vásároltunk meg). Ideális esetben azonban varázslatos élményt ad, például amikor pont olyan lámpa jön szembe velünk egy reklámban, mint amilyenről álmodoztunk. A legfontosabb az ügyfelek beleegyezésének átlátható módon való megszerzése. Ez lehet kellemes élmény is, a hagyományos, több száz oldalas jogi szöveg helyett, amelynek a legtöbb felhasználó csak a végére teker. Ezek az ügyféladatok rendkívül értékesek, ha megfelelően használják fel őket, a GDPR korában azonban fontos a rendszereket úgy kialakítani, hogy az adatokat könnyű legyen törölni, a hozzáférést pedig könnyű legyen ellenőrizni.
„Nem feltétlenül ellenfelek az inkumbens pénzintézetek és fintech vagy big tech kihívóik. A nagy pénzügyi szolgáltatók erősségei a meglévő kapcsolat az ügyfelekkel, a törvényi követelményeknek megfelelő stabil működés, a felépített bizalom és a tárolt – de nem mindig felhasznált – tudás az ügyfeleik igényeiről, míg a kihívók az ügyfélközpontú gondolkodásukra, fejlett technológiai alapjaikra és gyors reagálóképességükre támaszkodhatnak. A két világ remekül ki tudja egészíteni egymást, és ebből a fogyasztók csak nyertesként kerülhetnek ki. Fontos, hogy a döntéshozók észben tartsák: napjainkban a bankok, ahogy minden más cég is, mindig a fogyasztó legutolsó, legjobb élményével kell, hogy versenyezzenek”
– mondta Mujzer Tamás, a Deloitte technológiai tanácsadás üzletágának tanácsadója.


Gazdaság
Kamarai álláspont a kata átalakításáról és a vagyonadó tervezetéről
A Magyar Kereskedelmi és Iparkamara (MKIK) bizonyos módosítással és a kockázatok átgondolása mellett kedvezőnek tartja a kisadózó vállalkozások tételes adójának (kata) átalakítási irányát, a vagyonadó tervezetével kapcsolatban pedig a vállalkozói tőke óvatos kezelését javasolja.
Kata: jó irány, egy fontos módosítással
A Kamara üdvözli, hogy a nyár elején készített kamarai javaslatcsomag több eleme is megjelenik a kormány társadalmi egyeztetésre bocsátott javaslatában. Külön fontos elem, hogy a katás kisvállalkozók újra számlázhatnak vállalkozásoknak és más szervezeteknek. A vállalkozások felé történő számlázás magasabb közterhe segíthet csökkenteni az adóoptimalizálási kockázatokat – a kérdés, hogy eléggé –, a 22 millió forintra emelt bevételi határ pedig szintén kedvező változás.
Az MKIK ugyanakkor látja, hogy sok kisvállalkozó a 2022 előtti kedvező katát várta vissza, ezért számukra a magasabb közteher csalódás lehet. A korábbi rendszer változatlan visszaállítása viszont költségvetési szempontból nehezen lenne fenntartható. A tervezet így kompromisszum: szélesebb kör számára teszi elérhetővé az egyszerű adózást, és nagyobb jövedelemhez nagyobb közteherviselést kapcsol.
A Kamara egy ponton további módosítást tartana indokoltnak. A vállalkozások közötti (B2B) számlázás után fizetendő 15 százalékos többletteher jelenleg nem növeli a társadalombiztosítási-ellátási alapot. Az arányos közteherviselés elve szerint a magasabb befizetéshez magasabb nyugdíj- és pénzbeli egészségbiztosítási jogosultságnak is kellene tartoznia. Ezért az MKIK a társadalmi egyeztetésen azt javasolja, hogy a többletadó meghatározott része növelje a katás vállalkozó társadalombiztosítási-ellátási alapját.
Egyúttal célszerű megvizsgálni, hogy a jelenlegi változat, amely jóval kedvezőbb az egyéni vállalkozók átalányadójánál, milyen elszívó hatással jár, illetve mekkora a veszélye annak, hogy munkavállalók újra katásokká váljanak?
Vagyonadó: a működő vállalkozói tőkét óvatosan kell kezelni
Az MKIK tisztában van azzal a kormányzati céllal, hogy a kiemelkedően vagyonosak nagyobb mértékben járuljanak hozzá a közös kiadásokhoz. A vagyonadó azonban nemzetközi tapasztalatok szerint az egyik legnehezebben jól kialakítható adónem: míg 1990-ben 12 a Gazdasági Együttműködési és Fejlesztési Szervezethez (OECD) tartozó ország alkalmazott általános nettó vagyonadót, 2026-ra csak négy. 2024-ben ezek az adók az OECD- és EU-országok adóbevételének mindössze 0,4 százalékát adták.
Amennyiben a vagyonadó megvalósul, a Kamara álláspontja szerint célszerű világosan szétválasztani a fogyasztási és pénzügyi célú magánvagyont a gazdaságban működő vállalkozói tőkétől. Egy sikeres cég értéke mögött gépek, ingatlanok, technológia és munkahelyek állnak, nem a tulajdonos szabad pénze. Ha a társasági részesedéseket évente vagyonadó terheli, az likviditási gondot okozhat, és forrást vonhat el a beruházásoktól és a munkahelyteremtéstől. A svájci példa sem követhető mechanikusan, mert ott a vagyonadó egy teljesen más tőkejövedelem-adózási környezetbe illeszkedik.
Ezen felül megfontolandó a kis- és középvállalkozások (kkv-szektor) vagyonadóval történő sújtása, különös tekintettel arra, hogy a következő időszakban az Európai Unió bruttó hazai termék (GDP) növekedésének 70 százalékát a kkv-szektortól várják az elemzők. A jelenleg is alultőkésített magyar kkv-szektor még sérülékenyebbé válik. A magyar tulajdonosok hátrányban lesznek a külföldi tulajdonosokkal szemben, ami a cégek külföldi kézbe adását ösztönzi. A régióban a szomszédos országokhoz képest is hátrányba lesznek a magyar vállalkozások.
A Kamara javasolja, hogy legyen szélesebb körű vállalkozói konzultáció, illetve a kormány jelölje ki, hogyan méri az intézkedésnek a gazdaságra gyakorolt hatását. A Kamara ebben szakemberei révén támogatást tud nyújtani.
Mindezeket figyelembe véve, az MKIK ezért a társadalmi egyeztetésen a tényleges magyarországi gazdasági tevékenységet szolgáló vállalkozói vagyon mentességét javasolja. Olyan szabályozást tart célszerűnek, amely nem kényszeríti a tulajdonost arra, hogy pusztán az adófizetés miatt forrást vonjon ki a cégből.
A Kamara szerint a társadalmi igazságosság és a gazdasági növekedés nem ellentétes cél. Amennyiben a nagyobb hozzájárulás a kérés a kiemelkedően vagyonosak felé, akkor az úgy történjen, hogy közben nem gyengül a magyar vállalkozások tőkeereje és versenyképessége.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Új kereskedelmi igazgató a CETIN Hungarynél
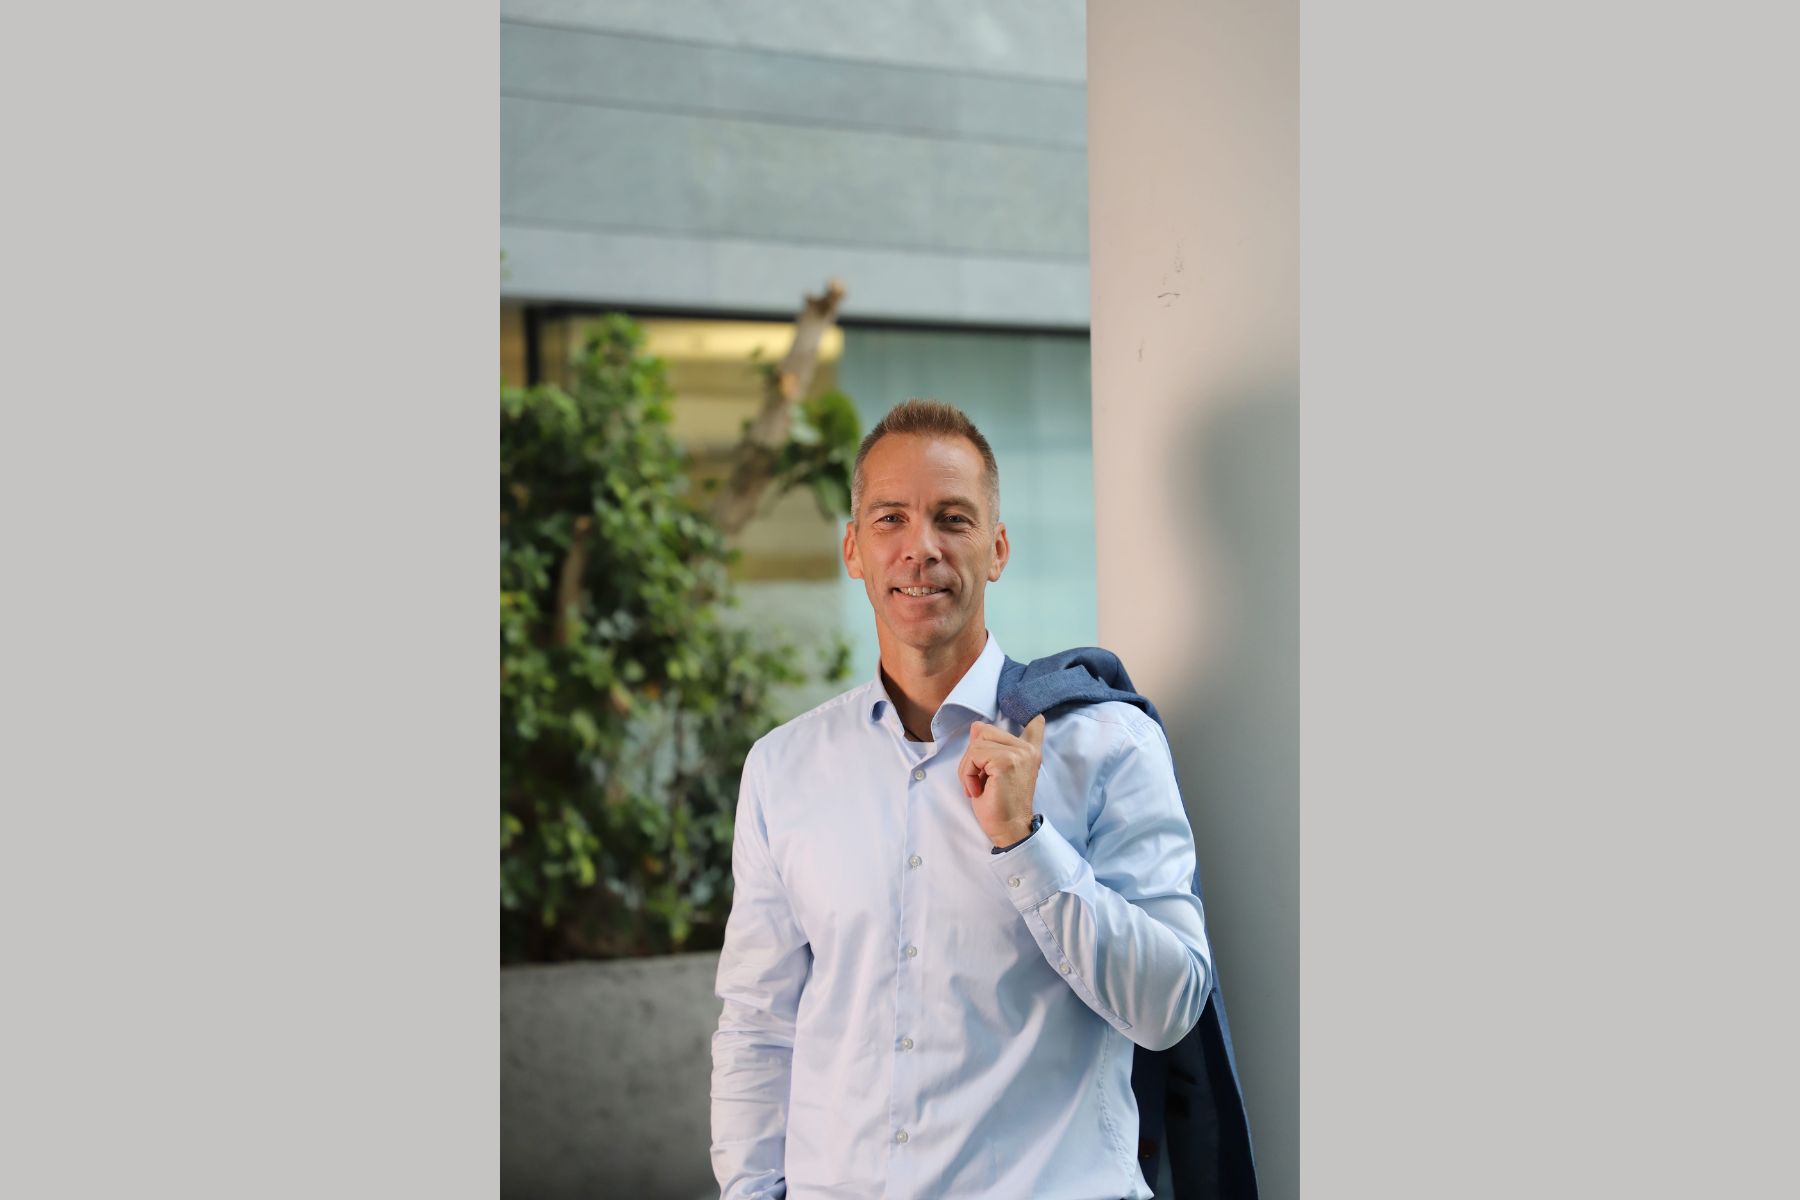
Kereskedelmi igazgatóként Balogh Tibold csatlakozott Magyarország első mobiltávközlési infrastruktúra-szolgáltatója, a CETIN Hungary Zrt. csapatához szeptemberben.
A szakember több mint húsz évnyi vezetői tapasztalattal és ICT piaci háttérrel érkezik a vállalathoz.
Balogh Tibold a CETIN Hungary Zrt. kereskedelmi tevékenységének irányítójaként fontos szerepet kap a vállalat stratégiájának megvalósításában. Vezetői gyakorlata, piacismerete és üzletfejlesztési szemlélete értékes támogatást nyújt majd a CETIN növekedési lehetőségeinek kiaknázásában.
Szakmai háttere egyaránt kiterjed a szolgáltatói és a technológiai oldalra. Karrierje során jelentős tapasztalatot szerzett a vállalati ügyfélkiszolgálás, ICT-megoldások fejlesztése, valamint nagykereskedelmi (wholesale) üzleti együttműködések kialakítása területén.
Pályafutása során számos olyan szerepkört töltött be, ahol új üzletágak felépítéséért, portfólió- és termékfejlesztésért, üzleti növekedésért és komplex üzleti transzformációk megvalósításáért felelt olyan vállalatoknál, mint a Vodafone, az ELMŰ – E.ON, az Alcatel-Lucent és a Nokia.
Az utóbbi öt évben AI fókuszú innovációs és transzformációs projekteken dolgozott, ahol mesterséges intelligenciára épülő üzleti megoldások fejlesztését és piaci bevezetését vezette.
„Tibold olyan szakember, aki különösen alkalmas új lehetőségek azonosítására, új üzleti modellek kialakítására és a kereskedelmi terület élén a növekedés megerősítésére
– mondta Kübler-Andrási Judit, a CETIN Hungary vezérigazgatója.
– Tapasztalata a nagykereskedelmi és vállalati üzletágak építésében pontosan illeszkedik a CETIN terveihez: infrastruktúránkat még több ügyfél és szolgáltatás számára szeretnénk elérhetővé tenni.”
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Rugalmas, digitalizált hálózattal profitálhatunk igazán a szélenergia-fejlesztésekből
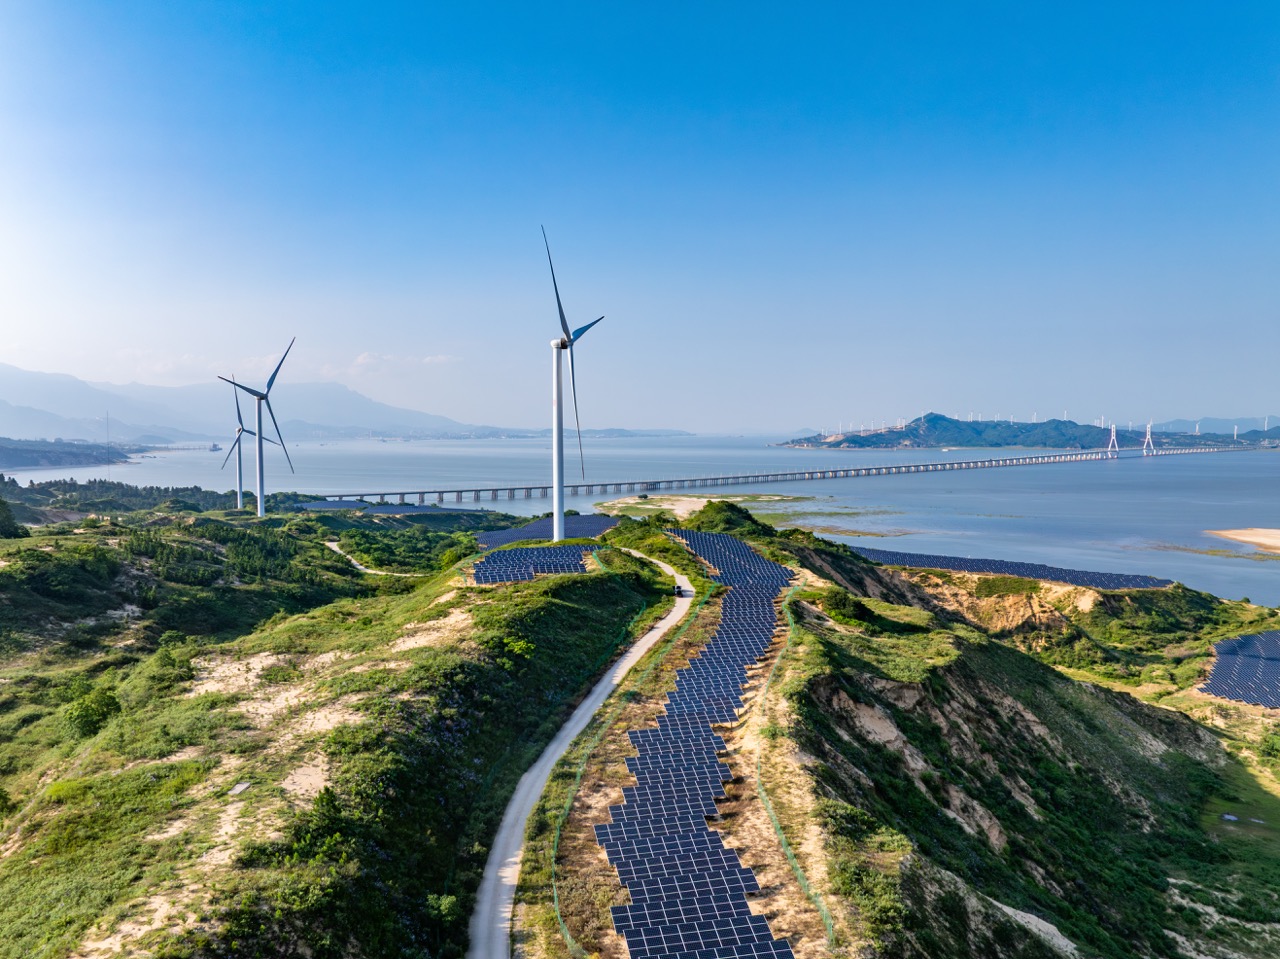
Október 30-ig lehet beadni a pályázatokat a szélerőművi kapacitások bővítésének első fordulójára és a kormány elképzelései szerint a következő években összesen akár 4000 MW plusz teljesítmény is jöhet majd szélenergiából a további fejlesztések eredményeként.
A megújuló energia részarányának növekedése a magyar energiamixben örvendetes fejlemény és fontos lépés az energiaátmenet során, azonban az elvárt eredményhez kulcsfontosságú, hogy rugalmas, decentralizált, digitális megoldásokat alkalmazó villamosenergia-hálózat is rendelkezésre álljon.
A magyar kormány által meghirdetett új szélenergia-fejlesztési program fontos szerepet játszhat abban, hogy a hazai energiarendszer kiegyensúlyozottabb legyen. A kormányzati tervek szerint a jelenleg mintegy 330 MW-os hazai szélerőművi kapacitás néhány éven belül akár mintegy 4000 MW-tal bővülhet. A Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH) augusztus végén már meg is hirdette az első pályázatot 702 MVA hálózati csatlakozási kapacitás kiosztására, amelyre október 30-ig lehet jelentkezni.
Magyarországon az elmúlt években intenzíven bővült a napenergia-termelési kapacitás, a 2020-ashoz képest mintegy négyszeres a növekedés, és a Mavir adatai alapján idén május elejére a hazai naperőművek beépített teljesítőképessége meghaladta a 8600 GW-ot. Miközben a naperőművek napközben nagy mennyiségű tiszta energiát képesek előállítani, a termelésük a napszakok és időjárási körülmények miatt gyorsan változik. A szélenergia az eltérő termelési profilja miatt értékes kiegészítője lehet a napenergiának: megfelelő hálózati infrastruktúrával hozzájárulhat az energiatermelés kiegyensúlyozásához, ezáltal pedig az energia-fogyasztási csúcsok jelentette kihívások kezeléséhez és így összességében az energiabiztonság növeléséhez.
„A világ egy új energiakorszakba lép át, amelyben gyorsan nő az elektromosáram-igény, melynek kiszolgálásához egyre nagyobb mértékben támaszkodunk a megújuló energiaforrásokra. Ez a folyamat ugyanakkor fokozott terhelést jelent a villamosenergia-hálózatok számára. A hatékony, biztonságos és a fenntarthatósági szempontokat is figyelembe vevő áramellátás érdekében új megközelítésre van szükség nem csupán az elektromos áram termelése, hanem annak elosztása és tárolása kapcsán is. A megújuló energiaforrások fokozott alkalmazását, az új termelési és felhasználási módokat egyaránt támogató, rugalmas, decentralizált hálózatokra van szükség, amelyek kialakításában kulcsszerepet játszik az energiatechnológia, vagyis az energetikai és az ICT technológiák integrációja”
– mutatott rá Veres Zsolt, a Schneider Electric országigazgatója.
Digitális hálózatirányítás az új energiakorszak kihívásainak kezelésére
A Schneider Electric, a világ egyik vezető energia-technológiai vállalataként digitális megoldásokkal támogatja az energiarendszerek üzemeltetőit abban, hogy valós időben lássák, elemezzék és optimalizálják a hálózat működését. Az EcoStruxure Grid architektúrára épülő megoldások lehetővé teszik a hálózati állapotok folyamatos monitorozását, az üzemzavarok gyorsabb felismerését és kezelését, valamint az energiaáramlások hatékonyabb szabályozását.
A digitális hálózatmenedzsment segítségével javítható az energiaellátás megbízhatósága, csökkenthetőek a hálózati veszteségek, gyorsabban azonosíthatók és kezelhetők a meghibásodások és hatékonyabban integrálhatók a decentralizált megújuló energiaforrások.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

A paksi energiakrízis tanulsága: a napenergia mellől hiányoznak a tárolók és a rugalmas hálózat

15 éve fejleszti CO₂-alapú hűtéstechnológiáját a Panasonic

Megszűnik az új lakások 5 százalékos áfája, még sincs ok aggodalomra

Nemzetközi szinten versenyképes, de kritikusan szűk a magyar e-kereskedelem élmezőnye

A logisztika ma már nem A-ból B-be szállítás: kockázatkezelés


Ezt tudja az iRobot Roomba Max 775 Combo

Négyszer több áram megy hűtésre, ötször több fűtésre

Gőzölés, robotkarok és fényterápia: átfogó innovációs dömpinggel zárta az IFA-t a Dreame

Az LG az IFA 2026 kiállításon bemutatta teljes prémium RGB-termékcsaládját

Már a pénzügyeinkről is az AI-t kérdezzük?



Technokrata.hu
Részmunkaidős szoftverrobotokat állíthatnak munkába a hazai közép- és nagyvállalatok a Yettel új szolgáltatásával
Példátlan dolog történt a Matchbox filmben szereplő magyar kisbusszal
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI bevetése a Schneider Electric új kutatása szerint
Az SAP munkába állítja az autonóm vállalatot: az AI már nemcsak javasol, hanem cselekszik
A magyarok kétharmada egyedül küzd problémáival
A generációk együttműködésének kulcsa a tudásmegosztás
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
Beköltözik az ősz az otthonokba – így illeszkedhet a Samsung The Frame tévé a modern lakótérbe
Kezd fogyni a lelkesedés az Otthon Startért – A CSOK Plusznál még nagyobb a mínusz
Műszaki-Magazin.hu
Szegedi szuperszámítógép vállalatoknak
Tömítéstechnika a járműiparban
GTE meghívó – 46. Balatoni Ankét
Akár ötödével is csökkentheti az épületek energiafogyasztását az MI
InnoTrans rekordok
A Nobel-díjas Francis Halzennel közös kutatást is segíti a HUN-REN Cloud
A Festo bővíti a VTUX szelepszigeteit
RFID modulok és olvasók az ELATEC-től
Új vágásszélesség a 315-ös rendszerhez
Második életciklus, mérhető előnyök: körforgásos gazdálkodás az intralogisztikában
-

 Tippek2 hét ago
Minden eddiginél több robotkészletre pályázhatnak az iskolák a Yettel jóvoltából
-
Mozgásban2 hét ago
Felmérés: Az európai használtautó-vásárlók 76%-a nem tudja, kihez forduljon kilométeróra-manipuláció esetén
-
Ipar2 hét ago
Milyen jövőt ígérnek a kihívások az építőiparban?
-
Zöld2 hét ago
Az aszály valódi ára csak évekkel később látszik
-
Ipar2 hét ago
Lehet izgalmas egy gyereknek a mesterséges intelligencia vagy egy gyártósor?
-
Gazdaság1 hét ago
Megnyílt a MediaMarkt 41. áruháza az Allee-ban
-
Ipar2 hét ago
A mesterséges intelligencia egyszerre kihívás és megoldás az energiarendszer számára
-
Ipar2 hét ago
Nagyformátumú 3D nyomtatás közvetlenül a gyártásban


