

Gazdaság
Mivel újítanak a bankok és biztosítók Magyarországon?
Vajon lemaradtunk Európától a digitalizációban? Beindulnak vagy lemaradnak az inkumbens szereplők a bank- és biztosítási szektor innovációs versenyében? Hol fejlődhetnének még a pénzintézeteink ebben? Felforgatja a pénzforgalmat az azonnali fizetés és a PSD2? Többek között ezekről volt szó a május 28-i Portfolio Financial IT and Disruptive Technologies konferencián.
Több demográfiai csomagba kerül Magyarországnak a készpénz
400 milliárd forintba kerül Magyarországnak a készpénz, ebbe a keretbe több demográfiai csomag is beleférne – mondta Gion Gábor, a Pénzügyminisztérium államtitkára a Portfolio Financial IT and Disruptive Technologies konferenciáján. Ezért is fontos a készpénzhasználat visszaszorítása, amelynek egyik lehetséges eszköze lehet a lakossági készpénzhasználat korlátozása, illetve az azonnali átutalási rendszerre épülő új alkalmazások, szolgáltatások.

9 százalékponttal csökkent 5 év alatt az adóelkerülés mértéke, az áfa-rés az EU-s átlagot közelítette meg. Mindezt technológiák bevezetésével érték el: ilyen az EKÁER, melyet más országok is lemásolnak (pl. Lengyelország is egy ilyen rendszert vezet be) online számlázás, fordított áfa, online pénztárgépek, POS-telepítési program. Tavaly a költségvetés adóbevétele 350 milliárd forinttal volt magasabb, minta terv.
Amire viszont nem vagyunk büszkék, hogy a készpénzállomány folyamatosan és drasztikusan növekszik. Az MNB becslései szerint 1500 milliárd forintnyi készpénz van valójában is forgalomban, a többi az valahol ül. Egy része a banki trezorokban van, bankár barátaink ezt nem szívesen ismerik el, de ha figyelembe vesszük, hogy az overnight kamat negatív, akkor nem meglepő, hogy a likviditás egy része így tárolódik a bankrendszerben. De természetesen jelentős összeg van a lakosságnál is.
– mondta Gion Gábor.
Nemzetközi összehasonlításban nézve Görögországban, Bulgáriában nagyobb a készpénzmennyiség aránya, de a fintech bajnokoknak tartott balti országokban, Észtországban, Lettországban is magasabb, mint Magyarországon.
Az EU számos országában vezettek be készpénzfizetési korlátozást, akár a magánszemélyek, akár cégek közötti viszonylatban. Magyarországon csak a vállalatok közötti készpénzforgalom korlátozott, más országok bátrabbak, ebben mi is fejlődhetnénk még – mondta Gion Gábor. Értelmezésünk szerint ez azt jelentheti, hogy a lakossági vagy lakosság és vállalkozások közötti készpénzforgalom korlátozás terítéken van a kormány lehetséges intézkedései között.
A készpénzlogisztika (őrzés, nyomtatás, szállítás) évente több mint 400 milliárd forintba kerül, ebbe a keretbe több demográfiai csomag is beleférne. Nem beszélve arról, hogy a 6000 milliárd forintnyi készpénz nagy része valójában nem a gazdaságot finanszírozza.
Az elektronikus fizetési infrastruktúra fejlődik, a minisztérium elindította a POS-terminál program második ütemét, és díjcsökkentést is végrehajtottak, de a gazdaság egyes szereplői az adóelkerülés miatt használnak készpénzt. Ezért terelik a lakosságot és a vállalkozásokat az elektronikus csatornákra.
A piaci szereplők nélkül nehéz megoldani a készpénzhasználat problémáját, az MNB készített egy jelentést, amit persze a bankok vitatnak, miszerint a magyar bankrendszer Európa egyik legdrágábbika. De azt azért csendesen elismerik, hogy a magyar bankrendszer a drágábbak közé tartozik. Egy dolog, hogy ők olcsónak tartják magukat, de a lakosságnak is el kell hinnie, hogy ez így van, máskülönben nem használják a szolgáltatásukat – emelte ki Gion Gábor.
A Pénzügyminisztérium POS-terminál telepítési programja csökkentette a díjakat, a korábbi 3-5 százalékos díjterhelés helyett 1 százalékra. A cél, hogy 2020-ban a kereskedők 80 százalékánál lehessen kártyával fizetni. Nagyjából 30 éves a bankkártya technológia, ezért megkérdőjelezhető, hogy valóban a bankkártyával kell-e megoldani a készpénzhasználat kérdését. Amikor megvalósul az azonnali fizetési rendszer, és erre sikerül applikációkat is fejleszteni, akkor azzal előre lehet lépni.
Támadják a bankok aranytojást tojó tyúkját – vajon ki lesz a bankszektor Rolexe?
Hiába a rettegés, nem fognak eltűnni teljes egészében a hagyományos bankok, bankfiókok, csupán átalakulnak – vélik a Portfolio Financial IT and Disruptive Technologies 2019 konferencián résztvevő banki és biztosítói vezetők. A szakemberek ismertették: zajlik az agilis transzformáció a legtöbb pénzügyi intézménynél és az IT-rendszerek fejlesztése is, viszont nem minden bank tervez alaprendszer-cserét. A fintechek persze nem teljesen veszélytelenek: pont a bankok profitközpontját támadják, emiatt pedig árverseny és digitalizációs verseny van kialakulóban, mellyel az ügyfelek járhatnak a legjobban.
Ivánkay Péter, a UBS Project & Client Engagement Managere a pénzügyi szektorban zajló digitalizációs forradalmat a karórák digitalizációhoz hasonlította: a 70-es, 80-as években körülbelül ezer svájci óragyár ment csődbe. Sok gyártó megpróbált mechanikus és digitális órákat is gyártani (többnyire sikertelenül), más gyártók pedig megpróbálták prémium brandként eladni óráikat. Bár ma nem 90 ezer, hanem csak 60 ezer ember dolgozik a karóra-gyártásban, a digitalizációs hullámot túlélték – elsősorban az utóbbi megoldással.
A fintechek és a bankok harca most arról szól, hogy a fintechek el tudnak-e jutni előbb az ügyfélhez, mint ahogy a bankok innoválni tudnak. A befektetők kedvenc fintech-kategóriája jelenleg a hitelezés. Az egyik fő erőssége a fintecheknek, hogy olyan embereknek tudnak hitelezni, akik nagyobb valószínűséggel fizetik vissza a kölcsönt és képesek jobban személyre szabni az ajánlataikat, felmérni a kockázatokat.
A fintechek alapvetően alacsonyabb marzsokkal dolgoznak, ezért ügyfél-akvizícióban kell élen járniuk, viszont gyakran akadályokba ütköznek. Sok fintech azt a megoldást találja ki, hogy egy bankkal lép együttműködésre.
Az előadást követő panelbeszélgetésben magyar pénzügyi intézmények felsővezetői beszélgettek a digitalizáció hatásairól. A következő érdekesebb kérdéseket válaszolták meg:

Ki jelenti most a legnagyobb kockázatot az inkumbensekre? A bigtechek vagy a fintechek? Milyen csatornákon lehet velük versenyezni?
Böle Ferenc (IT Projekt Menedzsment és Transzformációs Igazgatóság vezető, OTP) elmondta, hogy kedden reggel indították el az Apple Payt, már aznap nagyjából 20 ezer tranzakciót végrehajtottak, a hétvégére másfélszereződött. Más bankok ügyfelei is átmentek az OTP-hez, hogy az Apple Payt használni tudják. A technológia jó, de kockázatai is vannak, például az Apple Watch-csal való véletlen NFC-s fizetés. Foltányi Tamás (operációs igazgató, Erste) elmondta, hogy nem szerencsés, hogy az Apple egyes bankokat preferál, pedig egyszerre tervezte elindítani a magyar bankszektor a szolgáltatást. Egyébként úgy véli, mind a technológia, mind a szabályozó kihívásokat jelent a bankszektor hagyományos szereplőinek. Hegedüs Éva (elnök-vezérigazgató, Gránit Bank) nem fél, de versenyhelyzet természetesen van. Hosszú távon egyébként úgy véli, a bankolás egyszerűsödni fog, a személyesség viszont részben meg fog maradni. Juhász László (Senior Partner & Managing Director, Budapest, Boston Consulting Group) úgy véli, a nagy techcégek valószínűleg nem lesznek sosem univerzális bankok világszerte, maximum egyes részeit támadják meg, ilyen lehet a fizetések rendszere. Az innováció vissza fog vándorolni a nagyvállalatokhoz, a bizalom egyelőre erősebb a bankokban és a biztosítókban, mint a fintechekben. Sztanó Imre (elnök-vezérigazgató, NN) úgy véli, nem kifizetődő a fintecheknek kiszervezni az innovációt, a saját innovációnak nagy szerepe van. Sztanó úgy véli, a digitalizáció nem önmagában az online platformok használatát jelenti, de egyébként a biztosítási szektorban nagyon nagy szerepe lesz továbbra is a személyes értékesítésnek. Ezt viszont jobban megtámogatják majd digitális eszközök.
Mennyire fog a jövőben mindent meghatározni a digitális verseny?
Sztanó Imre szerint belátható ideig egymás mellett él majd a digitális és személyes értékesítés. Juhász László ismertette, hogy 20-30%-kal csökkent a fiókok száma Magyarországon, mellette minden bank fejlesztette mobilalkalmazását. A tendencia egyértelmű, de fenn fognak maradni olyan területek, melyek 10-15 év múlva is tanácsadás és személyes kontant-intenzív szolgáltatások maradnak. Ezért nem fognak teljes egészében eltűnni a fiókok. Hegedüs Éva egyetért abban, hogy számos szolgáltatás személyes kapcsolatot igényel, de nem mindegy, hogy fizikális kapcsolat kell-e ehhez vagy digitálisan egyeztet-e a tanácsadóval az ügyfél. Ezzel a szolgáltatás olcsóbb lesz, a szolgáltatók profitja is javulhat. Foltányi Tamás megjegyezte: van olyan spanyol bank, amely növelni kezdte a fiókhálózatát. Úgy véli, drasztikusan a következő években nem fognak csökkenni a fiókok. Sokan úgy vélik egyébként, az omnichannel (többcsatornás) értékesítésben van a jövő, ehhez viszont sok banknak a teljes digitális architektúráját át kell alakítania. Hozzátette: az azonnali átutalási rendszer „adrenalinlöket” lesz a bankrendszernek. Böle Ferenc elmondta, hogy náluk, az OTP-nél nem voltak jelentős fiókbezárások, egyelőre viszont nem cserélik le a teljes alaprendszer-cserét, viszont módosítani fognak rajta. A szakember szerint a régebbi core rendszerek fejlesztésével is meg lehet oldani a 24/7-es működést, a bankok közti versenyben viszont fontos kérdés lesz, hogy pontosan mely szolgáltatások lesznek elérhetők a nap minden órájában. A pénzintézeti vezetők elmondták, hogy elkészülnek időben az azonnali átutalások rendszerével.
Jót tesz a bankoknak a szabályozók által elvárt IT-fejlesztési projektek?
Hegedüs Éva szerint az ügyfeleknek jót tesz, viszont számos fintech-törekvést megöl az azonnali átutalási rendszerek térnyerése. Foltányi Tamás szerint nagy változás lesz a bankoknak, hogy azokat a szektorokat támadják a fintechek, melyek eddig a bevételeik legnagyobb részét jelentették, kénytelenek lesznek árat csökkenteni, ezért a profitabilitásuk is gyengülhet. Juhász László szerint a versenyképességet növelik ezek az elvárások.
Mennyire jelent megoldást a digitális versenyben az agilis módszertan?
Sztanó Imre elmondta, hogy nem engedheti meg egy cég sem magának, hogy az innovációt csak technológiai szempontból fogják fel. Az NN-nél egyébként megkezdték az agilis átalakítást. Hozzátette: az agilitás egy buzzword, mindenkinek mást jelent, ezen a téren egy one-size-fits-all megoldás nem fog működni. A szakember szerint egyébként az agilis módszertan remek eszköz arra, hogy munkavállalókat csábítson és tartson meg. Foltányi Tamás elmondta, az Ersténél is folynak kísérletek az agilis átalakításra, a kéthetes ciklusok viszont nem mindig egyeztethetők össze a bank release-naptárával. Böle Ferenc elmondta, hogy náluk is működnek agilis csapatok, szállítói oldalon viszont kihívásokat okoz a módszertan. Részben az agilis módszertannak köszönhetően egyébként több mint 200 fővel növelték az IT-csapatukat.


Gazdaság
Harminc százalékkal több új villanyautó állt forgalomba Magyarországon
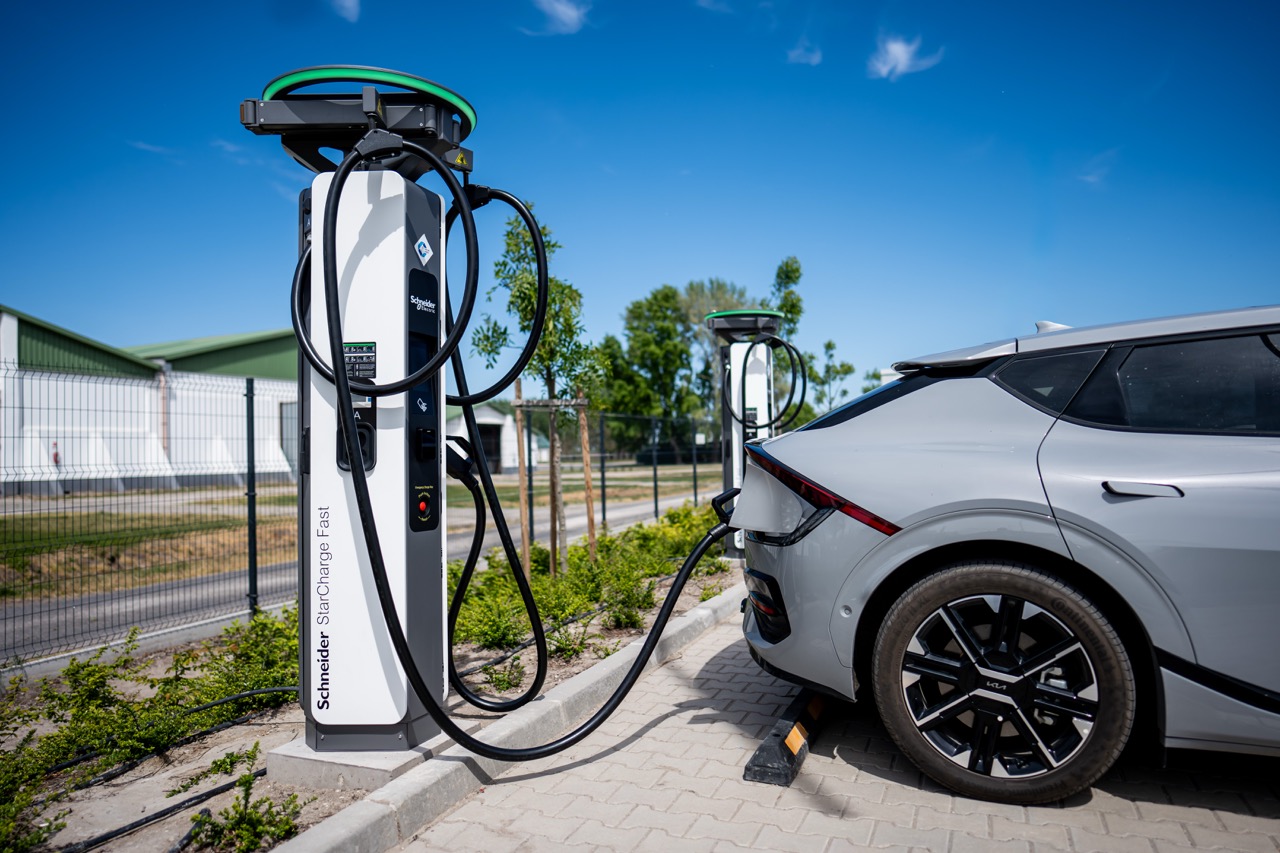
Magyarországon 2026 első kilenc hónapjában 10 443 új, tisztán elektromos személyautót helyeztek forgalomba, 30,1 százalékkal többet, mint egy évvel korábban.
Az Európai Unióban ugyanekkor 48,5 százalékkal nőtt a regisztrációk száma az Európai Autógyártók Szövetsége (ACEA) szerint. A Schneider Electric négyéves hazai flottatapasztalata azt mutatja, hogy az elektromos céges autók üzemeltetési költségét jelentősen befolyásolja, hol és hogyan töltik őket.
Az ACEA október 22-i összesítése szerint 2026 első kilenc hónapjában 1 931 465 új, tisztán elektromos személyautót helyeztek forgalomba az Európai Unióban. Az új autók piacán a tisztán elektromos hajtás részesedése az egy évvel korábbi 16,1 százalékról 22,7 százalékra nőtt, ezzel a második legnépszerűbb hajtástípus lett. A növekedés üteme országonként eltért. Franciaországban 79,1, Németországban 58,1, Belgiumban 15,7 százalékkal nőtt az új villanyautók száma. Magyarországon a tisztán elektromos modellek részesedése az új személyautók piacán 8,4-ről 9,6 százalékra emelkedett.
A nyilvános töltőhálózat is bővült. A Transport and Environment elemzése szerint 2025 végén 1,1 millió nyilvános töltő működött az EU-ban, ötször annyi, mint 2020-ban. 2026 júniusára az uniós közúti törzshálózat 79 százaléka teljesítette azt a célt, hogy legfeljebb 60 kilométerenként elérhető legyen gyorstöltés. A Schneider Electric szerint a növekvő töltési igények kiszolgálásához a töltőhálózat további bővítése mellett a villamosenergia-hálózat korszerűsítésére is szükség van. A vállalati flották átállása az egész autópiacra hatással lehet. Az Európai Bizottság adatai szerint az EU-ban az új személyautók mintegy 60 százalékát jogi személyek nevére helyezik forgalomba.
„Az elektromos közlekedésre való átállás idén jelentősen felgyorsult Európában, de az uniós tagállamok eltérő ütemben haladnak. Ahhoz, hogy ez a lendület egész Európában kitartson, a töltőinfrastruktúra bővítése mellett célzott állami ösztönzőkre is szükség van. Ezekkel elsősorban a vállalatok flottáinak elektrifikációját érdemes támogatni. Ennek előnyeit a magánvásárlók is érezhetik: általánosan csökkennek az árak, több elektromos autó kerülhet a használtautó-piacra, szélesebb körben válhat elérhetővé a töltés és így többen juthatnak megfizethető elektromos autóhoz”
– mondta Lukács Tamás, közép-kelet-európai regionális stratégiavezető.
A Schneider Electric magyarországi flottájában 140 elektromos autó üzemel. A vállalat minden telephelyén biztosít töltési lehetőséget, az elektromos céges autót használó munkatársak kétharmada pedig a cég által biztosított saját gyártású otthoni töltővel is rendelkezik. A hazai flottatapasztalatok szerint az otthoni vagy telephelyi töltés havi költsége a rendszeres nyilvános gyorstöltés költségének akár kevesebb mint harmada is lehet.
A töltési adatok ismeretében a vállalatok meghatározhatják, hol van szükség új töltőpontokra, és milyen teljesítménnyel érdemes kiépíteni őket. A töltés időzítésével a telephely fogyasztási csúcsai is mérsékelhetők.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Kilométeróra-csalásért akár egy év szabadságvesztés is kiszabható Magyarországon – de mi történik a gyakorlatban?
Magyarországon a kilométeróra visszatekerése akár egy év szabadságvesztéssel is büntethető.
A gyakorlatban azonban a rendőrség által 2025-ben lezárt 47, kilométeróra-csalással kapcsolatos ügy közül mindössze egy esetben alkalmaztak megrovást – derül ki azokból az adatokból, amelyeket a carVertical az Országos Rendőr-főkapitányságtól kapott.
A carVertical a hivatalos bűnüldözési adatokat saját, futásteljesítmény-eltérésekre vonatkozó eredményeivel vetette össze, hogy pontosabb képet kapjon arról, hogyan jelennek meg a kilométeróra-csalások a statisztikákban, és miként kezelik ezeket az eseteket a gyakorlatban. Az adatokból látható, hogy a rendőrség, a bíróságok és más intézmények az eljárás különböző szakaszait rögzítik, ezért az összkép jóval összetettebb annál, mint amit önmagában a maximálisan kiszabható büntetés sugall.
2025-ben 47 ügyet zártak le – mindössze egy végződött szankcióval
A magyar rendőrség az Egységes Nyomozó Hatósági és Ügyészségi Bűnügyi Statisztika (a továbbiakban: ENyÜBS) rendszerében tartja nyilván a kilométeróra-csalással kapcsolatos adatokat. A rendőrség a következő számokat közölte:
|
2025 |
2026 I. félév |
|
| Beérkezett feljelentések |
18 |
16 |
| Regisztrált bűncselekmények |
10 |
1 |
| Az adott évben lezárt ügyek |
47 |
20 |
| – lezárva: az elkövető nem volt azonosítható |
8 |
1 |
| – lezárva: a bűncselekmény elévült |
30 |
14 |
| – lezárva: az ügy szankcióval végződött |
1 |
0 |
Forrás: magyar rendőrség, ENyÜBS-statisztika, a carVertical közvetlen adatkérésére adott válasz alapján.
Ezek az adatok nem értelmezhetők egyetlen, a feljelentéstől a végkimenetelig tartó folyamatként. Az ENyÜBS egy követő jellegű statisztikai rendszer, ami azt jelenti, hogy egy 2025-ben lezárt ügy akár egy korábbi évben is indulhatott. A rendőrség azt is jelezte, hogy a 2026 első félévére vonatkozó adatok egyelőre előzetesek.
A magyar jog külön bűncselekményként kezeli a kilométeróra-adatok meghamisítását. A Büntető Törvénykönyv 348. §-a szerint aki jogtalan haszonszerzés céljából meghamisítja a gépjármű kilométer-számlálója által jelzett értéket, egy évig terjedő szabadságvesztéssel büntethető. A rendelkezés nem határoz meg konkrét összegű pénzbüntetést.
A büntetés utólagos – az átláthatóság a megelőzést szolgálja
A vásárlók szempontjából azonban a hatósági eljárás csak akkor kezdődik, amikor a csalás gyanúja már felmerült. A közvetlenebb kockázat az, hogy valaki olyan autóért fizet, amelynek kijelzett futásteljesítménye nem tükrözi a jármű valós előéletét. Az alacsonyabb kilométeróra-állás befolyásolhatja, hogyan ítéli meg a vevő az autó értékét, elhasználtságát és várható karbantartási költségeit.
Hogy a hivatalos adatokat piaci összefüggésbe helyezze, a carVertical azt is megvizsgálta, milyen gyakran fordul elő futásteljesítmény-eltérés a felhasználói által ellenőrzött járműveknél. A vállalat átláthatósági indexe szerint a Magyarországon lekért járműtörténeti jelentések 5,3%-ában találtak kilométeróra-manipulációra utaló jeleket, vagyis körülbelül minden 19. ellenőrzött autónál. Ez az arány közvetlenül nem hasonlítható össze az országos bűnüldözési statisztikákkal, de jól mutatja, hogy a carVertical felhasználói által ellenőrzött autóknál milyen gyakran jelennek meg futásteljesítmény-eltérések.
„Az egyéves maximális szabadságvesztés szigorúnak hangzik, de egy vásárló számára a legfontosabb kérdés jóval korábban felmerül: még a fizetés előtt felismerhető-e, hogy visszatekerték az autó kilométeróráját? A maximálisan kiszabható büntetés csak az egyik része a történetnek – az is számít, hogy a csalás gyanúját sikerül-e felismerni, kivizsgálni, és az ügyet végső döntésig eljuttatni.
Ha a felhasználóink által Magyarországon ellenőrzött autók közül nagyjából minden 19.-nél futásteljesítmény-eltérésre utaló jelek mutatkoznak, különösen fontos a megbízható előéleti adatokhoz való hozzáférés, hiszen így a probléma még időben felismerhető, nem csak utólag, a következmények jelentkezésekor”
– hangsúlyozza Ramūnas Pletkus, a carVertical autóipari szakértője.
Európában továbbra is széttagoltak a kilométeróra-csalásokra vonatkozó adatok
A helyzet még összetettebb, amikor egy autó országhatárokon át kerül egyik piacról a másikra. A carVertical átláthatósági Indexe szerint a magyarországi felhasználók által lekért járműtörténeti jelentések 50,11%-a olyan autóhoz kapcsolódott, amelyet korábban más országban is nyilvántartásba vettek. Vagyis körülbelül minden második ellenőrzött járműnek volt külföldi előélete.
A jármű futásteljesítményére vonatkozó adatok különböző nemzeti vagy magánadatbázisokban lehetnek nyilvántartva, így a vásárlók és a hatóságok nehezebben kapnak teljes képet az autó előéletéről. A korábbi kilométeróra-állásokhoz való hozzáférés ezért a vásárlók védelmének fontos eszköze lehet, különösen importált használt autóknál.
„Európában nemcsak a kilométeróra-csalásért kiszabható büntetések térnek el országonként, hanem a bűncselekmény meghatározása és nyilvántartása is. Az egységesebb besorolás és a járműadatok hatékonyabb megosztása pontosabb képet adna a probléma valódi mértékéről, és következetesebb védelmet biztosítana a fogyasztóknak az országhatárokon átívelő autópiacon is”
– mondja Pletkus.
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!
Gazdaság
Meghosszabbították Rékasi Tibor kinevezését és új IT-vezérigazgató-helyettes a Magyar Telekomnál
Újabb három évig Rékasi Tibor a Magyar Telekom vezérigazgatója a vállalat Igazgatóságának döntése értelmében.
Rékasi 2018 júliusa óta tölti be a társaság vezérigazgatói pozícióját, új megbízatása 2030. június 30-ig szól. Emellett egy új felsővezetői pozíció létrehozásáról is döntött a Magyar Telekom Igazgatósága: 2027. január 1-től Takács Gergely a Magyar Telekom IT-vezérigazgató-helyettese.
A Magyar Telekom Igazgatósága döntött arról, hogy meghosszabbítják a jelenlegi vezérigazgató, Rékasi Tibor 2027. június végig hatályosszerződését. Így a vezető már a negyedik 3 éves ciklusát kezdheti meg 2027. július 1-én a vállalat élén. Rékasi Tibor vezérigazgatói kinevezése 2030. június 30-ig szól.
Rékasi Tibor 2008-ben csatlakozott a Magyar Telekom Csoporthoz, ahol 2018 óta tölti be a vezérigazgatói pozíciót. A szerződés meghosszabbításával az Igazgatóság elismerte az elmúlt évek törekvéseit, melynek eredményeként a Magyar Telekom Magyarország vezető digitális szolgáltatójává vált, és mára a vállalat több mint 4,3 millió otthon és vállalkozás számára kínál gigabitképes sebességet vezetékes hálózatán, lakosságszám-arányos kültéri 5G lefedettsége pedig meghaladja a 95%-ot. A cél továbbra is az ügyfelek elégedettségének növelése, a vállalat szolgáltatás-portfóliójának folyamatos fejlesztése, valamint vezetékes-, és mobilhálózatának széleskörű kiépítése.
Szintén döntött az Igazgatóság egy új felsővezetői pozíció létrehozásáról is. 2027. január 1-től Takács Gergely a Magyar Telekom IT-vezérigazgató-helyettese, így új felsővezetővel bővül a vállalat Leadership Squadja. Takács Gergely 2025 februárjában vette át a Magyar Telekomnál a teljes IT-terület vezetését a műszaki vezérigazgató-helyettes, Nagy Péter irányítása alatt. Ezt a működést módosítja az Igazgatóság mostani döntése azzal, hogy külön felsővezetői pozíciót létrehozva, stratégiai szintre emeli az IT-területet. A szakember több mint 25 éves telekommunikációs tapasztalattal rendelkezik, korábban az egykori PanTelnél, a Vodafone Hungary-nél és a BT Groupnál szerzett szakmai tapasztalatot, mielőtt 2016 szeptemberében csatlakozott a Magyar Telekomhoz.
Daniel Daub, az Igazgatóság elnöke a döntések hátteréről így fogalmazott:
„Rékasi Tibor vezetése alatt a Magyar Telekom sikeresen navigált a változó körülmények között. Stratégiai víziója elősegítette, hogy hosszú távon is jövőálló vállalatot építsünk. Mindazonáltal a globális trendek, a digitalizáció és a mesterséges intelligencia térnyerése szükségessé teszi, hogy a Magyar Telekom új transzformációs szakaszba lépjen. Ennek részeként az IT-terület dedikált felsővezetői figyelmet kap. Bízom benne, hogy Takács Gergely vezetése alatt az IT, mint minden terület kulcsfontosságú partnere támogatja a vállalat működésének dinamikus fejlődését a jövőben is. Mindkettőjüknek sok sikert kívánok feladatkörükben.”
Takács Gergely Magyar Telekom
További friss híreket talál az IoTmagazin főoldalán! Csatlakozzon hozzánk a Facebookon is!


Népszerű

A hulladék energetikai hasznosítása jelenti a jövőt

Új funkciókkal bővült a KAPTÁR, a kamarai KAPacitás megosztó adatTÁR

A Schneider Electric az INTREN-t választotta digitális ügynökségi partnerének

Magyarország továbbra is Európa kevésbé átlátható használtautó-piacai közé tartozik

4 tipp, hogy kevesebb mikroműanyag kerüljön a környezetbe a ruháinkból


Vajon milyen szakemberre lesz szükséged 3 év múlva, az AI korában?

Idén is keresik az Év Női Logisztikusát – továbbra is kevés nő dolgozik az ágazatban

Elektrifikáció a vállalati mobilitásban: hogyan fogj hozzá?

Energiaintelligencia: a jövő energiarendszere előre lát és cselekszik

K&H: mobilon is elérhető lakáshitel- és támogatástervezővel jelentkezett a bank



Technokrata.hu
Milliókba kerülhet az autóvásárlás halogatása 2027-ben már más árakkal szembesülhetnek a magyarok
Tízből hét cég készül fenntarthatósági beruházásra
Harminc százalékkal több új villanyautó állt forgalomba Magyarországon
Ha minden háztető áramot termel, a hálózatnak azt látnia kell: így készül fel Karintia a napelemes boomra
A Toyota és a Rivian is a Stratasys új 3D nyomtatót választotta
Az elektromos autók is segíthetik a gyárak energiaellátását
Mennyi pénz vész el a sűrített levegős rendszerben?
Magyarország megerősítette helyét a második kvantumforradalomban
Jan Jaďuď lett az Ericsson magyarországi igazgatója
Közép-Kelet-Európába érkezik a Schneider Electric Tech World Europe 2027
Műszaki-Magazin.hu
Közép-Kelet-Európába érkezik a Schneider Electric Tech World Europe 2027
FANUC – Fröccs Fesztivál
Új korszak a lemezmegmunkálásban
A Toyota és a Rivian is a Stratasys új 3D nyomtatót választotta
Ha minden háztető áramot termel, a hálózatnak azt látnia kell: így készül fel Karintia a napelemes boomra
Mennyi pénz vész el a sűrített levegős rendszerben?
Lesétált a gyártósorról a humanoid robot
Az elektromos autók is segíthetik a gyárak energiaellátását
2027-ben ismét ELECTROSUB
Mazak Open House
-

 Okoseszközök2 hét ago
Több információ, tudatosabb odafigyelés: hogyan segítheti a technológia a szülőket a baba alvása során?
-
Tippek2 hét ago
Miért hasznos a szagelszívók használata?
-
Okoseszközök2 hét ago
A Schneider Electric és az Apple közös fejlesztésével lehetnek még okosabbak és energiahatékonyabbak az otthonok
-
Mozgásban2 hét ago
Nagyobb hatékonyság és kényelem a téli szezonban: Az új Hankook Winter i*cept evo 4 új mércét állít fel
-
Okoseszközök2 hét ago
A munkájukhoz AI-t használók kétharmada privát eszközt is igénybe vesz
-
Gazdaság2 hét ago
Elindult a Samsung Black Friday 2026 előregisztrációja – érkeznek a novemberi kedvezmények
-
Ipar2 hét ago
Több mint frekvenciaváltó: ezt tudja a SINAMICS NextGen
-
Gazdaság2 hét ago
Az LG a közlekedésbiztonság új korszakát mutatta be ITS World Congress rendezvényen


